
Adcytherix : 105 M€ pour révolutionner la lutte contre le cancer
Alors que le marché de la biotech traverse une période de financement morose, certaines jeunes pousses parviennent encore à se distinguer. C’est le cas d’Adcytherix, société marseillaise fondée il y a à peine dix-huit mois, qui vient de réaliser un véritable tour de force : lever plus de 105 millions d’euros pour accélérer le développement de traitements anticancéreux de nouvelle génération.
Une start-up d’à peine 18 mois
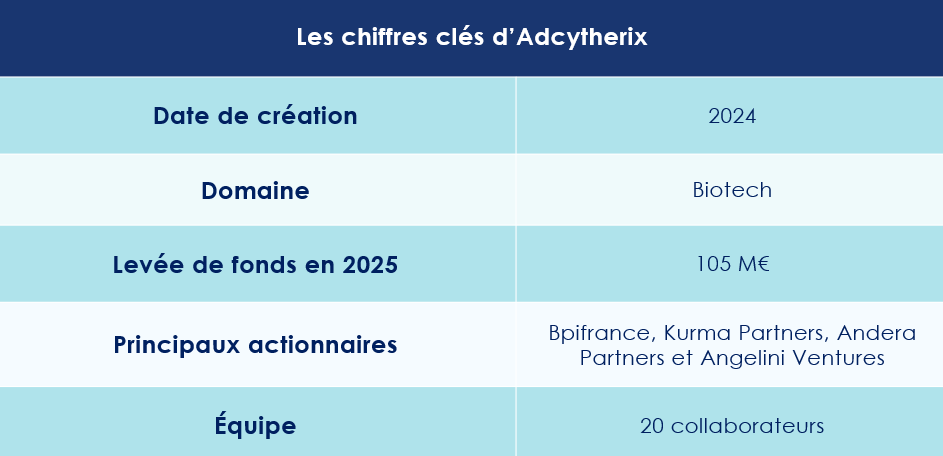
Créée en mars 2024 par Jack Elands, docteur en neuropharmacologie, aux côtés de Xavier Prévile et Carsten Dehning, Adcytherix s’est donnée pour mission de concevoir des thérapies ciblées capables d’éradiquer les cellules tumorales sans affecter les tissus sains.
Jack Elands n’en est d’ailleurs pas à son premier succès dans le domaine : il fut le cofondateur et directeur général d’Emergence Therapeutics, société hambourgeoise rachetée depuis par le géant américain Eli Lilly.
Avec Adcytherix, il entend franchir une nouvelle étape en misant sur les anticorps conjugués — ou ADC (Antibody-Drug Conjugates) —, une technologie à la croisée de l’immunologie et de la chimie thérapeutique.
Aujourd’hui, une équipe d’une vingtaine de chercheurs œuvre au développement de ces nouveaux anticorps propriétaires.
Des traitements de rupture
Les médicaments mis au point par Adcytherix s'illustrent par leur capacité à cibler les cellules tumorales sans détruire les cellules saines, réduisant ainsi drastiquement les effets secondaires souvent observés lors des chimiothérapies classiques.
« Adcytherix se distingue par une expertise approfondie des ADC, un premier programme différencié et une stratégie centrée sur de nouvelles classes de payloads susceptibles d’élargir le champ d’action des ADC à des tumeurs jusqu’ici peu réactives, tout en contournant les mécanismes de résistance connus », souligne Sofia Ioannidou, PhD, associée au sein d’Andera Partners.
Grâce à un premier tour de table de 30 millions d’euros réalisé en 2024, la start-up a déjà mené à bien les tests précliniques de son candidat-médicament phare, ADCX-020. Ce financement initial, structuré en deux volets, fut mené par Pontifax Venture Capital (Israël), Wuxi Biologics via le fonds suisse Pureos Bioventures, ainsi que les fonds américains KKR et RA Capital Management.
Une levée de fonds record en série A
Un an plus tard, la jeune biotech a frappé encore plus fort. Elle vient de boucler une série A record de 105 millions d’euros, la plus importante en Europe dans le domaine des ADC en 2025.
Bpifrance, aux côtés de Kurma Partners, Andera Partners et Angelini Ventures, a mené l’opération, avec la participation d’un consortium international d’investisseurs comprenant Surveyor Capital (groupe Citadel, États-Unis) et le fonds israélien aMoon. Fait notable : tous les fondateurs et investisseurs historiques ont également remis la main au portefeuille.
« Clôturer la plus importante série A européenne dans les ADC valide notre science, notre vision et le travail exceptionnel accompli par notre équipe depuis seulement dix-huit mois », se félicite Jack Elands. « Nous sommes fiers d’avoir réuni un consortium d’investisseurs de classe mondiale partageant notre ambition : développer des ADC de rupture pour les patients réfractaires aux traitements actuels. »
Accélérer pour rester dans la course
Grâce à cette levée, Adcytherix prévoit de lancer ses premiers essais cliniques sur l’humain dès le premier trimestre 2026, avec les demandes d’autorisation réglementaires (IND, CTA) attendues aux États-Unis, en Europe, au Royaume-Uni et au Canada.
« Cet argent est indispensable pour aller vite. La compétition est féroce et, si nous ne mettons pas la vitesse maximale, nous serons dépassés », explique le dirigeant.
Au-delà des espoirs médicaux, le potentiel économique du secteur est colossal. Selon Les Échos, près de 200 candidats-médicaments sont déjà en phase clinique, et un millier d’autres en développement. D’après le cabinet Spherical Insights & Consulting, le marché mondial des ADC pourrait dépasser les 30 milliards de dollars d’ici 2032.
Souhaitons à cette jeune équipe marseillaise de transformer l’essai et de redonner espoir aux millions de patients en attente de traitements plus ciblés et plus humains.

Guillaume Lucchini évoque dans L’essentiel un « exil financier » des épargnants français vers le Luxembourg
Alors que le climat politique et fiscal français continue de susciter interrogations et inquiétudes, le Luxembourg s’impose plus que jamais comme un havre de stabilité pour les investisseurs hexagonaux.
Dans un entretien accordé au journaliste du média luxembourgeois L’essentiel, Thomas Holzer, Guillaume Lucchini, fondateur de Scala Patrimoine, dresse ainsi le constat d’un mouvement croissant d’épargnants vers la place financière du Grand-Duché.
Un phénomène croissant depuis la dissolution de 2024
Depuis la dissolution de l’Assemblée nationale en juin 2024, ce phénomène aurait pris une ampleur inédite. « Un exil financier », résume ainsi le fondateur du multi family office Scala Patrimoine, rappelant que la souscription d’assurances-vie luxembourgeoises — longtemps réservée aux grandes fortunes — séduit désormais une clientèle plus diversifiée. « Le Luxembourg est une sorte de pays couteau suisse, qui permet à un investisseur amené à s'établir ailleurs en Europe ou dans le monde de conserver les bénéfices du contrat, ce qui n'est pas le cas pour un produit français », observe-t-il, soulignant « la souplesse et la portabilité de ces contrats, avantages que ne garantit pas la réglementation française. »
Un ticket d’entrée à 250 000 €
Si le ticket d’entrée demeure fixé à 250 000 euros, ce seuil ouvre la porte à de nouveaux profils : entrepreneurs, professions libérales ou héritiers désireux de protéger leur patrimoine dans un environnement plus prévisible. Guillaume Lucchini précise toutefois que l’intérêt véritable de ces contrats se manifeste surtout à partir de 2,5 millions d’euros d’encours, seuil à partir duquel les opportunités d’investissement se déploient pleinement.
Mais que personne ne se méprenne, tout cela est parfaitement légal, puisqu'il ne s'agit pas d'exil fiscal. « La seule obligation est de déclarer ses comptes à l'étranger », conclut Guillaume Lucchini.
Au-delà des chiffres, cette tendance traduit surtout une défiance croissante envers la fiscalité nationale, perçue par certains comme potentiellement « confiscatoire ». En filigrane, c’est bien la recherche de sécurité, de liberté et de cohérence patrimoniale qui pousse ces investisseurs à franchir la frontière.
Guillaume Lucchini sur BFM Business : « L’assurance-vie luxembourgeoise séduit les Français en quête de stabilité »
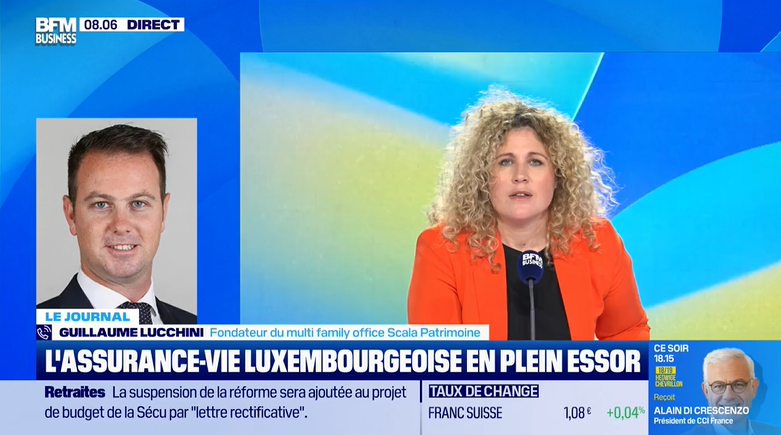
Invité de l’émission Good Morning Business sur BFM Business, présentée par Laure Closier, Guillaume Lucchini, associé fondateur du multi family office Scala Patrimoine, est revenu sur l’essor spectaculaire de l’assurance-vie luxembourgeoise, dont les souscriptions ont bondi de 54 % depuis la dissolution de 2024.
Laure Closier. Pourquoi les Français montrent-ils un tel engouement pour l’assurance-vie luxembourgeoise depuis la dissolution de 2024 ?
Guillaume Lucchini. La principale raison tient à l’instabilité politique et fiscale qui règne en France. Depuis juin 2024, beaucoup de Français doutent de la direction que prendra la politique nationale dans les prochaines années. La dette publique, déjà à un niveau préoccupant, continue de croître, tandis que les pouvoirs publics peinent à endiguer le déficit budgétaire.
Certains propos tenus récemment par des responsables politiques ont également inquiété les épargnants, notamment l’idée, évoquée par quelques députés, de mobiliser l’épargne privée pour résoudre une équation financière jugée “intenable”. Cette perspective, bien que marginale, a marqué les esprits.
L’instabilité fiscale, elle, reste omniprésente : les débats houleux autour du budget 2026 en sont une illustration. De plus en plus de familles et d’entrepreneurs envisagent aujourd’hui de transférer une partie de leur patrimoine vers des juridictions plus stables, comme le Luxembourg ou la Suisse, reconnues pour leur sécurité politique et financière.
« Oui, il existe une forme d’exode financier »
Laure Closier. Peut-on parler d’un exode financier ?
Guillaume Lucchini. Oui, je le crois. Les flux de capitaux transférés à l’étranger sont significatifs. Les épargnants ont peur de mesures de rétorsion sur leur épargne, comme cela avait été envisagé lors du vote de la loi Sapin II.
La dette publique constitue une autre source majeure d’inquiétude, tout comme l’éventualité d’un changement de majorité politique susceptible de bouleverser le cadre fiscal.
Chez Scala Patrimoine, nous le constatons clairement : avec nos bureaux à Paris et Genève, nous voyons de plus en plus d’entrepreneurs s’interroger sur la protection de leur patrimoine.
Jusqu’à récemment, ce sujet demeurait tabou. Aujourd’hui, il s’exprime ouvertement, signe d’un “ras-le-bol fiscal” grandissant. Les discussions récentes sur une hausse des droits de succession ou un réaménagement du pacte Dutreil, pourtant essentiel à la préservation des entreprises familiales, nourrissent un sentiment d’injustice.
Beaucoup s’interrogent : la France veut-elle encore valoriser ses entrepreneurs ou cherche-t-elle à les faire payer pour combler les déséquilibres budgétaires ?
« L’assurance-vie luxembourgeoise reste soumise à la fiscalité française »
Laure Closier. Les détenteurs d’une assurance-vie luxembourgeoise bénéficient-ils d’un régime fiscal différent ?
Guillaume Lucchini. Non, bien sûr. Une assurance-vie luxembourgeoise reste soumise au droit fiscal français. Autrement dit, la fiscalité applicable est identique à celle d’un contrat détenu en France. La différence réside ailleurs : les capitaux sont déposés dans un État mieux noté sur le plan de la solvabilité, comme le Luxembourg, et bénéficient d’un environnement réglementaire plus protecteur. Cela permet aux épargnants de sécuriser leurs avoirs tout en conservant une transparence totale vis-à-vis de l’administration fiscale française.
Il ne s’agit donc pas d’une pratique “offshore”. Tout résident français peut ouvrir une assurance-vie au Luxembourg, à condition de la déclarer correctement. Ce type de placement ne concerne d’ailleurs pas uniquement les très grands patrimoines, contrairement à l’idée reçue. Même les investisseurs disposant d’un capital plus modeste y voient aujourd’hui une solution de stabilité et de diversification.

Loi de finances pour 2026 : tour d’horizon des principaux amendements adoptés
Article mis à jour des amendements adoptés au 3 novembre 2025
Le chemin législatif s’annonce long et semé d’embûches. Les travaux de la commission des finances, visant à modifier le projet initial de loi de finances, ont été rejetés. La version originale du projet est donc celle actuellement débattue à l’Assemblée nationale.
Pour autant, de nombreuses propositions de la commission pourraient revenir sous la forme d’amendements. Près de 2 500 amendements ont été déposés et seront examinés par les parlementaires dans les semaines à venir.
Voici un état des lieux des principaux amendements adoptés à ce stade. Il convient de rappeler que le vote final de la loi de finances n’interviendra qu’à la fin décembre. Cela laisse donc la porte ouverte à de nombreuses évolutions.
La fiscalité patrimoniale
-
Les mesures concernant l’Impôt sur le revenu
Les parlementaires ont rejeté le gel du barème de l’impôt sur le revenu. Une mesure qui aurait pourtant rapporté environ 2 milliards d’euros à l’État. Les tranches du barème seront donc revalorisées de 1,1 %.
Le plafond des dépenses éligibles au crédit d’impôt pour les services à la personne est également abaissé, passant de 12 000 à 10 000 euros par an (et de 15 000 à 13 000 euros pour la première année d’utilisation). Les majorations par enfant à charge ou membre du foyer de plus de 65 ans restent inchangées. Cependant, le plafond global avec ces majorations sera désormais limité à 13 000 euros (16 000 euros la première année).
Par ailleurs, la réduction d’impôt sur les dépenses d’accueil en établissement spécialisé, notamment en Ehpad, sera convertie en crédit d’impôt. Cette possibilité se concrétisera toutefois dans la limite de 10 000 euros par personne. Enfin, un amendement rétablit la défiscalisation totale des heures supplémentaires et complémentaires.
Enfin, les députés ont adopté l’amendement qui supprime la mesure visant à revenir sur la réduction d’impôt relative aux indemnités journalières perçues par les patients souffrant d’affections de longue durée.
-
La hausse de la Contribution sociale généralisée (CSG)
La hausse de la CSG semble désormais actée. Jusqu’ici fixée à 9,2 % pour les revenus du capital, la CSG augmentera de 1,4 point, portant le total des prélèvements sociaux sur ces revenus à 18,6 %.
-
Un abattement sur les successions revu à la hausse pour les enfants du conjoint ou du partenaires de Pacs
Un amendement du budget 2026 propose un abattement spécifique au moment de la succession pour les enfants de conjoints ou partenaires de PACS n’ayant aucun lien de parenté avec le défunt. Il sera de 15 932 euros, au lieu de 1 594 euros actuellement
La fiscalité de l’épargne
Deux amendements concernent les placements préférés des Français. Pour le Plan d’épargne retraite (PER), la période pour utiliser le plafond de déduction fiscale des versements volontaires pourrait être prolongée de trois à cinq ans. Pour l’assurance-vie, il sera possible de transmettre par anticipation aux bénéficiaires les primes versées avant le 1er octobre 2025, dans la limite de 152 000 euros.
La fiscalité des grandes fortunes
-
La Contribution différentielle sur les hauts revenus (CDHR) retouchée
Les députés ont décidé de prolonger la CDHR jusqu’à ce que le déficit public repasse sous les 3 % du PIB. L’assujettissement se fera sur le même seuil que celui de la CEHR (revenu net imposable). Certaines réductions et crédits d’impôt ne seront pas pris en compte. Par ailleurs, le mécanisme de décote sera ajusté pour les contribuables ayant un revenu fiscal inférieur à 330 000 € (célibataires) ou 660 000 € (couples).
-
Le retour de l’Exit tax
Une « exit tax 2.0 » sera mise en place pour les Français quittant le pays. Parmi les amendements adoptés, il est prévu que les plus-values latentes seront imposées au départ et remboursées si elles sont conservées pendant plus de quinze ans.
-
L’Impôt sur la fortune immobilière (IFI) recentré
L’IFI se transforme en impôt sur la fortune improductive. L’assiette s’élargit aux biens immobiliers, bijoux, œuvres d’art, cryptomonnaies, véhicules de collection, yachts ou certains contrats d’assurance-vie investis dans des supports non productifs. Le seuil d’imposition est fixé à 2 millions d’euros. Un abattement d’1M€ pour un bien au choix et une réduction de 30 % pour la résidence principale pourrait s'appliquer. Le barème progressif laisse place à un taux unique de 1 % sur la part du patrimoine taxable dépassant le seuil.
-
La Taxe sur les holdings patrimoniales vidée de sa substance ?
Cette taxe ciblera uniquement les actifs détenus à des fins purement fiscales, excluant la trésorerie nécessaire à la stratégie des PME et ETI familiales. Les biens somptuaires concernés incluent désormais les aéronefs non commerciaux, vins et alcools, et chevaux de course. Le seuil de détention pour être redevable passe à 50 % (contre 33,33 % initialement).
-
La réforme du Pacte Dutreil
Les députés ont adopté une série d’amendements qui proposent d’écarter les biens non professionnels des exonérations accordées par le pacte Dutreil sur la transmission des entreprises. Les députés ont aussi allongé la durée de détention minimale des actions par ceux à qui une entreprise est ainsi transmise. De six ans, celle-ci est portée à huit ans. Dernier changement, au moins l’un de ceux à qui l’entreprise est transmise devra être âgé de 18 à 60 ans.
La fiscalité immobilière
-
Un nouveau soutien à l’investissement immobilier
Le soutien aux investisseurs immobiliers se traduira par un nouveau dispositif d’incitation, plutôt qu’un statut spécifique de bailleur privé. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Un mécanisme de soutien à la rénovation énergétique des logements anciens est également prévu. Le doublement du déficit foncier sur le revenu global sera prorogé jusqu’à fin 2027. Le plafond sera porté à 21 400 euros, reportable sur huit ans au lieu de six.
-
Une exonération des dons familiaux aux primo accédants
Un abattement temporaire au titre des dons de sommes d’argent consentis dans un cadre familial a été voté. Cela concerne ainsi les arrière-grands-parents et arrière-petits-enfants, grands-parents et petits-enfants et parents et enfants. Ces donations peuvent aller jusqu’à 100 000 € par donateur, affectés à l’acquisition ou à la construction de la résidence principale. Les montants sont cependant limités à 300 000 € par enfant donataire.
-
Un allégement de la fiscalité sur les plus-values
Enfin, la durée de détention nécessaire pour bénéficier de l’exonération d’impôt sur la plus-value de cession d’une résidence secondaire passera de 22 à 17 ans.
Guillaume Lucchini alerte dans le Financial Times sur l’exode des capitaux français
Interrogé par les journalistes du Financial Times, Sarah White et Mercedes Ruehl, Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine, a livré son analyse sur la profonde inquiétude des grandes fortunes françaises face aux turbulences politiques et fiscales que traverse l’Hexagone.
Une instabilité politique persistante
Depuis l’annonce surprise, en juin 2024, de la dissolution de l’Assemblée nationale par Emmanuel Macron, la vie politique française a pris des allures d’imbroglio. Les élections législatives qui ont suivi ont accouché d’une chambre fragmentée, éclatée entre blocs antagonistes, où les alliances se font et se défont au gré des intérêts immédiats. Cette configuration rend l’adoption d’une ligne politique claire presque impossible. Le feuilleton du budget 2025 en a donné une illustration éclatante : incapable de rassembler une majorité, le gouvernement a dû recourir à une loi de finances exceptionnelle en début d’année 2025, signe de paralysie institutionnelle.
À cette incertitude s’ajoute la perspective d’un tour de vis fiscal. Le projet de budget 2026, déjà marqué par un déficit public annoncé à 4,6 % du PIB, prévoit de solliciter plus fortement encore les hauts revenus et les détenteurs de patrimoine. Sous l’impulsion de Sébastien Lecornu, fidèle allié du président, l’exécutif envisage à la fois de prolonger la contribution exceptionnelle sur les hauts revenus (CEHR) et d’instaurer une nouvelle taxe sur le patrimoine financier logé dans les holdings familiales. De quoi nourrir la méfiance des entrepreneurs et des grandes familles qui craignent d’être, une fois de plus, en première ligne pour renflouer les caisses de l’État.
Le Luxembourg et la Suisse, valeurs refuges
C’est dans ce climat d’instabilité politique et fiscale que les grandes fortunes françaises se tournent vers des solutions d’investissement hors de l’Hexagone. Selon Guillaume Lucchini pour le Financial Times, la tendance est nette : « La majorité des actifs que nous gérons ne sont plus en France. En matière de contrats d’assurance-vie au Luxembourg, le mouvement s’accélère réellement. »
Le Luxembourg séduit en effet par son régime d’assurance-vie particulièrement avantageux. Ces contrats offrent une grande souplesse dans la gestion des actifs, une protection renforcée des capitaux grâce au fameux « triangle de sécurité » – qui garantit la séparation stricte entre les avoirs des souscripteurs, la compagnie d’assurance et la banque dépositaire – ainsi qu’un large choix d’investissements accessibles à l’échelle européenne et internationale. Pour les familles fortunées, c’est l’assurance d’une diversification optimale et d’une protection accrue, tout en bénéficiant d’une fiscalité compétitive.
Mais le Grand-Duché n’est pas le seul à attirer ces flux financiers. La Suisse demeure une destination privilégiée. Comme le souligne Lucchini, « une somme folle de capital » y est actuellement transférée. La place helvétique, réputée pour la solidité de son système bancaire et la confidentialité de ses relations clients, conserve un pouvoir d’attraction intact. Au-delà de la stabilité politique et monétaire du pays, la Suisse propose une expertise de gestion de patrimoine parmi les plus sophistiquées au monde, ainsi qu’une palette d’outils de structuration internationale recherchés par les entrepreneurs et les investisseurs.
Projet de Loi de Finances pour 2026 : les mesures qui concernent votre patrimoine
Enfin ! Le gouvernement Lecornu II a levé le voile sur son projet de loi de finances pour 2026. Ce budget, très attendu, reprend dans ses grandes lignes le texte élaboré par François Bayrou avant sa chute politique.
Selon le Haut Conseil des finances publiques, les nouvelles mesures fiscales devraient générer 13,7 milliards d’euros de recettes supplémentaires, réparties entre entreprises et ménages.
L’objectif affiché est clair : réduire le déficit public. L'idée étant de le ramener de 5,4 % en 2025 à 4,7 % en 2026.
Les plus fortunés mis à contribution
L’essentiel de l’effort reposera sur les ménages les plus aisés. Le projet prévoit en effet la création d’une taxe sur le patrimoine financier, visant notamment les holdings, doublée d’un impôt complémentaire sur les très hauts revenus. Montant attendu : 2,5 milliards d’euros.
À ces mesures s’ajoutera la poursuite de la rationalisation des niches fiscales et sociales. Celle-ci devrait rapporter près de 5 milliards d’euros.
Certaines propositions alternatives, comme la mise en place d’une « taxe Zucman » sur les plus grandes fortunes, n’ont finalement pas été retenues. Le statut du bailleur privé ne verras pas non plus le jour. Les députés lui préférant un nouveau dispositif de soutien à l'investissement locatif.
Reste que la route s’annonce périlleuse. Dans un climat d’instabilité chronique, le gouvernement devra faire preuve d’une grande habileté pour maintenir sa trajectoire budgétaire. Les débats parlementaires promettent d’être houleux, et nul doute que le texte subira de nombreux amendements avant son adoption définitive, prévue au 31 décembre 2025.
Gel du barème de l’imposition sur le revenu ?
Le barème de l’IR est - habituellement - indexé chaque année sur l’inflation, afin de tenir compte des effets de la hausse des prix.
Pour assurer une contribution de chacun, les barèmes de l’impôt sur le revenu et de la CSG devaient etre maintenus en 2026 à leur niveau actuel. Cela aurait eu pour conséquences d’augmenter mécaniquement les impôts de certains ménages, et de rendre imposable de nouveaux ménages qui ne l’étaient pas. Le législateur attendait de 2,2 Md€ de cette disposition. Mais les députés ont décidé de revenir sur cette disposition. Le barème serait ainsi bien indexé sur l'inflation.
Suppression de l’abattement forfaitaire de 10 % pour les retraités ?
Le projet de loi de finances pour 2026 initial prévoyait de supprimer l’actuel abattement proportionnel de 10 % sur les pensions de retraite. Celui-ci sera toutefois remplacer par un abattement forfaitaire de 2 000 € pour un célibataire et 4 000 € pour un couple. Cette réforme devait en principe protéger les contribuables touchant les pensions les plus faibles. Mais par amendement, les députés ont choisi de ne pas appliquer cette disposition.
Création d’une taxe sur le patrimoine financier des holdings patrimoniales
Le gouvernement entend frapper au cœur des stratégies d’optimisation fiscale avec la mise en place d’une nouvelle taxe sur le patrimoine financier des holdings patrimoniales. Inspiré de dispositifs existant déjà aux États-Unis ou en Irlande, ce mécanisme vise à contrer la pratique des « cash box » : ces sociétés servant de réceptacle à des revenus non distribués, échappant ainsi à l’impôt.
Concrètement, la taxe s’appliquerait aux holdings dont l’activité est majoritairement patrimoniale, caractérisée par une prépondérance de revenus passifs, et dans lesquelles une personne physique – ou son cercle familial – détient au moins un tiers des droits.
Le budget préliminaire fixe le taux à 2 % de la valeur vénale des actifs non professionnels détenus dans ces holdings, à condition que leur bilan excède 5 millions d’euros. Seules les structures percevant plus de 50 % de revenus passifs seraient concernées, les actifs qualifiés d’« outils professionnels » restant exclus du dispositif.
Par souci d’équité, la taxe ne se limiterait pas aux holdings françaises : les résidents fiscaux de l’Hexagone détenant de telles structures à l’étranger seraient également redevables.
Selon les estimations de Bercy, près de 4 000 ménages vont etre concernés par cette mesure. Mais la complexité technique du dispositif, les risques de contentieux et les difficultés d’application suscitent déjà de vifs débats. Les discussions parlementaires s’annoncent donc déterminantes pour préciser les contours et la portée réelle de cette nouvelle fiscalité patrimoniale.
Prorogation de la contribution exceptionnelle sur les hauts revenus (CEHR)
Le gouvernement Lecornu II a confirmé, dans son projet de loi de finances pour 2026, la prorogation d’un an de la contribution différentielle sur les hauts revenus.
Instauré par la loi de finances pour 2025, ce dispositif vise à garantir un taux d’imposition effectif minimal de 20 % pour les contribuables les plus aisés. Il s’applique aux ménages dont le revenu annuel atteint au moins 250 000 euros pour une personne seule et 500 000 euros pour un couple.
Initialement conçue comme une mesure temporaire, limitée à l’année 2025, cette contribution exceptionnelle sera finalement maintenue en jusqu'à ce que le déficit public tombe en dessous de 3 % du PIB.
Réforme du statut des jeunes entreprises innovantes (JEI)
Le projet de loi de financement de la sécurité sociale introduit un resserrement des conditions d’accès au statut de jeune entreprise innovante (JEI). Désormais, la part des dépenses de recherche et développement (R&D) exigée dans la masse salariale pour bénéficier de ce régime passerait de 20 % à 25 %.
Cette modification, en apparence technique, aura des conséquences concrètes : elle devrait réduire le nombre de start-up éligibles à ce dispositif particulièrement prisé. Actuellement, près de 4 500 entreprises en bénéficient en France.
Elargissement du Dispositif « Coluche » en faveur des associations
Le gouvernement prévoit de doubler le plafond des dons éligibles au dispositif « Coluche », qui offre une réduction d’impôt de 75 %. Le plafond passerait ainsi de 1 000 à 2 000 euros par donateur.
Cette mesure vise à soutenir les associations d’intérêt général sans but lucratif œuvrant en faveur des plus démunis. Elle concernerait notamment les organismes qui accompagnent les personnes en difficulté, fournissent repas et soins médicaux, ou facilitent le relogement des victimes de violences domestiques.
Suppression de niches fiscales jugées inefficaces
Le projet de loi de finances pour 2026 prévoit la suppression de 23 niches fiscales, jugées « obsolètes ou inefficaces », parmi les 474 existantes. Certains dispositifs concernent un grand nombre de foyers.
• Réduction d’impôt pour frais de scolarité dans le secondaire et le supérieur
Aujourd’hui, les parents d’enfants au collège, au lycée ou dans l’enseignement supérieur bénéficient d’une réduction d’impôt de 61 €, 153 € ou 183 € selon le niveau d’études. Si cette réduction reste modeste pour chaque foyer, elle touche 4,5 millions de contribuables et coûte plus de 240 millions d’euros aux finances publiques. Le projet de loi de finances pour 2026 proposait donc de la supprimer. Mais l'Assemblée nationale est revenue sur ce projet. En l'état actuel des choses, cette réduction d'impôt est donc maintenue.
• Défiscalisation des indemnités journalières pour affection longue durée (ALD)
Les malades reconnus en ALD bénéficient d’une prise en charge intégrale par l’Assurance Maladie. Actuellement, en cas d’arrêt maladie, ils peuvent déduire de leur impôt sur le revenu l’intégralité des indemnités journalières versées par la Sécurité sociale, un avantage fiscal représentant 700 millions d’euros pour l’État. Le projet de loi prévoyait la suppression de cette exonération. Par amendement, les députés ont finalement maintenu la défiscalisation de ces indemnités journalières.
• Crédits d’impôts pour la formation des chefs d’entreprise et pour le rachat d’une entreprise par ses salariés
• Déductions des dépenses engagées par les sportifs professionnels pour leur reconversion
Ces mesures s’inscrivent dans une logique de rationalisation fiscale et de maîtrise des dépenses publiques. Mais elles devraient susciter aussi de vifs débats, tant elles touchent des catégories de contribuables très diverses.
Suspension de la réforme des retraites
Le gouvernement Lecornu a annoncé la suspension de la réforme des retraites jusqu’en janvier 2028. Concrètement, cela signifie aucun relèvement de l’âge légal de départ ni allongement de la durée d’assurance pendant cette période.
Cette pause, si elle répond à des préoccupations sociales fortes, aura cependant un coût estimé à 1,8 milliard d’euros d’ici 2027.
Le statut du bailleur privé ne verra pas le jour
Écarté lors de la présentation du projet de loi de finances pour 2026, le statut du bailleur privé ne verra finalement pas le jour. Les députés lui préférant un nouveau dispositif d’incitation. À partir du 1er janvier 2026 et jusqu’au 31 décembre 2028, les particuliers acquérant un bien neuf ou en VEFA pour le louer en nu à une personne extérieure à leur foyer fiscal pourront amortir 2 % du prix d’acquisition (dans la limite de 5 000 euros par an et par foyer fiscal). Les biens doivent être loués sous deux ans, pour au moins neuf ans, avec possibilité de prolongation de l’amortissement.
Contribution additionnelle sur certains avantages sociaux
Le projet de loi de finances 2026 prévoit également de taxer certains avantages accordés par les employeurs. Sont concernées les sommes versées sous forme de titres-restaurant, de chèques vacances, de chèques cadeaux ou d’autres avantages sociaux et culturels.
Le législateur appliquerait ainsi une contribution patronale additionnelle de 8 % à ces dispositifs.
Projet de Loi de Finances pour 2026
Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
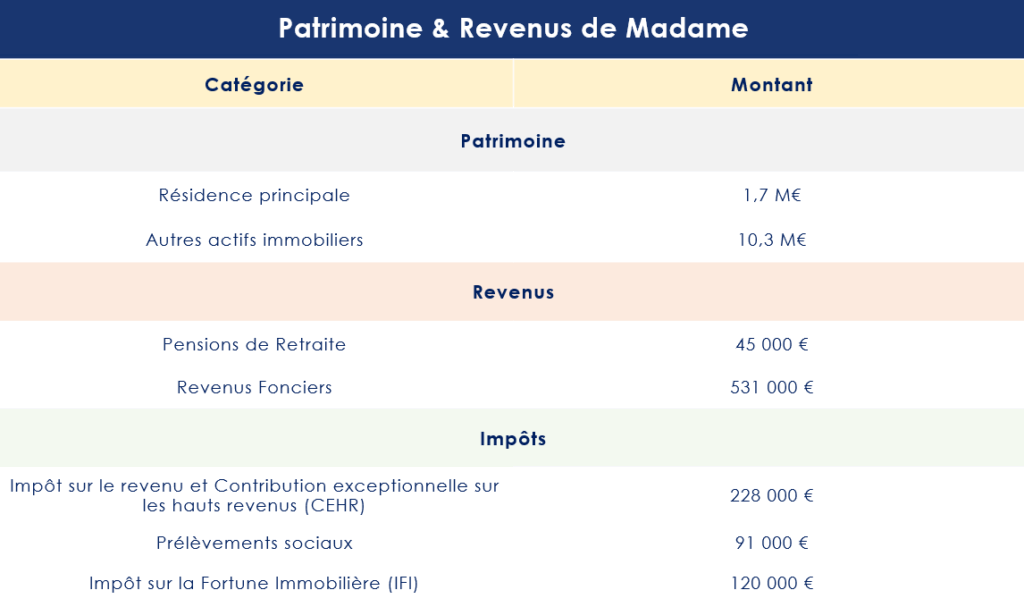
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
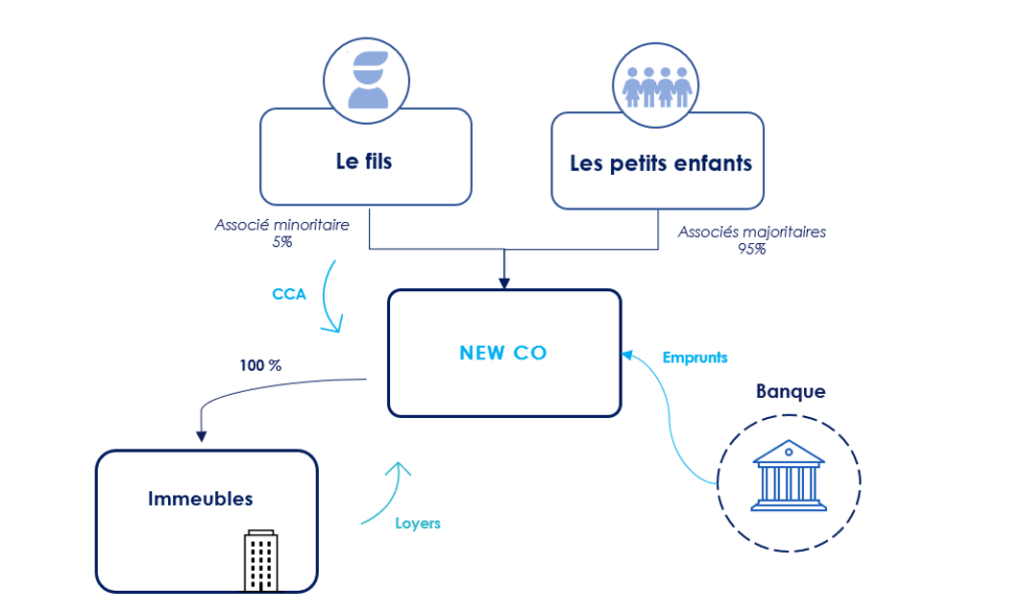
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
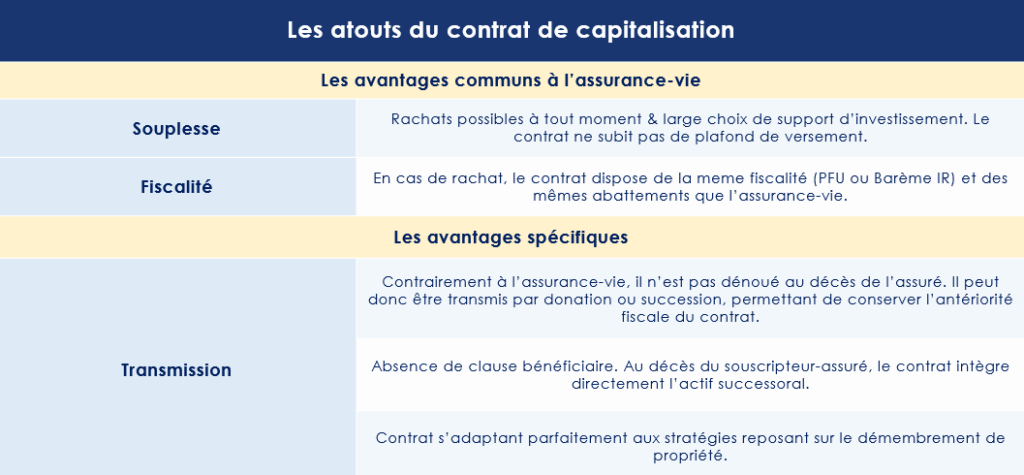
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.

Mistral AI : 1,7 milliard d’euros pour bâtir un champion européen de l’intelligence artificielle
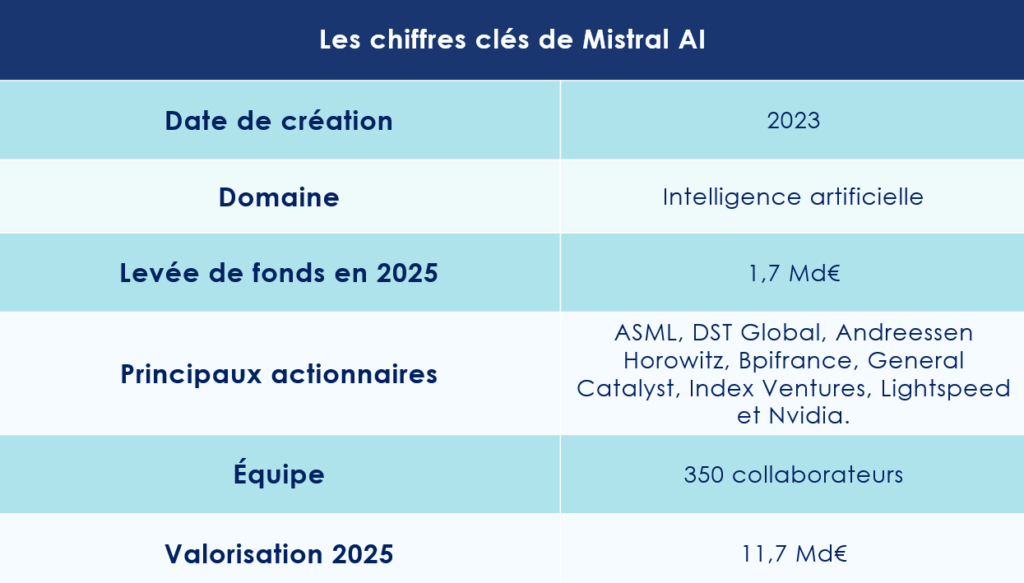
La pépite française de l’IA, Mistral AI, vient de conclure une levée de fonds historique de 1,7 milliard d’euros, portant sa valorisation à 11,7 milliards. Une ascension fulgurante pour une entreprise fondée il y a à peine deux ans.
Une trajectoire fulgurante
Créée en 2023 par Arthur Mensch, Guillaume Lample et Timothée Lacroix – trois chercheurs passés par les prestigieux laboratoires de Meta et Google DeepMind – Mistral AI s’est rapidement imposée comme l’alternative européenne crédible face aux géants américains de l’intelligence artificielle.
La start-up s’est distinguée par ses modèles de langage à la fois performants, économes en énergie et proposés en open source. Auprès du grand public, elle s’est fait connaître grâce à Le Chat, son chatbot maison, concurrent direct de ChatGPT.
Plus récemment, elle a dévoilé une offre d’infrastructures européennes destinées à accompagner le déploiement de modèles d’IA à grande échelle.
En seulement deux ans, Mistral AI compte déjà 350 collaborateurs répartis dans six bureaux à travers le monde.
Une levée de fonds hors norme
Dès sa première année d’existence, la jeune pousse avait frappé fort : 105 millions d’euros levés en juin 2023, suivis de 385 millions en décembre. L’année suivante, une série B à 600 millions confirmait l’appétit des investisseurs.
Avec ce nouveau tour de table – une série C record à 1,7 milliard d’euros – Mistral entre désormais dans la cour des grands : celle des décacornes, ces entreprises valorisées entre 10 et 50 milliards de dollars. Une première pour une start-up française.
L’opération a été menée par ASML Holding NV, le géant néerlandais des équipements pour semi-conducteurs, rejoint par DST Global ainsi que les investisseurs historiques : Andreessen Horowitz, Bpifrance, General Catalyst, Index Ventures, Lightspeed et Nvidia.
Ces capitaux doivent permettre à Mistral de poursuivre ses recherches de pointe et de relever les défis technologiques majeurs des prochaines décennies.
Une alliance stratégique avec ASML
L’entrée d’ASML au capital marque un tournant. Le groupe néerlandais, acteur incontournable de la lithographie pour semi-conducteurs, a investi à lui seul 1,3 milliard d’euros.
« Cette alliance vise à générer une forte valeur ajoutée pour nos clients grâce à des solutions innovantes dopées à l’IA et ouvrira la voie à de nouveaux axes de recherche », a souligné Christophe Fouquet, CEO d’ASML.
À l’issue de l’opération, le groupe détient environ 11 % du capital et siège désormais au conseil d’administration de Mistral. Arthur Mensch salue de son côté un partenariat de cinq ans qui doit permettre de « sortir l’intelligence artificielle des laboratoires pour l’appliquer aux technologies les plus avancées ».
Cette collaboration s’inscrit ainsi dans une stratégie plus large : Mistral avait déjà noué quelques mois plus tôt un partenariat avec Nvidia pour développer une plateforme de cloud et un projet de data center géant en Île-de-France, en association avec le fonds d’investissement émirati MGX. L’objectif : proposer aux entreprises et administrations une infrastructure IA complète, de la puissance de calcul aux API en passant par les services managés.
Des ambitions colossales, mais un chemin ardu
Pour la première fois, Mistral a dévoilé ses chiffres financiers : des revenus annualisés de 300 millions d’euros, dont 20 % réalisés aux États-Unis, et un carnet de commandes atteignant 1,4 milliard.
Mais la route vers la rentabilité reste longue. « Il faut que la société atteigne 500 millions de chiffre d’affaires en 2025 », a rappelé Nicolas Dufourcq, directeur général de Bpifrance. « Le sujet, ce sont les revenus : tout le monde doit travailler avec Mistral. »
En parallèle, la concurrence s’intensifie. Anthropic, créateur du modèle Claude, vient de lever 11 milliards d’euros, portant sa valorisation à près de 156 milliards – dix fois plus que Mistral. Même constat du côté d’OpenAI, leader incontesté du secteur, qui malgré sa position dominante affiche encore plusieurs milliards de pertes annuelles (5 milliards en 2024).
Autrement dit, même pour les géants américains, la rentabilité demeure un mirage. Pour Mistral, la partie ne fait - en réalité - que commencer.
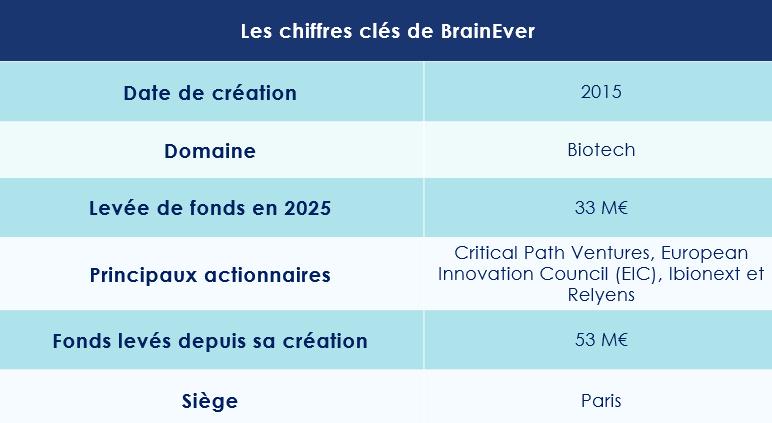
BrainEver lève 33 M€ pour combattre la maladie de Charcot
La biotech française BrainEver vient de franchir une étape décisive dans sa croissance en réalisant une levée de fonds en série B de 33 millions d’euros. Une opération qui doit lui permettre de lancer ses premiers essais cliniques chez l’homme dès fin 2025. Objectif : trouver enfin un traitement contre la terrible maladie de Charcot.
Une lueur d’espoir face à une maladie sans issue
La sclérose latérale amyotrophique (SLA), plus connue sous le nom de maladie de Charcot, touche environ 250 000 patients dans le monde. Implacable, elle entraîne la dégénérescence progressive des neurones moteurs, privant peu à peu les malades de la marche, de la parole, de la déglutition… jusqu’à la respiration. Aujourd’hui, aucune thérapie curative n’existe.
Et pourtant, une start-up française fait renaître l’espoir. Fondée en 2015 par Bernard Gilly, aujourd’hui CEO, et le professeur Alain Prochiantz (Collège de France), BrainEver s’est donné pour mission de s’attaquer aux maladies neurodégénératives liées à l’âge : SLA, Parkinson, glaucome. Son approche repose sur des années de recherches menées au Collège de France et au CNRS.
Des résultats précliniques prometteurs
Au cœur de ses travaux, un projet baptisé BREN02 : le développement d’une homéoprotéine recombinante humaine, l’Engrailed-1 (hEN1). Les premiers tests sur modèles animaux – souris et primates – se sont ainsi révélés spectaculairement encourageants.
« La maladie de Charcot est liée à un vieillissement anormal de certains neurones impliqués dans le fonctionnement musculaire », explique Bernard Gilly au Figaro. « L’idée est d’injecter aux patients cette protéine, capable de rajeunir les neurones et de leur rendre un fonctionnement normal. »
Une seule injection suffirait à rajeunir les motoneurones de trois mois chez la souris – un effet considérable, quand on sait que leur espérance de vie moyenne est de 36 mois. Mieux encore : l’opération peut être répétée.
Une levée de fonds stratégique
Dans un climat économique peu favorable aux start-up françaises de la deeptech, BrainEver réussit un tour de force. Elle concrétise une levée de fonds supérieure à 30 M€. Une opération menée par Critical Path Ventures et le Conseil européen de l’innovation (EIC). Elle attire aussi les investisseurs historiques Ibionext et Relyens. C’est une deuxième levée importante après celle de 2015. Cette année-là, BrainEver avait obtenu près de 20 millions d’euros grâce à Bpifrance Life Sciences Venture.
« Ce financement est essentiel », explique Bernard Gilly. « Il nous aide à préparer l’essai clinique et accélère la validation de notre approche thérapeutique sur la SLA. Il redonne aussi de l’espoir aux patients », ajoute-t-il. « Dans un marché contraint, il confirme la solidité scientifique de notre projet. Il valide également la pertinence de notre stratégie. »
Vers de nouvelles applications
Outre la SLA, BrainEver veut étendre ses recherches à d’autres maladies neurodégénératives. Cela inclut la maladie de Parkinson et certaines dégénérescences rétiniennes. Ces travaux sont menés dans un laboratoire commun avec le Collège de France, le CNRS et l’INSERM.
Un premier essai clinique de phase I/II doit débuter avant la fin de l’année. Il sera conduit à l’université d’Utrecht, centre européen de référence pour la lutte contre la SLA.
Là où tout semblait perdu, la science ouvre, une nouvelle fois, une brèche vers les espoirs les plus insensés.
Transmission et cash-out : les coulisses d’un OBO réussi
Récemment, un couple d’entrepreneurs est venu frapper à la porte de notre multi family office indépendant dans le but de réaliser un état des lieux complet de leur situation patrimoniale. L’objectif était double : restructurer leur patrimoine pour mieux en organiser la transmission à leurs enfants, tout en optimisant leur fiscalité globale.
Un couple à la recherche d'un conseil indépendant
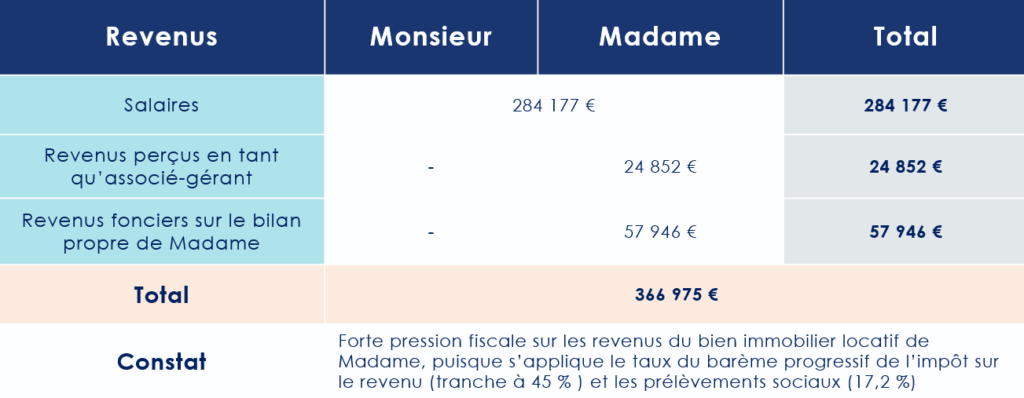
Le couple, marié sous le régime de la séparation de biens et parent de deux enfants, dispose d’un patrimoine conséquent : un revenu fiscal de référence avoisinant de près de 400 000 euros annuels (dont 81 000 € de revenus fonciers), un patrimoine immobilier évalué à près de 7 millions d’euros (à la fois en biens de jouissance et en immobilier locatif.
Madame, associée-gérante de plusieurs structures, est également propriétaire d’un immeuble de rapport détenu depuis plus de 30 ans dans le cadre d’une transmission familiale et valorisée à près de 1 millions d’euros. Monsieur, salarié et actionnaire d’une entreprise, détient également des participations. La valeur des actifs professionnels du couple étant supérieure à 6 millions d’euros.
Un emprunt étant également en cours dans le cadre de l’acquisition de leur résidence principale. 500 000 € restant à payer.
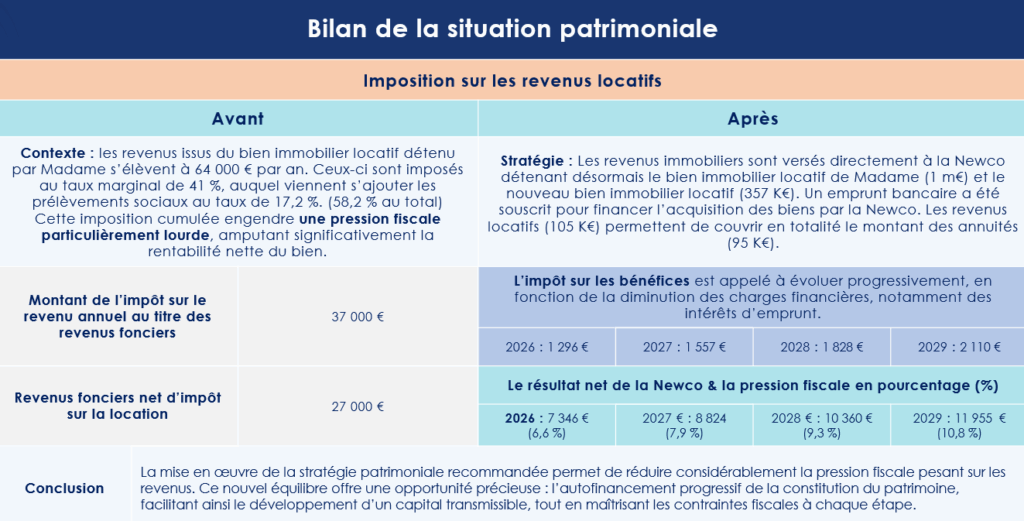
Au regard de l’organisation de leur patrimoine, le couple subit une pression fiscale importante sur leurs revenus fonciers (voir le tableau ci-dessous). Leurs revenus professionnels suffisent tout juste à maintenir leur train de vie, déjà grevé par la fiscalité liée à leurs revenus fonciers — impôt sur le revenu et impôt sur la fortune immobilière. Surtout, le couple n’a pas la volonté d’accroître les revenus issus de leur activité professionnelle.
Autre enjeu majeur : leur patrimoine professionnel se révèle largement illiquide. Les entrepreneurs ne souhaitant, en effet, absolument pas céder ses actifs. Dès lors, leurs leviers de liquidité résident dans leur patrimoine immobilier, seul véritable actif monétisable.
Un « OBO » pensé dans l’intérêt de la famille
Madame envisageait l’acquisition d’un nouvel actif locatif, un pied à terre à Paris, d’une valeur de 500 000 €. Pour ce bien, une promesse d’achat a déjà été signée. Cet actif dispose déjà d’un contrat de location en cours de validation, pour un montant de loyer net annuel de 39 000 €.
-
Les objectifs du couple
Le couple souhaite saisir l’occasion pour desserrer l’étau fiscal qui pèse sur eux. Leur objectif : réorganiser leurs revenus immobiliers de manière à les encapsuler, afin de réduire la pression des impôts et, par ricochet, d’améliorer leur confort de vie.
Madame souhaitait également anticiper la transmission de ce pied à terre à Paris, ainsi que le bien immobilier d’une valeur d’1 million d’euros dont elle était seule propriétaire, à ses enfants.
À partir de ces éléments, les équipes de Scala Patrimoine ont initié une réflexion patrimoniale approfondie, en menant un audit complet. Ce diagnostic a permis d’évaluer la valeur précise des actifs immobiliers, d’analyser les flux locatifs générés (revenus, charges, taxes foncières, résultats d’exploitation…) et de modéliser les différents scénarios de financement.
L’objectif : projeter la faisabilité d’une opération de type Owner Buy Out (OBO) au travers d’une structure optimisée, tout en sécurisant les flux de trésorerie futurs et en assurant la pérennité de la transmission.
-
Les atouts de l'assurance-vie
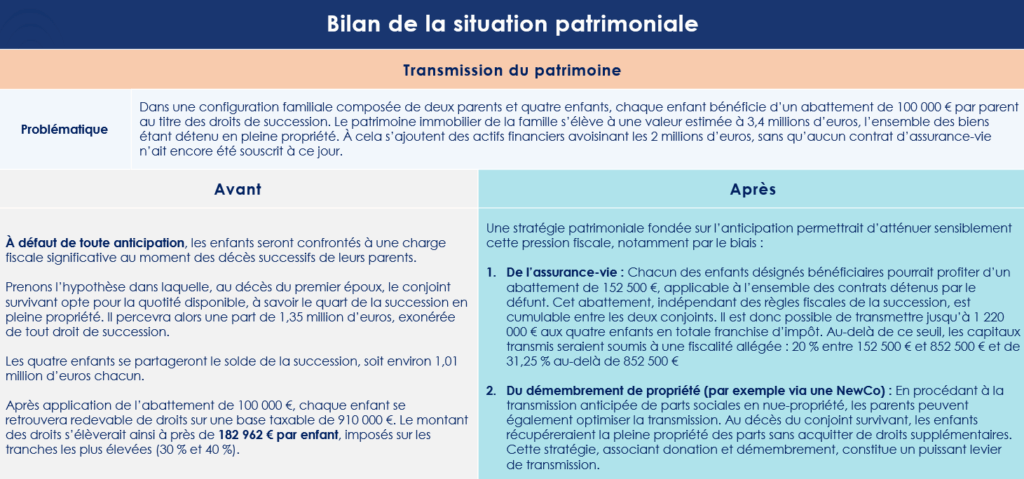
L’immobilier de rapport détenu par Madame devient ainsi une véritable clé de voûte : il permet de dégager des liquidités afin d’offrir à la famille un matelas de sécurité, tout en ouvrant la voie aux atouts de l’assurance-vie. Abattements fiscaux réservés aux bénéficiaires et optimisation de la transmission du patrimoine en font un instrument stratégique, à la croisée des chemins entre la protection immédiate de la famille et la préparation de l’avenir.
L’assurance vie permet, en effet, de transmettre un capital avec une fiscalité avantageuse à destination de ses enfants : abattement de 152 500 € par bénéficiaire pour les primes versées avant 70 ans, puis 30 500 € global après 70 ans, hors succession.
Un OBO patrimoniale « autofinancée »
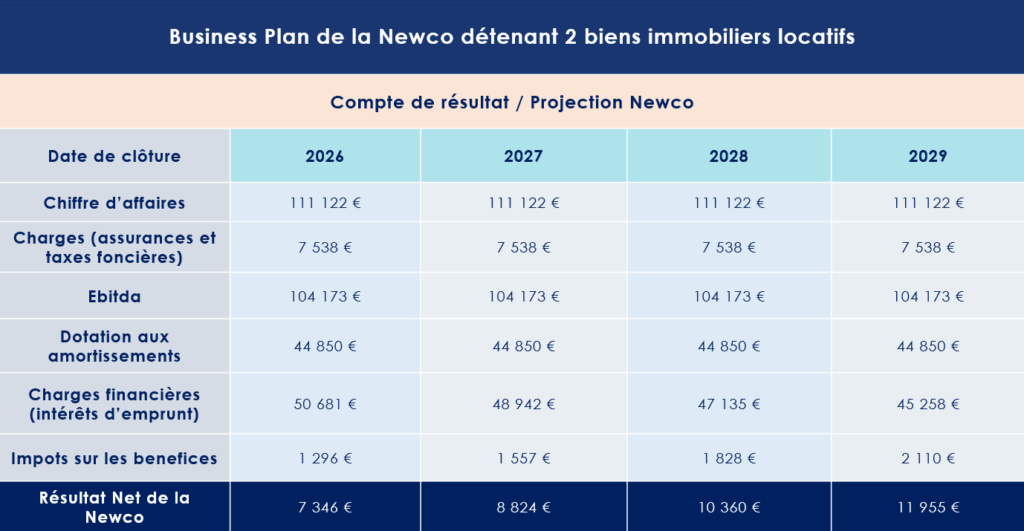
Le schéma retenu prévoit la création d’une Newco, une société civile immobilière (SCI) soumise à l’impôt sur les sociétés, détenue à parts égales par Madame et Monsieur. Cette société a pour vocation d’acquérir à la fois la maison actuellement détenue par Madame, ainsi qu’un nouvel actif immobilier locatif. Cette classe d’actifs présente en outre l’avantage de pouvoir être restructurée grâce à l’effet de levier, offrant ainsi des perspectives d’optimisation et de dynamisation du patrimoine.
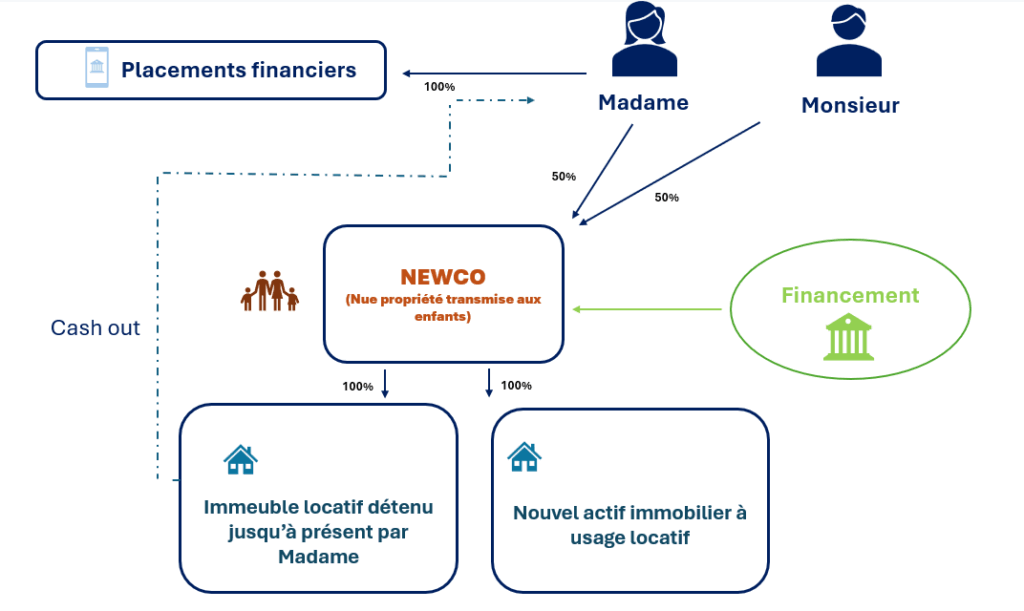
La Newco lèvera un financement bancaire amortissable sur 20 ans à hauteur de 1,3 Million d’euros, dont le remboursement sera assuré par les revenus locatifs générés (104 000 € nets annuels). Ce schéma d’autofinancement, basé sur des annuités de 95 000 €, affiche un ratio LTV (loyers/annuités) de 108 %.
Cette opération a ainsi été conçue dans la perspective d’un rendement locatif attractif, avoisinant les 10 %, dans un cadre de location commerciale optimisé. À l’occasion du cash-out, Madame disposera d’une somme conséquente qu’elle pourra, si nécessaire, injecter en compte courant d’associé afin de soutenir le besoin en fonds de roulement de la société. Une stratégie qui vient ainsi renforcer la solidité du projet et en garantir l’autofinancement.
L'OBO : un outil pour une transmission patrimoniale anticipée
L’OBO a été pensé dans l’intérêt de la famille.
L’un des aspects clés de cette opération est son anticipation de la transmission. Une fois la structuration achevée, une donation en nue-propriété de 90 % des parts sociales de la Newco se concrétisera au profit des enfants.
Les enfants posséderont 90% la nue-propriété de la Newco, Monsieur et Madame conserveront chacun : 45% en usufruit et 5% en pleine propriété.
Grâce à un actif valorisé à 1,3 million d’euros et une dette équivalente, la valorisation nette de la société sera nulle. Cette mécanique permet une transmission sans frottement fiscal significatif, tout en assurant la conservation du pouvoir de gestion par les parents via l’usufruit.
Un accompagnement global et indépendant par Scala Patrimoine
Tout au long du processus, les équipes de Scala Patrimoine ont assuré un accompagnement rigoureux, structuré et indépendant, de la phase de conseil jusqu’à la mise en œuvre opérationnelle. Appels d’offres bancaires, modélisations financières, coordination des interlocuteurs, centralisation des échanges, sélection des meilleures offres de financement : le multi family office a pris en charge l’intégralité de la structuration, offrant à ses clients un projet « clés en main », sécurisé.
Dans cette mission à forte valeur ajoutée, l’indépendance de Scala Patrimoine a permis de garantir une approche totalement libre de tout conflit d’intérêts, centrée exclusivement sur les objectifs des clients : transmission, optimisation fiscale, diversification patrimoniale et sécurisation du futur.