
Private Equity : Les 10 conseils clés pour sélectionner un fonds d’investissement performant
Le capital-investissement, ou private equity, est un pilier incontournable du financement de l’économie française. Aujourd’hui, ce sont plus de 2 900 start-ups, PME et ETI qui ont bénéficié, en 2024, de l’accompagnement de ces fonds dans l’hexagone, accélérant leur développement, soutenant leur transformation, et souvent, réinventant leur avenir.
Plébiscité par les investisseurs institutionnels et privés pour son profil rendement/risque attractif, le private equity séduit autant par son impact sociétal que par sa capacité à créer de la valeur sur le long terme. Sur les deux dernières décennies, les rendements générés par les fonds de private equity ont surpassé ceux de l’indice S&P 500, démontrant leur potentiel sur des cycles économiques variés.
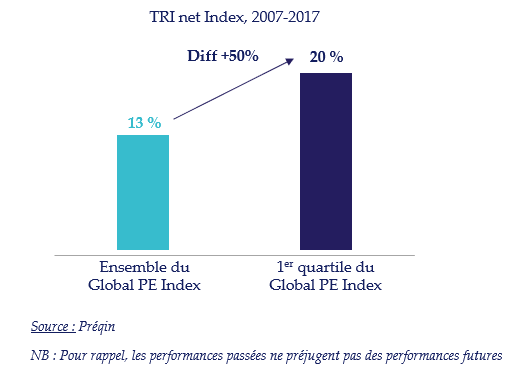
Mais derrière cette performance moyenne flatteuse, se cache une réalité plus nuancée : la dispersion des rendements entre les fonds est significative. Selon le TRI Net Index sur la période 2007-2017, les fonds ont affiché une performance moyenne de 13 % par an. Cependant, les fonds du premier quartile ont, quant à eux, atteint près de 20 % ! Une différence majeure, d’autant plus critique que le marché mondial compte aujourd’hui plus de 5 000 fonds.
Dans ce contexte, bien choisir son fonds de private equity n’est pas une option : c’est une nécessité. Voici les principaux critères à considérer pour bâtir une allocation pertinente et sélectionner les gestionnaires les plus performants.
1. Un processus de sélection rigoureux et structuré
Avant toute chose, nous pensons qu’il est impératif de mettre en place un cadre méthodique d’analyse, permettant d’identifier les fonds les plus prometteurs selon des critères objectifs et comparables. Ce travail en amont est, à notre sens, la clef d’une performance durable.
2. Une stratégie d’investissement claire et cohérente
Le discours du gestionnaire doit être étayé par une stratégie d’investissement compréhensible, ciblée et réaliste : types de sociétés visées, approche de création de valeur, leviers d’accompagnement, et horizon de sortie. La cohérence entre les intentions affichées et la réalité opérationnelle est un gage de sérieux.
3. La solidité et l’expérience des équipes
La performance d’un fonds dépend étroitement de la qualité humaine et technique de son équipe de gestion. Privilégiez des équipes stables, ayant traversé plusieurs cycles économiques, y compris des périodes de turbulence. Leur capacité à réagir en temps de crise est souvent un indicateur plus fiable que leur performance en période de croissance.
Regardez aussi la composition des équipes : diversité des profils, présence d’un risk manager, existence d’un comité d’investissement structuré, ou d’un comité consultatif indépendant.
4. Le track record : des résultats qui parlent (souvent) d’eux-mêmes
Un historique de performance solide et récurrente témoigne d’un savoir-faire avéré. Mais ne vous arrêtez pas au chiffre brut : analysez la provenance des performances (levier financier, part de la croissance organique, multiple de sortie …), la cohérence stratégique et la capacité du fonds à répliquer sa réussite.
5. L’alignement des intérêts : une priorité absolue
Pour s’assurer de l’alignement des intérêts, entre les gérants, l’entreprise et les investisseurs rien de mieux que d’analyser les mécanismes de carried interest. C’est-à-dire la part de la plus-value reversée aux équipes de gestion en cas de succès. Ce mécanisme doit inciter les gestionnaires à maximiser la performance, tout en veillant à ce que leur rémunération reste en cohérence avec celle des investisseurs (limited partners).
6. La qualité du sourcing et du suivi des participations
Un bon fonds repose sur sa capacité à sourcer des opportunités uniques, hors des circuits concurrentiels. Cela suppose un réseau actif, une équipe dédiée au sourcing, et une distinction claire entre les équipes d’investissement et celles en charge du suivi post-acquisition. La qualité du suivi et de l’accompagnement des participations fait souvent la différence.
7. Une politique ESG robuste et sincère
L’intégration des critères environnementaux, sociaux et de gouvernance (ESG) est aujourd’hui un critère non négociable. Elle reflète non seulement la responsabilité du gestionnaire, mais également sa capacité à anticiper les risques extra-financiers. Préférez les fonds dont l’approche ESG est rigoureuse, documentée et réellement intégrée à la stratégie.
8. La transparence et la qualité du reporting
Le reporting ne doit pas se limiter à des tableaux de chiffres trimestriels. Un reporting de qualité vous offre une vision claire sur la performance, les risques, les valorisations, et les perspectives du portefeuille. La fréquence et la clarté de la communication sont le reflet du professionnalisme du gestionnaire.
9. L'anticipation des scénarios défavorables
Interrogez-vous sur la capacité du fonds à gérer des entreprises en difficulté : quelles sont les procédures mises en place ? Quelle est la flexibilité offerte en cas de retournement ? Quelles sont les conditions de sortie anticipée ? Ces éléments, souvent négligés, peuvent s’avérer cruciaux.
10. La diversification : levier de résilience
Votre portefeuille doit intégrer une diversification sectorielle, géographique et stratégique, en sélectionnant des fonds opérant sur différents segments : capital-risque, capital-développement, LBO large cap, infrastructure, fonds secondaires, fonds de dettes privées… Une approche multi-fonds ou multi-stratégies permet d'amortir les cycles économiques et sectoriels.
Conclusion
Le private equity peut offrir des rendements exceptionnels. Mais ce potentiel ne se réalise pleinement qu’avec une sélection rigoureuse des fonds, un processus méthodique, et une connaissance fine des enjeux propres à cette classe d’actifs.
Enfin, votre allocation doit refléter votre profil de risque, la taille de vos actifs financiers, votre horizon d’investissement et, éventuellement, vos convictions sectorielles. Le private equity est un placement long terme, illiquide, et sélectif : il ne se conçoit qu’avec une vision stratégique.
Il est à ce titre essentiel de se faire accompagner par un professionnel expérimenté, ayant une vision globale de la gestion de patrimoine.

Animaj : quand l’IA révolutionne le monde de l’animation
Pendant des années, le Club Dorothée ou encore Les Minikeums ont bercé les matinées d’une génération d’enfants, petits et grands, rythmant leurs semaines avec des héros hauts en couleur.
Aujourd’hui, ces rendez-vous cathodiques nostalgiques ont laissé place à d'autres modes de consommation : YouTube est désormais le terrain de jeu des jeunes téléspectateurs, qui y retrouvent leurs personnages favoris, à la demande, sans contrainte horaire.
C’est dans cette dynamique qu’émerge Animaj, une start-up qui surfe habilement sur cette nouvelle vague.
Animaj, au croisement de l’IA et de l’enfance
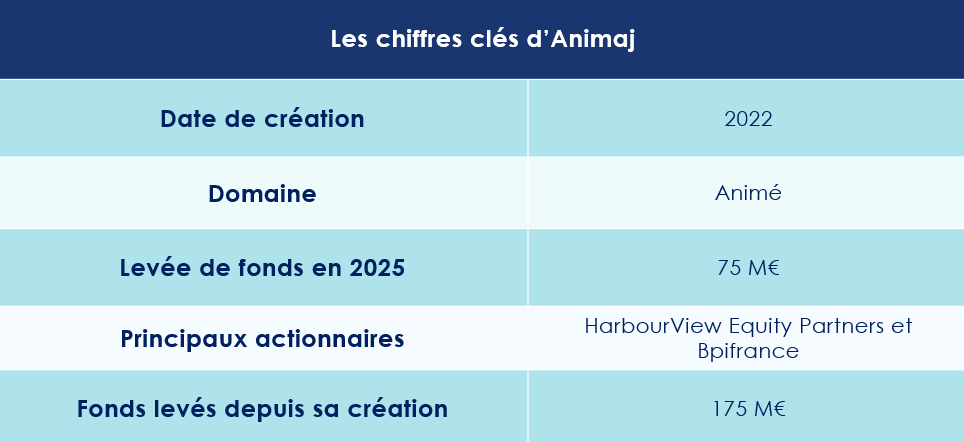
Fondée en 2022 par Sixte de Vauplane, ancien PDG de la foodtech Nestor, Animaj s’est donnée pour mission de réinventer l’univers audiovisuel pour enfants. Son modèle repose sur un principe audacieux : racheter des franchises existantes à fort potentiel sur YouTube, les moderniser, et les décliner en franchises multi-formats – séries premium, clips musicaux, jeux vidéo, expériences interactives, ou encore produits dérivés.
Au cœur de cette stratégie : l’intelligence artificielle, utilisée à grande échelle pour accélérer la production, en réduire les coûts, et offrir des contenus plus attractifs. « Ce qui nous intéresse, ce n’est pas de créer un autre studio », confie Sixte de Vauplane. « C’est de repenser le modèle, du script jusqu’à la diffusion, en intégrant l’IA partout où elle apporte une réelle valeur ajoutée à nos artistes. » Selon la start-up, l'IA permettrait, en effet, de réduire jusqu'à 85 % les délais de production.
Des franchises au succès planétaire
Parmi les marques passées dans le giron d’Animaj figurent Kidibli, HeyKids, et plus récemment Pocoyo, célèbre série d’animation espagnole dont certains épisodes cumulent plusieurs millions de vues.
« Nous avons prouvé notre capacité à devenir l’un des acteurs majeurs sur YouTube, dans le segment kids & family », affirme fièrement Sixte de Vauplane.
Et les chiffres lui donnent raison : Animaj est aujourd’hui le premier acteur européen sur YouTube Kids, avec plus de 22 milliards de vues par an et 242 millions d’utilisateurs uniques chaque mois.
Un modèle économique fondé sur la diversification
L’entreprise entend bien monétiser cette popularité. Son modèle économique repose sur les revenus publicitaires générés par YouTube, Spotify ou Apple Music. Mais aussi sur les contrats de licence passés avec des plateformes telles que Netflix ou Disney+. Plus récemment, la vente de produits dérivés est venue compléter ses sources de revenus.
Les contenus développés ou propulsés par Animaj sont aujourd’hui disponibles sur plus de 100 plateformes dans le monde entier. HeyKids, la marque la plus puissance de la firme, est disponible en 22 langues.
« Notre modèle est très capitalistique », admet Sixte de Vauplane. « Mais en misant sur des propriétés intellectuelles déjà existantes et dotées d’une audience en forte croissance, le risque reste mesuré. »
Une ambition internationale pour Animaj
Présente à Paris, Londres et Madrid, la jeune pousse ne compte pas s’arrêter là. En 2022, elle levait 100 millions d’euros dans une opération mêlant dette et capital. Aujourd’hui, elle annonce une nouvelle levée de 75 millions d’euros. Cette opération fut menée par Bpifrance et HarbourView Equity Partners, pour accélérer son développement, notamment à l’international.
Cette série B porte le total des financements levés à plus de 175 millions d’euros. Des investisseurs prestigieux tels que J.P. Morgan, Bootstrap, Left Lane, XAnge, Daphni, Marquee Ventures, mais aussi Kima Ventures (le fonds de Xavier Niel) et Motier Ventures (le family office des propriétaires des Galeries Lafayette), soutiennent déjà la société.
Employant actuellement une soixantaine de collaborateurs, Animaj s’apprête à annoncer le rachat d’une nouvelle franchise. Selon certaines indiscrétions, la firme travaille déjà sur son premier long-métrage.
Avec des marchés clés comme les États-Unis, le Mexique, le Brésil ou l’Argentine, Animaj prépare désormais son implantation outre-Atlantique. L’ouverture d’un bureau en Amérique du Nord figure parmi les priorités de Sixte de Vauplane dans les mois à venir.
Oui, décidément, l’animé, c’est l’Amérique !
Quelles performances attendre pour le private equity ?
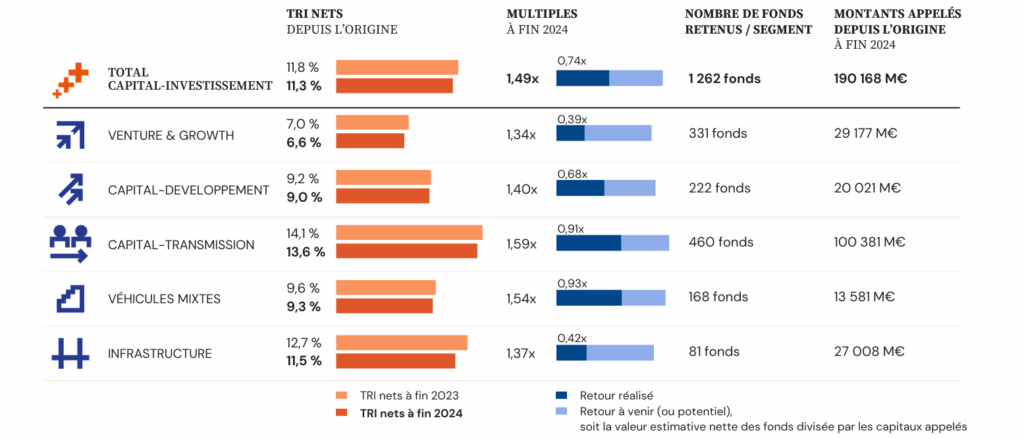
L’association France Invest, qui réunit les professionnels du capital-investissement, et le cabinet EY, spécialiste de l’audit et du conseil, ont dévoilé leur dernière étude sur la performance des fonds français de private equity. Ce rapport, fondé sur l’analyse de 1 262 véhicules d’investissement, dresse un état des lieux complet du secteur.
Malgré un contexte économique incertain et des vents contraires persistants, la classe d’actifs maintient des performances globalement solides, témoignant de sa résilience face aux aléas conjoncturels.
Le capital-investissement : catalyseur des grandes mutations de l’entreprise
Le capital-investissement, ou private equity, désigne l’ensemble des opérations consistant à prendre des participations au capital de sociétés non cotées. Ces investissements, portés par des gérants spécialisés, visent la création de plus-values significatives sur le moyen et long terme.
Cette classe d’actifs accompagne l’entreprise dans ses phases les plus structurantes : de la création à la transmission, en passant par le développement. Ces étapes, souvent synonymes de bouleversements stratégiques, révèlent souvent tout le potentiel de croissance de la société.
Le capital-investissement se décline ainsi en trois grandes catégories :
- Le venture & growth capital cible les jeunes pousses innovantes ou entreprises en forte croissance.
- Le capital-développement accompagne des PME ambitieuses souhaitant franchir un cap stratégique.
- Le capital-transmission (LBO) s’adresse aux sociétés matures dont les actionnaires souhaitent céder tout ou partie de leur participation, souvent dans une logique de succession ou de réorganisation du capital.
Une performance au rendez-vous
Dans un contexte économique incertain, marqué notamment par les menaces de Donald Trump sur de nouveaux droits de douane susceptibles d’ébranler le commerce mondial, le capital-investissement français confirme sa solidité.
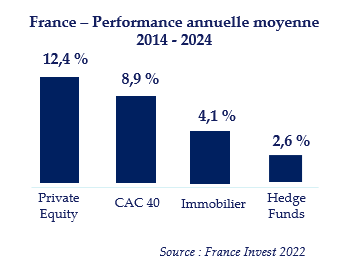
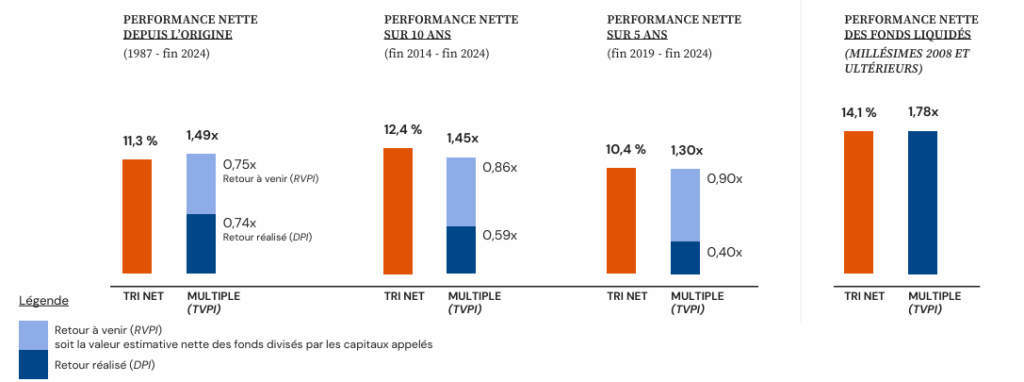
Fin 2024, ses rendements s’établissent à 11,3 % nets par an depuis l’origine et à 12,4 % sur dix ans, après frais de gestion et carried interest.
À moyen terme, les performances restent soutenues, atteignant 10,4 % nets par an sur cinq ans. Sur la dernière décennie, le capital-investissement surclasse nettement les autres grandes classes d’actifs : le CAC 40 affiche la meme période une performance annualisé de + 8,9 % et l’immobilier de + 4,1 %.
Comment expliquer cette résilience ?
Plusieurs facteurs concourent à la stabilité des performances du capital-investissement.
D’abord, le non-coté échappe par nature aux soubresauts immédiats des marchés financiers. À l’abri des fluctuations erratiques et des mouvements de panique propres aux marchés côtés, il bénéficie d’un capital stable, qui permet aux gérants de déployer une stratégie de long terme et de traverser les cycles économiques avec sérénité.
« L’alignement des intérêts entre investisseurs et équipes de gestion joue également un rôle clé. Grâce au mécanisme du carried interest, qui lie directement la rémunération des gérants à la performance des fonds, ces derniers sont incités à créer une valeur pérenne, fondée sur la croissance réelle des entreprises accompagnées. » tient à ajouter Guillaume Lucchini, le fondateur du multi family-office Scala Patrimoine.
Enfin, le private equity repose sur une sélection rigoureuse des opportunités d’investissement. Les projets financés font l’objet d’une analyse approfondie, tant sur le plan stratégique que financier, ce qui permet de limiter les risques et de concentrer les capitaux sur les entreprises les plus prometteuses.
Une forte disparité des performances dans le Private Equity
L’une des caractéristiques majeures du Private Equity réside dans la concentration des performances sur les fonds d’exception. Depuis l’origine des données étudiées, la dispersion des Taux de Rendement Interne (TRI) est notable, traduisant une hétérogénéité profonde des résultats. Ainsi, les deux quartiles supérieurs affichent des rendements supérieurs à 8 %, concentrant près de 59 % des capitaux appelés.
À l’inverse, les fonds dont le multiple final est inférieur à 1,0x ne représentent que 16 % des montants investis.
Dans le secteur du « venture & growth », cet écart se révèle particulièrement saisissant. Depuis 1987, les fonds les plus performants ont délivré un multiple moyen de 2,4x à fin 2024, tandis que les moins performants n’ont rapporté que 0,6x, signifiant que l’investisseur n’a récupéré que 60 % de sa mise initiale. Ce contraste extrême souligne la nécessité d’une analyse rigoureuse avant tout engagement financier.
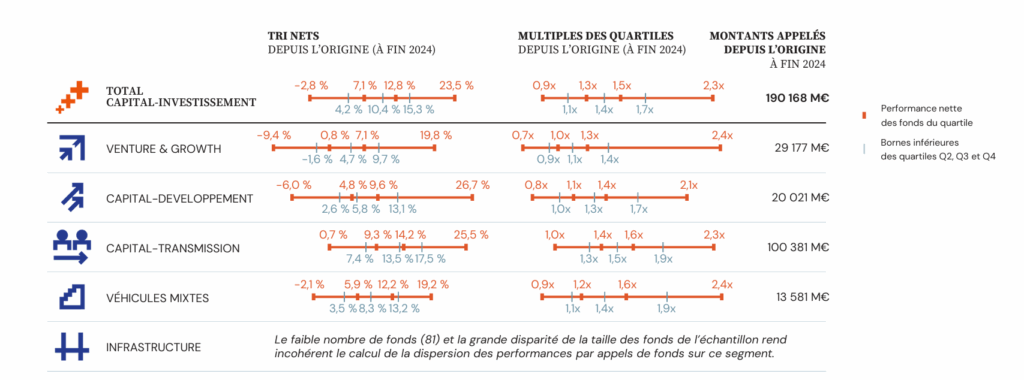
Pour Guillaume Lucchini : « il est donc crucial, avant d’investir dans le Private Equity, d’étudier minutieusement les performances passées des fonds, tout en gardant à l’esprit que celles-ci ne préjugent pas des résultats futurs. Il faut également évaluer la qualité et l’expérience des équipes de gestion, leur capacité à intervenir activement dans la transformation des entreprises, à repositionner stratégiquement leurs actifs et à créer de la valeur sur le long terme. »
Des zones d’ombre ?
Le secteur du capital-investissement ne saurait rester insensible au tumulte de l’économie mondiale. Comme tant d’autres, il subit les contrecoups d’un contexte économique tourmenté.
Selon LSEG, le volume des opérations de fusion-acquisition (M&A) initiées par des fonds d’investissement a enregistré une hausse de 24 % au cours du premier semestre de l’année, atteignant 408 milliards de dollars. Toutefois, le nombre total de transactions a reculé de 22 %, témoignant des tensions persistantes qui traversent ce marché.
« Les entreprises s’inquiètent du ralentissement de la croissance mondiale, des menaces qui planent sur les échanges internationaux, et des mesures protectionnistes, à l’image des relèvements soudains des droits de douane américains initiés par Donald Trump. » témoigne ainsi le fondateur de Scala Patrimoine.
La remontée brutale des taux d’intérêt en 2022 avait déjà grippé la mécanique bien huilée du capital non coté. Malgré la détente récente orchestrée par la Banque centrale européenne et la Réserve fédérale américaine, les fonds peinent toujours à céder leurs participations au prix espéré, retardent la distribution des capitaux et voient l’impatience croissante de leurs investisseurs.
D’après le rapport Mid-Year 2025 de Bain & Company, les fonds créés entre 2010 et 2017 n’ont retourné que 60 % de leur capital investi à leurs souscripteurs, loin des 80 % traditionnellement attendus.
Pourtant, dans les marchés les plus complexes naissent souvent les opportunités les plus prometteuses. C’est notamment le cas des fonds secondaires, ces acteurs qui acquièrent en cours de vie des parts dans des fonds existants, souvent à prix décoté, offrant ainsi une liquidité bienvenue et des possibilités de valorisation inédites.
Une prime aux meilleurs gérants ?
Face aux turbulences persistantes des marchés, on en revient à l’essence même du métier : ce sont les gérants capables de soutenir et d’accompagner la croissance réelle des entreprises qui génèreront les performances les plus solides et durables.
Ce constat est confirmé par la récente étude de McKinsey, Global Private Market Report 2025, qui souligne un basculement majeur : la part de la création de valeur issue de la croissance organique des entreprises dépasse désormais celle résultant des montages financiers complexes. En d’autres termes, la force véritable de la performance réside dans le développement concret et pérenne des sociétés, et non dans des artifices financiers temporaires.
Pour autant, les rendements attractifs de la classe d’actifs du private equity ne sauraient faire oublier ses risques inhérents, notamment son illiquidité et la volatilité qui peut s’en suivre.
Guillaume Lucchini rappelle ainsi « les principes fondamentaux de la gestion patrimoniale doivent être scrupuleusement respectés : diversification rigoureuse, adéquation avec le profil et les objectifs de l’investisseur, et intégration harmonieuse dans une stratégie globale. »
Le private equity ne s’adresse donc pas à tous, mais bien à ceux qui disposent d’une vision à long terme et d’une tolérance au risque maîtrisée.
Etude sur la performance nette des acteurs français du capital-investissement
Comment bien choisir son multi-family office ?
Le multi-family office est une structure indépendante au service de plusieurs familles fortunées, qu’il accompagne dans la gestion, la préservation et la transmission de leur patrimoine. Offrant des prestations sur mesure — allant de la gestion d’actifs à la gouvernance familiale, en passant par la fiscalité, l’immobilier ou encore la philanthropie — il agit tel un chef d’orchestre, coordonnant une symphonie d’experts au seul bénéfice des intérêts familiaux.
Guillaume Lucchini, associé-fondateur de Scala Patrimoine, nous éclaire sur les missions de ces structures discrètes et hautement personnalisées. Il revient également sur les critères à considérer pour les grandes familles, entrepreneurs et sportifs de haut niveau qui souhaitent s’entourer d’un multi-family office digne de leur confiance.
Qu’est-ce qu’un multi-family office ?
Guillaume Lucchini. Un multi-family office, c’est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. C’est un métier qui s’inscrit dans la durée : il s’agit d’abord de définir une stratégie patrimoniale en fonction d’objectifs à court, moyen et long terme, puis d’en assurer l’application, l’évolution et la transmission aux générations futures.
Notre rôle embrasse une pluralité de disciplines : gestion financière bien sûr, mais aussi ingénierie patrimoniale, fiscalité, structuration, financement et mécénat. Cette diversité des missions nous impose de réunir au sein du cabinet des talents aux compétences complémentaires.
Un point essentiel : un multi-family office doit être véritablement indépendant. Cette indépendance ne se mesure pas au capital détenu, mais à l’absence de conflits d’intérêts. Cela implique une rémunération exclusivement fondée sur les honoraires versés par le client. Pas de rétrocommissions, pas de frais cachés : la transparence est la clef d’un accompagnement sincère et désintéressé.
Être multi-family office, c’est assumer le rôle de direction financière, juridique et stratégique externalisée. C’est incarner un accompagnement global, à 360°, totalement indépendant, dans le seul but de servir et protéger les intérêts de la famille.
https://www.youtube.com/watch?v=Qvr4ZfeGtqE
« S'assurer de l’indépendance financière de son interlocuteur »
Comment bien choisir son multi-family office ?
Guillaume Lucchini. C’est une question qu’on me pose souvent — à juste titre, car ce choix engage sur le long terme. Je crois qu’il repose sur trois piliers fondamentaux.
Premièrement, s’assurer de l’indépendance financière de son interlocuteur. Cela signifie qu’il doit être rémunéré uniquement par des honoraires de conseil. Aucun intéressement sur les produits proposés, aucune rémunération occulte : cette transparence garantit l’absence de conflit d’intérêts, condition sine qua non d’un accompagnement loyal.
Deuxièmement, il est impératif que votre conseiller soit en mesure d’appréhender la complexité de votre patrimoine dans toutes ses dimensions. Cela suppose la présence, au sein du cabinet, de profils multidisciplinaires capables de dialoguer entre eux, de croiser les expertises. Cette transversalité doit aussi s’étendre à l’extérieur, via un réseau d’experts — qu’ils soient choisis par le client ou apportés par le cabinet.
Enfin, il faut comprendre que l’on ne naît pas multi-family office : on le devient, par méthode, par rigueur, et par l’expérience des sujets les plus sensibles. C’est une philosophie d’accompagnement fondée sur la profondeur d’analyse, la confiance et la maîtrise.
https://www.youtube.com/watch?v=PuhsJz5Sb8Y
Quels sont les placements privilégiés par les grandes fortunes ?
L’Association Française du Family Office (AFFO), en partenariat avec le cabinet EY, a dévoilé la 10e édition de son baromètre annuel. Cette publication, devenue incontournable, éclaire les sensibilités et les orientations d’investissement des grandes fortunes et des family offices. Cette année, près de 65 répondants – membres et partenaires de l’AFFO – représentant ensemble pas moins de 585 familles, ont partagé leur vision à travers un questionnaire détaillé.
Le règne du capital-investissement
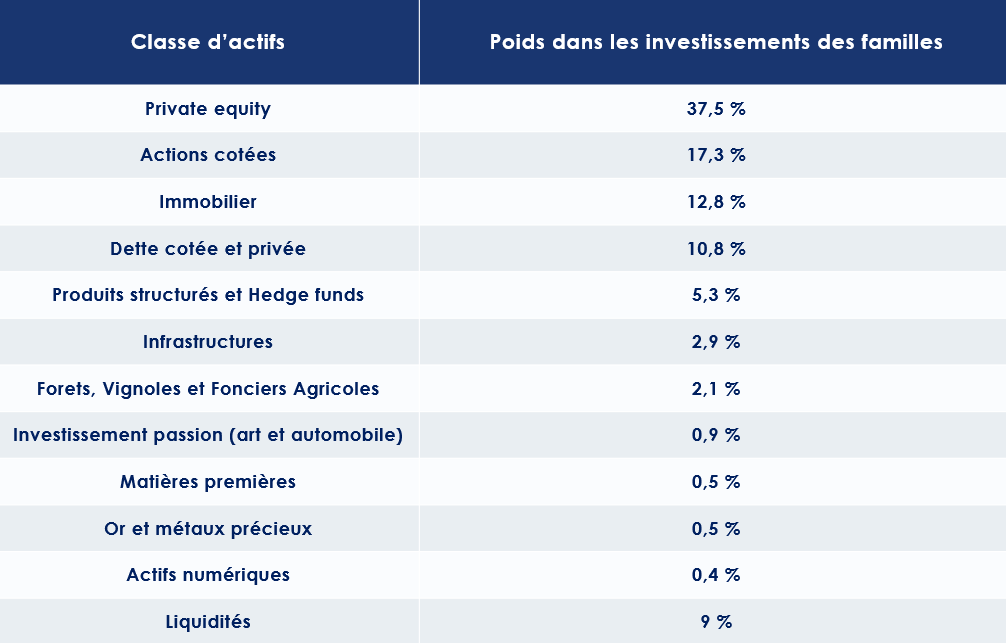
Le capital-investissement s’impose, plus que jamais, comme l’axe central des allocations patrimoniales, représentant 37,5 % des investissements réalisés. Près de la moitié des sondés envisagent même d’accroître encore leur exposition à cette classe d’actifs dans les mois à venir, selon les auteurs du baromètre.
Pour Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, ce constat ne saurait surprendre : « Le capital-investissement constitue une opportunité stratégique pour les grandes fortunes en quête de diversification au-delà des classes d’actifs traditionnelles. Investir dans des entreprises non cotées, souvent à fort potentiel de croissance, permet non seulement de viser une performance attractive – avec un rendement moyen annuel de 13 % sur les dix dernières années selon France Invest – mais aussi de traverser les cycles économiques grâce à une gestion active et à un horizon d’investissement de long terme. » Par ailleurs : « Ce type d’investissement revêt également une dimension émotionnelle : pour les familles, les entrepreneurs ou les sportifs de haut niveau, il s’agit souvent d’un engagement porteur de sens, leur permettant de prendre part à des aventures entrepreneuriales en y apportant bien plus que des capitaux. »
Des allocations diversifiées mais raisonnées
Si le capital-investissement domine, les autres grandes classes d’actifs conservent leur place dans les portefeuilles. Les actions cotées représentent 17,3 % des investissements, suivies par l’immobilier d’investissement (12,8 %), la dette (cotée ou privée) à 10,8 %, et les liquidités à hauteur de 9 %.
Guillaume Lucchini souligne : « L’immobilier reste une valeur refuge dans l’imaginaire patrimonial français. Il conjugue revenu régulier et valorisation à long terme. Malgré les tensions actuelles du marché, il demeure essentiel de rester exposé à la pierre, un placement tangible et rassurant. »
Il insiste particulièrement sur le marché parisien : « À Paris, la demande locative reste structurellement forte, soutenue par une attractivité internationale, un bassin d’emploi dense, et une offre limitée. Ces fondamentaux assurent au marché une résilience notable, même dans un contexte incertain. »
Au-delà, les infrastructures (2,9 %), les hedge funds et produits structurés (5,3 %), les forêts, vignobles et fonciers agricoles (2,1 %), ainsi que les investissements dits « passion » – art, voitures de collection – (0,9 %), complètent les portefeuilles. Les matières premières, les métaux précieux et les cryptomonnaies, bien que médiatisés, ne représentent qu’une fraction marginale des allocations (respectivement 0,5 %, 0,5 %, et 0,4 %).
Des secteurs porteurs, entre innovation et résilience
En 2024, les investissements se tournent prioritairement vers des secteurs alliant solidité structurelle et fort potentiel d’innovation. En tête : la technologie (63 %), la santé (49 %), l’immobilier (41 %), l’industrie (33 %) et l’énergie (31 %).
Guillaume Lucchini y voit une parfaite résonance avec les attentes des clients de Scala Patrimoine : « La technologie et la santé concentrent l’intérêt des investisseurs en raison de leur capacité d’innovation, mais aussi parce qu’elles répondent à des enjeux sociétaux majeurs. Tandis que la transformation numérique façonne notre quotidien, la santé bénéficie d’une dynamique portée par le vieillissement démographique, les avancées médicales et l’émergence de soins personnalisés. »
Les préoccupations des grandes fortunes
Les priorités des familles et grandes fortunes restent claires. La protection des leurs (100 %) et la transmission intergénérationnelle de leur patrimoine – matériel comme culturel – (98 %) s’affirment comme des préoccupations majeures.
Les évolutions fiscales (89 %), la transformation numérique (83 %), la gouvernance (82 %), ainsi que la sécurité, continuent d’occuper une place centrale dans leurs réflexions. Parallèlement, de nouveaux risques émergent : l’intelligence artificielle (74 %) et la cybersécurité (78 %) suscitent un intérêt croissant.
Les familles demeurent aussi attentives à la philanthropie (71 %), à la transition énergétique et à la neutralité carbone (56 %), autant de sujets inscrits dans une vision patrimoniale de long terme.
Guillaume Lucchini souligne le poids des enjeux fiscaux et géopolitiques dans les stratégies d’allocation : « La dissolution de l’Assemblée nationale en 2024 a provoqué une onde d’inquiétude chez de nombreux investisseurs, entrepreneurs et sportifs de haut niveau. Le spectre d’une remise en cause du dispositif Dutreil ou d’un retour de l’Impôt de solidarité sur la fortune plane à nouveau. »
Avant d’ajouter : « À cela s’ajoutent les tensions géopolitiques internationales. Qu’il s’agisse du projet de hausse des droits de douane impulsé par Donald Trump ou du récent conflit entre l’Iran et Israël, ces événements réactivent la prudence des familles, qui cherchent à sécuriser leur patrimoine dans un environnement de plus en plus incertain. »
Nabla, la success story de la medtech française lève 70 M$
L’intelligence artificielle redessine les contours de la médecine moderne, et la France, loin d’être en retrait, y joue un rôle de premier plan. Illustration éclatante de cette dynamique : Nabla.
Nabla, l’assistant médical tricolore qui s’impose à l’international
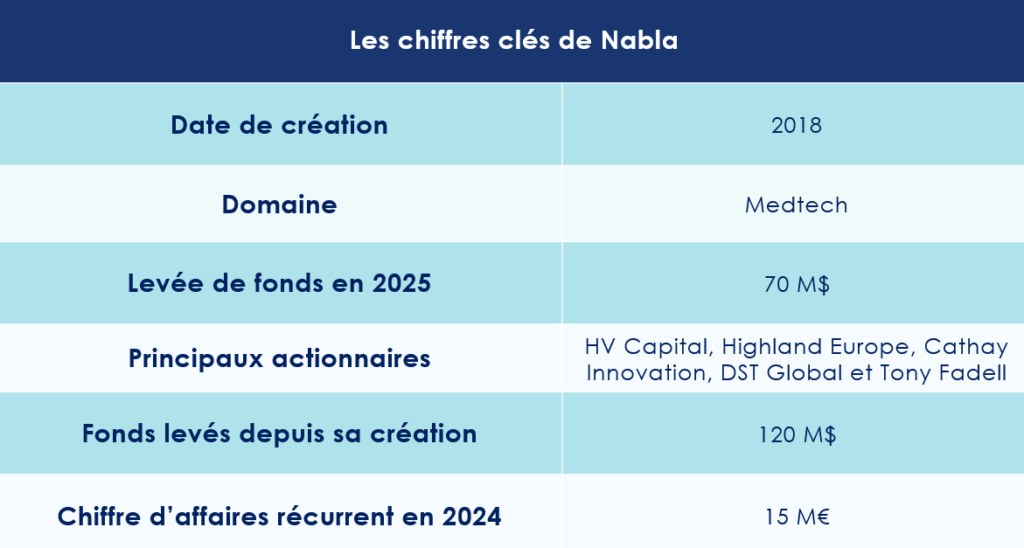
Fondée en 2018 par Martin Raison, Delphine Groll, Alexandre Lebrun et plusieurs anciens ingénieurs de Meta AI Research, Nabla s’est donné pour mission de libérer les professionnels de santé du poids des tâches administratives. Leur création : un assistant numérique capable de générer automatiquement des comptes rendus médicaux à l’issue de chaque consultation, qu’elle soit physique ou en téléconsultation.
Cette technologie, disponible sur mobile, en version web ou via une extension, permettrait, en effet, de réduire de moitié le temps consacré à la rédaction. En combinant IA générative, reconnaissance du codage médical et intégration fluide avec les plateformes de dossier de santé électronique (DSE), Nabla entend ainsi transformer en profondeur le quotidien des soignants.
Composée à 60 % d’ingénieurs, la société française revendique déjà une belle implantation : son outil s’intègre à des logiciels comme Epic, Cerner, Greenway ou encore Weda, et équipe plus de 130 établissements de santé, couvrant 55 spécialités médicales. À ce jour, 85 000 professionnels l’utilisent régulièrement.
La société tricolore partie à la conquête du monde
À la fin de l’année 2024, Nabla atteignait un chiffre d’affaires récurrent de 15 millions d’euros, consolidant son modèle économique. Après avoir conquis les États-Unis — avec notamment l’ouverture d’un bureau à New York — la startup française tourne désormais son regard vers l’Europe, où tout reste à construire : à peine 5 % de son activité est aujourd’hui réalisée sur le sol national.
Pour accompagner cette nouvelle étape, Nabla vient de lever 70 millions de dollars en série C, un tour de table mené par HV Capital, avec la participation de Highland Europe, Cathay Innovation, DST Global et Tony Fadell, père de l’iPod. Cette opération porte le total des fonds levés depuis la création à 120 millions de dollars. Lors de la précédente levée en janvier 2024 (24 millions), des figures de l’écosystème tech français comme Xavier Niel, Kima Ventures, Station F, Rodolphe Saadé (CMA CGM) ou encore Rachel Delacour (Sweep) avaient soutenu le projet.
Une feuille de route ambitieuse
Pour Alexandre Lebrun, cofondateur de Nabla, ancien chercheur chez Meta et créateur de Wit.ai, cette levée marque une étape clé : « Ce financement va nous permettre de répondre à une attente forte : offrir une IA véritablement au service du soignant, qui ne se contente pas de documenter, mais fluidifie et améliore l’ensemble du parcours de soins. »
La feuille de route est ambitieuse : Nabla prévoit de se positionner à la pointe de l’agentique, avec le développement d’une plateforme multi-agents.
L’objectif ? Construire une solution intelligente et adaptative capable non seulement de coder les actes médicaux, mais aussi de proposer des actions cliniques ou administratives, contextualisées et personnalisées en fonction des spécialités. Parmi les agents annoncés : un assistant proactif dédié au codage, un agent contextuel pour enrichir les dossiers médicaux, ainsi qu’un agent infirmier pensé pour les environnements de soins spécifiques.
Cession d’actions gratuites : comment optimiser une opération dépassant le million d’euros ?
Quand un cadre dirigeant d’un grand groupe du CAC 40 a poussé la porte de notre multi family office il y a quelques semaines, il cherchait bien plus qu’un simple conseil fiscal. Marié, ce père de trois enfants souhaitait une vision globale, structurée, pour piloter sereinement son patrimoine. Disposant d’un actif patrimonial conséquent, évalué à plusieurs millions d’euros, il était confronté à une problématique aussi technique que stratégique : que faire de ses actions gratuites ? Et surtout, comment en optimiser la cession sans subir une fiscalité dissuasive et répondre à ses objectifs patrimoniaux ?
Cession d’actions gratuites : une opération sensible
Son interrogation principale portait sur un projet de cession d’actions gratuites reçues via des plans d’attribution successifs. Le produit potentiel de cette opération s’élevait à plus d’un million d’euros. Une somme significative, soumise à un traitement fiscal complexe, surtout dans un contexte où les régimes d’imposition ont fortement évolué selon les dates d’attribution.
Notre client, déjà soumis à la tranche marginale de l’impôt sur le revenu à 45 %, craignait également de dépasser le deuxième seuil de déclenchement de la Contribution Exceptionnelle sur les Hauts Revenus (CEHR). Cette contribution, qui s’ajoute à l’impôt sur le revenu, s’applique à partir de 500 000 € de revenu fiscal de référence pour une personne en couple. La deuxième tranche de la CEHR, quant à elle, concerne les revenus compris entre 500 001 € et 1 000 000 €, auxquels s’applique un taux majoré de 3 %.
La question n’était donc pas seulement de vendre, mais quand et comment vendre.
Lissage fiscal et stratégie de cession étalée
Face à cette complexité, notre premier rôle a été pédagogique : expliquer les différences d’imposition selon les dates d’attribution des actions, la fiscalité applicable en cas de cession, les prélèvements sociaux et les subtilités du mécanisme du quotient. Ce dernier, bien connu pour étaler dans le temps des revenus exceptionnels, s’applique différemment selon qu’on parle de l’impôt sur le revenu ou de la CEHR — une nuance essentielle à comprendre.
Nous avons ainsi proposé une stratégie de cession segmentée, répartie sur plusieurs années. Ce fractionnement permettait non seulement d’éviter le franchissement des seuils critiques, mais aussi de bénéficier de tranches d’imposition plus douces, en lissant les gains dans le temps. Cette méthode offrait à notre client une gestion fine de son revenu fiscal de référence, tout en sécurisant les liquidités souhaitées.
Préparer demain : la transmission en ligne de mire
Mais notre accompagnement ne s’est pas arrêté là. Le client souhaitait également sécuriser le financement des études de deux de ses enfants, estimé à 30 000 € par an pendant cinq ans. Plutôt que de mobiliser directement des liquidités et financer sur ces fonds propres les études de ses enfants, nous avons suggéré une approche plus efficiente : la donation d’une partie des actions gratuites aux enfants.
Cette stratégie, mise en œuvre dans les plafonds d’abattement en vigueur (100 000 € par parent et par enfant), permettait non seulement de financer les études sans alourdir la fiscalité familiale, mais aussi de purger la plus-value latente sur les titres donnés. Les enfants, devenus détenteurs des actions, pouvaient ensuite les céder sans impact fiscal, dans le cadre de leur propre imposition, bien plus légère. Ils disposaient alors du capital nécessaire pour autofinancer leurs études supérieures, tout en s’initiant, à leur tour, à une gestion patrimoniale raisonnée.
Un accompagnement dans la durée, jusqu’aux déclarations fiscales
Enfin, notre accompagnement ne s’est pas limité à la seule stratégie. Entre les premières consultations et la mise en œuvre des différentes décisions, nous avons également épaulé notre client sur l’ensemble des déclarations fiscales : intégration des opérations de cession, prise en compte des donations. Autant d’étapes essentielles pour sécuriser les montages et éviter toute erreur.
Un exemple concret d’une gestion patrimoniale globale, où chaque décision — vente, donation, investissement — s’inscrit dans une stratégie cohérente, au service d’un objectif : protéger, faire fructifier et transmettre.
Califrais lève 10 millions d’euros pour réinventer la logistique du frais
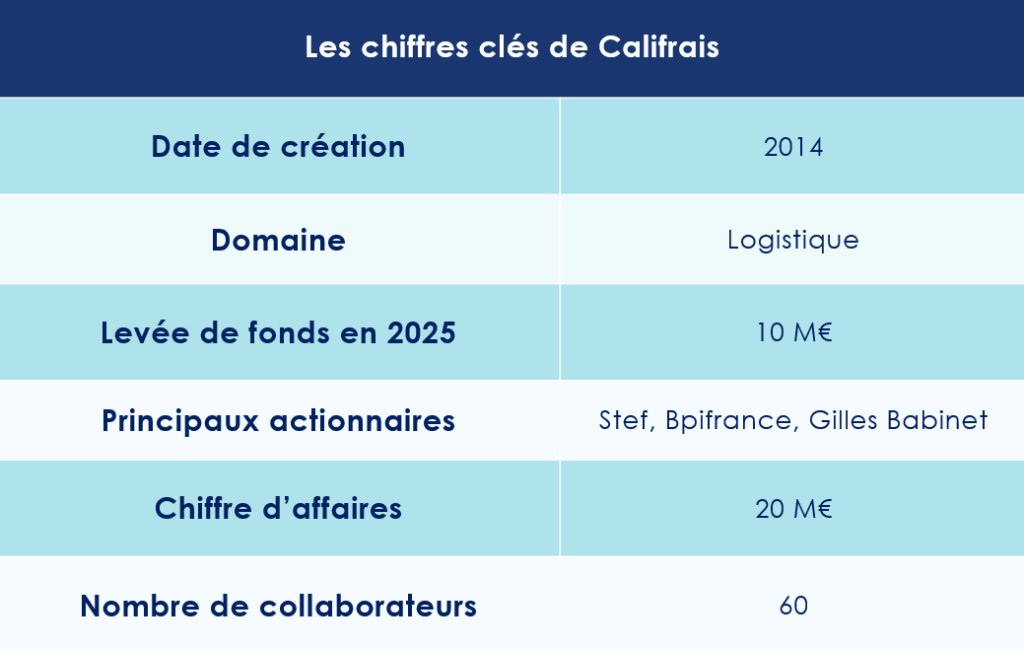
Acteur incontournable du marché de Rungis, Califrais annonce une levée de fonds de 10 millions d’euros pour accélérer son expansion.
Un pionnier technologique au cœur du plus grand marché de produits frais au monde
Fondée en 2014, la start-up basée à Chevilly-Larue (Val-de-Marne) s’est imposée comme un acteur de premier plan dans la logistique B2B. Grâce à des outils basés sur l’intelligence artificielle, Califrais optimise les flux alimentaires des commerçants du marché international de Rungis.
Objectif déclaré : décarboner massivement la chaîne d'approvisionnement alimentaire. Comment ? En réduisant par sept les émissions de CO₂ et en divisant par deux le gaspillage alimentaire. Rien que ça.
La plateforme rungismarket.com, développée par Califrais, permet aux restaurateurs, traiteurs ou hôteliers de commander auprès de 130 grossistes. Le tout avec une promesse claire : précision, rapidité, et empreinte carbone allégée.
L’algorithme au service de la fraîcheur
Simon Bussy, fondateur de Califrais, résume la mission : « Nous prédisons la demande des consommateurs et optimisons la gestion des stocks pour éviter la rupture comme le gaspillage. Grâce à l’IA, les camions sont mieux remplis, les trajets mieux planifiés. Résultat : une offre de 5 à 10 % moins chère, et un impact environnemental réduit. »
Un défi d’autant plus ambitieux qu’il s’applique à des produits périssables, aux contraintes logistiques complexes. Mais là encore, les algorithmes de Califrais répondent présents, anticipant la demande pour limiter le surstockage et prolonger la vie des aliments.
Dix ans de recherche
Fruit de dix années de recherche en collaboration avec le CNRS et Sorbonne Université, Califrais a développé une infrastructure algorithmique inédite. Elle intègre la prévision des flux, la logistique prédictive et l’optimisation des stocks.
Ces avancées ont permis à Califrais de devenir, en 2021, l’opérateur numérique et logistique officiel du Marché International de Rungis. Sa plateforme traite désormais plus d’un million de produits livrés en 2024.
Et les résultats sont éloquents : possibilité de commander jusqu’à minuit pour être livré dès 6 h du matin, avec un taux d’erreur inférieur à 1 %, des créneaux de livraison de deux heures.
Avec 20 millions d’euros de revenus annualisés, le modèle est déjà rentable.
Un passage à l’échelle orchestré grâce à un tour de table stratégique
Pour accélérer son développement, Califrais vient de boucler un tour de table de 10 millions d’euros, réunissant une combinaison pertinente d’acteurs : logisticiens du frais, grossistes alimentaires, business angels de la tech, et Bpifrance.
On retrouve parmi eux l’investisseur historique STEF, leader européen de la logistique sous température contrôlée, qui renouvelle sa confiance après un premier investissement de 1,5 million d’euros en 2021. S’y ajoute Gilles Babinet, figure reconnue du numérique et coprésident du Conseil national du numérique.
« Nos algorithmes ont séduit des profils comme Gilles Babinet, et nous poursuivons notre collaboration fructueuse avec STEF », souligne Simon Bussy.
Conquête internationale et diversification sectorielle en ligne de mire
Califrais entend désormais étendre son modèle au-delà des frontières. Des discussions sont en cours avec des acteurs en Chine et à Abou Dabi. L’entreprise s’intéresse aussi à d’autres segments de la filière agroalimentaire, notamment les logisticiens de la grande distribution, dont les flux présentent des similitudes.
Pour soutenir cette ambition, Califrais prévoit de renforcer ses équipes, notamment en R&D, en s’appuyant sur cette nouvelle levée de fonds.
Entre température contrôlée et croissance accélérée, Califrais souffle le chaud et le froid pour le plus grand plaisir de ses clients… et de ses actionnaires.
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
Guillaume Lucchini (Scala Patrimoine) : « Nous avons voulu réinventer le métier de conseil patrimonial »
Fondateur de Scala Patrimoine, Guillaume Lucchini revient pour Citywire sur les onze années d’évolution du multi-family office Scala Patrimoine. Entre expansion internationale, transformation du modèle économique du conseil patrimonial et émergence d’une nouvelle génération d’entrepreneurs, il partage sa vision d’un métier en pleine mutation.
Citywire. Pouvez-vous nous présenter Scala Patrimoine en quelques mots ?
Guillaume Lucchini. J’ai fondé Scala Patrimoine en 2014. C’est donc à l’occasion des Jeux olympiques de Paris 2024 que notre multi-family office a soufflé sa dixième bougie. Aujourd’hui, notre maison est implantée à Paris, avec un bureau idéalement situé rue Royale, à deux pas de la place de la Madeleine. Nous sommes également présents à Marseille, où nous avons élu domicile face au Vieux-Port, et depuis l’été dernier, à Genève, au cœur du quartier des banques. Cette ouverture suisse incarne l’internationalisation de notre activité — un choix stratégique que les récents soubresauts géopolitiques ont pleinement légitimé.
Citywire. Quel est le profil de vos clients ?
Guillaume Lucchini. En tant que multi-family office, notre mission est de défendre les intérêts exclusifs de nos clients, en les accompagnant selon la nature et la complexité de leur patrimoine. Il ne s’agit donc pas d’une question d’âge, mais de besoin.
Dans les faits, notre expertise s’adresse plus naturellement à des entrepreneurs, à des familles confrontées à des enjeux de transmission intergénérationnelle, ainsi qu’aux sportifs de haut niveau. Pour ces derniers, nous avons développé une compétence spécifique adaptée à la brièveté des carrières : structuration, territorialité, droits à l’image, stratégie d’investissement... L’enjeu majeur est d’anticiper l’après-carrière pour assurer une sécurité financière durable à leur famille.
Plus globalement, nos clients recherchent un accompagnement global, à 360°. En ce sens, les banques ne sont en aucun cas nos concurrentes. Bien au contraire, elles sont des partenaires précieux avec lesquels nous coopérons étroitement.
Citywire. Quels sont les enjeux clés liés à votre métier de conseil ?
Guillaume Lucchini. Lorsque j’ai lancé Scala Patrimoine, mon ambition était de transposer en France un modèle de conseil inspiré des pratiques anglo-saxonnes, fondé à 100 % sur des honoraires. Un modèle déjà courant dans le monde des cabinets d’avocats, mais encore marginal dans celui du conseil en gestion de patrimoine.
Nous avons ainsi adopté une approche stratégique axée sur la compétence et la création de valeur. Or, le modèle traditionnel français repose encore largement sur les rétrocommissions versées par les compagnies d’assurance ou les sociétés de gestion. Ce mécanisme, vous en conviendrez, engendre de facto des conflits d’intérêts.
J’ai donc voulu bâtir un modèle transparent, indépendant, libéré de toute pression commerciale, où le conseil prévaut sur le produit. À nos débuts, nous faisions figure d’ovni dans un secteur dominé par l’opacité. Ce n’est plus le cas aujourd’hui.
Même si une partie du marché résiste encore à cette mutation, une nouvelle génération de professionnels émerge, désireuse de conseiller loyalement leurs clients. Ce mouvement pousse progressivement l’ancien modèle vers la sortie.
Chez Scala Patrimoine, chaque euro gagné a été réinvesti dans le développement des compétences de nos équipes. Bien sûr, il n’est jamais aisé de faire comprendre que le conseil a une valeur — et donc un coût. Il nous revient de démontrer notre valeur ajoutée, d’expliquer, de convaincre, mais aussi d’accepter d’être challengés, comme peuvent l’être les avocats ou les experts-comptables.
Citywire. Et justement, cette nouvelle génération d’entrepreneurs ?
Guillaume Lucchini. Les prochaines grandes fortunes émergeront de plus en plus tôt. Nous l’observons déjà avec une clientèle de plus en plus jeune. Les modèles économiques d’hier — souvent familiaux, hérités de génération en génération — cèdent la place à de jeunes diplômés, sortis d’écoles de commerce ou d’ingénieurs, qui réalisent un exit avant même leur trentième anniversaire, et souhaitent réinvestir intelligemment.
Notre rôle ? Les accompagner dans leur structuration patrimoniale, les aider à réfléchir, à anticiper. Être leur directeur financier externalisé, en somme. Un partenaire de confiance pour les guider dans leurs décisions stratégiques.