
Le rendez-vous des marchés financiers - Septembre 2022
Marchés financiers : les points clés
- Les marchés financiers ont souffert. Jerome Powell a douché l’enthousiasme des investisseurs en réitérant sa volonté d’accélérer la politique de resserrement monétaire de la Fed ;
- Les relations entre l’Europe et la Russie se détériorent. Le pays dirigé par Vladimir Poutine a réagi aux sanctions prises par l’Union européenne en fermant le gazoduc Nord Stream 1. Les pays européens se préparent donc à vivre une grave crise énergétique.
- La Chine n’a pas apprécié la visite de l’Américaine Nancy Pelosi à Taiwan, c’est un euphémisme. En réponse, l'agence officielle chinoise Xinhua a publié un communiqué demandant aux « politiciens américains de cesser de jouer avec le feu sur la question de Taïwan. »
Un été difficile pour les marchés financiers
L'inflation, ennemi numéro 1
L’inflexibilité de la banque centrale américaine a pesé sur le moral des investisseurs. Les marchés financiers craignent, en effet, que sa détermination à lutter contre l'inflation vienne fragiliser la croissance économique mondiale. Et ce n’est pas le discours de Jerome Powell, lors du Symposium annuel réunissant un panel de banquiers centraux mondiaux à Jackson Hole, qui va calmer les inquiétudes. Le président de la Fed ayant laissé clairement entendre que le resserrement monétaire serait plus long et plus important que prévu.
La réaction des investisseurs ne s’est pas fait attendre. Les principaux indices boursiers sont orientés à la baisse. Choc inflationniste, conflits géopolitiques, ralentissement de la croissance et goulot d’étranglement sur les chaines de production … les raisons de s’inquiéter sont, il est vrai, très nombreuses. Ce constat vaut particulièrement pour le Vieux-Continent, très dépendant du gaz russe. Surtout qu’après six mois de guerre en Ukraine, aucun signe de cessez-le-feu n’est venu éclaircir l’horizon.
Résultat, l'indice MSCI World a baissé de 4,1 % au cours du mois d’août. Sans surprise, ce sont les marchés européens qui ont le plus souffert de la situation. À l’inverse, les marchés émergents retrouvent quelques couleurs, après plusieurs mois difficiles.
Les marchés obligataires ont, quant à eux, subi de plein fouet la hausse des rendements souverains. La dette des marchés émergents et les obligations européennes à haut rendement ont, de leurs côtés, surperformé.
Performance des principaux indices pour le mois d’août et depuis le début de l’année civile, sur les marchés financiers :
– Europe -5.15% sur le mois d’août, -18.17% YTD
– Marchés émergents 1.44% sur le mois d’août, -8.75% YTD
– États-Unis : -2.90% sur le mois d’août, -6.16% YTD
– Japon -1.50% sur le mois d’août, -8.26% YTD
– Obligation euro : -4.87 sur le mois d’août, -12.95% YTD
– Obligation US : -1.46% sur le mois d’août, 0.93% YTD
Le mauvais temps boursier n’épargne aucune valeur. Même les sociétés de croissance les plus emblématiques sont touchées. Depuis le début de l’année civile, Amazon a perdu près de 25 %, Microsoft a cédé 24 % tandis que L’Oréal abandonne près de 21 %.
Europe : The winter is coming
Le spectre d’une crise énergétique
Pour reprendre le nom du premier épisode de la mythique série « The Game of Thrones », l’hiver vient. Et avec lui, le spectre d’une pénurie d’énergie et d’un rationnement en Europe, et notamment en France.
Témoin des inquiétudes européennes, le prix de l’électricité (marché à terme pour 2023) a littéralement explosé. En France, celui-ci a atteint les 1 000 € le mégawatt-heure. Il était de « seulement » 85 € en septembre 2021. Pour contrer cette envolée, le gouvernement a mis en place un bouclier tarifaire plafonnant à 4 % l'augmentation des tarifs de l'électricité. Le coût de cette mesure mise en place à l’automne dernier ? 24 Md€ ! Le renchérissement très violent du prix de l’énergie devrait avoir un impact encore plus important sur les comptes publics au cours des prochains mois. Dans ces conditions, maintenir le bouclier tarifaire en l’état apparait, sur le plan financier, difficilement tenable.
En ce sens, Emmanuel Macron prépare un plan de sobriété « dans lequel il sera demandé à tous nos compatriotes de s'engager et de conclure un plan de délestage sur le gaz et l'électricité avec nos entreprises ». Cet effort a pour objectif d’éviter une rupture d’approvisionnement de sites sensibles comme les hôpitaux ou les écoles.
Europe Vs Poutine
Hélàs, la situation ne devrait pas s’améliorer dans les prochaines semaines. Vladimir Poutine ayant décidé de jouer avec les nerfs des gouvernements européens, pour se venger des sanctions prises à l’encontre de son pays. Dans un premier temps, il a ainsi fait suspendre le gazoduc Nord Stream pour « maintenance » avant de le fermer définitivement. Une annonce qui a eu l’effet d’une bombe sur les marchés des matières premières. Le prix du gaz s’est, en effet, envolé de 30 % en seulement quelques heures.
Heureusement, l’Union européenne a pris les devants en se constituant un stock de gaz conséquent. Près de 80% des besoins hivernaux étant, à ce jour, couverts.
Le PIB de la zone euro résiste
Le PIB de la zone euro pour le deuxième trimestre vient d’être publié. Les mesures budgétaires déployées par l’Union européenne écartent - pour l’instant - le spectre d’une récession. L’augmentation du PIB de 0,7 % en rythme trimestriel cache toutefois d'importantes divergences entre les États membres. L’économie des pays du sud, l’Italie et l’Espagne en tête ont plutôt bien résisté. A contrario, l'économie allemande, extrêmement dépendante des importations de gaz russe, s'est grippée.
Il ne faut toutefois pas attendre de miracles. Les risques de récession restent élevés, comme le montre la faiblesse de l'euro, qui est tombé sous la parité avec le dollar américain, et celle de l’activité globale qui s’est de nouveau contractée.
Liz Truss, nouvelle première ministre du Royaume-Uni
Liz Truss, l’ancienne ministre des Affaires étrangères a été choisie pour succéder à Boris Johnson comme Première ministre du Royaume-Uni. Les membres du parti conservateur l’ont préféré à Rishi Sunak, auparavant ministre des Finances. C’est la troisième femme à occuper le poste de chef du gouvernement au Royaume-Uni, après Margaret Thatcher et Theresa May. Connue pour son franc-parler, elle avait fait campagne pour le « non » lors du référendum sur le retrait du Royaume-Uni de l'Union européenne (UE), en 2016, avant de se raviser lors de son arrivée dans le gouvernement de Boris Johnson. Depuis ce jour, elle est devenue une partisane du Brexit et s’est montrée particulièrement rigide dans ses négociations avec l’Union européenne.
Ses débuts au 10 Downing Street s’annoncent animés. Selon la Banque centrale britannique, le pays devrait entrer en récession au quatrième trimestre.
Jerome Powell allume la mèche sur les marchés financiers
La Fed durcit (encore) le ton
Comme chaque année, à la fin de l’été, les banquiers centraux du monde entier se réunissent pour échanger avec des économistes et des politiques lors d’un Symposium à Jackson Hole (USA). Jerome Powell, le président de la Fed, y a fait un très rapide discours, moins de dix minutes montre en main. Il ne lui en a cependant pas fallu beaucoup plus pour mettre le feu aux poudres. Dans la lutte opposant les Dove (Colombe) et les Hawk (faucon), il a définitivement pris le parti de ces derniers. Autrement dit, il s’est positionné en faveur d’un resserrement drastique de la politique monétaire orchestrée par la Fed : « Nous utiliserons vigoureusement tous les moyens disponibles pour lutter contre l’inflation galopante. La stabilité des prix est la responsabilité de la Réserve fédérale et constitue le fondement de notre économie. »
Le 8 septembre, la Fed devrait ainsi augmenter de 75 points de base ses taux directeurs, portant les taux dans une fourchette de 3 % à 3,25 %. Le rythme du resserrement quantitatif est, quant à lui, multiplié par deux ce mois-ci. Un arsenal de mesure qui doit permettre de stopper la spirale inflationniste, flashé à 8,5 % en rythme annuel.
Heureusement, les États-Unis peuvent compter sur leur incroyable résilience économique.
Malgré la récession technique (deux trimestres consécutifs de croissance économique négative) dans laquelle le pays de l’Oncle Sam est tombé, les chiffres de l’emploi continuent à impressionner. Les créations d’emplois dans le secteur agricole ont dépassé la barre des 500 000. Un chiffre bien supérieur aux anticipations des économistes. Le taux de chômage américain se situe aujourd’hui à 3,5 %. De quoi faire rêver un grand nombre de pays européens.
Une loi pour le climat
Les États-Unis ont adopté cet été l’Inflation Reduction Act : une loi favorisant les investissements dans la production de semi-conducteurs sur le territoire américain, mais comportant également un paquet de mesures destiné à accélérer la transition climatique. 160 milliards de dollars vont ainsi être dirigés vers la génération d’électricité décarbonée.
Portée par Joe Biden, cette loi devrait permettre aux USA de s’approcher de l’objectif d’une baisse de 50 % des émissions de gaz à effet de serre entre 2005 et 2030, sans toutefois l’atteindre.
Parmi les mesures les plus emblématiques, on notera notamment l’instauration :
- de crédits d’impôt lié aux énergies propres, éolien, biomasse et solaire, ainsi que pour la séquestration de carbone (l’usine doit capturer au moins 50 % de leur émission de Co2) et en faveur de la production d’hydrogène vert ;
- d’une récompense pour les entreprises qui réduiront leur émission de méthane ;
- de la constitution d’une banque verte qui cofinancera des projets d’énergie renouvelable ;
- d’une aide pour l’achat de véhiculer électrique.
Taiwan : la poudrière du pacifique ?
Sur le plan géopolitique, la guerre opposant l’Ukraine et la Russie est peut-être un avant-goût de ce qui pourrait nous attendre à Taiwan. La Chine se montrant particulièrement déterminée à récupérer ce petit état insulaire situé à 180 km à l’est de ses cotes.
Une action qui pourrait avoir un impact majeur sur le marché hautement stratégique des semi-conducteurs. Marché pour lequel Taiwan est dans une situation de quasi-monopole. Mais les États-Unis font partie, depuis très longtemps, de leurs alliés stratégiques. La visite de courtoisie de Nancy Pelosi, présidente de la Chambre des représentants des États-Unis, à Taiwan a été vue comme une véritable provocation par la Chine.
Peut-on cependant espérer un apaisement de leur relation dans les mois à venir ? Ce scénario semble très peu probable. Les États-Unis se préparent, en effet, à vendre pour plus d’un milliard de dollars des missiles et radars à Taiwan.
La question chinoise
Le 20e congrès du Parti communiste chinois qui se tiendra le 16 octobre prochain est particulièrement attendu. Le programme s’annonce comme sacrement épicé ! La politique stricte menée par l’État chinois pour lutter contre la propagation du Covid-19 a anesthésié l’économie chinoise, désormais loin de ses standards habituels. Les statistiques macroéconomiques déçoivent. Les ventes au détail ne sont pas aussi élevées qu'attendu, tandis que l'activité dans le secteur des services manque de souffle. Autre mauvaise nouvelle, l’affaissement du secteur technologique. Le gouvernement chinois ayant souhaité limiter le pouvoir des plus grands acteurs du pays (Alibaba, Tencent, Xiaomi …), ces derniers ne sont plus en mesure de jouer le rôle de moteur. Pire, ils ont même commencé à procéder à des licenciements.
Le président de la République populaire de Chine, Xi Jinping, devra aussi apporter des réponses à la grave crise de l’immobilier. Ces difficultés ont d’ailleurs déclenché une vague de boycott dans le pays. Des milliers d’acquéreurs ont refusé de payer les échéances mensuelles liées à leur prêt hypothécaire, en raison des retards (ou dans certains cas des suspensions) de la livraison de leur logement, consécutifs à l’arrêt de plusieurs chantiers de construction.
Pour éteindre l’incendie, la Banque populaire de Chine (PBoC) a de nouveau assoupli sa politique monétaire en abaissant son taux directeur. De nouvelles mesures, d'une valeur de 1 000 milliards de yuans, vont également être déployées pour soutenir l'économie.
Ajoutez à cela la visite de Nancy Pelosi, la présidente de la chambre des représentants des États-Unis, à Taiwan, et vous comprendrez que Xi Jinping est attendu au tournant.
Les convictions de Scala patrimoine sur les marches financiers
Alors que les données économiques d'août étaient mitigées, le message belliciste de la Fed a nui aux marchés financiers. Les inquiétudes concernant l'impact de la crise énergétique en Europe ont également pesé sur les rendements.
Dans ce contexte, où rechercher les opportunités sur les marchés financiers ?
La croissance asiatique et les thèmes d’investissement ESG pourraient être intéressants sur le long terme, après la récente baisse des marchés financiers. Nous avons ainsi intégré dans nos portefeuilles des investissements sur la thématique de l’eau et du bois, mais aussi pris des positions sur la robotisation et la digitalisation.
À cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles.
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille. Nous nous sommes à cet effet positionnés sur des fonds Long/Short neutres aux marchés, sur des fonds de stratégies décorrélées des marchés financiers (fusions/acquisitions, fonds de performances absolues) et sur l’inflation que nous renforçons progressivement. La dette privée et le private equity offrent aussi des opportunités sur le long terme, à condition d’être sélectif.

Le rendez-vous des marchés financiers - Juillet 2022
Les points clés sur les marchés financiers
- Les craintes d’une récession aux États-Unis s’amplifient. La confiance des consommateurs s’érode alors que l’inflation bat des records ;
- Le risque d'une pénurie de gaz en Europe et le retard pris par la BCE vis-à-vis de la FED sur sa politique de normalisation monétaire amènent les investisseurs à se détourner de la monnaie unique européenne. L’Euro est d’ailleurs tombé sous les 1,02 dollar ;
- La croissance française ralentit dangereusement. La Banque de France a réduit sa prévision de croissance de 2,8 % à 2,3 % en 2022 et n’écarte pas le scénario d’une récession en 2023.
Marchés financiers : le pire semestre depuis 50 ans
Le premier semestre 2022 n’a pas été de tout repos sur les marchés financiers. C’est même le pire depuis près de 50 ans. Une situation d’autant plus difficile que les investisseurs n’ont pas pu profiter de la protection offerte par les marchés obligataires, eux aussi durement touchés. Les craintes liées à l’inflation et la politique de resserrement monétaire des Banques Centrales pèsent, en effet, encore sur le moral des investisseurs. L’Asie, plus particulièrement le Japon, jouit cependant d’une surperformance vis-à-vis des pays occidentaux qui peut s'expliquer par des craintes inflationnistes moindres et des politiques monétaires plus accommodantes.
Performance des principaux indices pour le mois de juin et depuis le début de l’année civile :
- Europe -8.1% sur le mois de juin, -10% YTD
- Marchés émergents -4.3% sur le mois de juin, -5% YTD
- États-Unis : -6% sur le mois de juin, -16% YTD
- Japon -5.6% sur le mois de juin, -3.7% YTD
- Obligation euro : -2.3% sur le mois de juin, -9.5% YTD
- Obligation US : 0.9% sur le mois de juin, -6.9% YTD
Enfin, depuis leur plus haut historique, les cryptomonnaies ont vu leur capitalisation globale baisser de 75%, ce qui pourrait représenter un point d’entrée intéressant pour certaines d’entre elles, dans une optique d’investissement à long terme. Nous vous conseillons cependant de faire preuve d’une extrême prudence sur cet univers d’investissement, avant tout réservé aux initiés. Il est, en effet, essentiel d’en comprendre les fondamentaux et d’en percevoir les principaux enjeux avant d’investir sur ces actifs.
L’économie américaine se grippe
Pour ceux qui l’avaient oublié, Jerome Powell a tenu à rappeler la priorité de la Réserve fédérale américaine (FED) : maîtriser l'inflation et assurer la stabilité des prix. Suivant cette mission à la lettre, le président de l’institution américaine a décidé de mettre un gros coup de frein à l’économie US. En réponse à une inflation qui s’est établie à 8,6% sur un an, la Réserve fédérale américaine a remonté ses taux d'intérêt à la mi-juin, de 0,75 point.
Et maintenant ? Les analystes anticipent plusieurs augmentations pour amener les taux jusqu’à 3,4% l’année prochaine, contre 1,75% actuellement. Mais entre la théorie et la pratique, il y a parfois un monde. Plusieurs obstacles pourraient venir se dresser sur le chemin de la Réserve fédérale américaine.
Le premier porte sur la croissance américaine. La crainte de voir son économie plonger dans une récession prend de l’ampleur. Au cours du premier trimestre de l’année, le PIB américain a reculé de 1,6%. Pour l’instant, Bloomberg évalue à 38 % les risques de récession en 2023 …
Le second obstacle pourrait venir du moral des consommateurs. Comment vont-ils réagir à la détérioration du contexte économique ? Entre les pressions inflationnistes, la hausse des prix de l’essence et une chute des indices boursiers, les sources d’inquiétudes ne manquent pas. Malheureusement, les dernières enquêtes publiées laissent présager des lendemains qui déchantent. Selon l'Université du Michigan, l’indice de confiance des consommateurs s’est nettement détérioré en juin, avec une chute de 14% par rapport à mai.
Autre mauvaise nouvelle, le marché immobilier commence - lui aussi - à subir les contrecoups de cette politique monétaire, avec un ralentissement significatif. Toutefois, à ce stade, la FED semble accepter les dommages collatéraux provoqués par la remontée des taux.
La Chine desserre l’étau
La politique sanitaire radicale mise en œuvre par les autorités chinoises a mis à mal la patience de la population. Excédés par les multiples confinements qui se sont succédé, les 25 millions d’habitants de la ville de Shanghai ont protesté …. en frappant leurs casseroles aux fenêtres. Mais c’est bien en raison de la moindre dangerosité des nouveaux variants du Covid-19, que les dirigeants du pays ont décidé d’assouplir légèrement leur politique sanitaire.
Une levée des mesures de confinement salutaire qui devrait permettre de libérer les chaines d’approvisionnements et de soulager, en partie, l’inflation. Les premiers signes d’une reprise économique sont d’ailleurs déjà visibles, comme en témoigne la bonne orientation des PMI (indices d’activité).
Les autorités sont toutefois bien conscientes que leur politique « zéro covid » a fragilisé le tissu économique du pays. Elles vont donc intensifier leurs efforts pour accélérer la mise en œuvre d’un programme de relance économique. Le ministère chinois des Finances va même financer de nouvelles dépenses d’infrastructures pour un montant proche de 220 milliards de dollars.
L’Europe paye sa dépendance aux matières premières russes
Près de 140 jours après le début du conflit armé opposant la Russie et l’Ukraine, les forces russes continuent tant bien que mal leur progression dans la région du Donbass. La prochaine cible des hommes de Vladimir Poutine serait la ville de Sloviansk, où d’intenses bombardements ont lieu actuellement.
Sur le plan humain et économique, la situation de l'Ukraine est dramatique. Le pays a déjà perdu « un quart de ses terres cultivables ». Le coût de la reconstruction du pays est aujourd’hui estimé à au moins 750 milliards de dollars par le Premier ministre ukrainien, Denys Chmyhal. Et ce bilan est très probablement provisoire. Vladimir Poutine ayant encore remis de l’huile sur le feu, en affirmant que la Russie n’avait « pas encore commencé les choses sérieuses » en Ukraine.

La guerre a des conséquences directes sur l’économie du vieux continent. Prix des matières premières en hausse, difficulté d’approvisionnement en gaz et en pétrole, le cocktail est détonant et participe aux poussées inflationnistes. La Banque Centrale Européenne (BCE) marche donc sur des œufs, tiraillée entre la nécessité de lutter contre les pressions inflationnistes et de ne pas fragiliser la (faible) croissance. L’institution dirigée par Christine Lagarde a fait le choix d’adopter un rythme de hausse des taux d’intérêt bien moins élevé que la Fed.
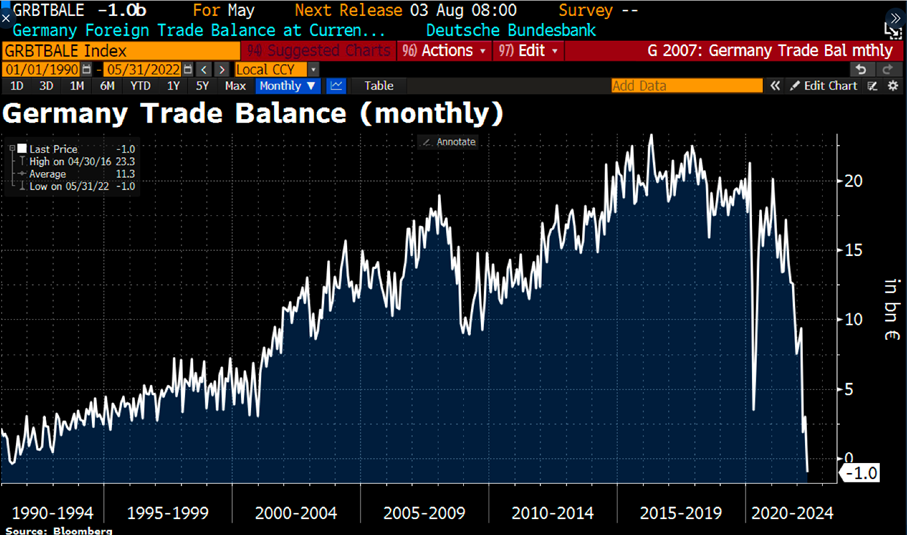
Cette pusillanimité s’explique notamment par les fragilités économiques de la zone euro. L’Allemagne, leader économique de la région, est ainsi entrée en déficit commercial pour la première fois depuis 1991.
La monnaie unique européenne est, elle aussi, attaquée. Le risque d'une pénurie de gaz dans la zone euro amène ainsi les investisseurs à s’en détourner. Selon plusieurs analystes, il y a désormais 60% de chance que l’euro atteigne la parité avec le dollar, ce qui serait une première depuis plus de 20 ans.
L'économie française déçoit
En France, l’économie nationale continue de décevoir. Dans son dernier rapport sur l’état de l’économie française, la Banque de France a revu en très nette baisse ses prévisions de croissance. L’institution table désormais sur une croissance de 2,3 % du PIB national en 2022, contre 2,8 % initialement. En 2023, la croissance du PIB serait de + 1,2 % en moyenne, du fait d’une certaine persistance des chocs actuels. La Banque de France n’écarte toutefois pas le scénario d’une récession l'an prochain.
Par ailleurs, l’inflation continue de poser des problèmes. Selon l’Insee, la hausse des prix à la consommation a atteint + 5,8 % en juin sur un an, contre +5,2% en mai.
De l’autre côté de la Manche, la multiplication des démissions au sein du gouvernement de Boris Johnson l'a lui-même poussé à démissionner de la tête du parti conservateur, prélude à un départ du 10 Downing Street. Les nombreux scandales et polémiques au cours des derniers moins avaient rendu son maintien à la tête du gouvernement britannique quasiment intenable. Le premier ministre britannique attend désormais qu’un remplaçant soit nommé par son parti.
Vers une hausse de la production de pétrole ?
Sous l’impulsion de l’Europe et des États-Unis, de nombreux pays se sont mis d’accord pour sanctionner la Russie. Parmi les décisions prises, celles de réduire drastiquement les importations de pétrole et de gaz Russe ont des incidences économiques très concrètes. Résultat, les prix de l’essence et du gaz explosent. Hélas, les options pour les remplacer ne sont pas légion. L’une des solutions pourrait être de négocier avec L'Organisation des pays exportateurs de pétrole (OPEP) une hausse de leur production. Bien que cette coalition se soit engagée à revenir à sa production appliquée avant la crise du covid-19, soit 9.7 millions de barils par jour, peu de membres (hormis l’Arabie Saoudite et les Emirats-Arabe-Unis) tiennent aujourd’hui leurs engagements.
De plus, les exportations de la Libye sont à un tiers du niveau de leur niveau habituel. La crise politique ayant provoqué la suspension des expéditions des deux plus grands ports du pays. À ce stade, une baisse des prix du pétrole viendrait donc probablement d’une baisse de la demande.
Les convictions de Scala Patrimoine sur les marchés financiers
Les crises géopolitiques ont souvent eu un impact brutal, mais relativement court sur les marchés financiers et il est important de ne pas céder à la panique. Une approche constructive consiste à diversifier ses investissements et à identifier des thèmes crédibles à long terme, en évitant les comportements dictés par la peur. La croissance asiatique et les thèmes d'investissement ESG pourraient, à notre sens, offrir de plus grandes opportunités après la récente baisse des marchés financiers. Nous avons ainsi intégré dans nos portefeuilles des investissements sur la thématique de l’eau et du bois mais aussi pris des positions sur la robotisation et la digitalisation.
À cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles.
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille. Nous nous sommes à cet effet positionnés sur des fonds Long/Short neutres aux marchés, sur des fonds de stratégies décorrélées des marchés financiers (fusions/acquisitions, fonds de performances absolues) et sur l’inflation que nous renforçons progressivement. La dette privée et le private equity offrent aussi de belles opportunités sur le long terme, à condition d'être sélectif.
Nous pensons continuer à prendre des expositions sur les marchés financiers afin de profiter des points d’entrée. Après la forte baisse de ce début d’année, il sera nécessaire de sélectionner avec soins les régions et secteurs les mieux à même à rebondir. Afin de limiter les risques, nous augmenterons au fur et à mesure les expositions si nous jugeons que des opportunités existent.
Cryptomonnaies : une correction salutaire ?
« Les cryptomonnaies ne valent rien », les propos sont sans concessions, la charge implacable. En s’exprimant ainsi Christine Lagarde, Présidente de la BCE, témoigne de la grande méfiance des banques centrales vis-à-vis des cryptoactifs. Si sa position est probablement excessive, il faut cependant reconnaitre le caractère hautement spéculatif des cryptomonnaies. Valorisé à 56 000 € le 12 novembre dernier, le bitcoin, la cryptomonnaie originale, a perdu près de 65 % de sa valeur. Son cours étant aujourd’hui légèrement inférieur à 20 000 €. Aucune des 13 000 cryptomonnaies existantes n’a d’ailleurs été épargnée. Comment expliquer une telle baisse ? Faut-il totalement se détourner de cette typologie d’actifs ? Scala Patrimoine vous répond.
Pourquoi les cryptomonnaies ont-elles baissé ?
Le marché mondial des cryptomonnaies a fondu comme neige au soleil. Plus de 1 500 Md$ se sont ainsi évaporés en quelques mois, alors que ce marché était encore valorisé à plus de 3 000 Md$ en novembre dernier. Une chute brutale qui peut s’expliquer par une perte de confiance des investisseurs sur cette classe d’actifs et un contexte économique et financier moins favorable.
-
Des signes de faiblesses
Toujours adepte des bons mots, le génial investisseur américain, Warren Buffett, aime à dire que « c’est quand la mer se retire qu’on voit ceux qui se baignent nus ». Le crypto krach du premier semestre 2022 aura donc eu le mérite de faire tomber les masques. L’effondrement du projet de blockchain Terra (Luna), et de son stablecoin, a provoqué un véritable tremblement de terre dans l’univers des cryptomonnaies. En seulement quelques jours, TerraUSD a ainsi perdu plus de 99 % de sa valeur !
Autre séisme : la chute de la plateforme d’échange Celsius qui a annoncé, le 12 juin dernier, geler les retraits de ses clients. Au bord de la faillite, il semble peu probable que les clients de la plateforme puissent récupérer leurs actifs numériques. Plus globalement, cet épisode met encore un peu plus en avant le risque d’insolvabilité qui pèse sur plusieurs acteurs du secteur. C’est, par exemple, le cas du fonds spéculatif 3 Arrows Capital. Exclusivement investi sur des entreprises spécialisées dans les cryptomonnaies et la blockchain, le hedge fund pèse tout de même 3 Md$. Fragilisé par une série de mauvais investissements, notamment une position de 200 M$ dans le projet Terra, il serait aujourd’hui proche de la banqueroute.
-
Une crise de confiance des investisseurs
Depuis leur création, les cryptomonnaies divisent. Pour leurs thuriféraires, elles se placent comme une alternative crédible aux monnaies traditionnelles et aux établissements bancaires. Mais leurs détracteurs leur opposent une certaine opacité et un univers peu réglementé. Un constat renforcé par la publication, aux États-Unis, d’un rapport du Government Accountability Office dénonçant l’utilisation des cryptomonnaies à des fins criminelles, notamment dans le cadre de trafic de drogue. Autre inquiétude qui pèse dans l’univers des cryptoactifs : la hausse des escroqueries. Selon un rapport de la Federal Trade Commission, plus de 4 000 personnes ont subi une arnaque à la cryptomonnaie depuis 2021, pour un préjudice évalué à plus d’1 Md$. Une multiplication des cas qui freinent les ardeurs de nombreux potentiels investisseurs.
-
Un contexte économique et monétaire moins favorable
Certains analystes ont longtemps pensé que l’évolution des cryptomonnaies était déconnectée des marchés financiers traditionnels. Les 6 derniers mois leur ont démontré tout le contraire. La corrélation entre les cryptoactifs et les titres de sociétés de la tech américaine n’ayant jamais été aussi forte. Loin d’être une valeur refuge, les cryptomonnaies ont amplifié la chute des marchés financiers. Comme eux, elles ont longtemps bénéficié des politiques monétaires très accommodantes menées par les banques centrales pour alimenter l’économie, grippée par la crise du covid-19. Ces torrents de liquidité ont encouragé les investisseurs à se positionner sur des actifs risqués et soutenu les cours des marchés actions et des cryptomonnaies.
Mais l’inflation galopante a obligé les banquiers centraux à mettre fin à leur politique volontariste. Les banques centrales ont, dès lors, réduit progressivement le montant de leurs achats d'actifs sur les marchés financiers avant de remonter leur taux d’intérêt. Cet assèchement n’a pas été sans conséquence. Les investisseurs sont désormais moins enclins à prendre des risques. Et, sans surprise, les cryptoactifs en sont les principales victimes.
Que faut-il faire désormais ?
Les gains exceptionnels réalisés par les investisseurs de la première heure ou les personnes réalisant des activités de minage ont donné des idées à un grand nombre d’épargnants. Pourtant, il ne faut pas oublier le caractère hautement spéculatif de l’investissement sur les cryptomonnaies. Un risque d’autant plus important que la réglementation autour de ces actifs devrait très probablement évoluer au cours des prochaines années.
-
Un terrain de jeu spéculatif
Au-delà des innovations technologiques qu’elles peuvent apporter, les cryptoactifs sont devenus des « placements » spéculatifs, où chacun cherche à faire fortune rapidement. Mais en matière d’investissement, les espoirs de gains sont toujours proportionnels à la prise de risque. Et nombreux sont ceux qui ont perdu beaucoup d’argent. Il faut dire que depuis 2017, le marché des cryptomonnaies se distingue par sa volatilité. Cette année-là, le bitcoin avait subi une première claque. Il s’était ainsi approché des 20 000 dollars avant de chuter lourdement vers les 4 000 dollars. Il s’en était suivi une longue traversée du désert, que les suiveurs avaient appelé « l’hiver crypto ». À partir de septembre 2020, les cryptoactifs avaient profité de l’afflux de liquidité sur les marchés financiers et de l’engouement des investisseurs pour cette classe d’actifs pour atteindre de nouveaux sommets.
-
Entre risques & opportunités
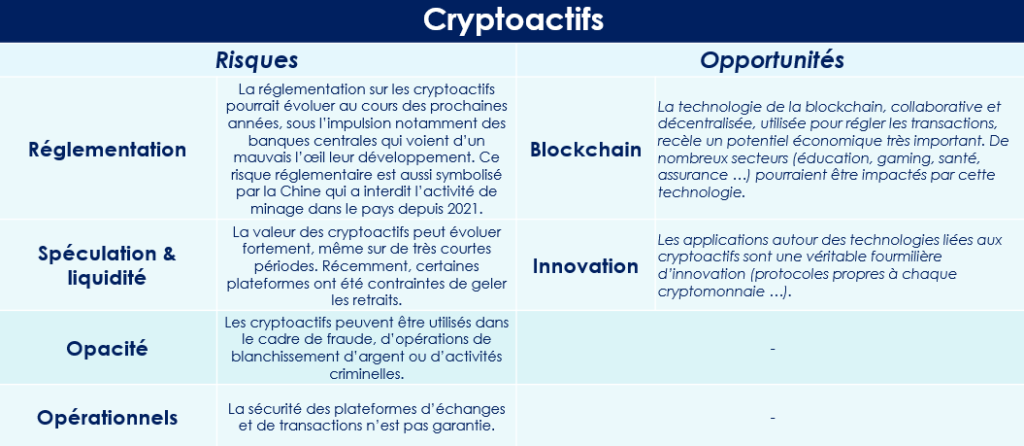
Le marché des cryptomonnaies s’est développé de façon exponentielle au cours des dernières années, créant à la fois des opportunités et des défis. Si les acteurs économiques ne peuvent plus faire fi du potentiel offert par les innovations technologiques, les risques qui y sont associés doivent bien être pris en compte.
- Revenir aux fondamentaux de la gestion de patrimoine
Nous vous conseillons de faire preuve d’une extrême prudence sur l’univers des cryptomonnaies. C’est un investissement avant tout réservé aux initiés. Il est, en effet, essentiel d’en comprendre les fondamentaux et d’en percevoir les principaux enjeux.
Les investissements sur les cryptoactifs doivent se faire dans le cadre d’une gestion de patrimoine équilibrée et diversifiée. Sauf exception, ces positions ne doivent pas représenter plus de 2 % de votre patrimoine. Gardez aussi à l’esprit d’y placer uniquement l’argent que vous pouvez vous permettre de perdre. Pensez également à lisser vos investissements et à vous positionner au fil de l’eau. Cela vous permettra d’éviter les à-coups et de ne pas placer 100 % de vos investissements dans une période de forte turbulence.
Enfin, lorsque votre portefeuille est en plus-values, n’hésitez pas à céder – totalement ou partiellement - vos positions et à prendre vos profits.
Dans tous les cas, méfiez-vous des promesses de gains trop alléchantes. Il est, à ce titre, vivement conseillé de prendre connaissance de la liste noire publiée par l’autorité des marchés financiers (AMF), répertoriant les acteurs non autorisés à exercer leurs activités en France, avant de se lancer.
Le rendez-vous des marchés financiers - Juin 2022
Les points clés sur les marchés financiers :
- 100 jours de conflits, au moins 46 000 morts, 15 millions de personnes déplacées, la guerre en Ukraine est une véritable tragédie. Jusqu’où est prêt à aller le président russe, Vladimir Poutine ? Certains spécialistes pensent qu’il va désormais se concentrer sur son objectif initial : la région du Donbass.
- La BCE officialise sa nouvelle doctrine monétaire. Par la voix de sa présidente, Christine Lagarde, l’institution européenne a annoncé que la première hausse des taux interviendrait quelques semaines après l'arrêt des achats d'actifs, prévu en juin.
- Au cours du 1er trimestre, les entreprises ont publié des résultats financiers globalement supérieurs aux attentes des analystes. Les acteurs économiques anticipent cependant un second semestre plus difficile.
- Malgré une volatilité plus importante, les marchés financiers font du surplace.
- En France, les élections législatives ont confirmé la montée des extrêmes, déjà largement entrevue lors des élections présidentielles. Le parti de Marine Le Pen, le rassemblant national, a obtenu 89 sièges. La « Nouvelle union populaire écologique et sociale » (NUPES) a, quant à elle, remporté 131 sièges. Renaissance (ex-LREM) ne dispose ainsi que d’une Majorité relative à l'Assemblée Nationale.
Marchés financiers : des performances en dents de scie
Les marchés financiers jouent depuis quelques semaines avec les nerfs des investisseurs. Aucune tendance claire ne semble se profiler à l’horizon. Les principaux indices boursiers faisant du yoyo, au gré des dernières publications économiques.
Une certaine nervosité est même en train de gagner les investisseurs. Celle-ci s’est notamment traduite par des chutes étourdissantes de certaines valeurs ou classes d’actifs.
Snapchat, l’un des titres les plus emblématiques de la Tech américaine, a connu une baisse de plus de 30 %, en une seule journée, après avoir émis un avertissement sur ses résultats. Même le géant de la distribution américaine, Walmart a subi les foudres des investisseurs. L’action du groupe a cédé près de 11 % en raison de résultats trimestriels décevants.
Et que dire des cryptomonnaies ? Le Terra USD a ainsi perdu plus de 80 % de sa valeur en l’espace d’une semaine. Après avoir franchi la barre des 56 000 € en 2021, le Bitcoin a cédé plus de 50 % de sa valeur et s’échange désormais autour de 24 000 €.
Guerre en Ukraine : un conflit sans fin ?
-
La Russie concentre ses forces sur le Donbass
Cela fait désormais plus de 100 jours que la guerre en Ukraine a débuté. Alors que Vladimir Poutine anticipait une guerre-éclair, son armée se retrouve finalement enlisée dans un conflit extrêmement sanglant. Selon les différents chiffres publiés par la communauté internationale, plus de 46 000 personnes ont déjà perdu la vie. 15 millions d’Ukrainiens ont été contraints de fuir leur maison. Un tiers d’entre eux ont même dû quitter le pays. À ce drame humain, le pays dirigé par Volodymyr Zelensky doit faire face à une crise économique sans précédente. Le PIB de l’Ukraine a chuté 30 %, soit la pire contraction constatée depuis la Deuxième Guerre mondiale.
La situation peut-elle évoluer dans les prochaines semaines ? Selon certains spécialistes, l’armée russe semble concentrer ses forces autour de la région minière du Donbass, dans l'est de l'Ukraine. Les villes hautement stratégiques de Sievierodonetsk et Lyssytchansk pourraient rapidement tomber aux mains des forces russes. Selon les officiels Ukrainiens, la situation s’est « largement aggravée » dans cette zone, et ce malgré le soutien matériel des forces occidentales.
-
La guerre redessine la carte géopolitique
Loin de renforcer l’influence russe en Europe, la politique impérialiste orchestrée par Vladimir Poutine pousse de nombreux États du Nord et de l’Est de l’Europe dans les bras de son meilleur ennemi, les États-Unis. La Finlande et la Suède ont ainsi soumis, le mercredi 18 mai dernier, leurs demandes d’adhésion à l’Organisation du traité de l’Atlantique Nord (OTAN)
Autre effet domino, le Danemark a voté par référendum en faveur de son entrée dans la politique de sécurité et de défense commune de l'Union européenne. Le « oui » l’ayant même emporté à une écrasante majorité (66,9 %).
-
Les matières premières toujours sous pression
En parallèle, les sanctions visant à mettre au ban de l’économie mondiale la Russie continuent de pleuvoir. Les 27 membres sont parvenus à un compromis sur le pétrole russe en adoptant un embargo « partiel et progressif ». Sous la pression de la Hongrie, l’UE a toutefois établi une distinction entre le pétrole transporté par voie maritime et celui par oléoduc. Le premier devrait être interdit d’ici 6 mois. Le second fait l’objet d’un calendrier plus nébuleux. L’Europe s’étant seulement accordée pour le stopper « aussi vite que possible ». On peut également constater que ces décisions ne concernent pas le gaz russe, dont l’économie européenne est encore très dépendante.
Cette mesure a - bien évidemment - des conséquences sur les prix du Pétrole. Le Brent a ainsi grimpé de 2 % à 124 dollars le jour suivant l’annonce. Au même moment, l’Europe a évalué le coût de son indépendance énergétique vis-à-vis de la Russie. Il faudra ainsi investir la coquette somme de 195 milliards d'euros pour pouvoir se passer des matières premières russes et financer la transition vers les sources d'énergie renouvelable.
Les États-Unis et l’Europe : un combat contre l’inflation
-
La BCE change de ton
La décision tant attendue est enfin arrivée. La présidente de l’institution monétaire européenne vient de dévoiler sa feuille de route pour les mois à venir. Elle se devait de relever ses taux d’intérêt. Cela sera bientôt chose faite. Selon Christine Lagarde, la première hausse des taux en zone euro pourrait intervenir « quelques semaines seulement » après la fin des achats nets d'actifs.
Le resserrement de sa politique monétaire était rendu inéluctable. Provoquée par la flambée des prix de l'énergie, les difficultés sur les chaines d’approvisionnement et une forte « demande » post covid, l’inflation a de nouveau battu des records en mai en zone euro. Elle est estimée à 8,1% en rythme annuel, contre 7,4% en avril, selon une étude publiée par Eurostat.
En France, l’inflation française s’est appréciée de 4,8% en avril, sur un an glissant, contre +4,5% le mois précédent. Outre l’énergie (+26,5%), l’alimentation (+3,8%) et les produits manufacturés (+2,6%) sont durement touchés. En Allemagne, les tensions inflationnistes sont encore plus marquées. L’inflation atteint, en effet, 7,4% sur un an.
Mais sur quel rythme sera mené le durcissement de la politique monétaire de la BCE ? En remontant trop vite ses taux, elle pourrait affaiblir le pouvoir d’achat des ménages, déjà sévèrement touché par l'inflation. Cette question sera, à n’en pas douter, l’un des principaux enjeux de la seconde partie de l’année.
Au Royaume-Uni, le chômage est au plus bas depuis les années 70, c’est un record absolu. Cette extraordinaire dynamique du marché de l’emploi a soutenu une accélération de la croissance des salaires. Hélas, avec une inflation très élevée, les salaires réels sont restés négatifs.
-
La FED poursuit sa hausse des taux
Au pays de l’Oncle Sam, l’inflation est aujourd’hui l’ennemi numéro 1. Et les chiffres économiques publiés pour le mois d’avril ne risquent pas de faire changer cette posture. L’inflation reste à des niveaux très élevés, à 8,3 %. Pour enrayer cette spirale infernale, la Réserve fédérale américaine (FED) a sorti l’artillerie lourde. Depuis le début de l'année, elle a déjà relevé ses taux de trois quarts de points et ne compte pas s’arrêter en si bon chemin. Lael Brainard, la vice-présidente de l’institution américaine, vient ainsi de préciser qu'il n'y avait pas de raison à ce stade d'envisager une pause dans la hausse des taux. « Nous avons encore beaucoup de travail à faire pour ramener l'inflation à notre objectif de 2% ». Pour le mois de Juin, la BCE a relevé ses taux directeurs de 0,75 %, une augmentation totalement inédite par son ampleur. Le marché prévoit désormais une hausse des taux de 50 points de base en juillet.
Heureusement, l’économie américaine demeure en bonne santé. Un rapport publié par le département américain du Travail montre que les créations d'emplois aux États-Unis ont été supérieures aux attentes en mai, tandis que le taux de chômage est resté stable. Il ne faudra cependant pas que les prix augmentent trop vite, au risque de fragiliser le pouvoir d’achat des Américains.
Pour prévenir tout dérapage, Joe Biden a reçu le patron de la Fed. En organisant cet entretien, le président américain a voulu s’assurer que la politique menée par la banque centrale américaine ne vienne pas contrecarrer ses positions en faveur de l’emploi et du pouvoir d’achat.
Chine : des assouplissements sanitaires bienvenus
Le gouvernement chinois s’était enfermé dans une politique zéro covid qui n’avait plus de sens sur le plan sociétal et économique. Réduite au silence, la population ne supportait plus ces décisions politiques privatives de liberté. L’économie allait, quant à elle, droit dans le mur. Les ventes au détail ont baissé de 11 % en un an. Pire, le taux de chômage dépasse désormais les 6 %.
La ville de Shanghai vient heureusement de lever les plus importantes de ses restrictions. Le gouvernement chinois compte-t-il prendre des mesures exceptionnelles de soutien en faveur de l’économie, comme l’on fait les pays occidentaux ? A priori, non. Xi Jinping ne souhaite pas, à ce stade, alimenter artificiellement l’activité économique chinoise. Il faut plutôt le pari d’un rebond naturel, soutenu par le rattrapage de la consommation des ménages et les investissements des entreprises.
Conclusion sur les marchés financiers
Les résultats du premier trimestre publiés par les entreprises sont rassurants. Plus de 70 % des sociétés européennes et US sont allés au-delà des attentes des analystes ! L’inflation galopante obscurcit cependant le tableau. Les dirigeants préfèrent donc jouer la carte de la prudence sur les perspectives de la deuxième partie de l’année. Ils sont notamment nombreux à faire part de leurs difficultés d’approvisionnement.
Depuis le début de l’année, sur les marchés financiers, on note une surperformance de la « value » grâce à l'inflation élevée impactant les multiples et réduisant les bénéfices futurs des sociétés de croissance. L'écart de valorisation est cependant loin d'être comblé compte tenu du nouvel environnement économique. À y regarder de plus près, on se rend compte qu’une grande partie de cette surperformance a - en réalité - été menée par les valeurs de l'énergie, qui semblent maintenant à des niveaux trop élevées.
Sur le plan politique, Emmanuel Macron a été réélu pour un deuxième mandat de cinq ans en tant que Président des Français. Mais il ne pourra pas compter sur une majorité absolue pour mener « librement » sa politique. Les élections législatives le placent ainsi dans une situation moins confortable que lors de son premier mandat. Renaissance (ex-LREM) n’obtient qu’une majorité relative avec 245 sièges. La « Nouvelle union populaire écologique et sociale » (NUPES), fruit du rapprochement entre les Verts, La France insoumise et le Parti Socialiste, obtient 131 sièges. Enfin, le Rassemblement National (RN) de Marine Le Pen devient le premier parti d’opposition avec 89 sièges.
Les convictions de Scala Patrimoine
Une approche prudente sur les marchés financiers
« En période de prospérité : prudence ; dans l’adversité : patience. ». Suivant ce célèbre proverbe américain, nous appliquons une approche constructive dans la constitution de nos portefeuilles.
Nous conservons une stratégie très prudente sur les marchés financiers. Nous investissons de manière diversifiée, en évitant les comportements dictés par la peur. Le potentiel de performance de la zone asiatique et les thèmes d'investissement ESG demeurent, selon nous, toujours intact.
Nous sommes également investis sur des fonds de performance absolue et des fonds flexibles.
A contrario, à cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles.
Notre fonds patrimonial Monacia : les thématiques du bois et de l’eau ciblées
L'allocation de notre fonds Monacia reste, en partie, protégée. Nous continuons à reprendre de l’exposition en particulier sur les secteurs et régions fortement touchés depuis le début de l’année. L’exposition nette cible sur les marchés actions pour le mois de mai était de 43 %. Nous avons repris des positions sur des thématiques qui ont souffert depuis le début de l’année. Des fonds thématiques sur l’eau et le bois ont ainsi été ajoutés à notre portefeuille. Nous avons aussi pris des positions sur la robotisation et la digitalisation.
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille, ce qui nous a permis de générer un peu de performance dans ce contexte incertain et a contribué à accroître la résilience du portefeuille. Nous nous sommes à cet effet positionnés sur des fonds Long/Short neutres aux marchés, sur des fonds de stratégies décorrélées des marchés financiers (fusions/acquisitions, fonds de performances absolues) et sur l’inflation que nous renforçons progressivement.
Nous pensons continuer à prendre des expositions sur les marchés financiers afin de profiter des points d’entrée. Après la forte baisse de ce début d’année, il sera nécessaire de sélectionner avec soins les régions et les secteurs les mieux à même à rebondir. Afin de limiter les risques, nous augmenterons au fur et à mesure les expositions si nous jugeons que des opportunités existent.
Les Investissements alternatifs
Par ailleurs, dans un souci de diversification, nous proposons des investissements alternatifs pour sécuriser vos portefeuilles et réduire les risques en cas de secousses des marchés financiers. N’hésitez pas à nous contacter si vous souhaitez plus d’informations sur ces placements.
-
Assurance-vie luxembourgeoise : le Fonds d'Assurance Spécialisé (FAS)
L’utilisation du FAS présent en assurance-vie luxembourgeoise nous permet de travailler en architecture ouverte et ainsi sélectionner les meilleurs gérants mondiaux, sans aucune contrainte.
Sur ce véhicule, nous privilégions les thématiques de longs termes à impact, en particulier celles suivant les objectifs de développement durable (ODD), adoptés par les Nations Unies et qui participent à un développement économique soucieux de respecter les populations et la planète. Ce choix matérialise nos convictions en faveur d’un investissement plus responsable et durable.
Nous avons constitué le portefeuille sur la base des 17 ODD en sélectionnant les fonds les plus performants. La plus grande partie des Objectifs de Développement durable sont d’ailleurs aujourd’hui représentés.
En parallèle, Scala Patrimoine travaille sur des investissements alternatifs (cryptomonnaies, métavers, hydrogène …), qui ont vocation à représenter 10% du portefeuille.
-
Dette privée & private equity : des classes d'actifs à regarder de près
Nous disposons ponctuellement d’investissement en dette privée sur des durées courtes et avec des taux attractifs. De même, nous avons ciblé des fonds de private equity dont la stratégie d’investissement nous semble créatrice de valeurs, à long terme.
-
Produits structurés : des investissements à manier avec précaution
Nous proposons aussi des produits structurés sur mesure avec des conditions très avantageuses pour les clients. En effet, nous optimisons les rendements en travaillant directement avec les salles de marchés et en ne prenant aucune commission sur les montants souscrits, en tant qu’indépendant, nous nous rémunérons en effet exclusivement aux honoraires.
N'hésitez pas à nous solliciter si vous souhaitez plus d'informations sur le sujet
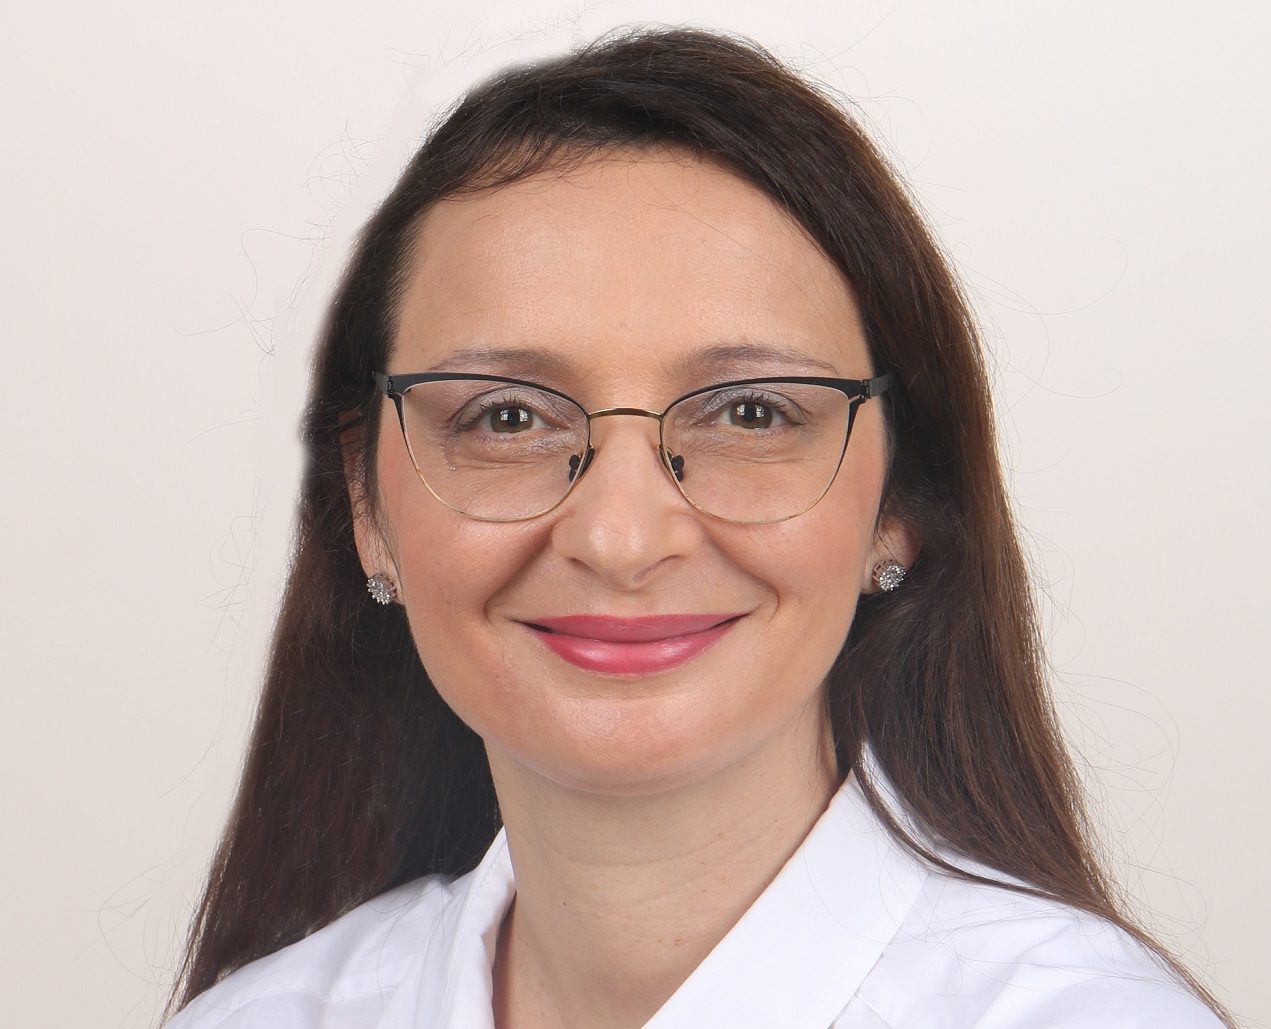
Yasmine Puteaux (AFR) : "L’Écolabel propose un périmètre d’investissement trop limité"
En 2018, la Commission Européenne avait présenté sa feuille de route en faveur d’une finance plus durable. Pour orienter les investissements vers une économie décarbonée, l’institution œuvre notamment à la création d’un Écolabel Européen. Où en est aujourd’hui le projet ? Comment ce label devrait-il fonctionner ? Yasmine Puteaux, membre Ambassadeur de l’association « des Acteurs de la Finance Responsable » et membre du Jury du Prix de la Finance Verte 2022, nous dresse un état des lieux du projet.
Scala Patrimoine. Où en est le projet d’Écolabel européen ?
Yasmine Puteaux. Il a pris beaucoup de retard. L’Écolabel fait, en effet, référence à des textes publiés très récemment, et même à des travaux toujours en cours. Cette situation soulève de nombreuses interrogations pratiques. Comment les professionnels peuvent-ils interpréter des dispositions qui n’ont pas encore été officialisées ? Il faut également trouver un consensus au niveau européen. Tous les pays n’ont pas les mêmes avancées, les mêmes envies. La France et l’Allemagne ont, par exemple, des points de vue très différents concernant le charbon et le nucléaire. Une mise en œuvre anticipée de l’Écolabel ne serait donc pas une bonne nouvelle. Intimement lié à la Taxonomie verte européenne, ce label risque - in fine - de proposer un périmètre d’investissement trop limité.
Scala Patrimoine. Justement, le projet d’Écolabel européen se concentre sur les financements d’activités vertes telles que définies par la taxonomie européenne. Cette vision n’est-elle pas trop restrictive ?
Le principal problème repose sur le calendrier d’application des réglementations (Taxonomie, CSRD..). Pour orienter les investissements vers une épargne plus soucieuse de l’impact environnemental, il me parait essentiel que les sociétés de gestion puissent se positionner sur une panoplie d’entreprises suffisamment large. Ce n’est malheureusement pas le cas aujourd’hui. Toutes les entreprises ne publient pas des données permettant de vérifier l’engagement des émetteurs. Leur alignement à la taxonomie ne sera pas effectif avant plusieurs années. Cela veut dire que les fonds ne pourront pas proposer une véritable diversification de leurs investissements et seront, par ricochet, concentrés sur un nombre restreint de secteurs d’activités et de valeurs. En lançant l’Écolabel trop tôt, je crains aussi les effets dévastateurs d’une éventuelle controverse sur l’un des émetteurs. La crédibilité du label serait alors mise à rude épreuve.
« L’Écolabel va permettre de fixer des règles communes au niveau européen »
Scala Patrimoine. La Commission européenne a intégré le gaz fossile et l’énergie nucléaire à la taxonomie européenne. Est-ce une erreur de sa part ?
Je n’irais pas jusque-là. Je dirais simplement que les enjeux politiques ont pris le pas sur les questions purement environnementales. Tout le monde a dû faire des compromis. L’Allemagne est très dépendante des énergies fossiles. La France a investi massivement dans le nucléaire pour gagner son indépendance énergétique. Chacun a donc défendu ses intérêts nationaux. Au sein de l’Association des Acteurs de la Finance Responsable, nous regrettons surtout que l’on n’ait pas exclu - purement et simplement - l’investissement dans les énergies fossiles. De telles positions sont un non-sens total pour les épargnants qui souhaitent mettre leurs capitaux au service de la transition énergétique et climatique.
Scala Patrimoine. Vous êtes quand même favorable à l’émergence de l’Écolabel européen ?
Nous ne pouvons que nous féliciter d’un tel projet, car il va permettre de fixer des règles communes au niveau européen. Aujourd’hui, les règles ne sont pas interprétées de la même manière par chaque régulateur national. Prenons le cas des fonds « SFDR ». Les exigences ne sont pas identiques en France, au Luxembourg ou en Irlande. L’Écolabel va pouvoir mettre en œuvre un référentiel très strict et une équivalence pour chaque fonds européen. Cette transparence est plus que nécessaire pour mener une lutte efficace contre le greenwashing.
« Les enjeux politiques ont pris le pas sur les questions purement environnementales »
Scala Patrimoine. Quelles doivent être, pour vous, les priorités du futur Écolabel européen ?
Sa réussite dépendra de plusieurs éléments. D’une part, la mise en œuvre d’un calendrier cohérent avec les textes et la data disponibles. D’autre part, le retrait des énergies fossiles du texte. Et enfin, l’utilisation d’indicateurs clés (KPI) simples et efficaces. Il ne faut, en effet, pas perdre de vue que les documents doivent rester compréhensibles pour le grand public.
Scala Patrimoine. Serait-il possible d’avoir un jour un seul label « ISR » européen, regroupant notamment les labels français et belges ?
C’est mon souhait. Le seul Écolabel serait, à mon avis, trop restrictif. Son objectif étant exclusivement tourné vers les enjeux environnementaux. Un deuxième label européen me semble donc indispensable, afin de proposer une solution plus large, intégrant également les questions d’ordre sociales et de gouvernance. Techniquement, je m’attends à ce que les discussions soient aussi longues et difficiles que pour l’Écolabel européen, dont la date de sortie n’est d’ailleurs toujours pas prévue. Des labels européens permettraient également une meilleure compréhension pour les épargnants. De plus, les démarches des sociétés de gestion seraient également facilitées, On voit que certains fonds ont plusieurs labels, cela est nécessaire pour leur commercialisation dans plusieurs pays européens, mais incompréhensible pour les épargnants.
Le rendez-vous des marchés financiers - Mai 2022
Les points clés sur les marchés financiers :
- Au fil des années, les investisseurs sont devenus dépendants aux injections de liquidité menées par les Banques centrales. Or, la Fed est en train de faire machine arrière et d’entamer le resserrement de sa politique monétaire (« Tapering »). Une phase qui s’annonce donc très épineuse et qui pourrait provoquer de fortes tensions sur les marchés financiers.
- L’enlisement de la guerre en Ukraine se confirme. Les combats continuent de faire rage dans le sud du Pays, notamment autour de la ville de Marioupol.
- Le gouvernement chinois n’entend pas dévier de sa trajectoire et continuer de mener une politique zéro covid, au risque de « casser » la dynamique de croissance du pays.
Les marchés boursiers marquent le pas
Les mois se suivent et se ressemblent sur les marchés financiers. Les principaux indices boursiers affichent ainsi une nouvelle baisse en avril. La guerre en Ukraine et le resserrement des politiques monétaires des banques centrales provoquant toujours de vives inquiétudes auprès des investisseurs.
Le MSCI World (l’indice monde) a notamment reculé de 8 %. Les valeurs de croissance ont été particulièrement affectées par ce contexte, en lâchant près de 12 %. Les marchés anglais, riche en matières premières, ont à l’inverse bien résisté, avec un gain de 0,3 % sur le mois. Les produits taux ont également été sous pression, les obligations mondiales reculant de 5,5 %.
L’Ukraine cristallise les tensions entre les superpuissances
Cela fait plus de 2 mois que les Russes ont envahi le territoire Ukrainien. Mais la guerre-éclair souhaitée par Vladimir Poutine n’a finalement pas eu lieu. Ses troupes se heurtent, en effet, à une résistance farouche des Ukrainiens, bien soutenus sur le plan matériel et logistique par les pays européens et les États-Unis.
À ce jour, les combats se concentrent principalement dans le sud du pays. La ville de Marioupol est le théâtre d’affrontement très durs. Les Russes souhaitant faire tomber les dernières poches de résistance dans l’aciérie d’Azovstal. Un peu plus au nord, à Izyum, les combats s’intensifient également, avec une concentration de forces russes et la poursuite de bombardements aériens.
Pour accroître le prix de la guerre et influer sur les choix du président russe, l’Europe a adopté de nombreuses sanctions contre Moscou. Hélas, la résolution pacifique du conflit ne semble pas encore être à l’ordre du jour. Pire, cette guerre cristallise la montée en puissance des tensions entre les superpuissances. Il ne fait d’ailleurs plus guère de doute que ces crispations géopolitiques participeront à une remise en cause (au moins partielle) de la mondialisation, au cours des prochaines années.
La croissance européenne s’essouffle
Un recul du rythme de la croissance
À plus court terme, ce conflit continue de semer le trouble sur le secteur de l’énergie et des matières premières, compte tenu des difficultés rencontrées par l'Europe pour réduire sa dépendance vis-à-vis de la Russie. Les prix du gaz en Europe sont en hausse de 42 % depuis le début de l'année. L’augmentation des prix du pétrole s'est toutefois interrompue grâce à la libération de réserves de pétrole et des anticipations d'une baisse de la demande de la Chine.
L’activité économique européenne subit de plein fouet ce conflit. La croissance montre déjà des signes d’essoufflement, quelques mois à peine après la levée des restrictions sanitaires. Au cours du premier trimestre 2022, le PIB de la zone euro est en hausse de seulement 0,2%, selon Eurostat, l’office statistique de l'Union européenne. Le Portugal (+2,6%) a enregistré la hausse la plus importante suivi de l’Autriche (+2,5%) et de la Lettonie (+2,1%). Des baisses ont été constatées en Suède (-0,4%) et en Italie (-0,2%). Mauvaise surprise, le PIB français a, quant à lui, stagné, alors même que l’activité progressait de 0,8% lors du dernier trimestre 2021. Un ralentissement qui s’explique principalement par un recul de la consommation des ménages (-1,3 %).
Une remontée des taux
Ce fléchissement de l’activité économique fait craindre un scénario de stagflation, autrement dit un cocktail détonnant entre une inflation élevée et une faible croissance économique. Intensifiée par l'augmentation des prix de l'énergie et des matières premières, l'inflation devrait, en effet, encore augmenter dans les mois à venir. En zone Euro, celle-ci a grimpé de 7,5% en mars 2022, contre 5,9% en février.
Autre mauvaise nouvelle, les marchés obligataires sont mis sous pression par le durcissement des politiques monétaires mené par les banques centrales. Les taux d'emprunt à 10 ans des principaux États ont d’ailleurs subitement grimpé. Le taux allemand a franchi la barre symbolique des 1 % tandis que la France emprunte désormais à un taux 1,5% et la Grande-Bretagne à 2 %.
France : les yeux rivés sur les élections législatives
Dans l’hexagone, les élections présidentielles ont rendu leur verdict. Emmanuel Macron a été réélu pour un deuxième mandat de cinq ans en tant que président des Français, battant Marine Le Pen, comme en 2017. Un résultat finalement conforme aux prévisions réalisées par les instituts de sondage.
Place désormais aux élections législatives qui se dérouleront en France métropolitaine les dimanches 12 et 19 juin 2022 pour la désignation des 577 députés. Trois blocs principaux devraient se faire face : Renaissance (ex-LREM), parti soutenant la politique d’Emmanuel Macron, la « Nouvelle union populaire écologique et sociales » (NUPES), fruit du rapprochement entre les Verts, La France insoumise et le Parti Socialiste, et le Rassemblement National (RN) de Marine Le Pen.
La FED durcit le ton
De l’autre côté de l’atlantique, après plusieurs mois de tergiversation, la réserve fédérale américaine (FED) a décidé d’accélérer sa politique de resserrement monétaire (« tapering »). Son objectif étant d’éteindre le plus rapidement possible l’incendie de l’inflation. Il faut dire que la hausse des prix aux USA a atteint 8,5 % sur un an, au plus haut depuis quarante ans. Une situation qui a amenée plusieurs membres du Conseil des gouverneurs de la Fed à tirer la sonnette d’alarme.
La réponse de l’institution américaine ne s’est donc pas fait attendre. Elle vient d’annoncer un relèvement de son taux directeur de 0,5 point. D'autres hausses de 0,5 point sont d’ores et déjà envisagées dans les prochains mois. Le bilan de la Fed qui a explosé depuis 2008 à 9 000 milliards de dollars, va également se réduire à partir du mois de juin de 47,5 milliards de dollars par mois pendant trois mois puis de 95 milliards de dollars en rythme mensuel.
Comme en Europe, les taux obligataires américains remontent fortement. Le rendement du Trésor américain à 10 ans a franchi le seuil des 3% ! Il s’agit d’un fait à ne pas négliger car il se rapproche de la croissance de long terme aux États-Unis (4 %).
Et le taux d’emprunt immobilier à 30 ans vient de passer 5,30%, au plus haut depuis plus de 10 ans. Il sera d’ailleurs intéressant d’en analyser les conséquences à moyen terme sur le marché immobilier américain.
La Chine s’entête
Les autorités chinoises continuent d’appliquer leur politique zéro Covid. Shanghai a ainsi passé tout le mois d'avril en confinement total. Malgré la politique volontariste des autorités monétaires chinoises, l'objectif de croissance de 5,5% pour 2022 semble désormais inatteignable.
La sanction des marchés financiers a été immédiate. L'indice MSCI Chine a reculé de -4,1% en avril. Les valorisations des actions chinoises par rapport aux marchés développés se situent désormais à des niveaux jamais vus depuis 2015.
Conclusion sur les marchés financiers
Malgré des marchés du travail robustes et un taux d'épargne record dans les grands pays développés, les risques continuent de peser sur la reprise, notamment en Europe. Les banquiers centraux marchent sur des œufs alors qu’ils doivent resserrer leur politique monétaire pour contenir l'inflation tout en veillant à ne pas basculer l'économie dans la récession.
Dans ce contexte, nous pensons que les marchés actions vont rester sous pression. Les entreprises qui peuvent maintenir leurs marges tout en imposant leurs prix aux consommateurs (pricing power) devraient mieux résister.
Les convictions de Scala Patrimoine
La diversification comme maître mot
Les crises géopolitiques ont souvent eu un impact brutal, mais relativement court sur les marchés et il est important de ne pas céder à la panique. Une approche constructive consiste à rester diversifié et à identifier des thèmes d'investissement crédibles à long terme, en évitant les comportements dictés par la peur. La croissance asiatique et les thèmes d'investissement ESG sont, selon nous, toujours intacts et pourraient offrir de plus grandes opportunités après la récente baisse des marchés.
Cibler les thématiques de long terme
Nous privilégions donc les thématiques puissantes de long terme, les fonds de performance absolue et les fonds flexibles dans notre allocation.
À cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles.
Dans ce contexte, nous conservons une stratégie d’investissement très prudente sur les marchés actions. Notre priorité étant de protéger votre capital. C’est pourquoi l'allocation de notre fonds Monacia reste, en partie, protégée. Nous continuons à reprendre de l’exposition en particulier sur les secteurs et régions fortement touchés depuis le début de l’année, l’exposition cible pour le mois de mai est de 43 %.
Faire preuve de réactivité sur les marchés financiers
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille, ce qui nous a permis de générer un peu de performance dans ce contexte incertain et d'accroître sa résilience. Nous sommes, à cet effet, positionnés sur des fonds Long/Short neutres aux marchés, sur des fonds de stratégies décorrélées des marchés (fusions/acquisitions, fonds de performance absolue) et sur l’inflation que nous renforçons progressivement.
Nous pensons continuer à prendre des expositions sur les marchés afin de profiter des points d’entrée. Après la forte baisse de ce début d’année, il sera nécessaire de sélectionner avec soins les régions et secteurs les mieux à même à rebondir. Nous avions anticipé un premier trimestre difficile, mais nous croyons toujours en un rattrapage au second. Afin de limiter les risques, nous augmenterons au fur et à mesure les expositions si nous jugeons que des opportunités existent.
Les Investissements alternatifs
Par ailleurs dans un souci de diversification, nous proposons des investissements alternatifs pour sécuriser vos portefeuilles et réduire les risques en cas de secousses des marchés. N’hésitez pas à nous contacter si vous souhaitez plus d’informations sur ces placements.
Assurance-vie luxembourgeoise : le Fonds d'Assurance Spécialisé (FAS)
L’utilisation du FAS présent en assurance-vie luxembourgeoise nous permet de travailler en architecture ouverte et ainsi sélectionner les meilleurs gérants mondiaux, sans aucune contrainte.
Sur ce véhicule, nous privilégions les thématiques de longs termes à impact, en particulier celles suivant les objectifs de développement durable (ODD), adoptés par les Nations Unies et qui participent à un développement économique soucieux de respecter les populations et la planète. Ce choix matérialise nos convictions en faveur d’un investissement plus responsable et durable.
Nous avons constitué le portefeuille sur la base des 17 ODD en sélectionnant les fonds les plus performants. La plus grande partie des Objectifs de Développement durable est d’ailleurs représentée.
En parallèle, Scala Patrimoine travaille sur des investissements alternatifs (cryptomonnaies, métavers, hydrogène …), qui ont vocation à représenter 10% du portefeuille.
Dette privée & produits structurés
Nous disposons ponctuellement d’investissement en dette privée sur des durées courtes et avec des taux attractifs. N’hésitez pas à nous solliciter pour en savoir plus.
Nous proposons aussi des produits structurés sur mesure avec des conditions très avantageuses pour les clients. En effet, nous optimisons les rendements en travaillant directement avec les salles de marchés et en ne prenant aucune commission sur les montants souscrits, en tant qu’indépendant, nous nous rémunérons en effet exclusivement aux honoraires.
Funds Magazine : les professionnels du patrimoine élargissent leur champ d’action
La gestion de patrimoine est un métier en perpétuel mouvement. La crise du covid-19 fut, à ce titre, un test grandeur nature pour la profession. Les cabinets de conseil en gestion de patrimoine en sont d'ailleurs sortis renforcés, en ayant pu démontrer leur proximité avec leurs clients. Mais au-delà des conseils délivrés en matière de gestion financière, certains cabinets, à l’instar de Scala Patrimoine, proposent un accompagnement plus complet.
Aurélie Fardeau, journaliste pour Option Finance, en a profité pour interroger Guillaume Lucchini. Celui-ci s'exprime notamment sur l'évolution du métier et la gamme de produits et de services proposés.
Ce qu'il faut en retenir sur l'évolution des offres des professionnels du patrimoine :
Dans le cadre de l’article « Les conseillers en gestion de patrimoine élargissent leur champ d'action » publié dans Funds Magazine, le président de Scala Patrimoine est revenu sur le modèle économique des acteurs de la profession et sur le développement des offres spécifiques. Une évolution qui touche principalement le segment du private equity et de l’épargne retraite.
Voici les principales citations de l’article :
- « Les conseillers sont sortis renforcés de la crise de la Covid-19. »
- « 78 % des ressources financières des CGP proviennent des rétrocessions. À partir du moment où l’Europe combat le modèle, où la loi Pacte a plafonné les frais du PEA et où l’on a une plus grande transparence des frais du PER et de l’assurance-vie, on va assister à une plus grande concurrence sur les prix. Ce constat est d’autant claire que tous les cabinets proposent les mêmes produits. Les clients vont chercher les produits avec les frais les plus faibles. »
- « Le private equity est dans tous les esprits. L’offre s’étoffe. »
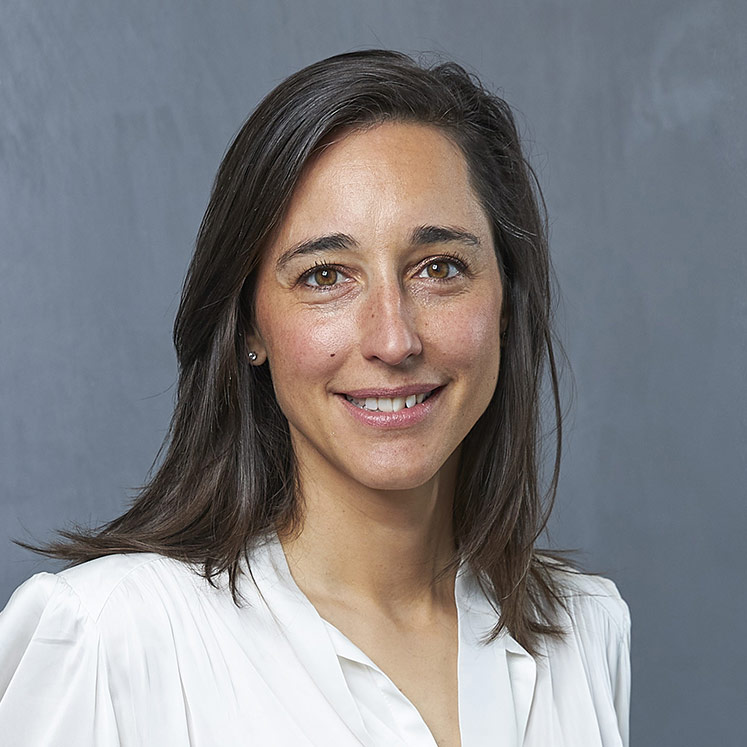
Brune Poirson (Accor) : "L'impact de notre politique environnementale dépasse le secteur de l’hôtellerie"
Directrice du développement durable au sein du Groupe Hôtelier Accor et Présidente du Jury du Prix de la Finance Verte 2022, Brune Poirson évoque la manière dont les entreprises et les acteurs publics doivent s’emparer du sujet climatique. Elle voit notamment dans la taxonomie verte européenne un véritable outil anti-greenwashing. Entretien.
Scala Patrimoine. La Commission européenne a œuvré à la création d’une Taxonomie Verte. Quel regard portez-vous sur ce nouveau référentiel ?
Brune Poirson. Nous faisons face à un immense défi. Il a fallu près de 250 ans pour bâtir notre système économique. Et nous avons seulement 30 ans pour le repenser totalement et atteindre la neutralité carbone.
Nous accueillons donc très positivement la création d’une taxonomie verte européenne. Elle est, en effet, le signe d’un nouveau degré de maturité des différents acteurs publics et privés sur les questions environnementales. Cette maturité se perçoit à plusieurs niveaux.
D’une part, auprès des responsables politiques. Pendant des années, nous étions malheureusement cantonnés à de grandes annonces en faveur de la transition climatique, sans jamais aborder la question de sa mise en œuvre. La taxonomie européenne apporte un vrai changement sur ce point.
D’autre part, cette maturité se remarque auprès des acteurs économiques, comme les entreprises ou les investisseurs. La taxonomie est, à ce titre, un vrai outil anti-greenwashing car elle façonne un langage commun entre toutes les parties prenantes. Chacun va pouvoir avancer de façon plus résolue et coordonnée en faveur de la transition écologique.
Enfin, la taxonomie verte planifie l'avenir et nous donne la possibilité d'identifier le chemin qui reste à parcourir.
Scala Patrimoine. Le principe du « Say On Climate » a le vent en poupe. De plus en plus d’entreprises (Vinci, Total …) font, en effet, voter leurs résolutions climatiques aux Assemblées générales d’actionnaires. Est-ce, à votre sens, pertinent ?
Brune Poirson. Si nous souhaitons avancer en matière de développement durable et nous assurer que les engagements deviennent très concrets, les entreprises se doivent d’adopter la même ligne de conduite que sur les questions financières. Rigueur, dialogue et transparence sont indispensables pour proposer une politique environnementale crédible et alignée sur les objectifs financiers.
Le « Say On Climate » est l’un des moyens pour y parvenir. Celui-ci permet de construire un dialogue régulier et d'établir une relation de confiance entre l’entreprise et ses actionnaires. Ce sont des initiatives qui sont amenées à se développer dans les années à venir, j’en suis convaincue. Nous regardons nous-mêmes ce dispositif avec intérêt.
« Nous avons 30 ans pour repenser notre système économique, et atteindre la neutralité carbone »
Scala Patrimoine. Accor fait partie du CAC 40 ESG. Les titres boursiers du groupe sont également très présents dans les portefeuilles de sociétés de gestion appliquant une politique d’investissement responsable. Les gérants d’actifs sont-ils, par leur dialogue et leur expérience, un élément moteur dans la transformation de votre groupe ?
Brune Poirson. Leur engagement est très positif. Le dialogue avec les gestionnaires d'actifs est crucial. Les sociétés de gestion aident les entreprises à placer les questions environnementales au cœur de leur réflexion stratégique. Mais leur marge de progression est encore importante. J’aimerais que les engagements pris en faveur de la transition climatique soient plus prononcés. Certains gestionnaires d'actifs vont devoir renforcer leurs expertises s’ils veulent avoir les moyens de challenger les entreprises sur leurs engagements.
Scala Patrimoine. Percevez-vous une différence de maturité entre les sociétés de gestion étrangères et les sociétés de gestion françaises/européennes sur ces questions ?
Brune Poirson. Les gestionnaires d'actifs européens ont un temps d’avance sur les questions environnementales. Ce constat est particulièrement vrai pour les sociétés de gestion françaises. Celles-ci jouent un rôle moteur et entrainent dans leur sillage les autres gestionnaires d'actifs internationaux.
Scala Patrimoine. Accor s’est fixé l’objectif très ambitieux de réduire de 46 % ses émissions de gaz à effet de serre d’ici à 2030, par rapport à la base de référence de 2019. Vous vous êtes également engagés à atteindre l’objectif zéro émission nette à l’horizon 2050. Comment comptez-vous l’atteindre ?
Brune Poirson. Notre plan d’action repose sur quatre piliers.
Le premier vise à faire évoluer les comportements alimentaires.
Le second pilier est consacré au développement d’hôtels éco-intelligents, avec l’implémentation de nouvelles technologies mises au service de la transition écologique.
Le troisième pilier porte sur l’accélération du déploiement des énergies vertes, en lançant notamment de nouvelles offres auprès de nos clients.
Nous souhaitons, par ailleurs, faire appel à des solutions de finance verte pour financer les investissements nécessaires à la réalisation de notre transition écologique.
« Le dialogue avec les gestionnaires d'actifs est crucial »
À combien évaluez-vous les investissements à réaliser pour y parvenir ?
Brune Poirson. Il est important de noter que nous ne possédons pas les hôtels. Nos équipes multiplient donc les échanges avec leurs propriétaires pour les convaincre de mettre en œuvre les engagements que nous avons pris. Notre politique environnementale a un impact qui dépasse largement le secteur de l’hôtellerie, car elle incite toutes les parties prenantes au changement. Nous bâtissons une relation gagnant-gagnant avec les propriétaires. En adoptant leurs actifs aux enjeux environnementaux, ils les rendront, en effet, plus résistants aux chocs à venir.
Scala Patrimoine. Vous avez réalisé, avec succès, une première émission obligataire indexée sur les objectifs de développement durable du groupe d’un montant de 700 millions d’euros. Pourquoi avoir réalisé ce type d’émission ?
Brune Poirson. Nous pensons que cette typologie d’émission obligataire est pertinente à la fois sur le plan financier, mais aussi environnemental. Cela nous permet de lier nos deux objectifs : la performance financière et la performance environnementale. Ce projet nous donne aussi l’opportunité de créer, en interne, un mouvement très fort et de fédérer l'ensemble des collaborateurs sur la transformation du groupe.
Le rendez-vous des marchés financiers – avril 2022
L’actualité des marchés financiers est notamment marquée par l’enlisement du conflit armé opposant les Russes et les Ukrainiens.
Les points clés sur les marchés financiers :
- Malgré la puissance de son armée, la Russie n’est pas encore parvenue à prendre les grandes villes ukrainiennes. Les troupes de Vladimir Poutine ont même perdu du terrain aux abords de Kiev.
- L’Europe veut bâtir son chemin vers l’indépendance énergétique. Des investissements colossaux vont être réalisés pour atteindre cet objectif, devenu vital.
- Les banques centrales sont prises entre le marteau et l’enclume. Doivent-elles continuer à lutter contre l’inflation ou soutenir coûte que coûte la croissance, dans un contexte de fortes tensions géopolitiques ? Pour l’instant, elles semblent en priorité vouloir limiter les tensions inflationnistes.
La guerre en Ukraine grippe les marchés financiers
Ukraine : Vladimir Poutine s’entête
La guerre entre la Russie et l’Ukraine continue de faire rage. Malgré les efforts diplomatiques de nombreux dirigeants politiques, Vladimir Poutine ne semble - malheureusement - pas prêt à changer ses plans. Jusqu’où le président russe peut-il aller ? Son armée est-elle préparée pour un conflit de longue durée ? Comment va-t-il réagir à la résistance homérique du peuple ukrainien ? Les interrogations sont aujourd’hui très nombreuses et les analystes peinent à dessiner un scénario de sortie de crise.
Quoi qu’il en soit cet évènement géopolitique majeur a déjà commencé à peser sur les évolutions macroéconomiques. La Russie est, il est vrai, un important producteur d’énergie. Sans surprises, l'escalade des tensions a des répercussions importantes sur les marchés des matières premières. Les cours du pétrole et du gaz font ainsi preuve d’une volatilité très élevée. Durant le premier trimestre 2022, ils sont en hausse respectivement de 33 % et 55 %.
Et les bourses mondiales dans tout cela ? Les marchés actions ont effacé une partie de leurs pertes pour terminer le mois de mars en hausse de 3 %. Les grands indices boursiers des pays développés sont cependant toujours en baisse de 5 % depuis le début de l'année. Les marchés émergents poursuivent, quant à eux, leur chute, avec une nouvelle baisse de 2 % le mois dernier. Ils reculent ainsi de près de 7 % sur le premier trimestre 2022.
Rebond des rendements obligataires
Comme elles l’avaient annoncé, les banques centrales ont mis en application leur nouvelle ligne politique : accélérer le rythme des hausses de taux d'intérêt pour lutter contre la hausse de l'inflation.
Les marchés obligataires n’ont d’ailleurs pas tardé à réagir. De nombreux rendements obligataires de la zone euro ont fortement bondi ces dernières semaines. Le taux allemand à 10 ans, la référence en zone euro, est passé de -0,18 % fin décembre à environ 0,57 %, soit un rebond de 75 points en l’espace de trois mois. En France, sur la même période, le taux OAT à 10 ans est passé de 0,20 % à 0,98 %.
La Banque centrale européenne a confirmé que la réduction progressive du programme d'achat d'urgence en cas de pandémie se terminera en juin et que le programme d'achat d'actifs prendra fin progressivement au cours du troisième trimestre 2022, si les conditions restent favorables. La présidente Christine Lagarde a ainsi laissé la porte ouverte à une première hausse des taux cette année.
Aux États-Unis, la Fed a relevé le taux cible de 0,25 %, comme prévu, indiquant clairement que de nouvelles hausses seront appropriées. Le consensus s'attend maintenant à sept hausses cette année et à quatre l'année prochaine.
Du côté de la Perfide Albion, après une première hausse en décembre, la Banque d'Angleterre a relevé son taux directeur de 0,25 % à deux reprises au premier trimestre, pour atteindre 0,75 %.
La tendance à la normalisation des politiques a également été poursuivie par certaines banques centrales des marchés émergents, le Brésil, Taïwan, la Corée et Hong Kong ayant tous annoncé des hausses de taux. La Banque du Japon joue, quant à elle, la carte du statu quo, maintenant sa position actuelle d'assouplissement.
Politique monétaire : limiter l’inflation ou soutenir la croissance ?
L’actualité géopolitique pourrait venir tout bousculer. La guerre opposant la Russie à l'Ukraine et le choc de l'offre de matières premières posent un dilemme aux banques centrales. Tenter de maîtriser l'inflation ou soutenir la croissance ? Leurs cœurs balancent. Tout en reconnaissant les incertitudes liées à la situation géopolitique et ses implications économiques, les banques centrales ont jusqu'à présent laissé entendre qu'elles considéraient l'inflation comme le problème le plus urgent à résoudre, à moins que les perspectives de croissance ne se détériorent nettement.
Dans sa dernière projection économique, la Banque de France demeure encore relativement confiante sur le rythme de croissance de l’hexagone. Elle souligne ainsi que « grâce au redressement qui s’est déjà opéré tout au long de l’année 2021, l’acquis de croissance pour 2022 est estimé à 2,9 % à la fin du premier trimestre ». Avant d’ajouter : « malgré le ralentissement attendu sur les trimestres à venir, la croissance du PIB en moyenne annuelle atteindrait 3,4 % en 2022 dans le scénario normal et 2,8 %, dans le scénario dégradé ».
En parallèle, l'inflation de la zone euro a été révisée à la hausse à 5,9 % en février dernier. Même constat au Royaume-Uni où elle s'est accélérée à 6,2 %. Aux États-Unis, l'inflation a même atteint un sommet en 40 ans à 7,9 %.
L’Europe veut réduire sa dépendance énergétique vis-à-vis de la Russie
L'Europe est un énorme importateur de pétrole et de gaz naturel en provenance de Russie, ce qui rend la région très vulnérable au conflit. Les craintes d’un ralentissement économique sont désormais bien réelles. Une inquiétude qui peut cependant être atténuée par l'épargne excédentaire élevée accumulée pendant les périodes de confinement, mais aussi par la bonne dynamique du marché du travail. Les mesures de relance budgétaire organisées par les États constituent une autre soupape de sécurité. Entretemps un nouveau caillou s’est cependant glissé dans la chaussure de l’Union européenne : la confiance des consommateurs a fortement baissé en mars.
Pour autant, les institutions européennes ne restent pas sans rien faire. La Commission européenne a, en effet, présenté des plans ambitieux visant à réduire les importations de gaz russe de deux tiers avant la fin de l'année. Pour réussir ce tour de force, elle compte renforcer le mix énergétique et accélérer ses investissements dans les centrales éoliennes et solaires. Les dirigeants européens discutent actuellement du lancement d'un fonds pour l'énergie et la défense. Des projets qui pourraient être financés par une nouvelle émission obligataire. Certains pays, comme l'Allemagne, la France et l'Italie, approuvent également des mesures visant à absorber une partie des factures énergétiques plus élevées des ménages.
Malgré tout, les Européens vont devoir se confronter à la réalité. À court terme il sera très difficile de se passer de la Russie. Les échanges qui se sont tenus lors du dernier sommet européen en sont la parfaite illustration. À Versailles, les dirigeants européens ont reconnu qu’il existait, à ce jour, peu d'alternatives au gaz russe et que la réduction de la dépendance européenne demandera du temps.
Une faible dépendance du Royaume-Uni à la Russie
Le Royaume-Uni est, quant à lui, moins dépendant vis-à-vis de la Russie, mais demeure un important consommateur de gaz et de pétrole. Le pays est donc exposé aux risques liés à la hausse persistante des prix de l'énergie. Une aide budgétaire d'environ 0,4 % du PIB a été annoncée, pour la période 2022/2023, qui apportera un certain soutien aux revenus des ménages.
États-Unis : le risque d’une crise budgétaire s’éloigne
Aux États-Unis, la confiance des consommateurs s'est également détériorée au cours du dernier trimestre. Le marché du travail américain a heureusement prouvé sa robustesse. Le rapport sur l'emploi de février est bien meilleur que prévu. Le Congrès a adopté un projet de loi de dépenses pour financer le gouvernement fédéral jusqu'en septembre. Cette annonce, combinée à l'augmentation du plafond de la dette de 2,5 billions de dollars en décembre dernier, élimine le risque imminent d'une crise budgétaire.
La Chine toujours touchée par le covid
Lancée dans une politique visant à réduire les inégalités répondant au nom de « prospérité commune », la Chine doit faire face à une baisse du rythme de sa croissance. L’Empire du Milieu vient même d’annoncer un objectif de seulement 5,5 %, le plus faible depuis 30 ans. Pour enrayer cette mauvaise dynamique, les autorités du pays ont cependant officialisé la mise en œuvre de mesures de relance économique, lors de l'Assemblée populaire nationale.
Sur les marchés actions chinois, le premier trimestre 2022 a été particulièrement difficile. Surtout que le pays dirigé par Xi Jinping continue d’appliquer une politique « Zéro Covid ». De nombreux quartiers de grandes villes comme Shenzhen et Shanghai ont ainsi été bouclés. Les fermetures d'usines de fabrication alimentent également les contraintes d'approvisionnement mondiales dans certains secteurs.
De l’autre côté de la Mer de Chine, au Japon, le gouvernement de Fumio Kishida a introduit des subventions ciblées qui devraient aider à soutenir la consommation des ménages face au choc des prix de l'énergie. Hélas, comme en Chine, le secteur manufacturier continue de faire face à des contraintes d'approvisionnement en raison des fermetures d'usines provoquées par des pénuries persistantes de semi-conducteurs, en particulier dans certains domaines comme l'automobile.
La Russie paye le comportement de Vladimir Poutine
Des sanctions économiques et financières sévères ont été imposées à la Russie par les pays développés, notamment le retrait de certaines banques russes de SWIFT et l'imposition de restrictions sur les réserves internationales de la Banque centrale de Russie. En réponse, celle-ci a adopté des mesures extraordinaires, portant le taux directeur à 20 % et imposant des contrôles de capitaux pour limiter les sorties. Malgré cela, le rouble s'est effondré et la bourse a été fermée pendant deux semaines.
Ces mesures sévères infligeront des dommages importants à l'économie russe, qui devrait entrer dans une profonde récession. Les exportations de pétrole et de gaz naturel vont toutefois se poursuivre. En raison de sa forte dépendance au gaz russe, l'Europe a évité de mettre en place des sanctions susceptibles de mettre en péril les importations d'énergie et les paiements associés. Cependant, l'administration Biden, en raison de la faible dépendance des États-Unis vis-à-vis de l'approvisionnement russe, a pu interdire les importations de pétrole en provenance de Russie.
Conclusion
L'issue de la guerre en Ukraine reste très incertaine. Une escalade des tensions pourrait continuer à exercer une pression à la hausse sur les prix de l'énergie et des matières premières, exacerbant l'inflation et les contraintes de la chaîne d'approvisionnement qui sont déjà apparues après la pandémie.
La crise énergétique provoquée par cette guerre poussera de nombreux gouvernements à accélérer leurs plans pour réduire leur dépendance aux matières premières russes, créant une croissance significative chez les acteurs de la transition énergétique.
Les convictions de Scala Patrimoine
Une stratégie toujours très prudente
Les crises géopolitiques ont souvent eu un impact brutal, mais relativement court sur les marchés et il est important d'éviter de vendre ses positions sous l'effet de la panique. Une approche constructive consiste à rester diversifié et à identifier des thèmes d'investissement crédibles à long terme, en évitant les comportements dictés par la peur. La croissance asiatique et les thèmes d'investissement ESG sont selon nous toujours intacts. Ils pourraient, en effet, offrir de plus grandes opportunités après la récente baisse des marchés.
Nous privilégions donc les thématiques de longs termes, les fonds de performance absolue et les fonds flexibles dans notre allocation.
La volatilité que nous anticipions depuis le début de l’année s’est encore accentuée. À cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles. La guerre en Ukraine est venue encore renforcer ces inquiétudes, et les marchés ont encore fortement dévissé malgré une reprise ces derniers jours.
Dans ce contexte, nous conservons une stratégie d’investissement très prudente sur les marchés actions. Notre priorité étant de protéger votre capital. C’est pourquoi l'allocation de notre fonds Monacia reste, en partie, protégée. Nous avons repris de l’exposition aux marchés actions en début de mois afin de prendre position sur un point bas de marchés. Notre portefeuille est actuellement exposé aux marchés actions à hauteur de 30%.
Prêt à saisir les opportunités
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille. Des positions qui nous ont permis de générer un peu de performance dans ce contexte incertain. Pour accroitre la résilience de nos portefeuilles, nous nous sommes aussi positionnés sur des fonds Long/Short neutres aux marchés. D'autres investissements ont été réalisés sur des fonds de stratégies décorrélées des marchés et sur l’inflation.
Nous pensons continuer à prendre des expositions sur les marchés afin de profiter des points d’entrée. Après la forte baisse, il sera nécessaire de sélectionner avec soins les régions et secteurs en capacité de rebondir. Nous avions anticipé un premier trimestre difficile, mais nous croyons toujours en un rattrapage au second. Afin de limiter les risques, nous augmenterons au fur et à mesure les expositions. Nous restons également attentifs aux opportunités d'investissement qui se présenteront.
Notre exposition sur notre fonds patrimonial sera ajustée au cours des prochains mois afin de maintenir notre approche de gestion du risque.
Investir pour le climat avec Scala Conviction Environnement
« Notre maison brûle et nous regardons ailleurs. La nature, mutilée, surexploitée, ne parvient plus à se reconstituer, et nous refusons de l'admettre ». Vingt plus tard, ce vibrant discours tenu par Jacques Chirac à Johannesburg résonne toujours plus fort. Depuis, les gouvernements et les organisations internationales tentent, cahin-caha, de remédier à la situation. Certes, de nombreux engagements ont été pris afin de réduire les rejets de gaz à effet de serre dans l’atmosphère. Mais ces réponses sont - malheureusement - encore insuffisantes.
L’heure n’est pourtant plus à la tergiversation. Face au changement climatique, chacun peut agir à son niveau. C’est notamment le cas des épargnants. Ceux-ci ont, en effet, la possibilité de diriger leur épargne vers des investissements qui contribuent à la protection de l’environnement. « Vous avez plus de pouvoir avec votre épargne qu’avec votre bulletin de vote » affirmait récemment Nicolas Hazard, président du groupe INCO et conseiller spécial chargé de l'économie sociale et solidaire auprès de la Commission européenne. Fort de ce constat, Scala Patrimoine se mobilise en faveur de la transition énergétique. Il lance, en partenariat avec Ecofi, un fonds dédié au climat : Scala Conviction Environnement.
La thématique du climat et de l'environnement : une lame de fond
Financer la transition écologique
Dans le combat engagé dans la lutte contre le réchauffement climatique, l’argent demeure le nerf de la guerre. Réussir la transition vers une économie bas carbone réclame, en effet, des investissements colossaux. Le Fonds monétaire international (FMI) estime ainsi « à près de 10 000 milliards de dollars supplémentaires le montant de l’investissement, public ou privé, nécessaire au niveau mondial, dans les dix ans à venir. »
Et l’un des leviers les plus efficaces est de réorienter l’épargne des ménages vers des placements responsables. Les investisseurs privés sont donc appelés à soutenir la transformation des entreprises en intégrant des critères durables (notamment ESG) dans leurs choix d’investissement. La Loi Pacte en est d’ailleurs le puissant symbole. Celle-ci oblige les assureurs français à partir de janvier 2022 à proposer à chaque détenteur de contrat d’assurance-vie a minima 3 solutions d’investissement responsable : un fonds avec le Label ISR d’Etat, un fonds « vert » (labellisé GreenFin) et un placement « solidaire » (labellisé Finansol). La dynamique est lancée !
Prise de conscience des investisseurs
Au-delà de ces obligations réglementaires, les épargnants affichent leur conviction écologique. La crise du Covid-19 a suscité une véritable prise de conscience de leur part. Selon la dernière étude publiée par Novethic, les encours des fonds durables français dépassent désormais les 700 milliards d’euros, au 3e trimestre 2021. Des chiffres multipliés par 10 en seulement deux ans !
Vous l’aurez donc compris, cette vague en faveur de la transition écologique et énergétique représente des opportunités d’investissement historiques, à la fois pour accompagner les plus grands groupes dans leur transformation, mais aussi pour financer les entreprises innovantes engagées dans les éco-activités comme l’agriculture de précision, la rénovation énergétique des bâtiments ou la gestion des ressources et des déchets. C’est tout le sens de notre partenariat avec Ecofi.
Pourquoi avoir choisi Ecofi Investissements ?
Fiche identité Ecofi
- Créée en 1972 – 50 ans d’engagements
- 59 collaborateurs
- 26 fonds ouverts
- 7,12 Mds€ sous gestion (au 31.12.2021)
- Savoir-faire sur l’ensemble des classes d’actifs (actions, obligations, monétaires …)
- Pionnier et leader de la finance solidaire
- Première société de gestion française à avoir adopté le statut d'Entreprise à mission en 2020
Un engagement historique en faveur de l’investissement responsable et de l'environnement
Pour porter notre action en faveur de la transition écologique, nous avons choisi Ecofi, à la faveur d’un appel d’offres exigeant. Cette société de gestion bénéfice de l’appui d’un actionnaire très solide, le Crédit Coopératif, banque depuis 150 ans de l’économie sociale et solidaire.
Tous les collaborateurs sont imprégnés des enjeux liés à l’investissement socialement responsable. Preuve en est, 100 %* des fonds ouverts proposés par Ecofi sont gérés selon sa méthodologie propriétaire de l’Investissement socialement responsable (ISR).
Pour mesurer du sérieux de leur action, les 9 fonds qu’ils ont présenté au label ISR d’état l’ont obtenu. De plus, un fonds est labellisé GreenFin (vert)
Leurs équipes sont également très impliquées dans la finance solidaire. Ecofi a d’ailleurs été la première société de gestion à créer un fonds de partage en Europe… en 1983 ! 18 fonds sont labellisés Finansol (solidaire).
Un rôle de précurseur
Plus récemment, en 2020, la filiale du Crédit Coopératif fut première société de gestion française à être devenue une entreprise à mission, avec l’affirmation de leur raison d’être qui « allie performance financière et respect de l’Homme et de Planète ». Des convictions qui transparaissent dans leur politique d’engagement actionnarial et de vote aux assemblées générales des entreprises. Ecofi s’implique, en effet, pour faire bouger les lignes et amener les entreprises à accélérer leur transition environnementale, sociale et de gouvernance. La société fait d’ailleurs partie des co-fondateurs du réseau d’engagement actionnarial européen « Shareholders for Change ». Réunissant de nombreux investisseurs, cette alliance permet de déposer des résolutions d’actionnaires aux assemblées générales et de peser d’une voix plus puissante dans les décisions des entreprises.
Ces derniers mois, leurs équipes se sont également démarquées en annonçant l’exclusion des énergies non conventionnelles (schiste argileux, forage en Arctique, pétrole par fracturation hydraulique …) de leurs fonds et l’abandon progressif des énergies conventionnelles (pétrole, gaz…) avec une sortie totale au plus tard en 2050.
Scala Convictions Environnement : vers une décarbonisation de l’économie
Un fonds multi-actifs, investi dans des entreprises mondiales
Scala Conviction Environnement est un fonds ISR, solidaire et de partage positionné sur la thématique du Climat. Celui-ci est investi selon le processus Ecofi « Impact ISR », avec l’exclusion de sociétés impliquées dans des controverses, certains secteurs d’activité (armements controversés, tabac, charbon et jeux d’argent) et dont le siège social est situé dans un paradis fiscal (71 pays exclus).
Les gérants réalisent une sélection de grandes entreprises mondiales responsables, contribuant à la transition énergétique et écologique, soit à une croissance verte. La moitié des sociétés du portefeuille ont une capitalisation supérieure à 50 Mds€.
Appliquant une gestion diversifiée, le portefeuille peut ainsi être investi :
- sur des actions en direct : entre 60 % et 95 % ;
- sur des obligations vertes : entre 0 % et 35 % ;
- et financer des projets solidaires : entre 5% et 10% de l’encours net
Concentré sur une trentaine de valeurs, ce fonds « climat » ne se limite pas seulement aux énergies renouvelables. Il s’intéresse, au contraire, à l’ensemble des secteurs économiques, en ciblant en priorité des entreprises qui proposent des solutions pour réduire les émissions de CO2. Sept thématiques de long terme sont mises en lumière : les transports, la technologie de l’information, l’industrie, l’économie circulaire, l’énergie, l’agriculture et les forêts ainsi que l’adaptation (gaz naturel, infrastructures).
Les titres du portefeuille
Parmi les sociétés du portefeuille « actions », on retrouve (au 31 décembre 2021) le portugais EDPR, n°3 mondial de l’éolien terrestre. Cette filiale du groupe EDP, un énergéticien de grande envergure, a l’ambition de doubler de taille dans les cinq prochaines années.
Les gérants d’Ecofi apprécient également Deere & Co, leader mondial des équipements agricoles. Connu pour commercialiser la marque John Deere, le groupe est très investi dans l’agriculture de précision. Des techniques qui permettent de réduire ou d’optimiser la gestion de l’eau et l’utilisation de fertilisants.
La société japonaise Nidec (moteurs miniaturisés), le hollandais ASML (semi-conducteurs) ou encore l’américain ANSYS (éditeur de logiciels) font aussi partie des principales valeurs du portefeuille
Un impact tangible
Les » obligations vertes »
Scala Conviction Environnement participe à des émissions de « green bonds » de grands groupes destinés au financement de projets contribuant à la transition énergétique et écologique. C’est, par exemple, le cas de l’émission d’1 Md€ émise par le constructeur automobile Daimler. Celle-ci a été effectuée afin de développer son offre de véhicules électriques et à pile à combustible, mais aussi de recyclage des batteries.
La poche solidaire
Scala Patrimoine a souhaité s’engager aux côtés d’Ecofi pour soutenir l’économie sociale et solidaire. 5 à 10% de notre fonds est ainsi consacré au financement des entreprises solidaires, entreprises non cotées à forte utilité sociale ou environnementale.
Par exemple, Ecofi a participé à une levée de fonds effectuée par l’association Les Glénans. Cette école de voile de référence s’attache à développer la citoyenneté et le vivre ensemble. Elle exerce son activité sur 6 bases, situés en Bretagne, en Méditerranée et aux Antilles. Elle participe aussi à la sensibilisation aux enjeux de l'environnement, du développement durable et à l’appropriation de comportements responsables.
Le partage des revenus avec le fonds de dotation de Scala Patrimoine
Pour aller au bout de notre démarche, notre cabinet a souhaité que ce fonds puisse aussi disposer de son propre volet philanthropique. Scala Conviction Environnement reverse ainsi 50 % des frais de gestion au profit d'associations œuvrant à la protection de l’environnement.
* 100% ISR selon la méthodologie d’ECOFI (hors certains fonds indexés et fonds à gestion déléguée). 9 OPC ont aussi obtenu le Label ISR d’Etat.