
Eric Simonnet (Triodos IM) : « Les labels doivent renforcer leurs exclusions sectorielles »
Dans le cadre de la gestion de fonds étiquetés « investissement socialement responsable », les gérants procèdent, le plus souvent, à l’exclusion de certains secteurs ou activités controversés. Ces derniers refusant ainsi d’investir dans des sociétés liées, par exemple, aux armes (armes à sous-munitions, mines antipersonnel, armes chimiques), au tabac ou encore à l’alcool. Mais quelles sont les exclusions les plus couramment appliquées ? Que recouvrent les labels durables ? Qu’en est-il des énergies fossiles ? Eric Simonnet, responsable des relations investisseurs chez Triodos Investment Management, se penchent pour nous sur les politiques d’exclusions sectorielles des gérants d’actifs.
Scala Patrimoine. Quelles sont les principales exclusions prévues par les grandes initiatives internationales (UNPRI …) ?
Les grandes initiatives internationales telles que les UNPRI, le Global Compact, le GIIN mettent en œuvre des exclusions que l’on pourrait qualifier de traditionnelles et qui sont principalement liées aux énergies fossiles, conventionnelles ou non-conventionnelles. Des exclusions qui concernent également l'armement. Soulignons également que depuis les années 70, aux États-Unis, la finance dite « éthique » intègre l'exclusion de certains secteurs comme le tabac, l'alcool, la pornographie, le charbon.
Scala Patrimoine. Quelles exclusions Triodos applique-t-il ? Qu’en est-il des énergies fossiles ?
En dehors des grandes exclusions traditionnelles précédemment citées, Triodos va exclure toutes les énergies fossiles, que cela soit l'exploration, la production ou la distribution. Sont donc écartés le gaz, le gaz de schiste, le pétrole, les énergies conventionnelles et non conventionnelles. À cela vont notamment s'ajouter des exclusions sur l'armement, sur les polluants organiques persistants, les pesticides et les OGM.
« On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles »
Scala Patrimoine. Les labels dédiés à l’investissement responsable doivent-ils renforcer leurs politiques dans ce domaine ?
Oui, et ils doivent renforcer ces exclusions sectorielles, notamment à cause d'une disparité entre les labels au niveau européen. L’un des labels les plus avancés sur les exclusions est le label belge Towards Sustainability. Or, celui-ci est lui-même en train de se réformer pour être encore plus strict. Le label allemand FNG ou le Swan Ecolabel dans les pays nordiques sont également très stricts sur les exclusions appliquées.
En France, nous avons une variété de labels (Label GreenFin, Le Label Finansol sur la finance solidaire ou encore le label ISR). Le Label ISR fait d’ailleurs aussi l’Object d’une réforme d’envergure. Mais jusqu'à présent, nous dirons poliment que nous ne sommes pas au niveau des attentes européennes concernant les exclusions, notamment sur les énergies fossiles. Ces derniers mois, ce débat a d’ailleurs pris beaucoup d'énergie et de temps lors des discussions autour de la réforme de ce label.
Scala Patrimoine. Ces différentes exclusions s’opposent-elles aux approches reposant sur l’inclusion, autrement dit la progression des entreprises se trouvant dans des secteurs peu vertueux par nature ?
L'inclusion des sociétés les moins vertueuses est un vrai débat, notamment en France. Et je pense que c'est lié à la perception que nous avons de l'investissement responsable. Le respect des critères ESG, souvent mis en avant dans le cadre de l’investissement responsable, et l’investissement à impact sont pourtant deux choses différentes. Lorsqu’un gérant adopte des critères environnementaux, sociaux ou de gouvernance, il peut être en mesure d’inclure des sociétés peu vertueuses au sein de son portefeuille, tout simplement parce qu'elles remplissent un certain nombre de critères, adoptent une approche ou implémentent des changements considérés comme pertinents.
Mais si les investisseurs veulent vraiment avoir un impact positif sur la société, sur l'environnement, il ne me semble guère possible de faire l'impasse sur ces exclusions, notamment sur les énergies fossiles. Prenons l’exemple d’une grande société comme Total Énergies. Certes, le groupe français est en train d'essayer de changer, en investissant dans les énergies renouvelables. Mais le problème, c'est qu’en parallèle ils continuent de mettre en œuvre des activités et des projets portant une atteinte très importante à l'environnement. C’est notamment le cas avec projet EACOP en Afrique de l'Est. Cela soulève de nombreuses interrogations sur la dimension responsable d’un investissement. Et c'est sur ces points que Triodos IM n'est pas d'accord. On se doit d'avoir une grille d'exclusion importante, quitte à avoir des disparités sectorielles fortes dans les portefeuilles.
https://www.youtube.com/watch?v=YXJ6BYyB1y8

Le rendez-vous des marchés financiers - Septembre 2023
Marchés financiers & économie : les points clés
- Selon le FMI, l’économie allemande devrait être l'une des seules à connaître une récession en 2023.
- L’économie chinoise est à la peine. Le pays vient d’enregistrer une croissance de seulement 0,8 % au second trimestre, par rapport aux 3 premiers mois de l’année. L’objectif de croissance de 5 % en 2023 parait désormais difficilement atteignable.
- Réunis lors du symposium de Jackson Hole, dans le Wyoming aux États-Unis, les présidents de la FED et de la BCE ont présenté leur feuille de route pour les prochains mois, avec un objectif clair : continuer à œuvrer pour faire baisser l’inflation.
- Les principaux pays émergents (les BRICS) se sont réunis en Afrique du Sud durant le mois d’août pour travailler sur des projets en commun, dans l’espoir de peser davantage dans les grandes organisations internationales.
Marchés financiers : quelles performances ?
Économie : des zones d'incertitudes
Les marchés financiers se sont-ils enrhumés durant l’été ? Les principaux indices boursiers mondiaux viennent, en effet, d’enchainer plusieurs semaines moroses, affectant le moral des investisseurs.
Il faut dire que nous avons déjà connu des rentrées plus réjouissantes. Lors de son discours à Jackson Hole, le président de la FED a notamment prévenu qu’il pourrait continuer à remonter ses taux d’intérêt, si cela était nécessaire. Autre mauvaise nouvelle, le pétrole a vu son cours rebondir, tandis que la Chine demeure frileuse à l’idée de lancer un grand plan de relance pour soutenir son économie.
Heureusement, l'économie mondiale se porte un peu mieux. Le Fonds monétaire international (FMI), anticipe désormais une croissance mondiale à 3 % en 2023, contre 2,8 % lors de son estimation précédente.
Les marchés financiers toujours dans le vert
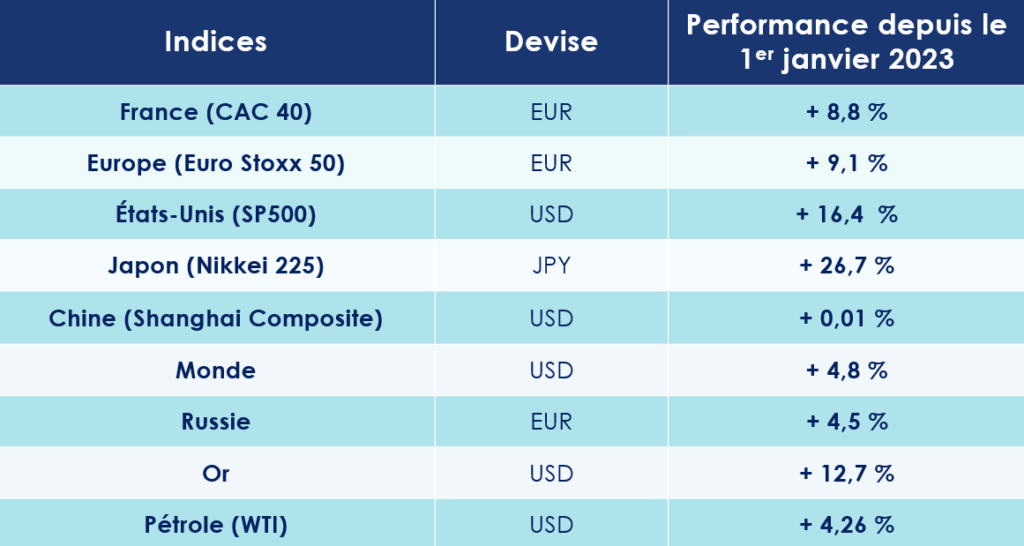
Depuis le début de l’année, les indices boursiers restent d’ailleurs largement haussiers.
Le S&P 500 grimpe de 16,5 %, tandis que le Nikkei 225 et l’Euro Stoxx 50 s’adjugent respectivement 29 % et 10 %. Le CAC 40 est aussi très bien orienté (+ 10 %). Même le Shanghai Stock Exchange est dans le vert, avec une hausse de 1,5 %.
Du côté des titres vifs, ce sont les valeurs de la tech américaine qui phagocytent le haut des classements. Le titre Apple est en hausse de 41 %, Google de 51 % et Meta (Facebook) de 139 % ! Mais la nouvelle coqueluche des investisseurs est sans conteste Nvidia. Portée notamment par ses puissants processeurs graphiques, son action monte de plus de 225 % depuis le début de l’année !
Les rendements obligataires remontent
Sur les marchés obligataires, le mouvement de « bear steepening » se poursuit. Les OAT 10 ans françaises atteignent désormais les 3,10 %, tandis que les Bunds allemands s’établissent à 2,64 %. De l’autre côté de l’atlantique, les taux des T-Bonds ont bondi à 4,26 %.
Ces mouvements de taux sont également visibles sur le marché de la dette d’entreprises, avec des spreads qui s’écartent de plus en plus sur l’Investment grade et le high yield. Noté BBB « investment grade » par Standard & Poor's, Worldline, le spécialiste des services de paiements, vient par exemple d’annoncer une émission obligataire de 600 millions d’euros à 5 ans, assortie d’un coupon de 4,125%.
Jackson Hole : les banques centrales gardent le cap
Les taux de la FED au plus haut depuis 22 ans
Fin juillet, Jerome Powell, le président de la Banque centrale, a officialisé la onzième hausse de taux de la Fed depuis mars 2022. La nouvelle fourchette des taux s’établissant entre 5,25 % et 5,5 %, soit son plus haut niveau depuis près de 22 ans. Cette décision n’a toutefois surpris personne. Pour la FED l'économie américaine est encore bien trop robuste et l'inflation bien trop élevée pour stopper sa politique monétaire. En juillet, l'inflation s'est établie en juillet à 3,2 % sur un an, contre 3,0 % en juin.
C’est d’ailleurs ce qu’a rappelé Jerome Powell lors du symposium de Jackson Hole, dans le Wyoming aux États-Unis. Lors de cet événement annuel qui donne l’occasion aux grands argentiers de la planète d’échanger sur les grands mouvements économiques mondiaux, le président de la FED a mis en garde ceux qui espéraient une inflexion rapide de sa politique. « Nous sommes prêts à encore augmenter les taux d'intérêt si nécessaire et avons l'intention de maintenir une politique monétaire restrictive jusqu'à ce que nous ayons la certitude que l'inflation s'oriente durablement vers notre objectif ». Conséquence directe, la probabilité d’une nouvelle hausse des taux d’intérêt de la part de la banque centrale est passée de 36 % à 65 %, selon les analystes.
BCE : encore trop tôt pour crier victoire
Christine Lagarde a également profité de l’événement pour s’épancher un peu plus longuement sur sa politique monétaire et rappelé ses priorités : « clarté, flexibilité, humilité ». La présidente de la BCE estime, en effet, que « dans le contexte actuel, la BCE doit fixer les taux d’intérêt à des niveaux suffisamment restrictifs aussi longtemps que nécessaire pour parvenir à un retour rapide de l’inflation vers son objectif de 2 % à moyen terme. » Celle-ci soulignant également qu’à l’avenir « nous devons rester clairs sur nos objectifs, flexibles dans notre analyse et humbles dans la manière dont nous communiquons. Comme l’a dit John Maynard Keynes, « la difficulté n’est pas de comprendre les idées nouvelles, mais d’échapper aux idées anciennes. »
Une posture qui confirme les positions émises au mois de juillet, lorsque Christine Lagarde avait annoncé qu’elle « poursuivrait » ses hausses de taux, car il est encore trop tôt pour « crier victoire » dans le combat contre l'inflation en zone euro.
Pourtant, le taux d'inflation annuel de la zone euro continue de baisser mois après mois. Celui-ci est, en effet, estimé à 5,3% en juillet 2023, contre 5,5% en juin et 6,1 % en mai selon une estimation publiée par Eurostat, l'office statistique de l'Union européenne.
Début septembre, l’institution européenne a finalement décidé d'opérer une dixième hausse de ses taux directeurs en un an. Une décision matérialisée par une hausse de 0,25 point pour porter son taux de référence sur les dépôts à 4 %.
USA : la récession devrait être évitée
Fitch abaisse la note des États-Unis
Au pays de l’Oncle Sam, le risque de récession est, à court terme, écarté. Le fonds monétaire international (FMI) anticipe même une croissance de 1,8 % pour les États-Unis en 2023.
Les éléments positifs sont, il est vrai, nombreux. La production a augmenté de 1 %, après la chute de 0,8 % enregistrée en juin. Les ventes au détail sont aussi en hausse de 0,7 % en juillet, après 0,3% le mois précédent. Et les ventes de base sont également bien orientées, à + 1,0 % après 0,5 % en juin.
Pourtant, de petits nuages s’amoncellent au-dessus de l’économie américaine. L'agence de notation Fitch a même retiré aux États-Unis son « AAA » et l'a abaissée d'un cran, à AA+, une première depuis 2011. Une décision justifiée par les conséquences des « impasses répétées sur le plafond de la dette et la perte de confiance des investisseurs dans la gestion budgétaire ».
Vers une période de stabilisation de l'Économie US ?
Les derniers indicateurs économiques laissent toutefois présager un atterrissage en douceur de l’économie américaine. Les PMI Manufacturier à 47.0 (-2 pts) et des Services à 51.0 (-1.7 pt) ont reculé durant le mois d'août. Autre signe de ralentissement, l’impulsion donnée par l’excès d’épargne accumulé par les Américains durant la pandémie s'estompe. Ce trésor de guerre est passé en moins de deux ans de 1800 Md$ à 250 Md$.
Même le marché de l’emploi se normalise. Le taux de postes disponibles par demandeur d’emploi est passé en quelques trimestres de 2 à 1,3. Si le taux de chômage américain est remonté en août à 3,8 %, contre 3,5 % le mois précédent, les créations d'emplois marquent le pas. 187 000 emplois seulement ont été créés, contre 200 000 attendues.
Enfin, concernant le secteur de l’immobilier, les permis de construire restent stables à 1,44 million en juillet. Hélas, la confiance des promoteurs immobiliers (NAHB) s’érode de 56 à 50 dans le même temps.
Zone Euro : l’Allemagne ne pourra pas éviter la récession
La croissance européenne revue à la baisse
Coup de froid sur la zone euro, la croissance du produit intérieur brut a été revue en baisse au deuxième trimestre et n'a atteint que 0,1%, contre 3 % attendue. La Commission européenne qui doit bientôt publier ses dernières prévisions économiques pour la zone euro pourrait être amenée à abaisser une nouvelle fois ses anticipations. Jusqu’ici, l’institution européenne estimait la croissance européenne à 1,1% pour 2023 et 1,6% pour 2024.
Quoiqu’il en soit, ce ralentissement économique est déjà visible sur plusieurs indicateurs clés. L'indice PMI composite de l'activité globale de la zone euro est passé de 48,6 en juillet à 46,7 en août. Dans le même temps, l’indice de confiance du consommateur reculait à -17 (-0,9 pt). Moteur historique de l’économie de la zone euro, l'Allemagne devrait entrer en récession en 2023. Le FMI pense que l’économie germanique reculera de 0,3 % cette année.
Économie Française : vers une croissance molle
Les autres grandes économies européennes devraient, quant à elles, échapper à la récession. En France, la croissance devrait être de 0,8 %. De l’autre côté des Alpes, la croissance italienne est estimée à 1,1% quand l'économie espagnole va dépasser la barre des 2 % (2,5 % attendus).
En Grande-Bretagne, les pressions inflationnistes semblent enfin s’essouffler. L'inflation a, en effet, ralenti fortement en juillet (6,8 %), grâce notamment à la baisse des prix de l'énergie et à la politique très restrictive menée par la Banque d'Angleterre. Cette dernière ayant de nouveau augmenté, début août, ses taux d'intérêt de 0,25 % à 5,25 %.
Chine : une croissance qui fait pschitt
Les exportations reculent de nouveau
L’économie chinoise ne cesse de décevoir. Si les mesures de blocage de son économie destinées à stopper la propagation de l’épidémie de Covid-19 ont bien été levées, les résultats tardent à se faire sentir. La deuxième économie mondiale vient d’ailleurs d’enregistrer une croissance de seulement 0,8 % au second trimestre, par rapport aux trois premiers mois de l'année. Les analystes ont désormais toutes les peines du monde à imager la Chine atteindre l'objectif de croissance de 5 % initialement fixée par le régime.
Les publications macroéconomiques sont d’ailleurs - pour la plupart - mal orientées. La consommation des ménages, principal moteur de l’économie chinoise, déçoit. Les ventes au détail ont seulement progressé de 2,5% sur un an. Les exportations de la Chine se sont encore contractées en août pour le quatrième mois consécutif (- 8,8 %). Pire, les investissements directs étrangers reculent de nouveau de 4 % en juillet.
Les difficultés du pays sont telles que les jeunes ne trouvent plus leur place dans le monde du travail. En juin dernier, le taux de chômage des 16-24 ans atteignait 21,3 %. Un chiffre tellement catastrophique que la Chine préfère désormais ne plus publier ces statistiques !
La passivité des dirigeants chinois
Le secteur immobilier rencontre lui aussi de graves difficultés. Les investissements dans la pierre ont reculé de 7,9 % au premier semestre. De son côté, Country Garden, l’un des géants de l'immobilier chinois, se retrouve en grande difficulté financière, en raison de près de 180 milliards de dollars de factures non payées !
Le moment serait-il venu pour le gouvernement chinois de mettre en œuvre un plan de relance XXL, comme réclamé par de nombreux acteurs économiques ? Jusqu’ici les autorités se sont simplement évertuées à baisser les taux de référence des emprunts à 1 an et 5 ans. Sans soutien étatique massif, les problèmes structurels du pays, liés notamment au vieillissement de sa population, à la baisse de la fécondité et de sa dépendance à la demande mondiale, rendent les espoirs de croissance très hypothétiques.
Et revoilà les Brics !
Durant l’été, les BRICS ont fait parler d’eux ! Comme chaque année, les pays émergents se sont réunis pour travailler sur des projets en commun dans l’espoir de peser davantage dans les grandes organisations internationales (Conseil de sécurité de l’ONU, Fonds monétaire international …). Pour cette édition, qui s’est déroulée du 23 au 25 août en Afrique du Sud, les 5 principaux membres (Brésil, Russie, Inde, Chine, Afrique du Sud) ont fait le choix de l’ouverture en invitant six nouveaux pays. L’Arabie saoudite, l’Argentine, l’Égypte, les Émirats arabes unis, l’Éthiopie et l’Iran ont ainsi été conviés à intégrer ce groupe alternatif au G7. L’ensemble de ces pays regroupent ainsi 46 % de la population mondiale et représentent près de 35 % du PIB mondial.
Et comme le souligne le discours très offensif du dirigeant chinois Xi Jinping, ces membres se montrent très ambitieux. Ils souhaitent notamment briser l’hégémonie du dollar américain dans les échanges commerciaux. Le Brésil ayant même lancé l’idée de lancer une monnaie commune aux BRICS. Sacré programme !
Les convictions de Scala patrimoine sur les marchés financiers
Prudence sur les marchés actions
Les derniers indicateurs économiques soulignent la résilience de l’économie américaine. Face à elle, l’Europe évolue dans un contexte plus morose. L’Allemagne, moteur de l’économie européenne, pourrait bien être le seul pays avancé en récession en 2023. La Chine continue de voir son activité ralentir et pèsera inévitablement sur l’économie mondiale. Le retour d’une certaine volatilité montre que l’environnement peine toujours à se normaliser. Bien que nous arrivons en fin de cycle de hausse de taux, les banques centrales restent « data dependent » et très réactives aux chiffres d’inflation.
Nous maintenons une approche prudente en raison des risques à la baisse qui subsistent.
Nous préférons adopter une position globalement sous-pondérée en actions et nous restons très sélectifs dans le choix des titres, en accordant une attention particulière aux valorisations.
À nouveau, peu de valeurs ont porté la hausse des marchés actions cette année. Les valeurs technologiques, portées par l’engouement pour l’intelligence artificielle, ont très largement mené cette hausse.
Avantage aux obligations de qualité, dites « investment grade »
Nous privilégions les obligations de qualité, dites « investment grade », par rapport aux obligations à haut rendement, (« high yield »). En dépit des rendements plus attrayants offerts par ces dernières, la solidité financière des émetteurs et leur capacité à rembourser leur dette demeurent plus faibles, ce qui les expose davantage à l'impact à la hausse substantielle des taux d'intérêt.
Nous recommandons une allocation diversifiée entre les obligations souveraines et les obligations d'entreprises. Les premières sont considérées comme des valeurs refuges, car elles tendent à performer en période d'incertitude économique et de ralentissement de la croissance.
Les obligations d'entreprises "investment grade" offrent des rendements plus élevés tout en maintenant une qualité de crédit solide. Dans le cadre de notre stratégie, nous envisageons progressivement d'allonger la durée de nos investissements en obligations, en tirant parti de l'avancement dans le cycle de hausse des taux d'intérêt. Cela nous permettra de nous positionner sur des maturités plus longues afin de bénéficier d'une réduction graduelle des taux.
Les placements sans risque retrouvent des couleurs
La montée des taux d'intérêt a contribué à redonner de l'attrait aux placements sans risque. En effet, la hausse des taux d’intérêt a augmenté la rentabilité de ces actifs, réduisant ainsi l'écart de rendement entre ce type de placement et les actions.
- Comptes à terme : Ces comptes vous permettent de garantir votre capital à un taux de rendement déterminé au moment de l'ouverture du contrat, qui évolue généralement autour de 3,5% en fonction de la durée de placement choisie. Ils peuvent être souscrits à différentes échéances en fonction de vos besoins de liquidité. Les comptes à terme sont conclus directement avec votre banque.
- Fonds monétaires : Les fonds monétaires retrouvent de leur attrait grâce à des taux de rendement avoisinant les 3%. Ces fonds ont enregistré une collecte nette de plus de 900 milliards de dollars depuis le début d’année, tandis que les classes d'actifs traditionnelles ont subi d'importantes sorties de capitaux.
- Produits structurés à capital garanti : Ces instruments financiers complexes combinent plusieurs produits financiers sous-jacents. Ils sont personnalisables pour répondre à des besoins spécifiques, et le rendement de ces produits, assorti d'une garantie en capital, évolue en fonction des conditions du marché.
Le private equity dans une optique de long terme
Certains segments du capital investissement et de la dette privée offrent des rendements particulièrement attractifs, pouvant atteindre entre 10% et 15% (dans un scénario conservateur). Il est recommandé d'investir dans ces segments par le biais de fonds d'investissement pour accroître la diversification de votre exposition à un large éventail de sociétés, ce qui permet de limiter les risques. Le marché secondaire, qui consiste à acquérir des parts de fonds ou des portefeuilles de participations existants, présente des décotes importantes, ce qui le rend particulièrement attractif cette année.
Emmanuel du Ché (Eligest) : « Il faut sortir de la dictature de l'exclusion établie pour l'ISR »
Plusieurs visions de l’investissement socialement responsable (ISR) s’opposent. Faut-il exclure les entreprises œuvrant dans les secteurs les plus polluants, ou au contraire les accompagner dans leur transformation ? Emmanuel du Ché - Expert fonds ISR, conseil en investissements éthiques et responsables chez Eligest et membre du jury du Prix de la Finance Verte 2023 - nous livre quelques clés pour mieux en comprendre les enjeux
Scala Patrimoine. Comment accompagner les secteurs les plus polluants dans leur transformation ?
Emmanuel du Ché. C’est une vaste question. Dans le monde de l'ISR, un choix doit s’opérer entre l'inclusion ou l'exclusion. J’ai la conviction qu’il est aujourd’hui nécessaire de sortir de la dictature de l'exclusion de secteurs entiers de l'économie.
Deux exemples vont illustrer mes propos.
Il y a quelques années, le gaz de schiste et le pétrole de schiste étaient exclus des portefeuilles, ce que je comprends parfaitement.
Depuis, sous l'influence des labels, des lois, des règlements, nombreux sont ceux qui veulent exclure la totalité du secteur des énergies fossiles (gaz, pétrole) conventionnelles et non conventionnelles. Et ça, c'est terrible. Parce qu'il y a quelques années, on pouvait être actionnaire de Total et déposer des résolutions pour faire bouger les lignes.
Il ne faut donc pas exclure des secteurs entiers, mais seulement des sociétés, et ce n'est pas du tout la même chose. Ça permet de descendre dans la granularité, dans le profond de l'économie.
Deuxième exemple. Je suis tombé - en analysant un portefeuille - sur une société scandinave de production d'électricité, dont l’électricité produite est 100 % décarbonée.
Alors, vous allez me dire c'est normal, la société est scandinave. Or, il y a 20 ans, c'était l'inverse : elle produisait essentiellement de l’énergie carbonée. Donc qui est ISR ? Les actionnaires qui l'ont accompagné pendant 20 ans ? Ou ceux qui aujourd'hui font une espèce de tartufferie en disant « allons cachez moi ce sein que je ne veux pas voir » ?
Ces deux exemples montrent l’importance d’accompagner les sociétés en transition sur la durée et ne pas exclure des pans entiers de l'économie.
« Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial »
Scala Patrimoine. Comment devenir un investisseur ISR « actif » ?
Emmanuel du Ché. Derrière cette question, il y a deux mots clés : l’engagement et le financement.
Le mot engagement. Un investisseur ISR actif doit sélectionner des fonds ISR qui votent aux assemblées et qui mènent un véritable dialogue actionnarial. Je n'ai rien contre les ETF passifs, mais il est important d'avoir à faire, soit en direct, soit à travers des fonds ISR, à des sociétés qui votent, qui déposent des résolutions. L’engagement actionnarial offre l’avantage de mettre une pression douce sur les entreprises, sur le long terme.
Le deuxième aspect, c'est le financement. Il faut quand même recoller à l'économie réelle. Quand est-ce que vous financez une société ?
Dans deux cas de figure. Soit en tant que créancier, quand vous souscrivez à une émission obligataire. Soit en tant qu'actionnaire et là vous financez la société lorsque vous souscrivez à l'augmentation de capital.
Le reste du temps, vous ne financez rien du tout. Ce qui implique que pour être un actionnaire ISR actif, il faut être dans des fonds ISR engagés sur le long terme.
https://www.youtube.com/watch?v=N0_xcB6Y5Bc&t=1s
Migueline Rosset (Avocate) : « Lors d’un divorce, les SCI s’avèrent très complexes à liquider »
Avocate spécialisée en droit de la famille, des personnes et de leur patrimoine, Migueline Rosset nous explique comment s’organise le partage des biens après le divorce, et se penche en particulier sur le devenir des biens professionnels détenus par un entrepreneur.
Comment gérer son patrimoine en cas de divorce ?
Il faut comprendre qu’en cas de divorce, les deux personnes du couple ont la faculté et le pouvoir de gérer le patrimoine. Lorsqu'on arrive devant le juge, si on n'est pas en divorce amiable, il va falloir demander au juge d'être celui qui va être autorisé à gérer le patrimoine, ce qui est particulièrement important lorsque le patrimoine est constitué de biens immobiliers.
Comment s’organise le partage des biens après le divorce ?
Alors, après le divorce, on va prendre le patrimoine des époux. On va remonter à la date des effets du divorce, c’est-à-dire la date à laquelle le juge ou les parties, si elles se sont mises d'accord sur ce point-là, feront remonter les effets du divorce. Et en général, c'est la date de séparation des époux.
Sauf quelques exceptions, on prendra à cette date-là l'image du patrimoine et on va lui appliquer les règles précisées par le Code civil et par la jurisprudence.
Je vais vous donner un exemple. L'un des époux, après la séparation, a continué à payer l'emprunt seul. Il va falloir le récompenser, d'une certaine manière, de ce paiement qu'il a fait pour le compte de la communauté ou de l'indivision, suivant le régime matrimonial des époux. Le Code civil prévoit que ce remboursement va avoir lieu selon la règle du profit subsistant. Cette règle vient dire que tout ce que l'époux a payé doit lui être remboursé pour sa part évidemment, mais doit être remboursé, revalorisé.
Et la jurisprudence est venue préciser que cette revalorisation, elle se fait au regard de la valeur d'acquisition. Vous comprenez que dans certains cas, la valeur d'acquisition, si elle est ancienne, vient à revaloriser considérablement le paiement de l'emprunt qui aura été fait par l'époux. Cela peut donc être une véritable stratégie patrimoniale que de tout faire pour payer l'emprunt, au moment de la séparation.
Qu’en est-il pour les biens professionnels d’un entrepreneur ?
Tout dépend du régime matrimonial sur lequel les époux sont mariés. Lorsqu'ils sont mariés, sous le régime de la séparation des biens et que l'autre époux n'a pas pris des parts dans cette société : c'est assez simple. L'époux qui est propriétaire des parts de la société peut les conserver. Lorsque le régime de la communauté des biens prévaut, l’époux entrepreneur en devra l'autre moitié à l'époux. Ça peut poser des difficultés, notamment dans le cadre de start-ups. Comment pouvons nous les valoriser, notamment lorsqu’elles sont déficitaires, mais avec un potentiel économique certain ? C'est assez compliqué.
Quels sont vos conseils pour protéger son patrimoine d’un éventuel divorce ?
Le premier conseil, c'est de choisir soigneusement son régime matrimonial. En revanche, il convient d’être vigilant lorsque vous avez le projet de créer une Société civile immobilière (SCI). Car, au moment du divorce, c'est une catastrophe. C'est une catastrophe pour plusieurs raisons. D’une part, cela ne se liquide pas comme tout le reste du patrimoine. Et d’autre part, ce n'est pas le même juge qui est compétent. Et enfin, il faut parfois refaire des comptes, souvent sur plus de 20 ans. La SCI est donc vraiment à proscrire.
https://www.youtube.com/watch?v=mHQkh4-6eiY&t=5s
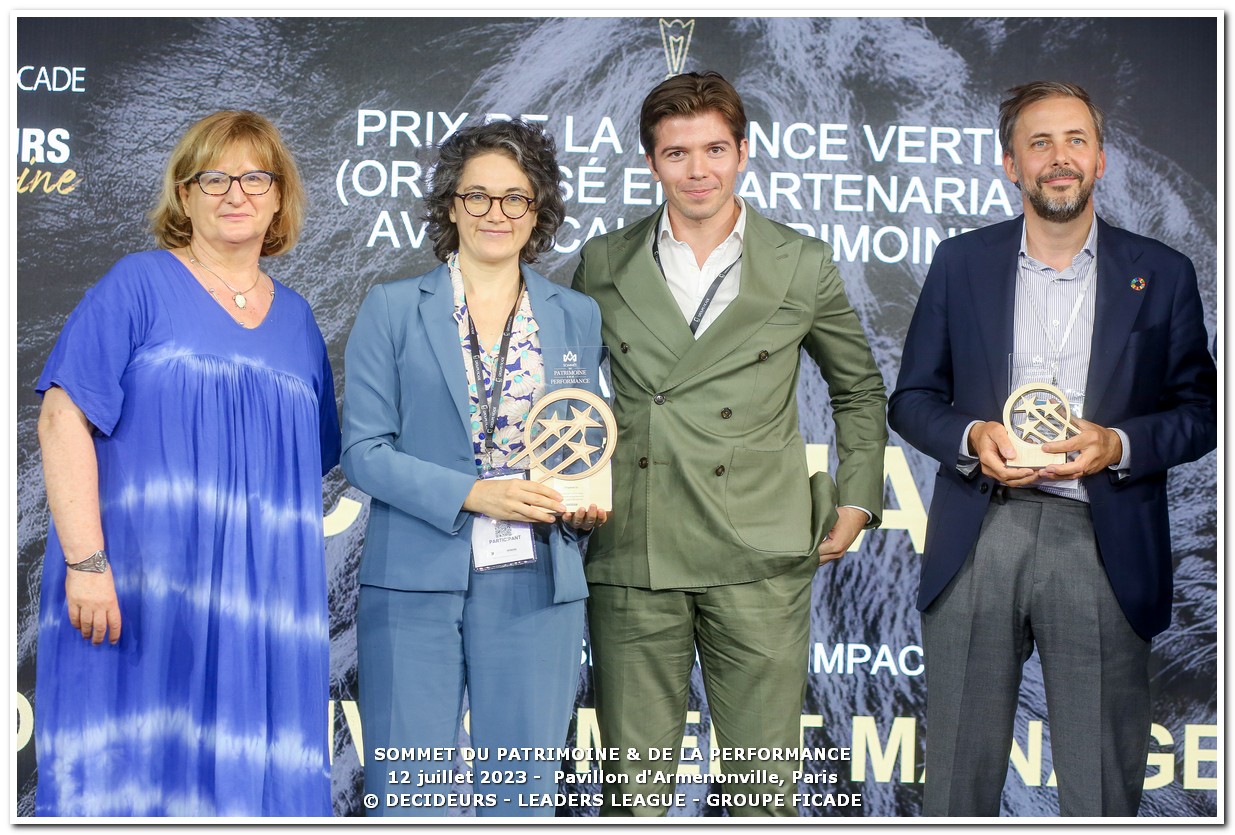
Prix de la finance verte : les lauréats 2023
L’épidémie de Covid-19 qui a touché le monde en 2020 a eu l'effet d’un électrochoc. Désirant donner plus de sens à leurs placements, mais aussi mieux appréhender et gérer les risques environnementaux, sociaux et de gouvernance, les investisseurs se tournent de plus en plus vers les valeurs vertes et les fonds responsables. Une tendance d’autant plus forte que ces placements ont su démontrer leur résilience, au plus fort de la crise sanitaire. L’offre en fonds « ISR » ou à « impact » s’est d’ailleurs considérablement enrichie ces dernières années. Pour autant, le risque d’écoblanchiment n’a jamais été aussi prégnant. Pour aider les investisseurs à distinguer le bon grain de l’ivraie, Scala Patrimoine s’est associé au Magazine Décideurs pour créer le Prix de la Finance Verte.
Les fondements du Prix de la Finance Verte
Scala Patrimoine est, depuis de nombreuses années, engagé en faveur d’une finance plus responsable, plus durable. Toutes les équipes du cabinet ont, en effet, à cœur d’accompagner la transformation des gestionnaires d’actifs et encourager les investissements vers les grands projets de développement durable.
Fort de cette conviction, nous organisons chaque année, en partenariat avec Décideurs Magazine, le Prix de la Finance Verte. Un trophée qui récompense la société de gestion la plus impliquée sur les questions climatiques et environnementales*.
Ce trophée n'a cependant pas vocation, comme tant d'autres, à récompenser un fonds en particulier, mais bien à valoriser une démarche globale de la société de gestion en faveur de l'environnement et de la biodiversité.
Lors de la première édition, Sycomore AM avait reçu le trophée d’Or et Ecofi une « Mention Spéciale ». L’année dernière, lors de la seconde édition, c’est Pictet AM (trophée d’Or) et Tikehau Capital (Mention spéciale) qui avaient été récompensés.
La méthodologie de sélection des lauréats
-
Une analyse qualitative et quantitative
Un comité d’investisseurs fut chargé d’établir une première sélection. Une démarche qui a été réalisée en suivant une double lecture :
– qualitative : en regardant notamment leur capacité d’innovation, leurs votes aux assemblées d’actionnaires et leur méthodologie d’investissement ESG ;
– et quantitative : en sélectionnant les sociétés les mieux référencées chez les assureurs et dont l’encours est supérieur à 1 Md€.
-
Un Grand Oral devant un jury d’experts
Nous avons veillé à ce qu’une large diversité d’acteurs puisse s’exprimer. Des grands groupes bancaires, des sociétés de gestion entrepreneuriales et des acteurs étrangers ont ainsi été mis en lumière.
Cette année, Candriam, Eleva Capital, Lazard Frères Gestion, Montpensier Finance, Ofi Invest Asset Management, Sanso Investment Solutions, Thematics Asset Management et Triodos Investment Management ont été invitées à concourir.
Tout au long du processus, ces asset-managers ont fait preuve d’une très grande transparence, en remplissant un dossier confidentiel et structuré autour de 5 grandes thématiques (Verdissement de la gamme de fonds, Philosophie d’investissement, Politique actionnariale, Reporting & Initiatives pédagogiques et Engagement en faveur de l’environnement). Ils se sont également prêtés au jeu d’un Grand Oral, en soutenant leur candidature face à un jury d’experts.
Les membres du Jury du Prix de la Finance Verte
-
Un Jury rassemblant toutes les sensibilités
Le lauréat est désigné par des membres du jury venant d'horizons très variés : des conseillers financiers, des membres d'associations ou encore des personnes venant du monde de l'entreprise. Il nous semble, à ce titre, essentiel de rassembler toutes les sensibilités de la finance durable. L'idée est de recenser des professionnels, experts dans leur domaine, très impliqués dans leur démarche environnementale.
Pour la première année d'existence du prix, c'est Jacques Attali, le président de Positive Planet, qui en été le président. Et pour la seconde édition, c'est Brune Poirson, directrice développement durable du groupe Accor, qui avait été présidente du jury.
-
Un jury placé sous la présidence d'Anne-Catherine Husson Traoré
Pour cette troisième édition, le jury était composé d'Annaïg Antoine-Miermont (Responsable France des « Principes de l’Investissement responsable » des Nations-Unies), d'Olivia Blanchard (Présidente des Acteurs de la Finance Responsable), d'Emmanuel du Ché (conseiller en investissement chez Eligest SA), d'Esther Finidori (Vice-Présidente de Schneider Electric), de Guillaume Lucchini (Président de Scala Patrimoine), de Philippine de T'Serclaes (Chief Sustainability Officer de Dassault Systèmes) et de Juliette Woods (Journaliste chez Décideurs Patrimoine).
Celui-ci ayant été placé sous la présidence d'Anne-Catherine Husson-Traore, Directrice Générale de Novethic, l’accélérateur de transformation durable du Groupe Caisse des Dépôts qu’elle a co-fondé.
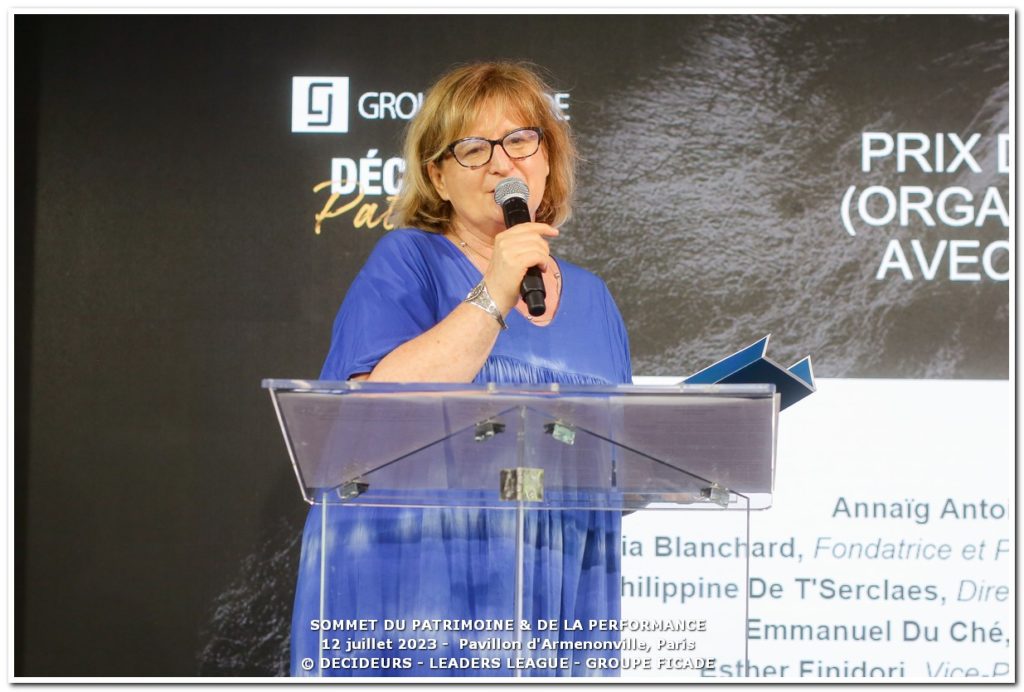
Journaliste aux multiples casquettes, Anne Catherine se passionne pour la finance durable en 2001 et s’attache depuis lors à répondre à la question : comment accélérer la mutation du secteur financier et des entreprises vers une plus grande responsabilité sociale et environnementale ? Aujourd’hui l’une des voix emblématiques de la finance durable, elle porte en France et à l’étranger la voix d’une finance responsable qui transforme.
Édition 2023 : Candriam, Ofi Invest AM et Triodos IM récompensées
La remise du Prix de la Finance Verte s’est déroulée lors du Sommet du Patrimoine et Performance.
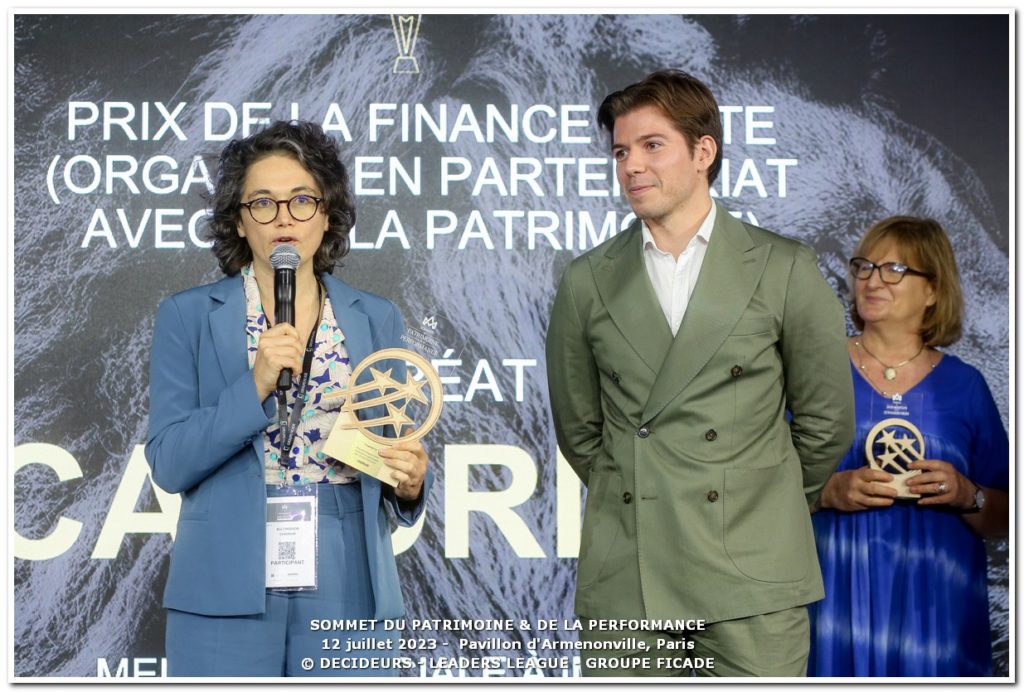
Pour cette édition 2023, Candriam (trophée d’Or), Ofi Invest AM (Trophée d’argent) et Triodos IM (Mention spéciale) ont eu le bonheur d’être distinguées, au cours d’une cérémonie rassemblant plus de 500 professionnels de la gestion de patrimoine et de la gestion d’actifs.
Les “raisons de la victoire”
Voici les principales initiatives mises en avant par le Jury.
-
« Trophée d’Or » pour Candriam :
- Qualité des outils pour évaluer les risques climatiques et les impacts associés, comme la mesure du carbone, le risque de transition et de l'alignement des températures.
- Développement d’un modèle propriétaire d’évaluation de la biodiversité. Celle-ci combinant une analyse « top-down » des activités et « bottom-up » des actifs des entreprises analysées.
- Implication dans la sensibilisation des professionnels de la gestion de patrimoine aux enjeux environnementaux. La société de gestion a, pour cela, développer la « Candriam Academy ».
-
« Trophée d’Argent » pour Ofi Invest AM :
- Engagement actionnarial fort, avec une participation à 22 « Say On Climate » l'année dernière. Ils se sont d'ailleurs opposés à 9 d'entre eux (dont Engie, Repsol, TotalEnergies, Holcim …).
- Prise de position sur les exclusions des énergies fossiles s’appliquant à la totalité de leurs fonds ouverts.
- Grande transparence dans la communication de leur méthodologie de travail et la composition de leurs portefeuilles.
-
« Mention spéciale » pour Triodos IM :
- Positionnement de Pure player. Triodos IM n’investit que dans des sociétés ou des projets ayant un impact positif (Agriculture, mobilité, circularité …).
- Application d’exclusions suivant le principe de tolérance zéro vis-à-vis d’un certain nombre d’activités. Cela concerne notamment les énergies fossiles, le nucléaire, l’armement, les OGM et polluants, jeux et alcool ou encore le tabac.
- Exemplarité sur la transparence, notamment vis-à-vis de la composition de leurs portefeuilles.
* Le Prix concerne les sociétés de gestion investies sur les marchés cotés et disposant de fonds actions.
L’assurance vie après 70 ans : bonne ou mauvaise idée ?
Placement préféré des Français, l’assurance-vie permet de combiner le meilleur des deux mondes : une enveloppe d’investissement souple et potentiellement performante ainsi qu’une fiscalité très avantageuse, notamment dans le cadre de la transmission de son patrimoine.
Il est cependant généralement conseillé aux investisseurs particuliers d’utiliser pleinement ce contrat avant leur soixante-dixième anniversaire, afin qu’ils puissent pleinement profiter de l’abattement de 152 500 € par bénéficiaire. La fiscalité attachée à l’assurance vie en cas de transmission par décès étant particulièrement favorable pour les bénéficiaires. Ces derniers échappent, en effet, à l’application des droits de mutation à titre gratuit sur le patrimoine qui leur est transmis via l’assurance vie par le jeu de la clause bénéficiaire.
Qu’en est-il pour les primes qui seraient versées sur des contrats d’assurance vie après les 70 ans du souscripteur assuré ?
Les équipes de Scala Patrimoine vous répondent.
Les avantages inégalés de l’assurance-vie
-
Un intérêt fiscal, même après 70 ans
À première vue, l’intérêt successoral semble moindre, car, pour la fraction des primes versées au-delà de 70 ans, un régime différent s’applique qui n’entraine plus l’exonération aux droits de succession et pour lequel l’abattement est limité à 30 500 € par assuré tous contrats confondus. Autrement dit, les bénéficiaires doivent se partager ces 30 500 € d’abattement, ce qui peut réduire l’abattement effectif dont bénéficiera chacun à peau de chagrin en cas de bénéficiaires multiples.
D’un autre côté, pour les versements après 70 ans, seules les primes versées (après 70 ans) sont soumises aux droits de succession, et non l’intégralité des capitaux d’assurance vie. En effet, les gains correspondants, c’est-à-dire l’ensemble des intérêts capitalisés sur les différents contrats à partir des primes versées depuis les 70 ans du souscripteur, sont complètement exonérés de toute fiscalité successorale et de toute fiscalité liée à l’assurance vie en cas de décès.
Par ailleurs, de manière plus générale, l’assurance vie après 70 ans conserve ses atouts autres que la fiscalité successorale pour préparer la succession : liberté de désignation des bénéficiaires, possibilité de clause démembrée, et pour les héritiers, recevoir une somme d’argent est bien plus simple que de recevoir un bien immobilier par exemple.
-
La liquidité du contrat toujours assuré
En outre, le souscripteur a la possibilité d’effectuer des retraits sur ses contrats, par exemple pour venir financer sa fin de vie. L’assurance vie présentant pour atout la liquidité et la grande souplesse de gestion. En outre, la fiscalité des retraits est équivalente et tout aussi intéressante que ce retrait s’opère avant ou après ses 70 ans, et qu’il s’opère eu égard à des primes versées avant ou après 70 ans, surtout s’il s’agit de contrats ouverts depuis plus de 8 ans (possibilité de bénéficier de l’abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié).
-
La protection du conjoint survivant
Enfin, si le conjoint est toujours vivant et qu’il est désigné bénéficiaire de premier ordre par la clause bénéficiaire, il faut savoir que celui-ci est exonéré de tout droit de succession sur l’intégralité du capital décès transmis (aux termes du dénouement du contrat d’assurance vie en sa faveur) comme il l’est d’ailleurs sur le reste de la succession qu’il recueille de son époux. Aucune condition d’âge n’intervient à quelque titre que ce soit dans ces règles d’exonération.
En conclusion, verser sur des contrats d’assurance vie après les 70 ans de l’assuré, surtout si ce sont des contrats qui ont été ouverts de manière précoce, peut avoir un réel intérêt.
-
Qu’en est-il pour les contrats ouverts avant 1998 ?
Deux précisions doivent cependant être apportées pour alimenter la réflexion :
En premier lieu, le régime fiscal successoral de l’abattement plafonné à 30 500 € (régime de l’article 757 B du code général des impôts dont il est question dans cet article) n’est applicable qu’aux contrats d’assurance vie souscrits après 1991. Avant cette date, c’est-à-dire pour les contrats souscrits avant le 20/11/1991, le régime fiscal successoral de l’assurance vie qui est applicable est le suivant :
- soit le régime fiscal « classique » de l’article 990 I du code général des impôts qui est attaché à l’assurance vie (capitaux transmis hors succession et soumis à une fiscalité à part avec l’abattement de 152 500 € évoqué plus haut), ce qui vaut pour les primes versées après le 13/10/1998, sans que la question de l’âge au moment du versement de la prime ne rentre en ligne de compte ;
- soit un régime très avantageux de complète exonération des primes et des gains (ce régime est applicable pour les primes versées avant le 13/10/1998).
-
Un abattement cumulatif avec lui applicable aux droits de succession
En second lieu, même si, dans le régime fiscal de l’article 757 B du CGI, les primes sont effectivement incluses dans le barème des droits de succession, et même si l’abattement successoral applicable en face de cette inclusion est limité en montant comme évoqué plus haut (30 500 € en tout pour l’ensemble des bénéficiaires), l’héritier appliquera en plus un autre abattement qui pourra se cumuler au premier : l’abattement personnel de 100 000 € qui vaut pour toute succession (sous condition que cet abattement n’ait pas lui-même été déjà utilisé au préalable dans le cadre de donations dont l’héritier aurait bénéficié au cours des 15 dernières années).
Ces précisions ayant été apportées, la question peut se poser des alternatives envisageables à l’assurance vie, passé un certain âge, dès lors que la personne disposerait d’épargne à investir, par exemple suite à la vente d’un bien immobilier.
Toujours dans une optique de placements financiers, vers quel(le)s autres enveloppes ou supports alternatifs à l’assurance vie la personne de plus de 70 ans pourrait-elle alors se tourner ?
Il n’y a pas de réponse absolue à cette question et tout dépend d’une part des besoins et de la situation de la personne, et d’autre part du fonctionnement de ces alternatives, de leur caractère plus ou moins liquide, du contexte de marché, des frais applicables et également de la fiscalité concernée.
Des alternatives à l’assurance-vie ?
-
Le contrat de capitalisation
Le contrat de capitalisation entre dans la succession du souscripteur
Tout d’abord, pour les personnes physiques, force est de constater qu’en dehors de certaines stratégies patrimoniales bien déterminées, un contrat de capitalisation n’est pas nécessairement une alternative judicieuse au contrat s’assurance vie. On compare souvent ces deux instruments, car les contrats de capitalisation peuvent apparaître, à première vue, comme calqués sur les contrats d’assurance vie : ils sont composés des mêmes véhicules d’investissement, ils présentent les mêmes garanties en capital, le même délai de renonciation de 30 jours et sont tous deux des dispositifs visés par le Code des Assurances.
S’il bénéficie des mêmes atouts que l’assurance vie en termes de fonctionnement, de gestion et de fiscalité en cas de rachat, le contrat de capitalisation ne présente pas les spécificités de l’assurance vie au plan successoral et la nuance est importante. En effet, le contrat de capitalisation se transmet alors que le contrat d’assurance vie se dénoue (car il repose sur l’aléa lié à la durée de vie du souscripteur). C’est une différence majeure, car le contrat de capitalisation permet aux héritiers de recueillir le contrat dans la succession tout en conservant son antériorité fiscale.
Une transmission possible par donation
En d’autres termes, le contrat continuera à produire ses effets après le décès de son souscripteur et ses héritiers bénéficieront de l’avantage fiscal de ce contrat en cas de retrait. De plus, contrairement à l’assurance vie, le contrat de capitalisation peut être transmis par donation, donc du vivant du donateur, tout en bénéficiant des abattements fiscaux. Cette donation peut s’effectuer en pleine propriété ou en démembrement avec réserve d’usufruit, auquel cas le donateur conservera la perception des revenus jusqu’à son décès.
Les faiblesses du contrat
Revers de la médaille, au moment du décès, comme il n’y a pas de désignation bénéficiaire dans le contrat, ce sont forcément les héritiers légaux (et, le cas échéant, les légataires) qui recueilleront les capitaux, c’est-à-dire le ou les contrats, au décès du souscripteur, aux termes de la dévolution successorale. Le contrat de capitalisation est alors taxable aux droits de succession sur la valeur vénale au jour du décès. Il intègre donc dans son intégralité la masse successorale taxable aux droits de succession au même titre que les autres biens et avoirs du défunt.
Si d’aventure, l’héritier du contrat de capitalisation souhaite renoncer au bénéfice du contrat (par exemple pour transmettre directement à la génération suivante), il doit renoncer à l’entièreté de la succession.
On voit ici que l’intérêt principal de l’assurance vie réside dans son autonomie civile (et fiscale) en matière successorale qui réserve au bénéficiaire désigné un traitement à part. Ce traitement particulier lui permet notamment d’accepter ou non les capitaux décès qui lui sont alloués, tout en acceptant ou non la succession si ce bénéficiaire dispose en plus par ailleurs de la qualité d’héritier.
Un placement complémentaire à l'assurance-vie
À l’inverse, en dehors des avantages attachés à la possibilité d’effectuer des donations, le contrat de capitalisation nous paraît être une pâle copie du contrat d’assurance vie dans de très nombreux cas de figure en ce qui concerne les personnes physiques. Mais plutôt que d’opposer le contrat de capitalisation au contrat d’assurance vie, une combinaison des deux s’avère parfois faire sens, passé le cap des 70 ans, le tout dépendant étroitement de la stratégie patrimoniale et successorale recherchée en fonction de la situation et des objectifs de la personne concernée.
Un intérêt pour les personnes morales
Rappelons que les personnes morales ne peuvent pas souscrire à des contrats d’assurance vie ; les contrats de capitalisation retrouvent alors tout leur intérêt dans leur cas. Un contrat de capitalisation fera parfaitement l’affaire pour la gestion de trésorerie d’une société dans une optique de placement à court/moyen terme. L’autre alternative, si l’entreprise dispose de résultat distribuable, est de distribuer ce résultat. La trésorerie d’entreprise passe alors du côté de l’associé, par hypothèse une personne physique, qui pourra à son tour abonder sur un contrat d’assurance vie à son niveau.
Cette distribution n’est pas sans effet fiscal, car le PFU (Prélèvement forfaitaire Unique de 30 %) s’applique au passage, ce qui n’est pas forcément optimal si finalement la personne physique n’avait pas un besoin impérieux de ce revenu complémentaire à titre personnel. Le choix entre laisser capitaliser la trésorerie dans l’entreprise ou la remonter au niveau de l’associé relève d’une décision d’opportunité qui s’apprécie à l’aulne d’un ensemble de différents critères. Dans des sociétés du type SASU qui disposent d’un actionnaire unique, ce choix est complètement à la main de l’associé en question.
Une fiscalité moins favorables pour les personnes physiques
Si l’on se réfère à présent, pour les personnes physiques, à d’autres alternatives que le contrat de capitalisation, par exemple le compte titre ou le compte à terme …
En plus d’une fiscalité successorale classique (taxation du patrimoine financier transmis aux droits de succession sans aucune spécificité), l’investisseur ou l’épargnant va se retrouver avec une fiscalité à l’impôt sur le revenu moins favorable sur les gains, car les intérêts vont être taxés selon la fiscalité des produits d’épargne classiques sans les atténuations qui sont réservées aux retraits sur les contrats d’assurance passés le délai de 8 ans.
-
Le compte titre
L’absence de capitalisation
Dans le compte titre typiquement, il n’y a pas de capitalisation, c’est-à-dire de réinvestissement systématique dans le support initial, des résultats générés annuellement. Le compte titre est toujours rattaché à un compte courant qui est mouvementé des gains annuels et fait tampon pour réaliser les opérations d’achat et de vente des valeurs mobilières (ces valeurs mobilières peuvent être françaises, européennes ou internationales), afin de débiter ou créditer le montant des opérations.
En effet le compte titre ne fait pas écran à une fiscalité appliquée sur chaque gain au fur et à mesure que ce gain est généré, suivant une taxation qui suit le régime propre à chacune des différentes composantes concernées à l’intérieur du compte titre.
Autrement dit, la fiscalité s’applique systématiquement à chaque fait générateur de gain, et ce différemment selon qu’il s’agit de revenus distribués (dividendes ou intérêts) ou de plus-values de cession. La notion de revenus distribués fait référence à un gain qui n’est pas capitalisé dans la valeur d’une part comme peuvent être les revenus de SICAV et de FCP dits ‘de capitalisation’.
Finalement, le compte titre n’apporte aucun avantage en termes de fiscalité.
Un choix d’investissement quasiment sans limites
De plus, dans un compte titre, même si tout type de support (plus ou moins risqué) est accessible, il n’y a aucune ligne qui peut bénéficier d’une garantie en capital à 100 % comme c’est le cas pour le fonds euro, réservé aux contrats d’assurance vie et contrats de capitalisation. Toutefois, dans un compte titre, l’univers d’investissement étant tellement large et sans limites, une garantie en capital pourra être reconstituée en pratique et au cas par cas, suivant le type d’actif et le type de sous-jacent sélectionné et investi sur ledit compte titre. Il y a donc d’autres moyens, dans un compte titre, d’arriver à un résultat proche de celui du capital garanti (fonds euro) de l’assurance vie, dans l’optique de servir un profil prudent qui est généralement celui des personnes âgées de plus de 70 ans.
Côté gestion, différents types de gestion peuvent être choisis dans le cadre d’un compte titres : gestion libre (pour compte propre), gestion assistée (assez rare en pratique), ou gestion déléguée (gestion sous mandat).
-
Le compte à terme
Un placement à court terme
Le compte à terme quant à lui, lequel peut être utilisé sur des horizons de placement assez courts (de quelques mois à 4 ans en général), est un contrat à échéance qui présente principalement l’avantage de la sécurité des revenus, car le taux d’intérêt, fixe sur toute la période, sera contractualisé dès le début. Dans un contexte économique comme actuellement qui rémunère presque autant les capitaux placés par les épargnants à des horizons à court terme qu’à des horizons plus lointains, souscrire un compte à terme (donc sur une période relativement courte) peut se révéler être une bonne opération. Les taux d’intérêt sont remontés à des niveaux tels que le contexte actuel est plutôt porteur.
Cependant, il faudra garder à l’esprit que la liquidité du compte à terme est moindre comparé à celle de l’assurance vie puisqu’il faut justement attendre le terme du contrat pour récupérer l’épargne, sauf à sortir de manière anticipée, mais avec le risque dans ce cas de devoir acquitter des pénalités (celles-ci varient d’une banque à l’autre).
Quelle fiscalité en cas de sortie anticipée ?
Notons au passage qu’en cas de sortie anticipée, les intérêts sont taxés (au prélèvement forfaitaire unique de 30 % ou, sur option globale, au barème de l’impôt sur le revenu) par anticipation, c’est-à-dire au moment du remboursement anticipé, à défaut d’être arrivés et taxés au terme.
Et pour l’épargnant arrivé au terme, il faudra de toute façon veiller à réinvestir les sommes s’il n’en a pas un besoin immédiat. Deux possibilités : soit réinvestir de nouveau dans un compte à terme, et selon les nouvelles conditions de marché (qui peuvent être plus ou moins favorables à cette époque) ; soit réinvestir sur un autre support le cas échéant plus pertinent, en fonction des conditions de marché du moment.
Conclusion
En synthèse, les différentes enveloppes, outils et supports de placement peuvent être combiné(e)s afin d’offrir à la personne âgée de plus de 70 ans la sécurité et la régularité de revenus complémentaires qui sont des objectifs très souvent recherchés à cet âge. Un autre objectif, celui de la simplicité et de la facilité de gestion, pourra orienter la personne de plus de 70 ans vers l’assurance vie, qui est un dispositif qu’elle aura déjà pu pratiquer au cours de sa vie et qui lui sera potentiellement familier.
Globalement, l’assurance vie peut rester un outil d’épargne et patrimonial attractif et adapté même après 70 ans.
Cela n’exclut pas d’avoir recours par ailleurs à d’autres typologies d’investissements. Le compte à terme, on l’a vu, peut être un bon complément au contrat d’assurance vie, surtout dans le contexte économique actuel de taux d’intérêt élevés puisque la personne va pouvoir cristalliser des conditions intéressantes de rémunération de son épargne sur une certaine durée. Elle bénéficiera donc de la sérénité et de la sécurité associées à une rémunération prédéfinie sur un certain horizon de temps.
Plus généralement, seule l’expertise patrimoniale et fiscale combinée à une gestion financière efficace permettra de servir au mieux les intérêts bien compris de la personne, au plus proche de ses objectifs, que cette personne ait plus ou moins de 70 ans.
Antoine Hinfray (Avocat) : « La fiducie sureté est un outil de financement »
Antoine Hinfray, avocat au sein du cabinet FH Avocats et Président d'honneur de l’Association pour la Protection des Intérêts fiduciaires (APPIFI), nous présente la fiducie, un contrat aux multiples facettes.
Introduite par une loi de 2007, la fiducie permet à une personne de transférer tout ou partie de ses biens à une autre personne, à charge pour celle-ci d’agir au profit d’un ou plusieurs bénéficiaires. Son utilisation « offre la possibilité de mettre en place un outil de gestion, ou un outil de garantie (fiducie sûreté), ou alors un outil mixte garantie et gestion pendant une durée limitée » souligne Antoine Hinfray.
La fiducie est relativement simple à mettre en œuvre, car elle évite la mise en place d'une personne morale, comme une société.
Les avantages de la fiducie sûreté
Dans l'émission Décryptage Patrimoine, le Président d'honneur de l’Association pour la Protection des Intérêts fiduciaires (APPIFI) met notamment en exergue les quatre principaux avantages de la fiducie sûreté.
Le premier, c'est le transfert du patrimoine qui met un patrimoine déterminé à l'abri des créanciers du constituant.
Le deuxième avantage est la neutralité fiscale. Par dérogation, il n'y a pas de fiscalité. C’est notamment le cas pour un immeuble transféré du constituant au fiduciaire. Ce « mouvement » ne générant ni droits d’enregistrement ni plus-values. Le retour suit les mêmes règles, dès lors que la fiducie est réalisée, c'est-à-dire que le prêt est remboursé.
Le troisième avantage concerne « la recharge ». Celle-ci permet, en effet, au fur et à mesure du remboursement, en accord avec le prêteur, de recharger le disponible, le prêt.
Et la quatrième avantage : le constituant peut conserver son outil de travail, lorsqu'il a été transféré au fiduciaire.
https://www.youtube.com/watch?v=y2iYrASlh_E
Dans quel cadre l’utiliser ?
« La fiducie sûreté, c'est un outil de financement, c'est un outil de garantie. Donc on peut l'utiliser dans tous les cadres parce que la fiducie est très protéiforme. Elle se prête à beaucoup de choses » tient à rappeler Antoine Hinfray.
Les personnes physiques peuvent notamment l’utiliser pour un besoin de trésorerie dès lors qu’il est possible de conférer au fiduciaire un actif en face. Toutes les possibilités sont envisageables.
S'agissant des personnes morales, cela concerne essentiellement les entreprises, mais aussi des associations ou des collectivités publiques.
Durant la période de confinement, un grand nombre d’entreprises avaient notamment utilisé la fiducie pour faire face à leurs difficultés de trésorerie, avec l’accord des tribunaux de commerce.
https://www.youtube.com/watch?v=mXoEvv_dUPA
Le nouveau visage du label ISR
Depuis plusieurs mois, le Label ISR cristallise les critiques. La présence de sociétés pétrolières dans les portefeuilles labélisés, le manque de contraintes pesant sur les gérants ou, plus récemment, le scandale Orpea ont – il est vrai - exposé ses manques au grand jour. Pour redonner de la crédibilité à ce label, Bercy a donc demandé au comité du label ISR de mener à bien une réforme d’envergure.
Après plusieurs mois de travail, le comité dirigé par Michèle Pappalardo, vient de dévoiler ses recommandations, avec en toile de fond la volonté de proposer : « un label plus exigeant, plus lisible et plus efficace pour accompagner les progrès de la finance vers une économie plus durable. ».
Pour atteindre cet objectif, le travail du comité s’appuie sur trois axes majeurs :
- Le renforcement des exigences de sélectivité ;
- L’exigence de double matérialité ;
- L’intégration systématique de la dimension climat.
Parmi les mesures les plus emblématiques de la réforme, on notera l’application d’exclusions sectorielles (tabac, charbon).
Une plus grande sélectivité
Le label ISR va conserver son caractère généraliste, intégrant les bonnes pratiques en matière environnementale, sociale et de gouvernance. Les gérants devront ainsi obligatoirement prendre en compte chacune de ces dimensions dans leur notation ESG globale. Mais le comité du label veut également aller plus loin, en renforçant l’exigence de leur approche.
-
L’approche en sélectivité
Cette stratégie a pour but de réduire l’univers d’investissement des fonds en excluant les sociétés ayant une note ESG insuffisante. La réforme prévoit un durcissement des conditions d’entrées en faisant passer la sélectivité de 20% à 30%. Les gérants ne pouvant ainsi plus investir dans les 30% plus mauvaises entreprises de leur univers d’investissement.
-
L’approche en amélioration de note
Avec cette approche, la note ESG moyenne du fonds doit être significativement supérieure à celle de son univers d’investissement. Le comité du label ISR propose que les fonds choisissant cette approche doivent calculer la note moyenne de leur univers d’investissement en retirant les 30% plus mauvaises notes du calcul, contre 20% à ce jour.
Une exclusion de certains des secteurs les plus controversés
Le label ISR français était un des seuls labels européens qui n’excluait pas les financements dans les énergies fossiles. Un état de fait qui concentrait de vives tensions de la part des associations œuvrant en faveur d’une finance plus durable. Le comité du label ISR a donc saisi l’occasion de cette réforme pour intégrer plusieurs exclusions sectorielles.
En matière environnementale, le projet fermera la porte aux entreprises œuvrant dans le secteur du charbon ou des énergies fossiles non conventionnelles (gaz de schiste par exemple). Par ailleurs, le comité propose d’exclure les producteurs d’électricité dont les émissions de gaz à effet de serre sont trop élevées par rapport aux objectifs de l’Accord de Paris.
Sur le plan social, le projet prévoit l’exclusion des émetteurs soupçonnés de violation des droits humains fondamentaux, exposés à l’armement controversé ou encore au tabac.
Enfin, concernant la gouvernance, les gérants devront écarter les États présentant des lacunes en matière de lutte anti blanchiment et contre le financement du terrorisme. Ces critères s’appliqueraient également aux entreprises domiciliées dans les États concernés.
Précision : le projet institutionnaliserait certaines pratiques pour mieux gérer les controverses (comme des outils d’alerte) et renforcer les exigences en matière d’engagement actionnarial. Les fonds seront ainsi tenus de faire valoir leur droit de vote dans plus de 90% des assemblées générales.
L’exigence de « double matérialité » du label ISR
La nouvelle mouture du Label ISR devrait introduire la notion de « double matérialité ». Un concept qui vise à étudier conjointement l’impact de l’environnement, des aspects sociaux et de gouvernance sur les entreprises et l’impact de l’entreprise sur ces mêmes aspects "ESG".
Une réforme qui va demander aux gérants d’analyser « tous les potentiels effets négatifs de chaque entreprise sur l’ensemble des thématiques de durabilité (par exemple la contribution au changement climatique, l’atteinte à la biodiversité, la pollution de l’eau, la discrimination des genres). »
Un accompagnement pour la transition écologique des entreprises
Le comité du label ISR souhaite accompagner la transition des entreprises, en particulier dans les secteurs ayant les plus fortes émissions de gaz à effet de serre. L’idée étant de valoriser les fonds investissant dans les entreprises qui s’engagent à atteindre la neutralité carbone en 2050 et à réduire leurs émissions de gaz à effet de serre d’au moins 55 % d’ici à 2030.
Le projet prévoit la mise en place, pour ces entreprises, d’un suivi progressif, plus strict, avec des cibles de réduction carbone à court, moyen et long terme. « Si la trajectoire initiale, les moyens et la gouvernance ne sont pas cohérents avec l’Accord de Paris, l’entreprise ne peut pas être intégrée dans le fonds. Si, dans un second temps, elle ne respecte pas sa trajectoire, le fonds devra utiliser sa politique d’engagement pour corriger l’écart et, en cas d’échec, devra sortir l’entreprise de son portefeuille » précise les membres du comité.
Le Calendrier de la réforme du label ISR
Une consultation s'est ouvert jusqu'au 31 mai 2023 pour recueillir les propositions des professionnels de la gestion d’actifs. Le projet sera ensuite dans les mains du ministre de l’Économie et des finances qui validera ou non le projet.
Comité du label ISR, 18 avril 2023
Le rendez-vous des marchés financiers - Avril 2023
Marchés financiers & économie : les points clés
- La volatilité est retombée sur les marchés financiers, après les turbulences provoquées par les craintes sur le secteur bancaire ;
- Plusieurs indicateurs économiques indiquent un ralentissement de l’économie américaine ;
- Les banques centrales pourraient bientôt annoncer la fin de la hausse de leurs taux directeurs ;
- La Commission européenne a présenté son projet « Net-Zero Industry Act », pour soutenir la transition climatique de l’industrie européenne.
Retour au calme sur les marchés financiers ?
Après la pluie vient le beau temps sur les marchés financiers. La tempête enclenchée par la chute de plusieurs banques régionales aux États-Unis laisse aujourd’hui place à une période d’accalmie bienvenue. Les investisseurs semblent avoir été rassurés par les décisions prises par les États et les Banques Centrales pour préserver le système bancaire.
Les marchés actions renouent ainsi avec leur plus haut historique. C’est notamment le cas du CAC 40 qui a atteint, en cours de séance, les 7401 points.
Cette confiance retrouvée des investisseurs se matérialise également par la détente des principaux indicateurs de stress. L’indice de la peur, l’indice Vix, qui mesure la volatilité des marchés actions, est ainsi retombé à 18,7, contre 26,52 au plus fort de la crise bancaire, le 13 mars 2023.
Sur les marchés obligataires, les pressions s’atténuent également un peu. L'indice de CDS (« Credit Default Swaps ») iTraxx Crossover, mesurant le coût de l'assurance du risque de défaut d'une entreprise ou d'un État sur sa dette, s’est resserré de près de 70 points de base et s’échange de nouveau sous les 450 points de base. Même topo sur les obligations d’État. Le Bund allemand à 10 ans retombe à 2,28 % et le T-note américain à 10 ans est à 3,35 %.
Pour autant, les inquiétudes ne sont pas toutes levées, notamment du côté des banques régionales américaines. Les marchés financiers préfèrent toutefois voir le verra à moitié plein et se concentrer sur les bonnes nouvelles : le recul de l’inflation et la résistance des principales économies mondiales.
Partie de Monopoly dans le secteur bancaire
Les États et les Banques Centrales sont à la manœuvre pour endiguer toutes les craintes qui agitent le secteur bancaire. L’idée étant de sauver les déposants des banques en difficulté et d’injecter toutes les liquidités nécessaires pour permettre aux établissements financiers de se refinancer.
Credit Suisse : l’interventionnisme des autorités
Sur le sauvetage du Credit Suisse, UBS n’a pas vraiment eu son mot à dire. L’État fédéral suisse ayant poussé la banque helvétique numéro a racheté son concurrent, dans le cadre d'une opération évaluée à trois milliards de francs suisses (3,04 milliards d'euros). Ce rapprochement va tout de même donner naissance à la quatrième plus grande banque du monde, avec 5 000 milliards de francs suisses d’actifs sous gestion et 120 000 employés.
Les autorités suisses n’avaient, il est vrai, pas d’autres choix que d’intervenir. Une faillite du Credit Suisse aurait créé un effet domino dévastateur, emportant surement d’autres banques au passage et fragilisant une économie très dépendante de son secteur financier.
Pour mener à bien cette fusion, UBS a rappelé son ancien dirigeant, Sergio Ermotti. Parti en 2020, il avait contribué au retour sur le devant de la scène du groupe, dont l’image avait été, à l’époque, entachée par plusieurs scandales.
Deutsche Bank, victime de l’avidité de fonds spéculatifs ?
Il y a quelques semaines, Deutsche Bank annonçait un bénéfice net de 1,8 Md€ au cours du dernier trimestre 2022, dépassant largement les attentes des analystes. Et pourtant la banque allemande se retrouve mise en difficulté sur les marchés financiers. Son titre boursier a chuté, attaqué par des fonds spéculatifs ayant investi massivement sur la baisse de l’action de la Deutsche Bank via des CDS (contrats d’échange sur défaut).
Pour éteindre l’incendie, la banque allemande n’a pas eu d’autre choix que d’annoncer le rachat prématuré d'une obligation subordonnée « Tier 2 », ce qui a eu pour effet de rassurer les investisseurs sur sa solidité. Un épisode malheureusement, symptomatique de la tension qui règne autour du secteur bancaire.
Les coco bonds voient rouge
Sur le papier, les subordonnées bancaires (obligations Additional Tier 1), communément appelées Coco bonds, avaient tout pour plaire. Les investisseurs ne cachaient d’ailleurs pas leur appétit pour ce produit. Les titres offrent un rendement très attractif, alors que la qualité du bilan des établissements bancaires était en nette amélioration depuis la crise de 2008.
Hélas, les difficultés rencontrées par le Credit Suisse ont fait voler en éclat ces certitudes. L’établissement suisse ayant ramené à zéro ses titres dans le cadre de son rachat par UBS, ce qui a logiquement provoqué l’ire des investisseurs obligataires. Cette décision menace aujourd’hui clairement l’avenir de ces instruments et pourrait entrainer une augmentation des coûts de financement pour les banques, impactant ainsi le marché du crédit.
USA : Flight to quality ?
Si la Silicon Valley Bank a finalement trouvé son repreneur avec la banque First Citizens, la faillite de cet établissement pourrait bien remodeler le paysage bancaire américain. Une partie des clients des banques régionales douteraient, en effet, de la solidité de ces établissements.
Certains ont même déjà commencé à transférer leurs dépôts vers les grandes banques nationales américaines (Bank of America, Citigroup, JPMorgan Chase …). La banque californienne PacWest, 53e établissement bancaire américain par la taille de ses actifs, a ainsi vu ses dépôts fondre de 20 % depuis le début d’année.
Les États-Unis marquent le pas
Le resserrement drastique de la politique monétaire de la Fed commence à produire ses effets. L’inflation recule légèrement tandis que les données économiques se dégradent.
La FED monte une nouvelle fois ses taux
Si l’inflation a baissé à 6 %, en février, elle demeure toujours le sujet d’inquiétude numéro 1 des banquiers centraux. Le 22 mars dernier, Jerome Powell a donc relevé une nouvelle fois le taux de référence de la banque centrale américaine, de 25 points de base, pour le porter à 4,75% - 5%. En parallèle de cette annonce, le président de la FED a tenu à annoncer que la fin des hausses de taux était proche.
Cette nouvelle augmentation a cependant surpris quelques investisseurs, alors que les banques régionales américaines traversent une crise majeure. Surtout que ces banques financent 80 % de l’immobilier commercial, soit 1 800 Md$ de prêts. D’ailleurs, en l’espace d’un mois, 4 sociétés immobilières ont fait défaut sur leur dette. Les regards sont donc désormais tournés vers l’immobilier résidentiel, qui pourrait être une nouvelle victime collatérale de cette « crise ».
L’économie américaine s’enrhume
L’environnement économique s’annonce plus délicat en 2023 pour le pays de l’Oncle Sam. Plusieurs indicateurs font état d’un ralentissement assez net :
- Le ralentissement prononcé du crédit et la baisse des prix de l’immobilier ;
- La baisse des commandes de l’industrie de 0,7 % en février ;
- La baisse du moral des consommateurs (indice du Michigan) à 62 en mars contre 63,4 en février ;
- La diminution d’ouvertures de postes en février à 9,931 millions, contre 10,563 millions en janvier.
Ces différentes statistiques alimentent les inquiétudes autour d’une possible récession aux États-Unis. Et face à la persistance de l'inflation, Lisa Cook, l’une des gouverneures de la Réserve fédérale américaine, vient d’annoncer que l’institution ne « sera pas en mesure de répondre à son double mandat » et devra donc faire un choix : tendre vers des prix autour de 2% ou bien privilégier le plein emploi. Les investisseurs sont donc prévenus.
Europe : Économie in / Inflation out ?
En Europe, l’économie avance au ralenti mais devrait - selon toute vraisemblance - éviter la sortie de route. Le scénario d’une récession étant pour l’instant écarté.
Une baisse très nette de l’inflation
C’est la bonne nouvelle de cette première partie d’année : l’inflation globale recule fortement en mars à 6,9 % en rythme annualisé contre 8,5 % le mois précédent. Une baisse qui s’explique principalement par le reflux du prix de l’énergie, qui avait explosé en 2022, lors des premiers mois de la guerre en Ukraine.
Mais ce chiffre cache toutefois de très fortes disparités entre les pays de la Zone Euro. C’est en Espagne que la baisse est la plus spectaculaire (3.1% en mars contre 6% en février). En France, le niveau d’inflation est descendu à 5,6% en France, après 6,3% en février. A contrario, les tensions inflationnistes demeurent très élevées en Allemagne (7,4 %).
La BCE poursuit sa politique de hausse des taux
Malgré ce reflux de l’inflation, Christine Lagarde demeure fidèle à la ligne de conduite qu’elle avait présentée en début d’année. Elle a remonté de nouveau ses taux directeurs de 50 points de base pour porter le taux de dépôt à 3 % et le taux de refinancement à 3,5 %.
En sera-t-il de même au cours des prochains mois ? Une pause dans le resserrement de la politique monétaire de la BCE est possible. La présidente de l’institution européenne étant bien consciente que des secousses provoquées par l’inclinaison des politiques monétaires sont encore à prévoir : « On ne passe pas d'un monde de taux nuls ou négatifs à un monde de taux beaucoup plus élevés sans qu'il n'y ait des tensions et des problèmes ».
L’économie européenne résiste
En France, les tensions politiques et sociales, provoquées entre autres par la réforme des retraites, ont entamé le moral des ménages. Malgré tout, les dépenses de consommation n’ont baissé que de 0,8 %. Outre Rhin, l’Allemagne a enregistré un excédent commercial de 16 Md€ en février, contre un excédent de 10,7 Md€, un an auparavant. L’IFO, l’indicateur de climat des affaires allemand, est aussi très bien orienté. Une dynamique qui s’explique notamment par la réouverture de l’économie chinoise, l’un des partenaires économiques principaux de l’Allemagne.
En Grande-Bretagne, l’ambiance est très différente. L’inflation est toujours aussi importante. Elle a meme grimpé à 10,4 % en février contre 10,1 % en janvier. Une pression sur les prix qui a une nouvelle fois contraint la Bank of England à relever ses taux d'intérêt de 0,25 %.
Un accord sur un Mix énergétique
Les États-Unis ont « l'Inflation Reduction Act » (IRA). L’Europe aura bientôt le « Net-Zero Industry Act ». En réponse aux milliards de dollars déversés par l’État américain pour soutenir les entreprises du pays dans leur transition climatique, la Commission européenne a dévoilé son plan de bataille pour accélérer la transition verte du vieux continent.
L’objectif étant de contribuer au développement des industries européennes et de faire fabriquer sur le continent davantage de technologies propres, dans le but de couvrir 40 % des besoins d'ici à 2030.
Parmi les principales mesures annoncées figurent :
- Une simplification et une accélération des procédures et des octrois de permis pour les implantations industrielles ;
- L’ajout de critères environnementaux aux appels d'offres publics ;
- L’accélération sur le stockage du CO2 ;
- La création d’une banque de l'hydrogène pour mettre en relation les producteurs d'hydrogène et les clients ;
- La sécurisation des approvisionnements en matières premières indispensables à l'industrie européenne (lithium, cobalt, nickel …).
Toutes ces dispositions sont encore au stade de projet. Celles-ci pourront donc être profondément remaniées par les États membres au cours des prochains mois.
Les convictions de Scala patrimoine sur les marchés financiers
Les marchés financiers : les actions
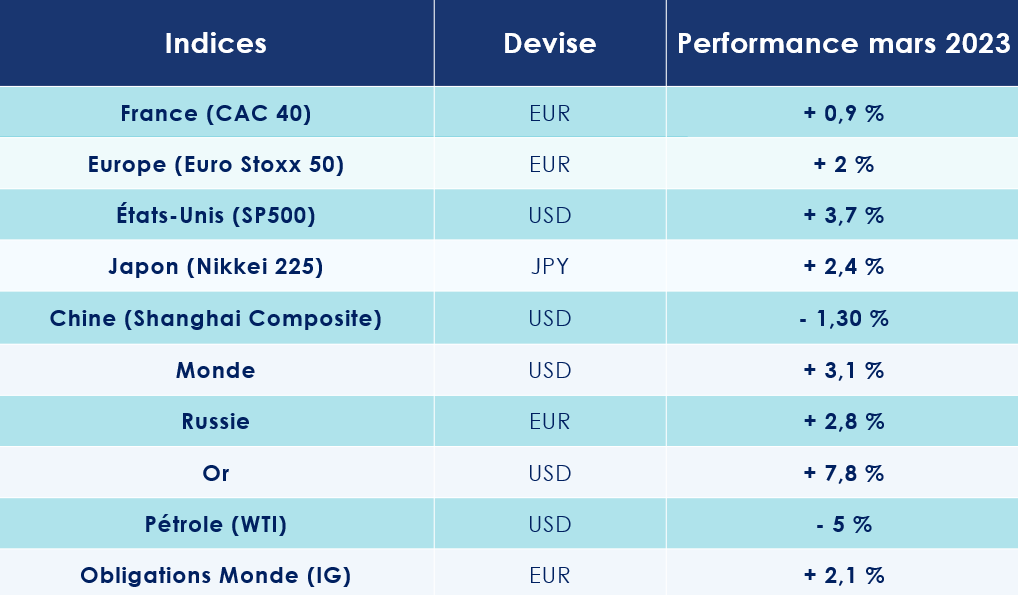
La crise bancaire n’a pas empêché les marchés financiers de clôturer le mois de mars en territoire positif : des deux côtés de l’Atlantique, les indices "actions" ont performé autour de +1%. Les titres obligataires de bonne qualité (« investment grade ») ont réalisé une performance globale (toutes régions confondues) de plus de 3%. Les obligations souveraines ont profité d’une fuite en avant vers les valeurs refuges.
La communication des banques centrales a rassuré les investisseurs. Lors de leurs derniers meetings, elles ont réaffirmé leur volonté de ramener l’inflation au niveau cible et ont maintenu leur politique de hausse de taux, alors même que nous pouvions nous attendre à un assouplissement de leur rhétorique face au besoin de liquidité des banques.
Cependant, le resserrement des conditions de financement est inévitable. Pour faire face aux retraits des dépôts, les banques restreignent l’octroi de crédit. Bien que l’impact ne soit pas encore visible sur les données de consommation, cette situation devrait évoluer. Les marchés anticipent déjà une baisse des taux directeurs aux États-Unis dès le second semestre, signe que les préoccupations autour d’un risque de récession sont à nouveau sur le devant de la scène.
La diversification sur les marchés financiers comme maitre mot
Les actions des marchés développés ont rebondi de près de 8% sur le premier trimestre. Suite à ce rallye, et au regard des risques énoncés, nous sommes favorables à un positionnement défensif à court terme. Nous préférons limiter l’exposition aux actions et rester sur une allocation géographique diversifiée pour limiter le risque de concentration. À nouveau, la qualité de la sélection des titres en portefeuille est capitale. Les valeurs bien implantées au sein de leur secteur, bénéficiant d’avantages compétitifs, capables de capter une part prépondérante du marché et délivrant de solides cash flows sont celles qui devraient se montrer les plus résilientes en période de turbulences.
À court terme, nous sommes convaincus que la diversification sectorielle est la meilleure réponse face à des marchés très réactifs au flux d’information. Dans ces périodes de fortes incertitudes, les mouvements sont soudains, guidés par des anticipations qui ne reposent plus sur les fondamentaux. Dans un tel environnement, les rotations sectorielles sont très rapides et les prises de position marquées sont souvent peu rémunératrices.
L’investissement responsable
Nos convictions thématiques de long terme restent elles inchangées sur les marchés financiers. Investir en faveur des entreprises qui agissent pour l’accélération de la transition énergétique est crucial. D’une part, les gouvernements participent activement aux financements des industries vertes à travers des programmes de relance de grande envergure en vue de respecter les accords de Paris. Ces investissements à grandes échelles promettent des retombées importantes. D’autre part, depuis les deux dernières années, la réglementation européenne a fortement évolué en faveur de la réorientation des capitaux vers des activités durables. Cette tendance ne cessera de s’accroitre dans les années à venir.
Les marchés financiers : les obligations
Les fortes perturbations induites par le secteur bancaire ont provoqué d’importantes fluctuations sur les courbes des taux américaine et européenne.
Les titres de qualité
En somme, les taux ont nettement baissé, entre 50 et 120 points de base selon les maturités, permettant aux titres obligataires de rebondir en mars, et ce malgré de nouvelles hausses des taux directeurs en Europe et aux États-Unis, respectivement 50 et 25 points de base. Les investisseurs semblent donc plus soucieux à l’égard des risques de récession que des politiques monétaires agressives des banques centrales. Les marchés anticipent désormais que la Fed baisserait ses taux de plus de 50 points base d’ici la fin d’année. Dans cet environnement, les obligations souveraines, actifs sûrs, ont bénéficié de ce mouvement « risk-off ». Plus largement, le crédit de qualité a repris des couleurs en mars et termine le trimestre en territoire positif (+3%).
Une alternative crédible
Les actifs obligataires souverains sont aujourd’hui une alternative attractive au cash. Bien que les taux puissent encore fluctuer à court terme, le cycle de hausse de taux démarré un an auparavant aux États-Unis pourrait arriver à son terme dans un avenir proche. Dès lors que nous aurons des signes de ralentissements clairs du secteur des services, une remontée du chômage et une baisse pérenne de l’inflation, nous devrions observer un pivot net des taux longs qui bénéficiera aux obligations d’Etat. Réduire le risque de son portefeuille obligataire avec une allocation prépondérante en obligations souveraines semble opportun. Cependant nous conservons une duration toujours limitée (inférieure à 5 ans) compte tenu de l’inversion de la courbe des taux.
Les marchés financiers : les produits structurés
Ces produits ont retrouvé de l’attrait concomitamment à la hausse des taux de rendement. La flexibilité de ce type de produit, tant sur le type de sous-jacent auquel il est adossé, son échéance ou encore le niveau de protection apporté au capital permet de répondre à différents objectifs d’investissement. Nous recommandons d’investir sur un panier de plusieurs produits afin de s’exposer à différents marchés permettant de limiter la concentration sur un même sous-jacents et d’augmenter le coupon moyen de l’allocation.
Le private equity
À nouveau, la diversification est capitale. Multiplier le type d’actifs sur lesquels vous investissez accroit la décorrélation de votre portefeuille et minimise la sensibilité aux fluctuations des marchés financiers. Le capital-investissement reste incontournable pour tous les investisseurs à la recherche de performances attractives et désireux de s’exposer au marché non coté. Tous comme les valeurs cotées en bourse, la qualité de sélection des instruments reste primordiale au regard de l’écart de performance observé entre les fonds de private equity justifiant l’importance d’un accompagnement par un professionnel indépendant.
L’apport cession : bonne ou mauvaise idée ?
Depuis quelques années, les entrepreneurs français bénéficient d’un environnement juridique et fiscal bien plus propice au réinvestissement des fruits de la cession de leur entreprise. Dans ce cadre, le mécanisme de l’apport-cession rencontre un vif succès. Cet engouement est-il justifié ? S’adapte-t-il à tous les schémas patrimoniaux ? Il convient, à notre sens, de l’utiliser avec précaution. Comme nous allons le voir dans cet article, son intérêt ne peut être démontré qu’au cas par cas.
Qu’est-ce que le dispositif de l’apport cession ?
Pour éviter la qualification d’abus de droit des opérations d’apport cession, le législateur a encadré en 2012 l’utilisation de ce dispositif dans le Code général des impôts (CGI), à l’article 150-0 B ter.
Cette nouvelle mouture ayant pour objectif d’inciter les entrepreneurs à se redéployer professionnellement, en réinvestissant tout ou partie des fruits de la cession de leur société dans de nouvelles activités économiques. Pour cela, le législateur leur permet de bénéficier d’un report d’imposition sur la plus-value générée par la vente de leur outil professionnel. Ainsi, au moment de l'apport, l’entrepreneur n'aura aucun impôt ni prélèvements sociaux à payer sur la plus-value constatée.
Précision : attention à ne pas confondre le report d’imposition et le sursis d’imposition. Contrairement au report d’imposition, le sursis d’imposition concerne l’apport de titres à une holding qu’on ne contrôle pas. Autre différence notable, le sursis d’imposition ne fige pas la plus-value.
Pour mettre en œuvre le dispositif d’apport cession, les associés de la société devront suivre 5 grandes étapes :
- apporter à une holding à l’IS en France ou à l’étranger les titres de la société à vendre ;
- la holding doit être contrôlée par l’apporteur des titres ;
- déclarer fiscalement le report d’imposition de la plus-value d’apport ;
- céder les titres apportés à un repreneur (la holding devient cédante) ;
- remployer le prix de cession sur une activité éligible sous 24 mois.
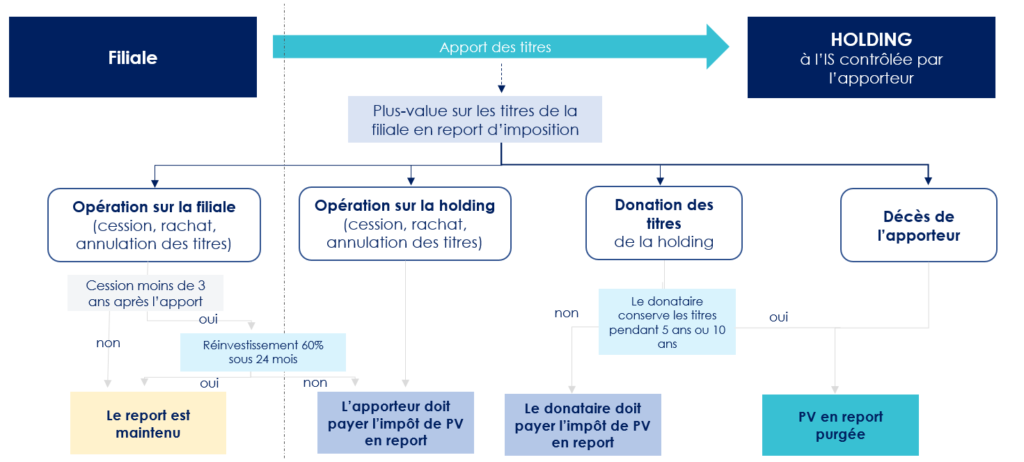
Les questions à se poser avant de mettre en œuvre le dispositif de l’apport cession
-
L’apport cession est-il un outil adapté au chef d’entreprise ?
Oui et non. Le mécanisme de l’apport cession n’est pas la panacée. Lorsque les équipes de Scala Patrimoine accompagnent des entrepreneurs dans leur opération, elles s’intéressent avant tout aux objectifs poursuivis. Quels sont leurs profils ? Leurs âges ? Ont-ils besoin de revenus complémentaires ? Pour schématiser, un start-uppeur trentenaire ne sera pas dans la même position qu’un entrepreneur souhaitant monétiser son capital au moment de son départ à la retraite. Autant d’éléments qui ont leur importance et qui feront évoluer la stratégie mise en œuvre.
-
L’apport-cession peut-il permettre de transmettre son patrimoine ?
Oui et non. Le principe de l’opération repose, avant tout, sur le redéploiement de l’entrepreneur. L’objectif premier de l’opération ne doit pas porter sur la transmission de son patrimoine. Pour autant, une donation des titres de la société opérationnelle (avant l’apport) ou de la holding est possible.
Les entrepreneurs vont notamment pouvoir réaliser la donation des titres de la holding après l’apport des titres. Une stratégie très utilisée qui permet de purger la plus-value en report d’imposition.
L’application du mécanisme de l’apport-cession impose toutefois de nombreuses contraintes aux donataires, le plus souvent les enfants des entrepreneurs. En cas de donation des titres de la holding, les enfants doivent, en effet, conserver les titres pendant 5 ans ou 10 ans dans certains cas (lorsque le remploi se concrétise sur des fonds de private equity par exemple). Et attention, si ce délai n’est pas respecté, le report d’imposition tombe, entraînant l’imposition immédiate des plus-values.
Sachez également qu’en cas de décès et de transmission des titres de la holding par succession, la plus-value en report est définitivement non imposable.
Point d’attention : Il peut être plus intéressant de donner aux enfants les titres de la société opérationnelle avant l’apport, afin de purger la plus-value. À charge ensuite pour eux, d’apporter les titres à une Holding. Cette stratégie les exonère ainsi de toutes contraintes de remploi. La décision déprendra, le plus souvent, de la valeur des titres donnés et de la capacité pour le donateur ou les donataires à pouvoir payer les droits de donation avant la cession.
-
Le Pacte Dutreil et l’apport cession sont-ils compatibles ?
Oui. Dans un certain nombre de cas, le dispositif d'apport-cession pourra être associé avec la mise en place d'un « pacte Dutreil ». Pour rappel, ce dispositif permet, lorsque l'ensemble des conditions d'application sont remplies, de bénéficier d'une exonération de droits de mutation à titre gratuit à hauteur de 75 % de la valeur des titres faisant l’objet de la donation.
-
Le mécanisme est-il pertinent pour se créer des revenus complémentaires ?
Oui et non. En tout cas pas dans l’immédiat. Il faut bien avoir conscience que l’apport cession est avant tout un outil de capitalisation et d’investissement. Les sommes étant bloquées durant un certain nombre d’années (notamment sur des opérations de private equity), l’entrepreneur ne pourra pas profiter des montants issus de la cession de l’entreprise, à court et moyen terme. De même, l’opération n’est absolument pas adaptée à ceux qui souhaitent monétiser tout de suite leur patrimoine.
Sur le long terme, l’entrepreneur aura toutefois la possibilité de percevoir des dividendes. Une stratégie pouvant ainsi faire de la holding un véritable outil de distribution, comparable à une « rente ».
-
L’apport cession est-il un dispositif adapté pour sécuriser son patrimoine ?
Non. C’est un outil permettant de diversifier son patrimoine. L’essence du mécanisme est de favoriser le redéploiement des capitaux des entrepreneurs dans l’économie réelle. Ces derniers devant réinvestir au moins 60 % des sommes générées par la vente. Le législateur dresse d’ailleurs une liste précise des activités éligibles au réemploi. Des projets qui présentent par nature un risque en capital. C’est pour cette raison que l’entrepreneur doit les analyser en amont, avec une grande rigueur, et vérifier leur éligibilité. Une étape indispensable, car l’intérêt de l’opération repose en très grande partie sur la rentabilité des projets sur lesquels la holding va investir.
Précision : les entrepreneurs ont la possibilité de panacher leurs investissements sur des opérations en direct dans des PME et via des fonds, pour offrir une plus grande diversification à son portefeuille d’investissement et atténuer le risque.
En parallèle, l’entrepreneur devra veiller à mettre en œuvre une stratégie patrimoniale équilibrée, en veillant à sécuriser une partie des sommes issues de la cession. La part de ces sommes investies librement (40 % de la cession) pourrait notamment être utilisée pour se constituer un patrimoine immobilier ou financier (assurance-vie …).
-
Les coûts d’une telle opération sont-ils rédhibitoires ?
Oui et non. Les coûts de l’apport cession ne sont en principe pas rédhibitoires, mais doivent tout de même être pris en considération, notamment lorsque les montants en jeu sont faibles. Créer une holding, contrôlée par l’entrepreneur, induit de nombreux frais, notamment lors de la constitution de la structure. Outre les coûts relatifs à la tenue d’une comptabilité, une assemblée générale devra également se tenir chaque année.
-
Comment calibrer au mieux le schéma d’apport cession ?
Avant de vous lancer à corps perdu dans un schéma d’apport cession, il convient de bien définir ses objectifs patrimoniaux en amont. Quelles sont les priorités des entrepreneurs : transmettre leur patrimoine ? Garder le contrôle de leurs actifs professionnels ? Percevoir des revenus complémentaires ? Sécuriser leur patrimoine ? Redéployer leurs capitaux ? Autant de questions qui auront leur importance dans le choix de la stratégie à appliquer et de la pertinence ou non du dispositif de l’apport cession. Il en sera de même, au moment de l’éventuelle mise en œuvre de l’apport cession, avec les projets d’investissement.
-
L’opération fige-t-elle les règles fiscales applicables ?
Oui et non. L’opération d’apport-cession permet de figer les conditions fiscales de la plus-value au jour de l'apport des titres au holding et non au jour de leur vente par le holding. Autrement dit, les entrepreneurs verrouillent, dès à présent, le taux auquel sera imposée leur plus-value. Même si, entre temps, le législateur venait à alourdir la fiscalité applicable, l’entrepreneur est assuré que la plus-value mise en report ne pourra pas être imposée à un taux supérieur à 30 % (flat tax : 12,8 % et 17,2 % de prélèvements sociaux), auquel il peut être ajouté 4 % au titre de la contribution exceptionnelle sur les hauts revenus.
Si le taux d’imposition est gelé, le montant de la plus-value imposable dépendra bien evidemment du prix de vente de l’actif, lors de la cession.
-
Les entrepreneurs sont-ils limités à la création d’une seule holding ?
Non. Plusieurs holdings peuvent être créées. Sur le plan fiscal, le report d’imposition permet uniquement de différer l’imposition à une date ultérieure (cession des titres de la Holding). Or, ce report d’imposition ne résout pas le problème de la transmission, si une donation des titres de la société opérationnelle ou de la holding créée après l’apport n’est pas effectuée. Il peut dès lors être intéressant d’apporter les titres à plusieurs holdings. Vous éviterez ainsi de faire « sauter » le dispositif sur l’ensemble de la plus-value en report, si jamais la contrainte de réinvestissement n’est pas respectée pour partie.
Nous attirons ainsi votre attention sur le fait que le choix de réaliser un apport cession ne doit pas être guidé par le volet fiscal uniquement, mais par l’opération économique dans sa globalité !
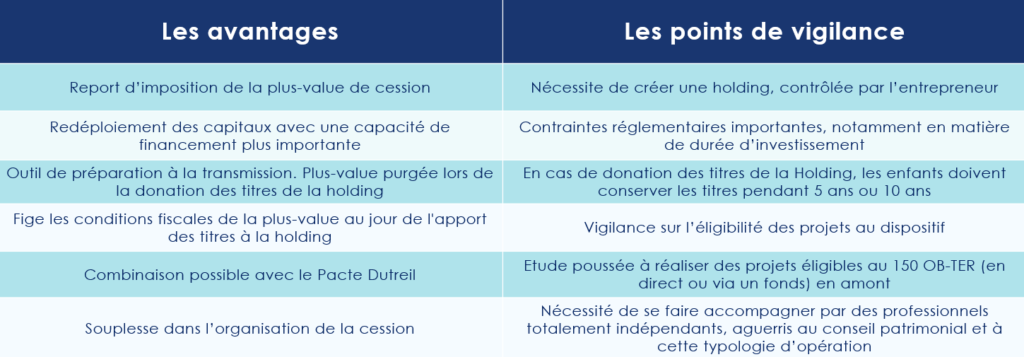
Conclusion
Avec le dispositif de l’apport cession, l’entrepreneur peut organiser sa cession avec une certaine souplesse. Pour autant, cette stratégie n’est pas adaptée à tous les cas de figure. Pour en tirer tous les bénéfices, il conviendra de faire une étude préalable complète. Mais aussi de bien préparer l’ensemble des étapes, particulièrement celles relatives aux réinvestissements.
Gardez également à l’esprit que l’apport cession est un dispositif très complexe à appréhender et à mettre en œuvre. De nombreuses opérations sont d’ailleurs remises en cause chaque année par l’administration fiscale. Avant de vous lancer sur cette typologie d’opération, il convient de faire appel à un conseiller patrimonial indépendant, habitué à travailler sur le sujet. Pour toutes les raisons que nous avons pu évoquer précédemment, le projet doit être analysé dans sa globalité, en tenant compte des éléments économiques, fiscaux, professionnels et patrimoniaux.