
Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ

Comment repenser un patrimoine immobilier concentré ?
Contexte familial & patrimoine immobilier
Une dame âgée de plus de 90 ans au patrimoine conséquent, quasi exclusivement investi en immobilier, a souhaité rencontrer les équipes de Scala Patrimoine, accompagnée de son fils unique, lui-même père de quatre enfants.
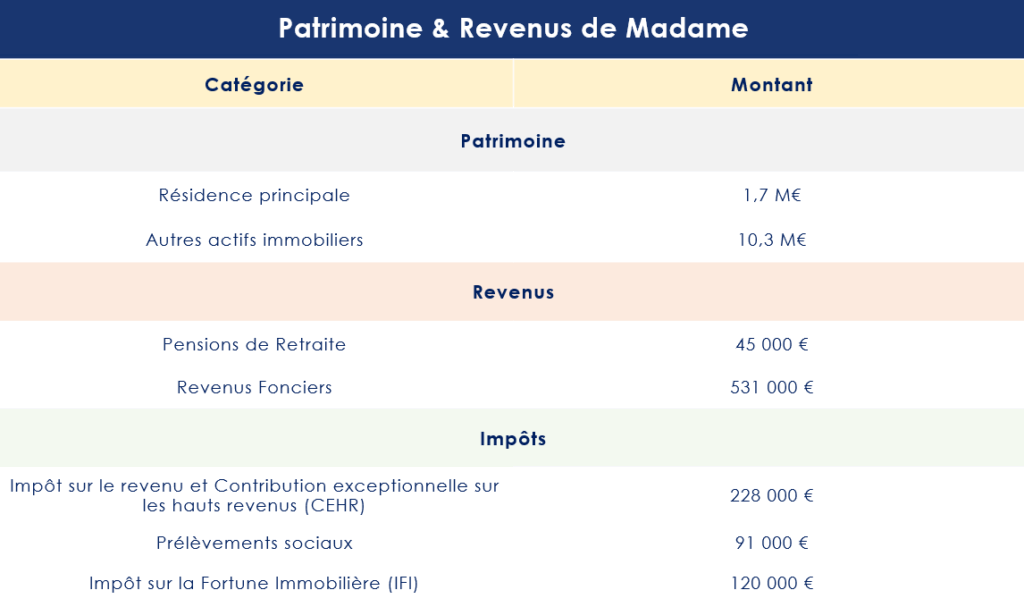
Titulaire de l’usufruit d’un ensemble immobilier évalué à 12 millions d’euros, Madame détient notamment une résidence principale estimée à 1,7 million d’euros, ainsi que deux locaux commerciaux situés à Paris, d’une valeur totale de 8 millions d’euros. Ces actifs lui assurent 531 000 € de revenus locatifs hors taxes et charges, soit un revenu foncier global de 581 000 € par an.
Le patrimoine est détenu en démembrement de propriété : Madame conserve l’usufruit, tandis que son fils en détient la nue-propriété.
Objectifs patrimoniaux des clients
Soucieuse de préparer sa succession et d’assurer l’avenir de ses petits-enfants, Madame souhaite, avec son fils, engager une stratégie de transmission transgénérationnelle. L’objectif : anticiper la transmission du patrimoine en transférant progressivement la propriété aux quatre petits-enfants, tout en optimisant la fiscalité et en sécurisant les flux financiers de chaque génération.
Par ailleurs, si madame dispose d’un patrimoine conséquent, celui-ci présente une forte concentration sur une seule classe d’actifs. La détention quasi exclusive de biens immobiliers, d’une valeur estimée à 12 millions d’euros, assure des revenus réguliers mais pose un véritable problème d’illiquidité, mais aussi de simplicité et de tranquillité dans la gestion au quotidien. En effet, l’immobilier est par nature un actif difficile à céder rapidement sans subir une décote, ce qui limite la flexibilité financière en cas de besoin de liquidités.
Enfin, cette exposition massive au secteur immobilier entraîne un manque de diversification patrimoniale, accroissant les risques liés aux fluctuations du marché et réduisant les marges de manœuvre pour optimiser la transmission et sécuriser durablement le capital au profit des générations futures.
Situation fiscale de la cliente
Au-delà des problématiques purement patrimoniales, la cliente fait face à une fiscalité particulièrement lourde. En effet, ses revenus se décomposent comme suit
- Pension de retraite : environ 45 000 €
- Revenus fonciers : 531 000 €
- Revenu imposable (après déduction de la CSG) : 537 000 €
-
Impôt sur le revenu
Ce niveau de revenu la place dans les tranches les plus élevées de l’impôt sur le revenu, avec les conséquences suivantes :
- Impôt sur le revenu (barème progressif) : environ 219 000 €
- Contribution exceptionnelle sur les hauts revenus (CEHR) : 9 000 €
- Impôt total avant crédits d’impôt : 228 000 €
À cela s’ajoutent :
- Prélèvements sociaux (revenus du patrimoine) : 91 000 €
Au total, la cliente supporte une pression fiscale globale de près de 60 % sur ses revenus, soit environ 319 000 € d'impôts et prélèvements.
-
Impôt sur la Fortune Immobilière (IFI)
Par ailleurs, le contribuable subissait une fiscalité importante au titre de l’impôt sur la fortune immobilière (IFI). Il est redevable d’un impôt proche de 120 000 €. Une économie d’impôt estimée à 60 000 € par an pourrait être réalisée grâce à une stratégie d’optimisation adaptée (réduction de la base taxable, structuration du patrimoine immobilier, etc.).
Stratégie patrimoniale mise en œuvre : la redéfinition du patrimoine financier et immobilier
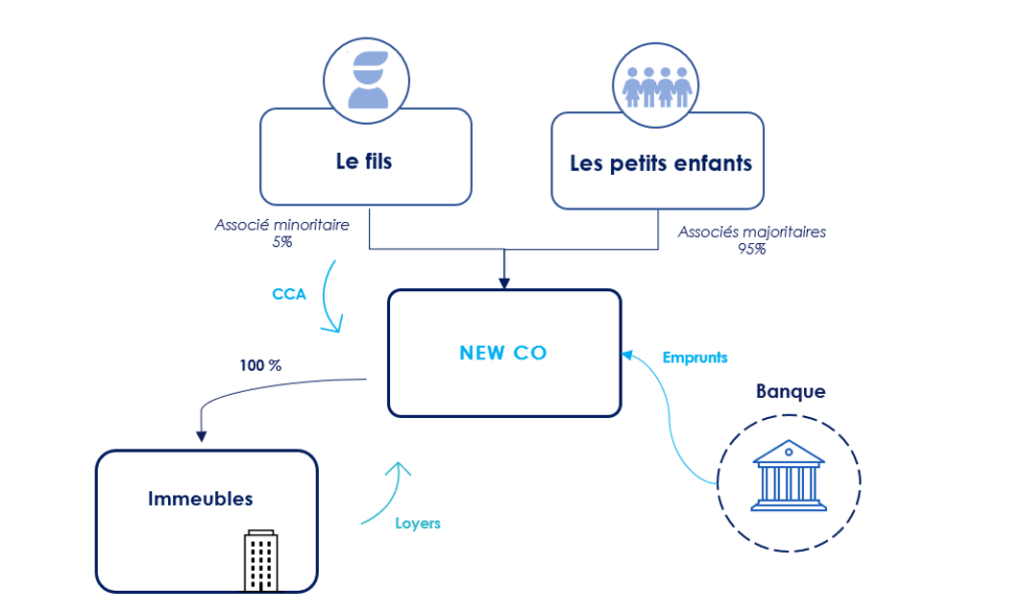
Pour l’accompagner dans cette stratégie patrimoniale, les équipes de Scala Patrimoine lui ont proposé de créer une SAS à l’impôt sur les sociétés (IS), réunissant dans un premier temps son fils et elle-même, de façon très minoritaire. Dans un second temps, son fils se chargeant de transmettre en démembrement les parts de cette société à ses quatre enfants.
Cette société a pour vocation d’acquérir les actifs immobiliers aujourd’hui détenus par la famille, dans le cadre d’une opération d’OBO (Owner Buy Out).
L’achat des biens, valorisés à 8,09 millions d’euros, étant financé via un emprunt bancaire de 6,5 millions d’euros, complété par un compte courant d’associé des vendeurs à hauteur de 2 millions d’euros. Les annuités du prêt (450 000 €) restent inférieures aux loyers générés par les locaux commerciaux (527 000 €), ce qui permet à la SAS de dégager une trésorerie annuelle de 79 000 €, utilisable notamment pour rembourser le compte courant d’associé de Madame et de son fils.
-
Une structuration fiscale et financière optimisée
À la suite de la cession des biens à la SAS, le prix de vente (8,09 M€) a été réparti selon les droits de chacun :
- 884 000 € pour Madame (usufruit - 10 %)
- 7 956 000 € pour son fils (nue-propriété - 90 %)
Madame a choisi de réinvestir le produit de la vente dans un contrat de capitalisation démembré, conservant l’usufruit, avec nantissement à son bénéfice. Cela lui permet de percevoir des revenus complémentaires d’environ 100 000 € par an, tout en simplifiant la gestion quotidienne de son patrimoine.
Son fils, quant à lui, a mobilisé 3,2 M€ pour l’apport personnel et les frais de notaire. Le reliquat d’environ 4,5 M€ a été investi dans un contrat de capitalisation qui sera au bénéfice des petits-enfants, assurant ainsi une transmission optimisée et pérenne du capital familial.
-
Maintien du train de vie et réduction de la pression fiscale sur le patrimoine immobilier
Grâce à cette stratégie, Madame bénéficie de revenus annuels de 267 595 €, se composant de :
- Revenus fonciers et pension : 97 595 €
- Produits de placement : 100 000 €
- Remboursement de compte courant : 70 000 €
Plus de 60 % de ces revenus sont faiblement fiscalisés, permettant de préserver son niveau de vie tout en réduisant significativement son impôt sur le revenu et son IFI (économie estimée à 60 000 €).
-
Une réponse sur mesure
La stratégie patrimoniale mise en place a permis à Madame de transformer une partie de son patrimoine immobilier, jusque-là concentré et peu liquide, en capitaux disponibles et diversifiés. Grâce à l’opération de cession à la SAS et au réinvestissement dans un contrat de capitalisation démembré, elle bénéficie désormais de revenus complémentaires réguliers et faiblement fiscalisés, tout en conservant la sécurité nécessaire pour financer son train de vie.
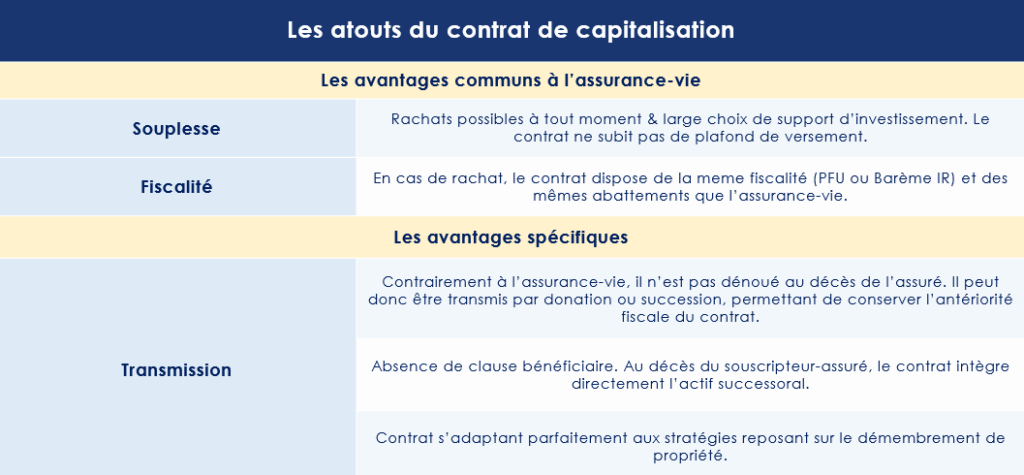
Le choix du contrat de capitalisation était à ce titre très bien réfléchi, eu égard à ses nombreux atouts patrimoniaux. Il offre, en effet, une gestion souple de l’épargne, avec un cadre fiscal similaire à celui de l’assurance-vie, tout en permettant des arbitrages financiers adaptés aux objectifs de l’investisseur. Atout majeur : il n’est pas dénoué au décès du souscripteur, ce qui facilite la transmission et permet de le donner de son vivant, avec conservation de l’antériorité fiscale. Il constitue ainsi un outil efficace de diversification et d’optimisation successorale.
Parallèlement, cette structuration assure une préparation efficace de la transmission en intégrant dès aujourd’hui ses petits-enfants dans le dispositif, garantissant une gestion harmonieuse et transgénérationnelle du patrimoine familial.
L’expertise de Scala Patrimoine
La réussite de cette opération repose sur une coordination rigoureuse et une expertise transversale, rendue possible par l’intervention des équipes de Scala Patrimoine.
Jouant le rôle de Chef d’Orchestre, notre family office a ainsi réunit les principaux experts ayant permis de structurer l’opération dans les meilleures conditions :
- Notaire
- Avocat fiscaliste
- Expert en immobilier
- Banque partenaire en charge du refinancement
Grâce à une analyse fine du patrimoine, à une structuration juridique et fiscale sur-mesure, et à une approche centrée sur les objectifs familiaux à long terme, Scala Patrimoine a su proposer une solution innovante, sécurisée et fiscalement efficiente, tout en préservant les intérêts de chaque génération.
Conclusion
Au-delà des problématiques patrimoniales, la cliente subissait une fiscalité très importante. Elle était donc redevable de près de 219 000 € au titre de l’impôt sur le revenu.
C’est une somme colossale, surtout qu’elle est aussi redevable de la contribution sur les hauts revenus. D'où un impôt total de 228 K€ (avant crédits d'impôts). Et enfin les prélèvements sociaux pour un montant de 91 K€. Cela l’amenait à une imposition de près de 60 % de taux d'imposition.
En conclusion, ces opérations présentent de nombreux avantage :
- Libérer de nombreuses liquidités utilisables à titre personnel par la famille,
- Limiter la fiscalité inhérente aux revenus locatifs grâce au passage à une société à l’IS, et ce d’autant plus que la dette souscrite par la SAS pour acquérir les biens immobiliers créer une charge déductible fiscalement du résultat.
Cette opération illustre parfaitement le savoir-faire de Scala Patrimoine dans la gestion de dossiers complexes à fort enjeu familial et patrimonial. Grâce à une approche globale, à la maîtrise des mécanismes de démembrement et de structuration sociétaire, et à une écoute attentive des besoins de ses clients, Scala Patrimoine transforme une problématique successorale en opportunité patrimoniale transgénérationnelle.
Comment bien choisir son multi-family office ?
Le multi-family office est une structure indépendante au service de plusieurs familles fortunées, qu’il accompagne dans la gestion, la préservation et la transmission de leur patrimoine. Offrant des prestations sur mesure — allant de la gestion d’actifs à la gouvernance familiale, en passant par la fiscalité, l’immobilier ou encore la philanthropie — il agit tel un chef d’orchestre, coordonnant une symphonie d’experts au seul bénéfice des intérêts familiaux.
Guillaume Lucchini, associé-fondateur de Scala Patrimoine, nous éclaire sur les missions de ces structures discrètes et hautement personnalisées. Il revient également sur les critères à considérer pour les grandes familles, entrepreneurs et sportifs de haut niveau qui souhaitent s’entourer d’un multi-family office digne de leur confiance.
Qu’est-ce qu’un multi-family office ?
Guillaume Lucchini. Un multi-family office, c’est avant tout une équipe de confiance, entièrement dédiée à la gestion et à la pérennisation du patrimoine de plusieurs familles. C’est un métier qui s’inscrit dans la durée : il s’agit d’abord de définir une stratégie patrimoniale en fonction d’objectifs à court, moyen et long terme, puis d’en assurer l’application, l’évolution et la transmission aux générations futures.
Notre rôle embrasse une pluralité de disciplines : gestion financière bien sûr, mais aussi ingénierie patrimoniale, fiscalité, structuration, financement et mécénat. Cette diversité des missions nous impose de réunir au sein du cabinet des talents aux compétences complémentaires.
Un point essentiel : un multi-family office doit être véritablement indépendant. Cette indépendance ne se mesure pas au capital détenu, mais à l’absence de conflits d’intérêts. Cela implique une rémunération exclusivement fondée sur les honoraires versés par le client. Pas de rétrocommissions, pas de frais cachés : la transparence est la clef d’un accompagnement sincère et désintéressé.
Être multi-family office, c’est assumer le rôle de direction financière, juridique et stratégique externalisée. C’est incarner un accompagnement global, à 360°, totalement indépendant, dans le seul but de servir et protéger les intérêts de la famille.
https://www.youtube.com/watch?v=Qvr4ZfeGtqE
« S'assurer de l’indépendance financière de son interlocuteur »
Comment bien choisir son multi-family office ?
Guillaume Lucchini. C’est une question qu’on me pose souvent — à juste titre, car ce choix engage sur le long terme. Je crois qu’il repose sur trois piliers fondamentaux.
Premièrement, s’assurer de l’indépendance financière de son interlocuteur. Cela signifie qu’il doit être rémunéré uniquement par des honoraires de conseil. Aucun intéressement sur les produits proposés, aucune rémunération occulte : cette transparence garantit l’absence de conflit d’intérêts, condition sine qua non d’un accompagnement loyal.
Deuxièmement, il est impératif que votre conseiller soit en mesure d’appréhender la complexité de votre patrimoine dans toutes ses dimensions. Cela suppose la présence, au sein du cabinet, de profils multidisciplinaires capables de dialoguer entre eux, de croiser les expertises. Cette transversalité doit aussi s’étendre à l’extérieur, via un réseau d’experts — qu’ils soient choisis par le client ou apportés par le cabinet.
Enfin, il faut comprendre que l’on ne naît pas multi-family office : on le devient, par méthode, par rigueur, et par l’expérience des sujets les plus sensibles. C’est une philosophie d’accompagnement fondée sur la profondeur d’analyse, la confiance et la maîtrise.
https://www.youtube.com/watch?v=PuhsJz5Sb8Y
Cession d’actions gratuites : comment optimiser une opération dépassant le million d’euros ?
Quand un cadre dirigeant d’un grand groupe du CAC 40 a poussé la porte de notre multi family office il y a quelques semaines, il cherchait bien plus qu’un simple conseil fiscal. Marié, ce père de trois enfants souhaitait une vision globale, structurée, pour piloter sereinement son patrimoine. Disposant d’un actif patrimonial conséquent, évalué à plusieurs millions d’euros, il était confronté à une problématique aussi technique que stratégique : que faire de ses actions gratuites ? Et surtout, comment en optimiser la cession sans subir une fiscalité dissuasive et répondre à ses objectifs patrimoniaux ?
Cession d’actions gratuites : une opération sensible
Son interrogation principale portait sur un projet de cession d’actions gratuites reçues via des plans d’attribution successifs. Le produit potentiel de cette opération s’élevait à plus d’un million d’euros. Une somme significative, soumise à un traitement fiscal complexe, surtout dans un contexte où les régimes d’imposition ont fortement évolué selon les dates d’attribution.
Notre client, déjà soumis à la tranche marginale de l’impôt sur le revenu à 45 %, craignait également de dépasser le deuxième seuil de déclenchement de la Contribution Exceptionnelle sur les Hauts Revenus (CEHR). Cette contribution, qui s’ajoute à l’impôt sur le revenu, s’applique à partir de 500 000 € de revenu fiscal de référence pour une personne en couple. La deuxième tranche de la CEHR, quant à elle, concerne les revenus compris entre 500 001 € et 1 000 000 €, auxquels s’applique un taux majoré de 3 %.
La question n’était donc pas seulement de vendre, mais quand et comment vendre.
Lissage fiscal et stratégie de cession étalée
Face à cette complexité, notre premier rôle a été pédagogique : expliquer les différences d’imposition selon les dates d’attribution des actions, la fiscalité applicable en cas de cession, les prélèvements sociaux et les subtilités du mécanisme du quotient. Ce dernier, bien connu pour étaler dans le temps des revenus exceptionnels, s’applique différemment selon qu’on parle de l’impôt sur le revenu ou de la CEHR — une nuance essentielle à comprendre.
Nous avons ainsi proposé une stratégie de cession segmentée, répartie sur plusieurs années. Ce fractionnement permettait non seulement d’éviter le franchissement des seuils critiques, mais aussi de bénéficier de tranches d’imposition plus douces, en lissant les gains dans le temps. Cette méthode offrait à notre client une gestion fine de son revenu fiscal de référence, tout en sécurisant les liquidités souhaitées.
Préparer demain : la transmission en ligne de mire
Mais notre accompagnement ne s’est pas arrêté là. Le client souhaitait également sécuriser le financement des études de deux de ses enfants, estimé à 30 000 € par an pendant cinq ans. Plutôt que de mobiliser directement des liquidités et financer sur ces fonds propres les études de ses enfants, nous avons suggéré une approche plus efficiente : la donation d’une partie des actions gratuites aux enfants.
Cette stratégie, mise en œuvre dans les plafonds d’abattement en vigueur (100 000 € par parent et par enfant), permettait non seulement de financer les études sans alourdir la fiscalité familiale, mais aussi de purger la plus-value latente sur les titres donnés. Les enfants, devenus détenteurs des actions, pouvaient ensuite les céder sans impact fiscal, dans le cadre de leur propre imposition, bien plus légère. Ils disposaient alors du capital nécessaire pour autofinancer leurs études supérieures, tout en s’initiant, à leur tour, à une gestion patrimoniale raisonnée.
Un accompagnement dans la durée, jusqu’aux déclarations fiscales
Enfin, notre accompagnement ne s’est pas limité à la seule stratégie. Entre les premières consultations et la mise en œuvre des différentes décisions, nous avons également épaulé notre client sur l’ensemble des déclarations fiscales : intégration des opérations de cession, prise en compte des donations. Autant d’étapes essentielles pour sécuriser les montages et éviter toute erreur.
Un exemple concret d’une gestion patrimoniale globale, où chaque décision — vente, donation, investissement — s’inscrit dans une stratégie cohérente, au service d’un objectif : protéger, faire fructifier et transmettre.
Guillaume Lucchini sur B Smart TV pour évoquer la déclaration de revenus
Virginie Roitman (Présidente de l’Ordre des experts-comptables d’Île-de-France) et Guillaume Lucchini (associé fondateur de Scala Patrimoine) étaient les invités de Nicolas Pagniez dans l’émission Smart Patrimoine, diffusée sur B Smart TV. Ce numéro était consacré à un sujet aussi technique que crucial : la déclaration de revenus.
Déclaration préremplie : une fausse sécurité pour les contribuables
Chaque année, l’administration fiscale propose une déclaration de revenus préremplie, reprenant les informations dont elle dispose. Mais attention : ce document, aussi pratique soit-il, est loin d’être infaillible. Il revient à chaque contribuable de vérifier attentivement, de compléter et, si besoin, de corriger les données indiquées.
Guillaume Lucchini alerte les Français qui considèreraient ce formulaire comme une simple formalité administrative. « Il ne s’agit pas d’un document que l’on signe les yeux fermés, explique-t-il au micro de Nicolas Pagniez. Il y a des choix à faire et un réel intérêt à se faire accompagner par un professionnel expérimenté, tel qu’un expert-comptable ou un conseiller patrimonial. »
Parmi les principaux points de vigilance : les sommes versées sur un plan d’épargne retraite (PER). Ces cotisations, déductibles de l’impôt sur le revenu, sont pourtant souvent oubliées. « J’ai eu un client dont les 40 000 euros de versements n’avaient pas été reportés sur sa déclaration. Cela arrive plus souvent qu’on ne le pense », confie-t-il.
D’autant que les contribuables peuvent, dans certains cas, récupérer les plafonds de déduction des années précédentes, ainsi que ceux de leur conjoint ou conjointe.
Concernant les dons philanthropiques ouvrant droit à des réductions d’impôt, le fondateur du Multi family office recommande de prendre contact, en amont, avec les organismes bénéficiaires pour s’assurer d’obtenir la documentation nécessaire à leur déductibilité. « Il faut pouvoir prouver que le don remplit bien les conditions fiscales. »
Flat tax ou tranche marginale : un choix stratégique
Avant d’aborder l’impôt sur la fortune immobilière (IFI), l’expert rappelle un autre sujet de réflexion essentiel pour les contribuables fortement imposés : le mode d’imposition des revenus du capital. Le choix entre la flat tax (prélèvement forfaitaire unique) et l’imposition au barème progressif peut avoir un impact significatif. Cela mérite donc une étude approfondie, selon les profils et les objectifs patrimoniaux.
IFI : les entrepreneurs retraités appelés à la vigilance
Les contribuables sont soumis à l’IFI lorsque la valeur nette de leur patrimoine immobilier excède 1,3 million d’euros. Sont concernés l’ensemble des biens et droits immobiliers détenus, directement ou indirectement, au 1er janvier. L’impôt est calculé sur la valeur nette. C’est-à-dire après déduction des dettes existantes à cette date, sous réserve de pouvoir les justifier.
Dans cet entretien, Guillaume Lucchini attire également l’attention sur la règle applicable aux biens démembrés. « En principe, la valeur totale du bien entre dans le patrimoine de l’usufruitier. Le nu-propriétaire, quant à lui, n’a rien à déclarer. »
Mais c’est surtout sur le cas particulier des chefs d’entreprise partant à la retraite que l’expert souhaite insister. « Lorsqu’un entrepreneur cesse son activité, les murs, entrepôts ou fonds de commerce dont il est propriétaire cessent d’être considérés comme des actifs professionnels. S’il conserve ces biens dans le but de générer des revenus complémentaires, il devra désormais les réintégrer dans son assiette IFI. Et la note peut, dans certains cas, s’avérer particulièrement salée. »
L'émission Smart Patrimoine sur B Smart TV, Mercredi 21 mai 2025
M. Rosset (avocate) : « Le régime matrimonial de la séparation de biens n'est pas toujours le plus adapté aux entrepreneurs »
Le choix d’un régime matrimonial par un chef d’entreprise requiert une attention particulière. Des outils comme la SCI ou la SARL de famille, bien que présentant des avantages, peuvent à ce titre receler des risques, notamment en cas de divorce ou de succession. Et notamment dans les familles recomposées. Pour nous éclairer sur ces enjeux, nous avons interrogé Migueline Rosset, avocate spécialiste en droit de la famille.
Scala Patrimoine. Quel régime matrimonial choisir pour un chef d'entreprise ?
Migueline Rosset. Il n'existe pas de réponse unique à cette question. Le choix du contrat de mariage est intrinsèquement lié à une pluralité de facteurs spécifiques à chaque situation. Il convient notamment de déterminer si l'entreprise a été constituée antérieurement à la célébration du mariage. De même, il est pertinent d'envisager si l'entrepreneur projette la création de nouvelles entreprises à l'avenir. La situation familiale, notamment la présence d'enfants actuels ou le désir d'en avoir, constitue également un élément déterminant.
Il est crucial de rectifier une idée reçue largement répandue : le régime matrimonial de la séparation de biens n'est pas systématiquement le régime le plus adapté au chef d'entreprise. En réalité, une analyse approfondie de chaque situation particulière s'avère indispensable. Il est impératif de considérer la dimension internationale des patrimoines. Un contrat de mariage conclu en France, tel qu'un régime de séparation de biens, pourrait ne pas être interprété de la même manière à l'étranger, notamment aux États-Unis. Un juge américain pourrait ainsi écarter l'application du contrat tel qu'il avait été initialement envisagé par les époux, et le considérer selon une qualification juridique différente.
Scala Patrimoine. Quelles sont les spécificités pour une famille recomposée ?
Migueline Rosset. Dans le contexte d'une famille recomposée, le chef d'entreprise est naturellement amené à considérer la protection de son conjoint survivant, de ses enfants, ainsi que l’optimisation de la transmission de son patrimoine professionnel. L'ensemble de ces préoccupations peut être abordé stratégiquement à travers le choix du régime matrimonial et la mise en place de dispositions testamentaires adaptées.
Une fois encore, une analyse individualisée de la situation s'avère indispensable. Il est nécessaire de déterminer précisément quelle est la ou les personnes que l'entrepreneur souhaite prioritairement protéger. L'objectif est de concilier la transmission du patrimoine entrepreneurial avec la sécurité du conjoint survivant, des enfants, ou des deux, en tenant compte des particularités de la structure familiale recomposée.
« Les SCI et les SARL de famille peuvent engendrer des difficultés spécifiques, notamment lors d'un divorce ou d'une succession »
Scala Patrimoine. Quels sont les risques associés à la SCI et à la SARL de famille ?
Migueline Rosset. Les Sociétés Civiles Immobilières (SCI) et les Sociétés à Responsabilité Limitée (SARL) de famille peuvent engendrer des difficultés spécifiques, notamment lors d'un divorce ou d'une succession. La question cruciale se pose alors de la gestion du partage ou de la transmission de ces structures. Une complexité particulière émerge en cas de divorce, lorsqu'un désaccord entre les époux rend le règlement des intérêts patrimoniaux délicat.
Cette mésentente peut également survenir au moment de la succession, spécialement dans le contexte de familles recomposées. La présence d'enfants issus de différentes unions au sein de la SCI ou de la SARL de famille peut exacerber les tensions. Des enfants non impliqués dans la gestion de la société peuvent contester l'attribution de droits à d'autres héritiers.
Une difficulté juridique notable réside dans le fait que le juge compétent pour statuer sur un divorce ou une succession n'est pas nécessairement celui qui sera chargé de résoudre les litiges liés au fonctionnement ou à la dissolution de la SCI ou de la SARL de famille. Cette séparation des compétences juridictionnelles constitue un facteur de complexité significatif.
En conséquence, une extrême prudence est recommandée lors du recours à ces outils de gestion patrimoniale. Une analyse approfondie des implications potentielles, notamment en cas d'évolution de la situation familiale, est indispensable. Et ce afin d'anticiper et de prévenir d'éventuels contentieux.
https://www.youtube.com/watch?v=-gJ6NmprOSQ&t=9s
Chefs d’entreprise : le bon contrat de mariage peut tout changer
Lorsqu’un chef d’entreprise se marie, le choix du régime matrimonial est une décision stratégique aux conséquences majeures. Contrairement aux idées reçues, la séparation de biens n’est pas toujours la solution idéale. Si elle permet de distinguer le patrimoine personnel des biens professionnels, elle n’offre pas systématiquement la meilleure du conjoint en cas de décès, ou dans le cadre d’une préparation à la transmission.
En réalité, chaque régime matrimonial présente des avantages et des limites qu’il convient d’analyser au regard des objectifs du dirigeant : protéger son patrimoine personnel des aléas de l’activité, sécuriser l’avenir de sa famille et assurer la pérennité de l’entreprise.
Surtout, la situation familiale est, par nature, mouvante. Naissance, recomposition familiale ou divorce sont autant de facteurs susceptibles d’imposer une adaptation du régime choisi. Il est donc essentiel d’opter pour un contrat équilibré, capable d’évoluer au fil du temps tout en offrant une protection adaptée aux enjeux patrimoniaux et professionnels du chef d’entreprise.
-
Les principaux régimes matrimoniaux
Avant ou pendant le mariage, les mariés peuvent opter pour un régime qui déterminera la gestion de leurs biens et leurs responsabilités financières.
-
La communauté réduite aux acquêts
En l'absence de contrat de mariage signé devant un notaire, les époux sont automatiquement soumis au régime légal. Aussi appelé régime de la communauté réduite aux acquêts.
« Les biens acquis avant le mariage, ainsi que ceux reçus pendant l'union par héritage ou donation, constituent des biens propres. Autrement dit, ils n'entrent pas dans la masse commune » précise d'emblée Migueline Rosset, avocate spécialiste en droit de la famille.
Les biens communs englobent, quant à eux, les revenus des époux et les biens acquis ensemble ou séparément durant le mariage. « Ainsi, si l’entreprise est créée par l’un des époux après le mariage, celle-ci appartient à la communauté » abonde l’avocate.
Une particularité mérite toutefois d'être soulignée : les fruits des biens propres, c'est-à-dire les revenus qu'ils génèrent, sont considérés comme des biens communs. Ainsi, si l'un des époux perçoit des loyers provenant d'un bien immobilier lui appartenant en propre, ces revenus seront intégrés à la communauté.
Si cet époux a contracté un emprunt pour acquérir ce bien, le remboursement de cet emprunt, lorsqu'il est effectué à l'aide de fonds communs, fait naître une créance de la communauté envers le patrimoine propre. Cette créance, appelée « récompense », sera évaluée et réglée lors de la liquidation du régime matrimonial, qu'elle intervienne à l'occasion d'un divorce, d'un décès ou d'un changement de régime matrimonial.
« Ce mécanisme vise à assurer un équilibre entre les intérêts des deux conjoints, en évitant qu'un époux ne s'enrichisse au détriment de la communauté par le biais de son patrimoine personnel. » explique Guillaume Lucchini, l’associé fondateur de Scala Patrimoine.
-
La séparation de biens
Dans le cadre du régime de la séparation de biens, chaque conjoint conserve la pleine propriété des biens qu'il acquiert à titre personnel, qu'ils soient antérieurs ou postérieurs à l'union.
Toutefois, les conjoints peuvent, au cours de leur union, choisir d’acquérir ensemble certains biens, tels qu’un logement, un véhicule ou tout autre patrimoine, Indivis ou alors en commun. chaque époux devient propriétaire indivis du bien à hauteur de sa contribution financière.
« Ce régime se révèle ainsi particulièrement protecteur du patrimoine individuel de chaque époux, notamment lorsque l'un d'eux exerce une activité professionnelle susceptible d'engendrer des dettes. En cas de difficultés financières, seul l'époux débiteur voit son patrimoine personnel engagé, préservant ainsi les biens de l'autre conjoint » met en avant Guillaume Lucchini.
Cependant, cette protection trouve rapidement ses limites. Lorsqu'un entrepreneur sollicite un emprunt pour les besoins de son activité, les établissements financiers exigent fréquemment la caution du conjoint.
Comme le souligne l’avocate Migueline Rosset « Cette exigence, loin d'être anodine, altère la philosophie protectrice du régime séparatiste en exposant indirectement le patrimoine de l'époux non concerné par l'activité professionnelle. En pratique, le régime de la séparation de biens n'offre donc pas une étanchéité absolue ; il se distingue même par une certaine porosité lorsque des engagements conjoints sont souscrits. »
Par ailleurs, ce régime peut s’avérer inadapté dans certaines situations, notamment en cas de décès de l’un des époux. En l’absence de dispositions testamentaires précises ou de clauses de partage anticipé. Le patrimoine personnel du conjoint prédécédé entre dans la succession. La succession peut alors devenir conflictuelle du fait du nécessaire partage avec les enfants, notamment s’il y a des enfants d’une précédente union.
-
Le régime de la participation aux acquêts
Le régime de la participation aux acquêts fonctionne, pendant le mariage, de manière similaire à celui de la séparation de biens. Chacun des époux conserve l'administration, la jouissance et la libre disposition de ses biens personnels. Cependant, au moment de la dissolution du mariage — par divorce ou par décès — il opère un rééquilibrage patrimonial : les gains et l'enrichissement acquis durant l'union sont alors partagés équitablement entre les conjoints.
- Une certaine compléxité
Pour Migueline Rosset, « ce régime peut présenter une petite complexité lors de sa liquidation. La principale difficulté réside dans la détermination précise du patrimoine initial de chaque époux qui est rarement reportée dans le contrat de mariage. Pour calculer la part à partager, on soustrait la valeur du patrimoine d’origine — auquel on ajoute les donations et les biens légués — à celle du patrimoine final. »
Seules les plus-values réalisées au cours de l’union sont susceptibles d’être partagées, tandis que les dettes demeurent la charge exclusive de l’époux qui les a contractées.
Pour cette raison, pour un chef d’entreprise, ce régime peut s’avérer périlleux.
En effet, si le patrimoine final d'un époux est inférieur à son patrimoine originaire, le déficit est supporté entièrement par cet époux. S'il lui est supérieur, l'accroissement représente les acquêts nets et donne lieu à participation.
- Le sort réservé aux entrepreneurs
Cependant si le patrimoine final d'un époux est inférieur à son patrimoine originaire, le déficit est supporté entièrement par cet époux.
Les gains issus de l’activité entrepreneuriale entrent dans l’assiette du partage lors de la liquidation du régime. Ainsi, sauf à vouloir protéger pleinement son conjoint en lui garantissant une part des fruits de la réussite, il peut être préférable pour l’entrepreneur d’opter pour un régime de séparation de biens pure et simple.
Cette solution offre une protection plus stricte de son patrimoine professionnel et évite qu’en cas de divorce, les fruits de son travail ne soient systématiquement partagés.
Il existe cependant désormais la possibilité d’exclure le patrimoine professionnel du patrimoine à prendre en compte.
-
La communauté universelle
Le régime de la communauté universelle est un régime matrimonial dans lequel l'ensemble des biens des époux, qu'ils aient été acquis avant ou pendant le mariage, sont mis en commun. Ce régime englobe, en principe, les biens propres issus d'héritages ou de donations, sauf stipulation contraire prévue par contrat.
« Pour un chef d'entreprise, ce régime présente des risques : l'entreprise est incluse dans la communauté, exposant ainsi le conjoint aux dettes professionnelles » souffle toutefois Guillaume Lucchini.
L'un des principaux attraits de ce régime réside dans la protection patrimoniale qu'il offre au conjoint survivant. Les époux peuvent, en effet, insérer dans leur contrat de mariage une clause d'attribution intégrale. Cette disposition permet, au moment du décès de l'un des conjoints, que l'intégralité du patrimoine commun revienne au survivant, écartant ainsi les héritiers jusqu'au décès du deuxième époux. Cette clause, bien que protectrice, doit faire l'objet d'une réflexion approfondie, notamment pour les familles recomposées où les droits des enfants issus d'une première union pourraient s'en trouver limités.
« C'est un régime qui peut toutefois être adapté aux besoins spécifiques des époux », précise Migueline Rosset. « Ces derniers peuvent, par exemple, prévoir une clause dite "alsacienne". Cette clause permet aux époux, en cas de divorce, de récupérer les biens qu'ils avaient apportés à la communauté, préservant ainsi leur patrimoine personnel initial. »
Une autre modalité consiste à créer une société d'acquêts. Ce dispositif permet de distinguer certains biens du patrimoine commun tout en maintenant une partie des biens en propre. Les époux déterminent librement les biens qu'ils souhaitent inclure dans cette société, les autres demeurant exclus de la communauté. En cas de dissolution du mariage, seuls les biens rattachés à la société d'acquêts sont partagés, offrant ainsi une souplesse supplémentaire et une meilleure protection de certains actifs personnels.
-
Les enjeux liés à l’internationalisation des patrimoines
L'internationalisation des patrimoines dans le cadre des régimes matrimoniaux est un enjeu juridique majeur. Lorsque les époux ont des liens avec plusieurs pays, la gestion de leurs biens, qu'ils soient immobiliers, financiers ou autres, se complexifie. Les différences de systèmes juridiques, de règles fiscales et d'approches culturelles du mariage entraînent des défis importants pour les couples transnationaux. Pour Guillaume Lucchini, « il est crucial de comprendre comment les régimes matrimoniaux s'appliquent au-delà des frontières, afin d'assurer la sécurité juridique et la protection des droits des individus dans un contexte international. »
Migueline Rosset fait toutefois une distinction entre l’environnement juridique européen et ceux applicables dans le reste du monde : « Dans le cadre de l'Union européenne, les différents régimes matrimoniaux applicables sont désormais mieux compris, notamment dans les pays latins, dont les systèmes juridiques sont, somme toute, assez proches du nôtre. »
Autrefois, un principe fondamental gouvernait les régimes matrimoniaux : le principe de mutabilité. Un concept mis en avant par l’avocate du cabinet MRA Société d’avocats : « Concrètement, cela signifiait que, lorsqu’un couple résidait depuis plus de dix ans dans un autre pays, leur régime matrimonial se modifiait automatiquement pour adopter celui du pays d’accueil, à moins qu’un contrat de mariage n’ait été rédigé. Cependant, cette règle de mutabilité a été abrogée. Bien qu'elle ne soit plus en vigueur, on la rencontre encore dans certains dossiers un peu anciens. »
-
Exemple d’une cession d’entreprise crée après le mariage
Que se passe-t-il pour un entrepreneur lors de la cession de son actif professionnel ?
Migueline Rosset prend l'exemple d'un chef d'entreprise qui cède les parts de sa société, créée après son mariage, pour un montant d'un million d'euros. Dans ce cas, le seul régime matrimonial permettant à l'entrepreneur de disposer du produit de cette cession en son nom propre est celui de la séparation de biens. En effet, seul ce régime permet de considérer que l'intégralité de la somme appartient à l'entrepreneur, sans devoir la partager avec son conjoint.
Dans tous les autres régimes matrimoniaux, en revanche, le montant perçu doit être divisé en deux parts égales : une pour l’entrepreneur et l’autre pour son conjoint. (sauf à retenir la possibilité d’exclure le patrimoine professionnel du patrimoine dans le régime de la participation aux acquêts).
« Dans le cadre d’un régime communautaire, il convient néanmoins de distinguer deux éléments : d'une part, les parts sociales de la société, et d'autre part, la contrevaleur de ces parts. Ainsi, lors de la liquidation du régime matrimonial, les parts sociales – et la qualité d’associé qui y est attachée - seront attribuées à l'entrepreneur, tandis que la contrevaleur – c’est-à-dire la somme correspondant à la valeur de ces parts – devra être partagée entre les époux, en cas de décès ou de divorce. » tient à préciser Migueline Rosset.
-
Sur quels éléments reposent le choix du régime matrimonial ?
Le choix d’un régime matrimonial est une décision délicate qui mérite une réflexion approfondie.
-
Les facteurs à prendre en compte
Pour un chef d’entreprise, ce choix revêt une importance particulière, car il peut avoir des conséquences majeures sur la protection du patrimoine familial et la gestion des risques professionnels. Plusieurs facteurs doivent être pris en compte :
- La forme juridique de l’entreprise : SARL, SAS, SCI, entreprise individuelle, etc.
- La situation patrimoniale et familiale : S'agit-il d'un premier ou d'un second mariage ? Y a-t-il des enfants issus d’une précédente union ? Souhaite-t-on protéger son conjoint en cas de difficultés ?
- Les risques financiers liés à l’activité professionnelle : Quel est le degré de responsabilité personnelle de l’entrepreneur ? Existe-t-il des engagements de caution ?
- La protection du conjoint et des enfants : Quel niveau de sécurité financière souhaite-t-on garantir au conjoint en cas de décès ou de divorce ?
-
Le régime de séparation de biens : une protection relative
Le régime de séparation de biens offre l’avantage d’isoler totalement les patrimoines respectifs des époux. Ce régime semble donc particulièrement adapté aux entrepreneurs soucieux de protéger leur patrimoine personnel des risques liés à leur activité professionnelle. Cependant, il ne constitue pas une solution infaillible. En effet, même sous ce régime, les engagements de caution pris au titre de l’activité professionnelle peuvent engager le patrimoine personnel de l’entrepreneur. Ces garanties sont fréquentes dans le cadre d’un prêt bancaire ou d’autres obligations professionnelles.
Par ailleurs, si l’entreprise prospère et que les patrimoines restent strictement séparés, le conjoint non entrepreneur peut se retrouver désavantagé en cas de divorce ou de décès, notamment s’il n’a pas contribué directement à la constitution du patrimoine professionnel.
D’autres régimes matrimoniaux peuvent mieux répondre aux besoins spécifiques d’un chef d’entreprise :
Le régime de la participation aux acquêts ou la société d’acquêts au sein d’un régime de communauté, légale ou universelle.
Précisions en cas d’entreprise créée avant le mariage, dans le cadre d’un régime de communauté (légale ou universelle), une entreprise créée avant le mariage reste un bien propre de l’entrepreneur. Toutefois, les revenus générés par l’exploitation de l’entreprise pendant le mariage, ainsi que les investissements réalisés avec des fonds communs, peuvent être soumis au partage en cas de dissolution du régime.
« Il n’existe pas de régime matrimonial universellement idéal pour un chef d’entreprise. Le choix dépend avant tout des objectifs patrimoniaux, de la situation familiale et de la nature des risques professionnels. » conclut ainsi Guillaume Lucchini.
-
La famille recomposée : enjeux et stratégies patrimoniales
La famille recomposée, réalité désormais courante, soulève des enjeux patrimoniaux complexes. L’entrepreneur, confronté à cette situation, peut chercher à protéger son conjoint sans léser les enfants issus d’une précédente union et à assurer une transmission harmonieuse de son patrimoine, à l’abri des conflits familiaux. Des mécanismes juridiques existent pour répondre à ces préoccupations et s’adapter aux volontés spécifiques de chacun.
-
Adapter son régime matrimonial
L’une des premières démarches consiste à adapter le régime matrimonial. En fonction des objectifs poursuivis, l’entrepreneur pourrait avoir intérêt, selon les cas, à opter pour le régime de la participation aux acquêts. Ce régime présente l’avantage d’offrir une certaine indépendance pendant la vie commune, tout en permettant un partage équitable des enrichissements réalisés durant le mariage au moment de sa dissolution. Comme nous l’avons évoqué précédemment, un régime communautaire, avec l’utilisation d’une société d’acquêts présente aussi un intérêt.
L’intégration d’une clause de préciput peut également se révéler précieuse. « Elle permet au conjoint survivant de prélever certains biens avant tout partage successoral, évitant ainsi une division immédiate de certains actifs stratégiques ou sentimentaux. » abonde ainsi l’avocate.
-
Prendre soin de la rédaction de son testament
Par ailleurs, une attention particulière doit être portée au testament. Migueline Rosset explique pourquoi la rédaction du testament est essentielle : « cet instrument juridique permet d’organiser la répartition du patrimoine en conciliant les droits du conjoint survivant et ceux des enfants d’un premier et d’un second lit. L’entrepreneur peut ainsi prévoir des dispositions spécifiques afin de favoriser son conjoint tout en respectant la part réservataire due aux enfants ».
En parallèle, dans un souci de transparence et d’apaisement familial, Migueline Rosset recommande de rédiger ce que l’on peut appeler une « lettre testament ». « Bien qu’elle n’ait pas de valeur juridique contraignante, cette lettre permet au testateur d’expliquer les raisons ayant guidé ses choix. Une telle démarche peut favoriser la compréhension entre les héritiers et prévenir les contestations futures. »
-
Une liberté encadrée
Enfin, nous signalerons que les enfants, en tant qu’héritiers réservataires, disposent d’un recours en cas d’atteinte à leur réserve héréditaire. Ils peuvent intenter une action en réduction pour demander la restitution de la part de l’héritage leur revenant de droit. Le juge, saisi de cette demande, veillera alors à rétablir l’équilibre entre la réserve héréditaire et la quotité disponible.
« Il convient de noter que l’action en réduction est encadrée par des délais stricts. Elle doit être exercée dans un délai de cinq ans à compter du décès, ou dans un délai de dix ans si l’atteinte à la réserve n’a été découverte que plus tard, à condition que l’action soit intentée dans les deux ans suivant cette découverte. Ces délais, rigoureux et impératifs, constituent un véritable couperet dont il est essentiel de tenir compte lors de la planification successorale. » prévient ainsi Migueline Rosset.
En conclusion, la gestion patrimoniale au sein d’une famille recomposée exige une approche réfléchie et personnalisée. En combinant les outils juridiques adéquats – adaptation du régime matrimonial, rédaction d’un testament, clause de préciput – et en privilégiant la transparence à travers une lettre testament, il est possible d’assurer la protection du conjoint survivant tout en préservant les droits des enfants, garantissant ainsi une transmission du patrimoine apaisée et équilibrée.
Conclusion
Contrairement aux idées reçues, le régime de la séparation de biens ne constitue pas toujours la solution idéale. Chaque situation patrimoniale, notamment celle d'un chef d'entreprise, présente des particularités qui rendent illusoire l'existence d'un modèle universel. Le choix du régime matrimonial doit ainsi être guidé par des objectifs clairs : protéger le patrimoine personnel, assurer la sécurité financière du conjoint et organiser une transmission équilibrée du patrimoine.
Aucun régime n’est parfait en toutes circonstances, et la situation familiale évolue au fil du temps. Il est donc essentiel d’opter pour un contrat modulable, régulièrement réévalué, afin d’assurer une protection optimale face aux risques professionnels et personnels.
Pour les familles recomposées, la planification successorale revêt une importance capitale. Un aménagement précis du régime matrimonial, couplé à des dispositions testamentaires ou à la souscription de contrats d'assurance-vie, peut garantir un équilibre entre les intérêts du conjoint survivant et ceux des enfants issus de différentes unions.
Sportif de haut niveau : le régime fiscal français de l’impatriation
La France va accueillir le monde entier lors des jeux olympiques de Paris. À cette occasion des débats fleurissent dans les médias pour savoir si la France est un grand pays de sport. La réponse n’est pas tranchée. On peut à ce titre également s’interroger sur l’attractivité de la France en matière fiscale. Les sportifs de haut niveau bénéficient ils d’un environnement attractif pour s’installer dans notre pays ? La question est ouverte.
Contrairement à ce que l’on pourrait penser, la France a quelques atouts à faire valoir. L’un d’entre eux repose sur le régime d’impatriation. Pour les sportifs comme pour les autres talents qui sont appelés à venir en France y exercer un emploi dans le cadre d’un contrat français, la France bénéficie, en effet, d’un dispositif de faveur permettant à ces personnes dites impatriées, d’être exonérées à raison d’une partie de leur rémunération.
Impatriation : un dispositif pour attirer les talents
-
Un régime destiné aux nouveaux résidents fiscaux
Ce régime s’adresse à des personnes précédemment domiciliées hors de France puisque l’une des conditions posées à l’accès à ce régime est de n’avoir pas été domicilié en France au cours des 5 années précédant celle de la prise de fonction dans l’entreprise ou l’organisme établi(e) en France qui les recrute.
Deux types de schémas peuvent être rencontrés :
- Soit le salarié est appelé par une entreprise établie en France dans le cadre d’une mobilité internationale à l’intérieur d’un même groupe de sociétés (sociétés ayant des liens entre elles)
- Soit il s’agit d’une embauche externe, dans le sens où le salarié est appelé directement de l’étranger à venir s’installer en France pour y occuper un poste nouveau qui est sans aucun lien avec son éventuel précédent poste qu’il occupait à l’étranger.
A contrario, les personnes venues exercer un emploi en France de leur propre initiative ou qui ont déjà établi leur domicile en France lors du recrutement ne peuvent pas bénéficier de ce régime d’impatriation.
-
L’application pour le championnat de France de football
Dans le monde professionnel, les sportifs de haut niveau tels notamment que les joueurs professionnels de football ne sont pas en reste car ils sont tout à fait éligibles à ce dispositif fiscal d’impatriation. Les enjeux en termes d’attractivité pour le territoire français prennent sur ce secteur là une dimension toute particulière. Ce régime fut notamment utilisé par le club de football du Paris-Saint Germain pour attirer le brésilien Neymar ou le portugais Vitinha qui évoluaient respectivement en Espagne et au Portugal.
Ils donnent également lieu à des jurisprudences intéressantes dans le sens où la rémunération des joueurs doit en principe faire notamment l’objet, comme pour les autres personnes dans des situations similaires, d’analyses de comparables. Or l’on peut s’interroger sur les critères de comparaison, s’agissant d’un milieu très particulier parmi lesquels figurent de véritables stars… par définition incomparables pour le commun des mortels !
Les mécanismes fiscaux du régime de l’impatriation
Mais ne brûlons pas les étapes et reprenons plus en détail les mécanismes qui sont en jeu dans le régime de l’impatriation, notamment sur le terrain des comparables.
Car les avantages fiscaux liés au régime de faveur de l’article 155 B du CGI sont nombreux, mais encadrés toutefois de sorte de ne pas dépasser certaines limites.
- Quid des avantages ? durée d’application et type d’impôt concernés
- Quid de l’encadrement ? Limite des 30 %
-
La durée d’application
Le régime de l’impatriation concerne l’année de la prise de fonction en France ainsi que les 8 années suivantes.
Ce régime de faveur cesse de s’appliquer si le professionnel quitte son entreprise ou son club d’accueil quand bien même il resterait domicilié en France.
-
Les types d’impôts concernés
L'impôt sur le revenu
Le régime de l’impatriation permet d’exonérer d’impôt sur le revenu le supplément de rémunération directement lié à l’exercice d’une activité professionnelle en France, appelé généralement « prime d’impatriation ».
En outre, l’exonération d’impôt sur le revenu peut également porter sur l’éventuelle rémunération se rapportant à l’activité exercée à l’étranger (si effectuée dans l’intérêt de l’employeur ou du club français).
De plus, certains produits de source étrangère (revenus de capitaux mobiliers, gains de cession de valeurs mobilières, produits de la propriété intellectuelles ou industrielle) bénéficient d’une exonération d’impôt français à hauteur de 50 % sous certaines conditions.
Enfin, les cotisations versées aux régimes de retraite supplémentaire et de prévoyance complémentaire auxquels l’impatrié était affilié avant son arrivée en France peuvent faire l’objet d’une déduction du revenu imposable.
L'impôt sur la fortune immobilière (IFI)
L’avantage d’IFI pour les impatriés consiste à ce qu’ils conservent, pour une certaine durée, le même régime IFI que celui qu’ils avaient lorsqu’ils étaient non-résidents français, à savoir une imposition à l’IFI en France uniquement à raison de leurs biens situés en France, et non sur une base mondiale.
L’imposition normale sur une base mondiale (incluant également les biens immobiliers situés hors de France) interviendra à partir de la 6ème année suivant l’installation en France.
Entre temps, le système de faveur pourra s’appliquer. Or l’accès au système de faveur pour l’IFI n’est dépendant d’aucune condition d’emploi contrairement au régime de faveur en IR.
La Jurisprudence dans le domaine du sport
Le monde du sport, et en particulier du football, dans une affaire tranchée par le Conseil d’Etat en date du 4 octobre 2023 (n° 466714) et qui porte sur l’année 2013, nous renseigne sur ce qui peut être compris dans la prime d’impatriation.
Toujours dans le domaine footballistique, la Cour Administrative d’Appel de Paris vient quant à elle se pencher sur la notion de comparable, pour les besoins du dispositif d’impatriation, dans cet univers atypique qui comporte dans les faits, sur le terrain financier, pour les joueurs, une large part d’individualisation (CAA Paris du 16 mars 2021, n° 19PA00956).
-
Le champ d’application de la prime d’impatriation
Tout d’abord, il faut savoir que le régime de l’impatriation pose comme condition, pour l’exonération partielle de la rémunération de source française, que cette exonération ne puisse porter que sur la fraction excédant le « salaire de référence », et seulement à l’intérieur de certaines limites.
Le salaire de référence constitue la rémunération perçue pour des fonctions analogues au sein de la même structure ou d’une structure similaire.
Les limites sont les suivantes :
L’exonération est égale tout au plus :
- Soit aux primes liées à la situation de mobilité et prévues au contrat ou à l’avenant à ce contrat (tout ou partie des loyers, indemnités d’éloignement, de déménagement, de différentiel de coût ou qualité de la vie …) ;
- Soit, de manière forfaitaire, à 30 % de la rémunération.
Les indemnités relatives à la rupture du contrat de travail
Dans la décision du 4 octobre 2023, le Conseil d’Etat valide l’application du régime des impatriés pour la détermination de l’impôt sur le revenu dû au titre du versement d’une prime de fin de contrat (prime de résiliation) d’un footballeur professionnel.
Le point en l’occurrence était de savoir si la prime de 2 300 000 € versée à ce joueur de foot par son club, le PSG, au titre de l’indemnisation de la perte du contrat de travail et en supplément de son solde de tout compte, pouvait ou non être analysée comme une prime reçue au titre de la rémunération imposable à prendre en compte dans le cadre du dispositif de l’article 155 B du CGI (au cas particulier, le joueur avait opté pour l’évaluation forfaitaire à raison de 30 % de l’exonération, sur une base imposable intégrant la prime de fin de contrat).
Le Conseil d’Etat a tranché favorablement. Il a rappelé que l’article 80 duodecies du CGI prévoit que toute indemnité versée à l’occasion de la rupture du contrat de travail constitue une rémunération imposable, sauf exception (notamment fraction des indemnités de licenciement n’excédant pas les seuils déterminés par la loi ou les conventions collectives et accords professionnels).
Étude de la notion de « fonctions analogues »
Dans une affaire portant sur les années 2009 à 2011, un joueur de foot avait fait l’objet d’un arrêt de la Cour Administrative d’Appel en 2021.
Il s’agissait d’un joueur expérimenté qui, après avoir passé la quasi-totalité de sa carrière dans des clubs prestigieux d’Europe, avait signé un contrat avec le PSG.
Le sujet dont la Cour a eu à traiter a trait à des questions de comparables puisque l’administration fiscale, dans le cadre du contrôle, avait considéré que la rémunération du joueur n’était pas supérieure à celles d’autres joueurs exerçant des fonctions analogues au sein du Club, en refusant par là-même les comparables mis en avant par le joueur.
Pour cela, l’administration s’était basée sur la notion de « fonctions analogues » qui selon elle ne pouvait pas s’apprécier en fonction de la seule qualité de joueur de football professionnel, comme le soutenait le contribuable, mais devait également prendre en compte des critères plus subjectifs et liés à l’individu tels que la notoriété et l’expérience.
La Cour Administrative d’Appel suit en cela le raisonnement du Tribunal Administratif. Elle donne tort à l’administration fiscale, considérant que celle-ci ajoutait au texte légal une exigence de « prise en compte de caractéristiques propres aux individus exerçant les fonctions » qui n’avait pas lieu d’être.
Que ce soit l’arrêt de la Cour de 2021 ou la décision du Conseil d’Etat de 2023, il se trouve donc que les deux jurisprudences ont été favorables au joueur.
Force est de constater, à travers ces jurisprudences, que le régime des impatriés est d’application complexe et que les calculs ainsi que le respect d’un formalisme approprié sont à réitérer chaque année de façon extrêmement précise.
L’œil de Scala Patrimoine
Par ailleurs, d’autres limitations s’appliquent qui n’ont pas encore été abordées dans le présent article ; à savoir, lorsque la personne bénéficie, en plus de sa rémunération en France, d’une rémunération de source étrangère entrant dans le cadre du dispositif de faveur, la somme des deux exonérations est plafonnée à 50 % de la rémunération totale d’activité (sous réserve que l’autre formule de plafonnement, basée uniquement sur la part de rémunération de source étrangère, s’applique, si cette formule se révèle être plus favorable au contribuable, mais nous n’entrerons pas davantage dans les détails).
Des plafonds et limitations s’appliquent donc en cascade sur ce type de dispositif qu’il n’est pas forcément très aisé de manipuler.
La plus grande vigilance est donc de rigueur lors de la mise en musique du régime de faveur des impatriés, afin d’éviter tout écueil et toute contestation ultérieure par l’administration fiscale. En particulier, s’agissant des sportifs professionnels, une analyse détaillée et approfondie de la source ainsi que de la nature des revenus perçus dans le cadre de leur mobilité internationale est indispensable avant de poser le cadre fiscal.
Management package, actionnariat salarié et BSPCE
Dans le domaine foisonnant de l’entreprenariat, deux décisions récentes du Conseil d'État ont placé sous les projecteurs un outil incontournable pour les start-ups : les Bons de Souscription de Parts de Créateurs d’Entreprise (BSPCE). Une étude méticuleuse de ces arrêts nous parait essentielle, car ils pourraient entraîner des répercussions sur l’ensemble du paysage entrepreneurial français.
Surtout qu’avec ces deux décisions, rendues en l’espace de quelques semaines, la plus haute juridiction administrative vient de censurer la Doctrine BOFIP-Impôts
- La première, du 8 décembre 2023, vise un commentaire de l’administration fiscale qui revenait à interdire le placement des titres résultant de l’exercice des BPCE dans un Plan d’Epargne en Action (PEA).
- La seconde, du 5 février 2024, concerne une doctrine administrative qui interdisait le bénéfice du sursis d’imposition de l’article 150-O B du CGI en cas d’apports de titres issus de l’exercice de BSPCE à une holding non contrôlée par l’apporteur.
L’enjeu est avant tout fiscal. Les entrepreneurs et dirigeants d’entreprises ont besoin d’évoluer dans un cadre réglementaire sécurisée. Or, un environnement mouvant pourrait fragiliser le dispositif des BSPCE sur lequel le gouvernement a pourtant beaucoup misé.
L’essence même des BSPCE étant de constituer une incitation à la fois financière et fiscale visant à encourager les salariés et les dirigeants à participer au développement de leur entreprise.
I. Comment fonctionne les BSPCE ?
Revenons dans un premier temps sur le cadre de l’émission et de l’attribution des BSPCE ainsi que sur leur fonctionnement global.
-
Un dispositif dédié aux jeunes sociétés
Les BSPCE sont des titres attribués par une société par actions (SA, SCA, SAS) au profit d’un bénéficiaire désigné lui permettant de souscrire, dans un cadre fiscal favorable (sous réserve de respecter certaines conditions, notamment liées à l’âge et à la taille de la société) des actions de la société de manière différée dans le temps et à un prix fixé à l’avance.
L’esprit est un peu le même que pour les stocks option sauf que les BSPCE sont réservés aux sociétés jeunes et de plus petite taille : sociétés non cotées (ou de capitalisation boursière inférieure à 150 millions d'euros) et immatriculées au RCS depuis moins de 15 ans.
Le fonctionnement s’établit en 3 phases :
- L’attribution des bons aux collaborateurs
- L’exercice des bons par les collaborateurs
- La vente des actions acquises par les collaborateurs
Il est possible d’établir un calendrier d’exercice ou « vesting » : les BSPCE sont attribués de manière progressive, en fonction du temps passé au sein de l’entreprise.
-
Un complément de rémunération
Il est par ailleurs impossible de vendre des BSPCE. Pour vendre, il convient obligatoirement d’avoir au préalable converti les bons en actions car les bons ne sont pas cessibles en eux-mêmes.
La revente de l’action permet, quant à elle, au bénéficiaire de réaliser une plus-value qui est d'autant plus avantageuse que l'entreprise a prospéré de manière significative entre temps.
C’est ainsi que les BSPCE sont utilisés comme une formule de complément de rémunération pour les salariés ou les mandataires sociaux de la société.
Notons, enfin, que la vente des actions acquises via des BSPCE est souvent soumise à des conditions strictes afin de protéger le capital de la société.
II. Quelle est la fiscalité applicable aux BSPCE ?
Les BSPCE ont une fiscalité particulière. Le taux d’imposition de la plus-value réalisée est différent suivant l’ancienneté du bénéficiaire dans l’entreprise (plus ou moins de 3 ans).
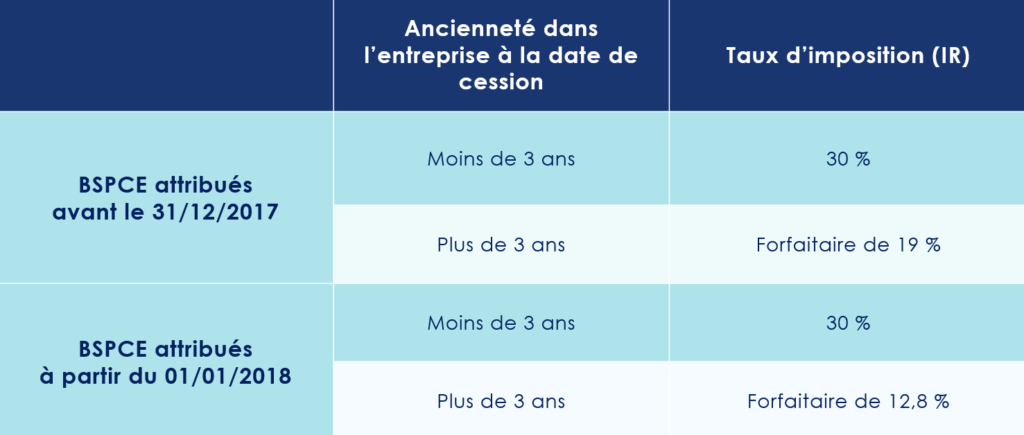
Dans tous les cas, 17,2 % de prélèvements sociaux doivent être ajoutés.
Cette fiscalité est susceptible d’être modifiée en cas d’inclusion des titres issues des BSPCE dans un PEA. En effet, les plus-values réalisées dans le cadre d’un PEA ouvert depuis au moins 5 ans sont exonérées d’impôt sur le revenu (les prélèvements sociaux restent dus).
III. Les titres issus des BSPCE sont-ils éligibles au PEA ?
Tout l’enjeu porte sur l’éligibilité ou non des titres au PEA.
Or c’est justement cette question qu’est venu trancher le Conseil d’Etat dans son arrêt du 08/12/2023 relatif aux titres issus de BSPCE.
La doctrine administrative considérait que les dispositions de l’article 13 de la loi 2013-1279 du 29 décembre 2013 avaient eu pour effet non seulement d’interdire l’inscription des bons dans le PEA, mais également d’y interdire l’inclusion les actions que ces bons permettent d’acquérir ou de souscrire.
Il en résultait que les titres souscrits en exercice des BSPCE n’étaient pas éligibles au PEA selon l’administration fiscale.
-
Une interprétation stricte de la Loi
Le Conseil d’État, saisi de la question, tient ainsi une interprétation stricte des dispositions du Code monétaire et financier.
Or aucune disposition de l’article L 221-31 du CMF n’interdit d’acquérir dans un PEA, au moyen des sommes qui y sont versées, les titres acquis en exercice de BSPCE dès lors que ces titres relèvent des catégories mentionnées au a) du I de cet article et qu’ils ne figurent pas au II du même article, qui énumère, de façon limitative, les titres ne pouvant pas être inscrits dans un PEA.
Ainsi, en dissociant le sort des BSPCE de celui des titres acquis en les exerçant, le Conseil d’Etat est venu affirmer l’éligibilité au PEA des titres issus des BSPCE.
Pour que les titres soient éligibles et puissent entrer dans le plan, le PEA doit avoir des liquidités disponibles (dans le compte « espèce » du plan) afin de payer le prix d’exercice des BSPCE et d’acquérir ainsi les titres dans le plan.
Il reste en revanche impossible de loger directement les BSPCE dans le PEA.
-
Une incertitude fiscale ?
Malgré l’arrêt favorable du Conseil d’Etat, soulignons qu’une grande incertitude demeure quant à la fiscalité issue du gain d’exercice.
En effet, le gain issu de la différence entre le prix constaté lors de l’attribution et le prix d’exercice (passage de l’étape 1 à l’étape 2) pourrait faire l’objet d’un traitement fiscal différent de la stricte plus-value de cession (passage de l’étape 2 à l’étape 3) dès lors que ce gain n’a pas été acquis dans le cadre du PEA mais avant que les titres n’y soient logés.
Par suite, la véritable portée de l’inclusion des actions dans le PEA n’a donc pas totalement été clarifiée ni à travers l’arrêt du CE, ni à travers les conclusions de la rapporteuse publique.
Dès lors, bien que la plus-value et le gain ne fassent en principe qu’un et soient taxables au même moment, c’est-à-dire au moment de la cession des titres, il pourrait être nécessaire de distinguer deux traitements fiscaux différents : l’un à hauteur du gain d’exercice qui pourrait concrètement ne pas être éligible à l’exonération d’IR même au bout de 5 ans, et l’autre à raison de la stricte plus-value de cession qui elle est éligible à l’exonération d’IR aux termes des 5 ans en application du régime fiscal du PEA.
IV. Les détenteurs de BSPCE peuvent ils bénéficier du régime du sursis d’imposition ?
Qu’apporte le second arrêt du CE, celui du 5 février 2024 ?
-
Le Conseil d’État annule les commentaires administratifs publiés au Bofip
Ce second arrêt traite d’opérations ayant trait aux apports de titres issus de l’exercice des BSPCE.
Il se trouve que la doctrine administrative refusait aux titres issus de l’exercice de Bons de Souscription de Parts de Créateur d’Entreprise la possibilité, en cas d’apport à une société non contrôlée par l’apporteur, de faire bénéficier la plus-value d’apport du régime du sursis visé à l’article 150-0B du CGI.
Saisi d’un recours pour excès de pouvoir contre le BOFIP, le Conseil d’Etat a purement et simplement annulé les commentaires administratifs publiés le 25 mai 2023 au BOFIP puisque ceux-ci avaient ajoutés à la loi.
-
Le Conseil d'État tranche en faveur des détenteurs de BSPCE
Le Conseil d’Etat considère que l’opération d’apport avait un caractère purement intercalaire et ne devait par conséquent pas être imposée.
Or il se trouve que les arguments déployés par le rapporteur public dans cette affaire pourraient aussi logiquement être étendus aux situations dans lesquels les titres sont apportés à une société contrôlée par l’apporteur. Cette situation, plus fréquente en pratique, se présente lorsque les titres sont mis à l’actif d’une holding familiale, dans des schémas de réorganisation patrimoniale.
C’est alors au titre de l’article 150 O B ter que le différé d’imposition pourrait jouer.
Au fond, ces deux arrêts permettent de sécuriser, dans une certaine mesure, le cadre fiscal relatif aux BSPCE. N’oublions pas que le législateur a voulu faire du régime fiscal des BSPCE un régime de faveur.
L’œil de Scala Patrimoine
Au-delà de ces arrêts, favoriser l’actionnariat, soutenir l’entreprenariat et soutenir le financement des petites entreprises innovantes restent une préoccupation majeure dans le contexte économique actuel.
Preuve est en par la loi de finances pour 2024 qui a notamment intégré la possibilité de bénéficier d’une réduction d’impôt sur le revenu pour la souscription au capital de jeunes entreprises innovantes (JEI) ou de jeunes entreprises de croissance (JEIC) qui investissent notamment dans la recherche et développement.
Outre la réduction d’impôt dont peut bénéficier l’investisseur, la qualification de JEI ou de JEIC peut permettre à l’entreprise de bénéficier d’avantages tels que des exonérations d’impôts locaux ou de cotisations sociales.
On voit bien que l’actualité juridique et fiscale offre des réflexions et des opportunités. Il est bon d’anticiper et d’accompagner ces réflexions à tous les niveaux. Nos spécialistes sont, à ce titre, à votre disposition pour vous accompagner dans vos réflexions et la mise en œuvre de stratégies patrimoniales parfaitement adaptées à votre situation.
Impôts 2024 : les dates limites pour compléter votre déclaration de revenus
Plongé dans votre quotidien, vous pourriez malencontreusement oublier de remplir vos obligations fiscales, dans les délais impartis par l’administration. Pourtant, ne pas les respecter vous expose à des sanctions financières importantes. C'est pourquoi il est crucial de bien garder à l'esprit les dates limites de déclaration des revenus.
Les dates pour remplir sa déclaration d'impôts
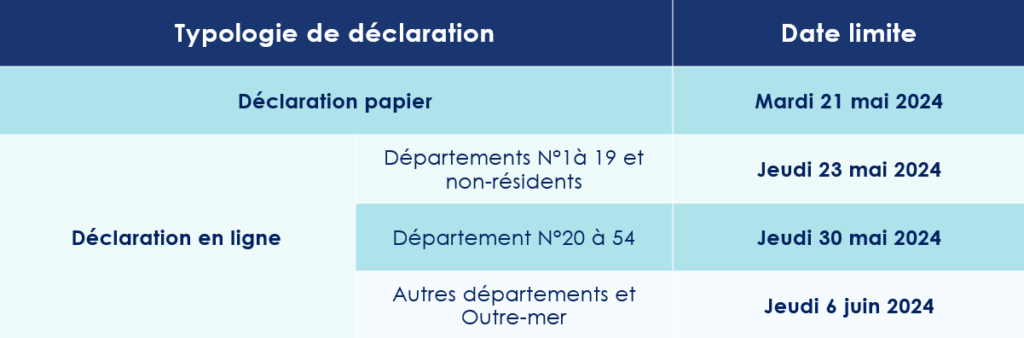
La Direction générale des finances publiques (DGFiP) vient d’annoncer le lancement de la campagne de déclaration des revenus de 2023 pour le jeudi 11 avril 2024. À partir de cette date, les contribuables disposeront de plusieurs semaines pour remplir leur déclaration d'impôts.
Ceux qui préfèrent la version papier (formulaire 2042) auront ainsi jusqu'au mardi 21 mai pour la retourner à leur centre des finances publiques, le cachet de la Poste faisant foi.
Toutefois, l'administration fiscale accorde un délai supplémentaire à ceux qui optent pour la déclaration en ligne (via le site internet "Impots.gouv.fr" ou l'application dédiée), en fonction de leur lieu de résidence.
Les ménages qui résident dans les départements numérotés de 1 à 19 devront remplir leur devoir fiscal au plus tard le 23 mai à minuit, de même que les contribuables non-résidents.
Pour les résidents de Corse et des départements numérotés jusqu'au 54 inclus, la date limite est fixée une semaine plus tard, au 30 mai.
Enfin, les contribuables des autres départements, y compris les départements d'Outre-mer, auront jusqu'au 6 juin inclus pour effectuer leur déclaration en ligne.
Des sanctions financières importantes
Il est impératif de respecter ces échéances, sous peine d'une majoration de 10% de l'impôt sur le revenu pour déclaration tardive. Celle-ci pouvant monter à 20 % dans les 30 jours suivant la mise en demeure, et à 40 % au-delà de ce délai. Ces sanctions s'accompagnent bien entendu d'intérêts de retard s'élevant à 0,2% de l'impôt dû par mois supplémentaire.
Précision : les propriétaires immobiliers à usage d'habitation doivent déclarer chacun de leur bien dans la rubrique « gérer mes biens immobiliers » de leur espace personnel, sur le site des impôts. Une obligation qui concerne également les biens détenus en pleine propriété mais aussi en indivision, en usufruit ou via une société civile immobilière (SCI). Les contribuables devront ainsi indiquer certaines informations portant sur leurs résidences principales ou secondaires, louées vides ou meublées, à long terme ou saisonnières. Avec cette nouvelle obligation, l’administration fiscale souhaite, en pratique, déterminer plus facilement ceux qui sont redevables de la taxe sur les logements vacants et de la taxe d'habitation sur les résidences secondaires.
Si votre situation n’a pas changé par rapport à l’année dernière, vous ne devrez pas faire de nouvelle déclaration en 2024. En revanche, si vous avez acquis un nouveau bien ou accueilli de nouveaux locataires, vous devrez obligatoirement l'indiquer.