
Le rendez-vous des marchés financiers et de l’économie - Octobre 2026
Les marchés financiers & l’économie : les points clés
- L’intelligence artificielle continue de soutenir les marchés actions américains, mais la remontée du pétrole accroît les incertitudes autour de l'économie mondiale.
- Le véritable point de tension se situe désormais sur les marchés obligataires, avec une forte remontée des rendements et un creusement du spread entre les dettes française et allemande.
- Aux États-Unis comme en zone euro, les économies résistent encore, mais la persistance de l’inflation et le choc énergétique compliquent la tâche de la Fed et de la BCE.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Marchés actions : l’IA soutient les marchés malgré la hausse du pétrole
Sur les marchés actions, un duel se joue actuellement entre l’IA et le pétrole. D’un côté, l’extraordinaire dynamique de certains hyperscalers américains et, plus largement, les investissements colossaux consacrés à l’intelligence artificielle. De l’autre, la remontée des prix du baril, qui vient mécaniquement peser sur l’économie mondiale.
- Les hyperscalers américains mènent la danse
Jusqu’ici, l’intelligence artificielle sort largement gagnante de ce face-à-face. « Les investissements massifs dans les centres de données, les semi-conducteurs et les infrastructures continuent de soutenir la croissance des entreprises positionnées sur cet écosystème » explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine. Une dynamique qui profite avant tout aux grandes valeurs technologiques américaines.
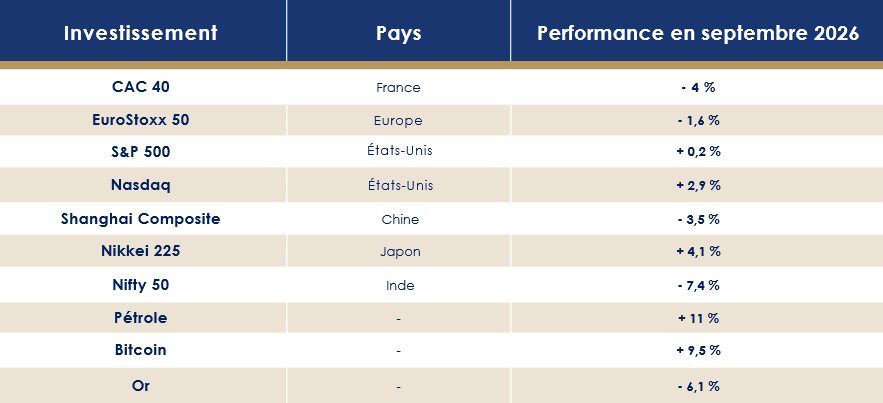
Au mois de septembre, le S&P 500 progresse ainsi de 0,26 %. Une performance en trompe-l’œil, qui masque les écarts considérables entre les grands indices américains. Le Nasdaq s’adjuge 2,9 %, porté par les valeurs technologiques, tandis que le Dow Jones recule de 3,5 %. Le marché américain reste donc largement soutenu par un nombre limité de grandes capitalisations de la tech.
- Les marchés européens en difficulté
En Europe, le mouvement est nettement moins favorable. L’Euro Stoxx 50 cède 1,6 %, tandis que le CAC 40 lâche 4 %.
Pour Philippe Ferreira, de Kepler Cheuvreux, les principaux risques susceptibles de remettre en cause ce scénario favorable se situent notamment du côté de l’Europe. « Le principal risque sur les marchés européens est aujourd’hui lié aux matières premières et à la géopolitique. Sans le choc actuel sur les prix de l’énergie, le contexte économique européen et les résultats des entreprises auraient été beaucoup plus favorables. Le pétrole autour de 100 dollars le baril constitue donc un élément perturbateur important pour l’Europe. »
Le contraste est également marqué en Asie. Le Shanghai Composite recule de 3,5 %, tandis que le Nifty 50 indien prend une claque, avec une baisse de 7,4 %.
En Corée du Sud, le Kospi, très concentré sur quelques valeurs directement exposées à la thématique de l’intelligence artificielle, a connu de fortes oscillations en séance. À l’arrivée, l’indice s’adjuge néanmoins 1,98 %.
-
Les marchés obligataires transpirent
Tout le stress des marchés se concentre, pour l’instant, sur les marchés obligataires.
- Le taux américain bat des records
Aux États-Unis, le taux à 10 ans atteint 5,34 %, son plus haut niveau depuis juillet 2007. Le 30 ans retrouve, lui aussi, des niveaux plus vus depuis 2004. Même le Japon n’échappe plus à la remontée des rendements : son taux à 10 ans dépasse 3,1 %, un niveau inédit depuis 1996.
La tension se lit également dans la volatilité. Celle du marché obligataire a bondi de plus de 27 % en septembre, alors que, dans le même temps, le VIX est repassé sous les 15 points. Un contraste qui en dit long sur la nature du stress actuel : les marchés actions semblent relativement sereins, tandis que la dette commence à sérieusement tousser.
Le rendement de l’obligation du Trésor américain à deux ans s’établit autour de 4,89 %. L’écart avec le dix ans n’est plus que de 40 points de base. L’hypothèse d’une inversion de la courbe des taux, ne peut désormais plus être exclue.
Au Japon, le taux à 10 ans a atteint 3 % pour la première fois depuis 1996. Au Royaume-Uni, le rendement à 30 ans évolue à son plus haut niveau depuis 1998.
- Le spread entre l'Allemagne et la France s'écarte
En Europe, la tension n’est pas moindre. Le taux à 10 ans allemand atteint aujourd’hui 3,6 %, tandis que le taux français grimpe à 4,9 %. Résultat : le spread entre les deux signatures continue de se creuser, jusqu’à près de 1,30 point (Les Echos).
La dette française est désormais directement ciblée par les hedge funds, qui prennent des positions à la baisse sur les obligations souveraines françaises.
Pour Philippe Ferreira, de Kepler Cheuvreux, le risque politique français constitue l’un des points de vigilance majeurs. Il rappelle que ce risque est présent depuis la dissolution de 2024 et « il se reflète notamment dans la hausse du “Credit Default Swap” sur la France. Une aggravation des tensions politiques ou financières pourrait avoir des répercussions plus larges sur les actifs européens. »
États-Unis : une économie résistante face aux tensions sur les taux et l’inflation
Selon l’OCDE, les perspectives de l'économie mondiale restent très dépendantes de l’éventualité d’un règlement durable du conflit au Moyen-Orient. Malgré ces incertitudes, l’organisation anticipe une croissance du PIB mondial de 2,9 % en 2026, puis de 3 % en 2027.
Aux États-Unis, la croissance annuelle du PIB devrait atteindre 2,2 % en 2026 et 2,1 % en 2027. Le dynamisme des investissements liés à l’intelligence artificielle devrait toutefois être, dans une certaine mesure, compensé par le ralentissement de la progression des revenus réels et des dépenses de consommation.
-
Où en est l’économie américaine en 2026 ?
« Alors que le budget des ménages américains est largement grevé par le regain des pressions inflationnistes, notamment celui du prix du gallon d’essence, la croissance américaine a de nouveau surpris positivement », observe Francesco Baiano, chargé d’investissement du multi-family office indépendant Scala Patrimoine.
Le produit intérieur brut (PIB) des États-Unis a en effet progressé de 2,2 % entre avril et juin, contre 1,5 % lors de la précédente estimation, après une hausse de 2,1 % au premier trimestre.
« La croissance du PIB réel au deuxième trimestre a été très clairement soutenue par les investissements hors normes qui se concentrent actuellement dans les infrastructures et équipements technologiques des centres de données », explique Romane Azzopardi.
Pour autant, difficile d’occulter la crise de confiance qui touche les consommateurs américains. L’indice de confiance du Conference Board est tombé à 81,9 en septembre, très loin des 90 points attendus par le consensus et des 88,6 points révisés du mois d’août. Plus de huit points d’écart. Un décrochage tout sauf anodin.
« Ces résultats étaient quand même redoutés par les investisseurs », note Francesco Baiano. « Quelques jours plus tôt, l’enquête mensuelle de l’Université du Michigan avait souligné les doutes qui envahissent les consommateurs de l’autre côté de l’Atlantique, avec un indice ressorti à 47,8 en première estimation, après 51,7 en août, contre 51 anticipé. »
-
Les créations d’emplois soutiennent encore l’économie
L’indice des indicateurs avancés, censé préfigurer l’évolution de l’activité économique aux États-Unis, s’est lui aussi replié en août. Le Conference Board y voit un nouveau signe de ralentissement de la croissance.
L’indice précurseur a reculé de 0,1 % le mois dernier, à 99,5, après une progression de 0,2 % en juillet. Il s’agit de son premier repli depuis mars.
Même signal du côté de l’industrie. L’activité manufacturière dans la région de New York a fortement ralenti, à en croire l’indice général des conditions économiques, l’« Empire State », qui a chuté de 13 points en septembre, pour s’établir à 7,6. Le consensus de marché tablait sur un repli nettement moins marqué, à un peu moins de 15 points.
Le marché immobilier donne également quelques signes d’essoufflement. Les mises en chantier de logements ont diminué de 2,6 % en août 2026 par rapport au mois précédent, pour atteindre un rythme annualisé de 1,275 million d’unités, selon le département du Commerce. Le consensus visait 1,31 million.
Quelques indicateurs viennent toutefois contrebalancer ce tableau de l'économie américaine. Les ventes de détail ont rebondi de 1,2 % sur un mois en août, davantage que les 0,8 % attendus.
Surtout, l’économie américaine continue de créer des emplois. 162 000 postes ont ainsi été créés en août, soit plus de trois fois les 50 000 attendus, tandis que le taux de chômage reste stable à 4,1 %.
Depuis janvier, les États-Unis affichent en moyenne 94 000 créations d’emplois par mois. De quoi confirmer la résistance du marché du travail, même si cette vigueur, conjuguée à la bonne tenue de la consommation, entretient les craintes d’une surchauffe et d’une inflation toujours supérieure à la cible de la Fed.
-
Fed : pourquoi l’inflation et les prix du pétrole compliquent les décisions de taux
Difficile de piloter un avion par temps brumeux. C’est pourtant l’exercice auquel se trouve confronté Kevin Warsh à la tête de la Fed.
La Réserve fédérale doit composer avec un environnement qui lui offre peu de visibilité. D’un côté, une inflation toujours alimentée par la flambée du pétrole liée au conflit iranien. De l’autre, des taux qui continuent de remonter et viennent, eux, peser sur l’activité.
- Une inflation toujours élevée
En août, l’indice américain des prix à la consommation a augmenté de 0,4 %, conformément aux prévisions des analystes, après une hausse de 0,1 % en juillet.
Dans le même temps, les anticipations d’inflation à douze mois ont bondi à 4,6 %, contre 4 % le mois précédent.
« Le choc énergétique provoqué par le conflit au Moyen-Orient a donc sévèrement mis à mal le scénario désinflationniste global anticipé au début d’année », estime Francesco Baiano.
Une éclaircie apparaît néanmoins du côté du PCE, l’indicateur d’inflation privilégié par la Fed. Celui-ci ressort à 3,4 % sur un an, contre 3,7 % attendu, tandis que l’indice « core » s’établit à 3 %, contre 3,3 % anticipé. Des chiffres à relativiser toutefois, le Bureau of Economic Analysis ayant modifié une partie de sa méthode de calcul, ce qui explique en partie le recul observé.
- Une nouvelle hausse des taux par la FED
La Réserve fédérale américaine a donc choisi de relever ses taux directeurs de 0,25 point (La Tribune), pour la première fois depuis juillet 2023, portant leur fourchette à 3,75 %-4 %. « Il est à noter que cette décision a été prise à l’unanimité par les membres de la Fed et était très largement anticipée par les investisseurs », précise Romane Azzopardi.
Comment Kevin Warsh a-t-il justifié ce durcissement de la politique monétaire américaine ? Il a expliqué que l’économie américaine s’était montrée plus résistante que prévu et que la persistance de l’inflation, conjuguée aux tensions géopolitiques, ne laissait guère de marge de manœuvre. Pour le président de la Fed, « la hausse du pétrole liée au conflit au Moyen-Orient renforce notamment les craintes d’une diffusion des augmentations de prix à l’ensemble de l’économie ».
Les nouvelles projections de la Fed confirment cette vigilance. L’institution prévoit désormais une inflation sous-jacente PCE de 3,4 % et un taux de chômage de 4,1 %. Une majorité de ses responsables envisage encore une hausse des taux avant la fin de l’année.
Au-delà de la décision de relever les taux d’intérêt, les investisseurs regrettent surtout que le nouveau président de l’institution américaine mette fin au forward guidance, cette communication destinée à donner davantage de visibilité sur l’évolution future de la politique monétaire.
« Cet éparpillement exacerbé des anticipations d’inflation et, in fine, des anticipations de taux, dans le cadre d’un abandon sans équivoque de la forward guidance, est de nature à engendrer une plus forte dispersion des projections de marché en matière de taux et, par conséquent, celle des marchés obligataires », estime Romain Aumond, macroéconomiste senior et stratégiste quantitatif chez Natixis Investment Managers.
Zone euro : la croissance repart, mais le choc énergétique brouille les perspectives
L’OCDE dresse un portrait mesuré de l’activité économique en zone euro. La croissance est attendue à 1 % en 2026 comme en 2027. La récente remontée des prix de l’énergie et celle des taux directeurs devraient peser sur l’activité, même si leurs effets pourraient s’estomper à mesure que les prix de l’énergie reflueront et que les nouvelles initiatives en matière de dépenses de défense monteront en puissance.
D’autres prévisions se montrent un peu plus clémentes pour le continent européen, avec une croissance attendue à 1,4 % en 2027 et à 1,5 % en 2028.
-
Croissance européenne : un rebond de l'économie encore fragile
L’économie de la zone euro a progressé de 0,4 % au deuxième trimestre, selon les chiffres publiés par Eurostat.
Pour le troisième trimestre 2026, Chris Williamson, chef économiste de S&P Global, anticipe une progression de 0,3 %.
Du côté des deux principales économies de la zone euro, la France et l’Allemagne, le tableau apparaît également un peu plus favorable.
La Banque de France a relevé sa prévision de croissance du PIB à 0,2 % au deuxième trimestre, contre 0 % attendu jusqu’ici, et maintient une progression de 0,5 % sur l’ensemble de 2026.
En Allemagne, les prévisions de croissance ont elles aussi été revues à la hausse, à 1,3 % sur l’année, alors que le marché n’anticipait encore qu’une progression de 0,6 % il y a six mois.
Le pays commence à bénéficier des premiers effets de ses vastes plans de relance, son fameux « bazooka budgétaire ». Les investissements publics soutiennent la reprise, avec plus de 100 milliards d’euros consacrés à la défense et plus de 50 milliards aux infrastructures cette année.
-
Les indicateurs économiques s’améliorent
Ce léger rebond de l’activité profite également au marché du travail. Le nombre de personnes en emploi a augmenté de 0,1 % dans la zone euro au deuxième trimestre par rapport au trimestre précédent. Sur un an, l’emploi progresse de 0,5 %.
Autre signal encourageant : la confiance des investisseurs s’est révélée plus solide qu’attendu. L’indice Sentix du sentiment des investisseurs en zone euro est ressorti à 5,1 en septembre, contre 2,1 anticipé, après 0,9 en août. Il atteint ainsi son niveau le plus élevé depuis février 2026.
L’Europe peut également s’appuyer sur une amélioration de sa balance commerciale. Elle a dégagé un excédent de 5 milliards d’euros en juillet, contre seulement 1 milliard en juin. Les exportations vers les États-Unis ont, elles, augmenté de 10,7 % sur un an.
-
BCE : l’inflation en zone euro reste au cœur des préoccupations
Annoncé à 3,3 % dans une première estimation, le taux d’inflation annuel de la zone euro s’est finalement établi à 3,2 % en août 2026, après 2,9 % en juillet, selon Eurostat.
Dans ses nouvelles projections, la BCE table sur une inflation de 3 % en 2026, puis de 2,5 % en 2027 et de 2,1 % en 2028.
L’inflation devrait donc rester au-dessus de la cible de 2 %, notamment sous l’effet de la remontée des prix de l’énergie, alimentée par la poursuite du conflit au Moyen-Orient, mais aussi des tensions attendues sur les prix alimentaires.
La Banque centrale européenne a donc choisi de poursuivre son resserrement monétaire avec une hausse de 0,25 point de ses taux directeurs, portant son taux de dépôt à 2,50 %. Cette décision intervient après un premier relèvement en juin.
La durée du choc énergétique sera déterminante. Face aux risques qui pèsent simultanément sur les prix et sur l’activité, la BCE entend continuer d’ajuster ses décisions en fonction des données disponibles, sans annoncer de trajectoire prédéfinie pour ses taux.

Le rendez-vous des marchés financiers et de l’économie - Septembre 2026
Les marchés financiers & l’économie : les points clés
- L'économie européenne montre des signes de reprise ;
- Aux États-Unis, l’inflation et les tensions sur les taux compliquent la tâche de la Fed ;
- Après les opérations militaires, les États-Unis accentuent la pression sur l’Iran en privilégiant un étranglement de son économie ;
- La hausse des taux longs et les inquiétudes sur les dettes publiques pèsent sur les marchés obligataires ;
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Iran : d’un conflit militaire à une guerre économique
Les yeux des investisseurs restent rivés sur le détroit d’Ormuz, l’une des grandes artères de l’économie mondiale. Près d’un cinquième du pétrole mondial y transite, selon l’EIA. Un passage stratégique dont le moindre ralentissement suffit à faire trembler les marchés.
Avant le conflit avec l’Iran, entre 130 et 140 navires traversaient chaque jour le détroit d’Ormuz. Aujourd’hui, ils sont en moyenne entre 10 et 20 à y circuler, soit une chute de près de 90 % du trafic.
La tension reste donc vive dans la région. Mais la stratégie américaine est, elle aussi, en train d’évoluer. À la pression militaire semble désormais succéder une autre forme de confrontation, plus diffuse mais potentiellement tout aussi redoutable : la guerre économique. Washington cherche à isoler progressivement l'Iran de ses partenaires commerciaux.
Le secrétaire au Trésor américain, Scott Bessent, a ainsi présenté le « jour J économique » pour faire plier l’Iran, un projet baptisé « Opération Economic Outcast ».
Il a aussi prévenu que les pays qui continueraient à commercer avec Téhéran s’exposeraient à de lourdes sanctions, sans toutefois en préciser, à ce stade, les contours.
L’Iran a promis de riposter à ce durcissement américain. Téhéran affiche néanmoins sa confiance dans la capacité de ses principaux partenaires commerciaux à résister à la pression exercée par Washington.
-
Or : le métal jaune retrouve de l’éclat
L’or semble retrouver quelques couleurs après avoir traversé une période de turbulences au cours du premier semestre.
En juin, le métal jaune était repassé sous la barre des 4 000 dollars l’once, un niveau qu’il n’avait plus atteint depuis novembre 2025.
Pour autant, les fondamentaux restent solides. Le métal jaune bénéficie toujours de puissants facteurs de soutien à long terme. Une demande des investisseurs occidentaux importante, conjuguée à la poursuite des achats massifs des banques centrales, pourrait ainsi continuer à pousser les cours vers de nouveaux sommets.
En août, l’or a grimpé de près de 13,45 %, à 4 652 dollars l’once.
Une dynamique que Goldman Sachs relie également au recul des anticipations d’une hausse des taux de la Réserve fédérale américaine en septembre. Le maintien des taux par la Fed en juillet, à mettre en parallèle avec la publication de chiffres de l’emploi et de l’inflation plus faibles que prévu, a contribué à renforcer les anticipations d’un assouplissement de la politique monétaire américaine.
-
Les performances des marchés financiers
Les marchés financiers ont soufflé le chaud et le froid au mois d’août. Entre l’enthousiasme suscité par les géants de la technologie américaine et les interrogations persistantes sur la durée du conflit en Iran, les investisseurs ont navigué entre euphorie et prudence.
Aux États-Unis, tous les regards étaient tournés vers Nvidia. Et, une fois encore, le champion des semi-conducteurs a dépassé les attentes.
Le groupe a publié un chiffre d’affaires trimestriel de 96,2 milliards de dollars, pour un bénéfice net de 59,7 milliards. Des résultats hors normes, qui témoignent de l’appétit toujours intact des géants de la technologie pour les infrastructures liées à l’IA.
Cerise sur le gâteau, Nvidia anticipe désormais une progression de près de 70 % de son chiffre d’affaires l’an prochain. Les investisseurs ont salué ces perspectives : le titre a gagné plus de 5 % dans la foulée des annonces.
L’entreprise a ainsi franchi le seuil symbolique des 5 000 milliards de dollars de capitalisation boursière.
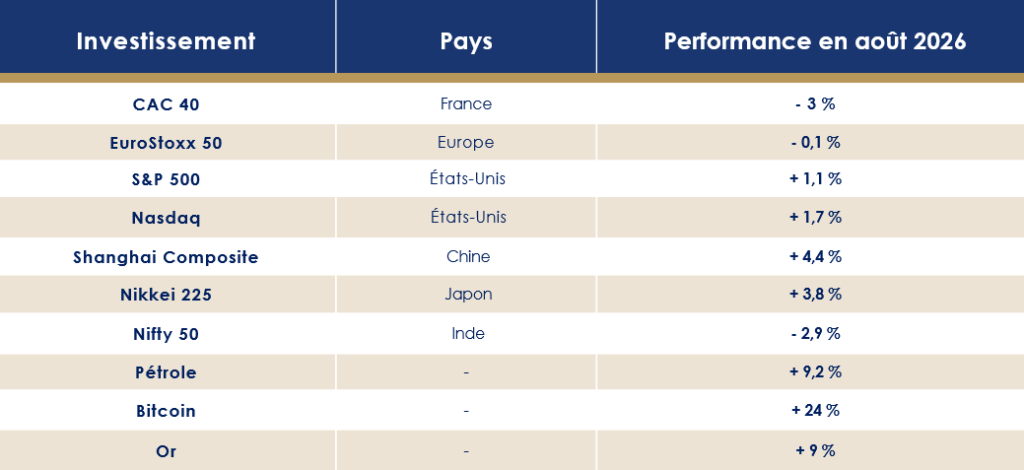
Les grands indices américains ont profité de cet élan. Le S&P 500 progresse de 1,1 %, tandis que le Nasdaq s’adjuge près de 1,7 %, porté par l’ensemble du secteur technologique.
En Europe, la tendance est plus contrastée. Le CAC 40 a inscrit un nouveau record historique à 8 755 points avant de marquer une pause. L’indice parisien recule finalement de 3 %, à 8 360 points.
L’Euro Stoxx 50 recule de 0,1 %, tandis que le DAX allemand gagne 0,6 %, profitant notamment de l’amélioration des perspectives économiques outre-Rhin et du dynamisme des valeurs industrielles.
Même tonalité en Asie. Le Shanghai Composite progresse de 4,4 %, tandis que le Nifty 50 indien subit une baisse de près de 3 %.
-
Le marché des taux sous pression
Les investisseurs font désormais payer aux États, et notamment à la France, leurs doutes sur la capacité de ces derniers à retrouver le chemin de l’équilibre budgétaire. Le taux d’emprunt français à 30 ans atteint désormais 4,88 %, son plus haut niveau depuis 2008, en pleine crise financière.
- Le spread entre la France et l'Allemagne s'écarte
D’autres grandes économies européennes sont également concernées. Le taux allemand à 30 ans évolue autour de 3,79 %, contre 5,73 % pour le Royaume-Uni.
L’Allemagne, qui a longtemps bénéficié de sa réputation de sérieux budgétaire pour emprunter à des taux inférieurs à ceux de la plupart de ses voisins, paie désormais le prix de l’envolée de ses dépenses d’infrastructures et de défense.
Parallèlement, le spread - l’écart de rendement entre l’OAT française à 10 ans et le Bund allemand de même maturité - a retrouvé des niveaux élevés, à 0,86 %. Un indicateur particulièrement scruté : il mesure la prime de risque exigée par les investisseurs pour prêter à Paris plutôt qu’à Berlin.
À l’inverse, le Portugal (3,59 %), la Grèce (3,92 %) et l’Italie (4,05 %), encore considérés il y a quelques années comme les « mauvais élèves » de l’Union européenne, bénéficient désormais d’une confiance accrue des marchés.
- La dette américaine dans le viseur des investisseurs
Et que dire des États-Unis ? Le taux à 30 ans a grimpé à 5,18 %, un niveau qui n’avait plus été atteint depuis 2007.
La tension est toutefois légèrement retombée après une prise de parole de Scott Bessent, secrétaire au Trésor de Donald Trump. Il a annoncé que Washington doublerait la taille de ses opérations de rachat de dette à longue échéance, les faisant passer de 2 à au moins 4 milliards de dollars par opération.
La publication, début août, de chiffres de l’emploi américain moins bons qu’anticipé a également changé la donne. Une partie des investisseurs en a déduit que la Réserve fédérale pourrait ne pas relever ses taux en septembre, au risque de laisser davantage de prise à l’inflation. Ils ont, en conséquence, exigé une rémunération plus élevée pour prêter à l’État fédéral.
Comme le résume Enguerrand Artaz, de La Financière de l’Échiquier : « Au-delà des craintes d’un retour de l’inflation liées à l’Iran, le marché des taux se trouve au croisement de plusieurs sujets structurants : la dérive des comptes publics et l’augmentation de la charge de la dette dans les pays occidentaux, d’une part ; l’IA et le financement de ses colossales dépenses d’investissement, d’autre part. De nombreux groupes américains font appel aux marchés obligataires pour financer leurs projets. Or cet afflux de papier obligataire peine de plus en plus à être absorbé par les investisseurs. Ou plutôt, il conduit à des arbitrages, dont les premières victimes sont les dettes d’État à long terme. »
États-Unis : une inflation toujours présente
Le FMI a publié en juillet une mise à jour de ses perspectives économiques. La croissance mondiale devrait ralentir à 3,0 % en 2026, contre 3,5 % en moyenne en 2024 et 2025. Dans le même temps, l’inflation mondiale repartirait à la hausse, passant de 4,1 % l’an dernier à 4,7 % cette année.
Mais le scénario du FMI repose sur une hypothèse devenue fragile : la réouverture du détroit d’Ormuz.
Or Washington a intensifié ses sanctions économiques sur l’Iran. Le scénario central pourrait donc déjà être rattrapé par les événements.
Dans cet environnement incertain, l’économie américaine résiste, pour l’instant, plutôt bien. Fitch anticipe désormais une croissance de 1,9 % en 2026 comme en 2027.
-
Une économie américaine qui ralentit sans décrocher
L’économie américaine tient bon, même si le ralentissement est désormais visible. Selon les données publiées par le Bureau of Economic Analysis, la croissance a progressé de 1,5 % au deuxième trimestre, en rythme annualisé, contre 2,1 % au cours des trois premiers mois de l’année.
- Des signes de faiblesse pour la première économie mondiale ?
Cette dynamique reste largement portée par la consommation des ménages, qui compense le ralentissement des investissements et des dépenses publiques, ainsi que la hausse des importations.
Du côté des prix, l’indice des prix à la consommation a progressé de 0,1 % sur un mois en juillet, tandis que l’indice des prix à la production a rebondi de 0,2 %.
Les signaux sont moins favorables du côté de la demande. Les ventes de détail ont déçu en juillet, reculant de 0,6 %. La confiance des ménages, mesurée par l’Université du Michigan, s’est elle aussi nettement dégradée, passant de 55,2 à 51,7.
Le marché du travail commence également à montrer des signes de faiblesse. L’économie américaine n’a créé que 57 000 emplois en juin, bien en dessous des attentes et des 129 000 créations enregistrées en mai.
Même les indicateurs avancés se dégradent. Après une progression de 0,1 % en mai, l’indice composite des indicateurs avancés (LEI) du Conference Board a reculé de 0,2 % en juin, à 99,1, alors que les économistes anticipaient en moyenne un repli limité à 0,1 %.
- Le spectre d'une nouvelle guerre commerciale ?
Pour autant, les États-Unis semblent encore mieux armés que d’autres économies pour absorber les chocs géopolitiques. « Les États-Unis ont été bien mieux protégés des répercussions économiques du conflit au Moyen-Orient que d’autres régions du monde », observe James Knightley, économiste en chef pour les affaires internationales chez ING. « Les consommateurs continuent de dépenser et nous assistons à un cycle effréné d’investissements dans le secteur technologique. »
Reste une inconnue : la capacité de l’économie américaine à encaisser la nouvelle salve de droits de douane promise par l’administration Trump. Le Canada figure en première ligne. Le président américain a promis d’imposer une taxe de 50 % sur environ 20 milliards de dollars de produits canadiens.
Le Premier ministre canadien Mark Carney a immédiatement annoncé des mesures de rétorsion, notamment sur l’acier, la pâte à papier et les produits laitiers. La guerre commerciale n’est donc pas près de s’éteindre.
-
La Fed face au retour des tensions inflationnistes
L’indice des prix des dépenses de consommation personnelle (PCE) a augmenté de 3,7 % sur un an. Sur un mois, il a progressé de 0,2 %, davantage que prévu (+0,1 %), après un recul de 0,1 % en juin.
Une mesure plus étroite de l’inflation, le core PCE, qui exclut les composantes les plus volatiles que sont l’énergie et l’alimentation, ressort à +3,3 % sur un an en juillet.
Ce regain des pressions inflationnistes a ravivé les tensions sur les taux américains. Le rendement du Treasury à 30 ans a ainsi bondi jusqu’à 5,18 %.
Pour changer, les yeux des investisseurs sont tournés vers la Réserve fédérale. En juillet, l’institution dirigée par Kevin Warsh a maintenu ses taux dans une fourchette de 3,5 % à 3,75 %, à l’issue d’un vote de 9 voix contre 3.
Les responsables de la Fed ont néanmoins laissé entrevoir la possibilité d’une nouvelle hausse des taux si les tensions inflationnistes venaient à persister.
Ces décisions seront scrutées de près car, dans le même temps, la dette américaine continue de gonfler. Elle a dépassé pour la première fois les 40 000 milliards de dollars, après une hausse de 3 000 milliards sur un an.
Le secrétaire au Trésor, Scott Bessent, s’est pourtant engagé à ramener le déficit budgétaire à 3 % du PIB d’ici à la fin du mandat, contre 6,3 % au début. Une ambition considérable. Et, à ce stade, le chemin à parcourir reste long.
-
Le discours de Jackson Hole met fin à la forward guidance
Tous les regards étaient tournés vers Jackson Hole. Mais, fidèle à sa réputation, Kevin Warsh, le nouveau président de la Fed, n’a donné aucune indication claire sur la trajectoire des taux. Il s’est toutefois risqué à reconnaître que l’inflation restait « préoccupante » et s’est refusé à qualifier la politique monétaire actuelle de « restrictive ». Autrement dit, de nouvelles hausses de taux restent possibles, mais aucun calendrier précis n’a été dévoilé.
Sa formule de clôture, elle, vaut le détour : « Je suis engagé envers une discipline, pas envers une décision. » Traduction : ne comptez plus sur la forward guidance pour anticiper les prochaines décisions des banques centrales.
Eric Vanraes, CIO d'Eric Sturdza Asset Management, ne mache pas ses mots sur les premiers pas de Kevin Warsh. « Les marchés s’attendaient à une clarification voire à un mea culpa de la part de Kevin Warsh après sa décevante entrée en fonction. En guise de clarification, nous avons eu droit à une confirmation : Warsh enfonce le clou et fait un bras d’honneur en direction du marché obligataire. Visiblement, la pente de la courbe et le niveau des taux longs, ce n’est pas son problème. Aux oubliettes le troisième mandat de la Fed! Nous aurons droit à une version «a minima», avec moins de meetings, l’abandon du forward guidance ainsi que des communications des membres du FOMC. »
Economie européenne : l’éclaircie se confirme, mais la reprise reste fragile
Le Fonds monétaire international a publié ses nouvelles estimations de croissance pour l'économie de la zone euro en 2026. L’institution anticipe désormais une progression du PIB de seulement 0,9 %, soit 0,2 point de moins que dans ses précédentes prévisions.
Et la France dans tout cela ? Elle fait nettement moins bien. La croissance ne devrait atteindre que 0,6 % cette année, soit 0,3 point de moins que prévu en avril.
Pourtant, depuis quelques semaines, l’économie européenne envoie des signaux plus encourageants.
-
Un nouvel élan pour l'économie européenne ?
- L’économie européenne rebondit
Le produit intérieur brut (PIB) a grimpé de 0,4 % au deuxième trimestre, après avoir stagné au cours des trois premiers mois de l’année. Un rebond qui a pris les analystes de court, eux qui n’anticipaient qu’une hausse de 0,2 % pour l'économie européenne.
Dans le même temps, l’emploi a progressé de 0,5 % sur un an.
Ces chiffres trouvent leur prolongement dans plusieurs indicateurs avancés. L’indice ZEW, qui mesure le sentiment des investisseurs à l’égard des perspectives économiques de la zone euro, est ressorti à 23,4 en juillet, très au-dessus du consensus de 11,2 et après 9,5 en juin. Il atteint ainsi son plus haut niveau depuis février 2026.
En août, l'indicateur de sentiment économique (ESI) a augmenté dans la zone euro de 1,3 point, à 98,4.
Même tonalité du côté du PMI Flash composite de S&P Global : l’indice de l’activité globale s’est établi à 51,9 en juillet, contre 50,0 en juin.
Le PMI manufacturier de la zone euro accélère lui aussi, atteignant 52,8 en août, son plus haut niveau depuis plus de quatre ans.
- L’Allemagne accélère, la France à la traîne
Parmi les économies qui profitent de cette embellie figure l’Allemagne. Le pays a enregistré 0,3 % de croissance au deuxième trimestre, tandis que ses perspectives pour 2026 ont été nettement relevées, de 0,7 % à 1,2 %.
Son PMI manufacturier flash a bondi à 54,1, contre un consensus de 52,0. Soit 2,1 points de plus que prévu. Le chiffre traduit à la fois le rattrapage de l’activité après le conflit iranien et l’effet des budgets de défense, qui alimentent désormais les carnets de commandes.
L’indice du climat des affaires a lui aussi rebondi, gagnant 2,1 points à 88,8, son plus haut niveau depuis un an.
La France, elle, peine davantage à suivre le mouvement. Elle affiche même l’une des révisions les plus sévères de la zone euro : sa prévision de croissance pour 2026 tombe à 0,6 %, soit 0,3 point de moins qu’en avril, avant de plafonner à 0,9 % en 2027.
Ce rebond européen peut-il être durable ? Chris Williamson, Chief Business Economist chez S&P Global Market Intelligence, préfère jouer la carte de la prudence : « Le mois de juillet a été marqué par un rebond de l’activité économique dans la zone euro. Compte tenu du contexte géopolitique particulièrement volatile, la pérennité de cette reprise demeure toutefois incertaine. »
-
La BCE en passe de relever ses taux ?
Dans la zone euro, l’inflation annuelle a légèrement progressé en juillet, à 2,9 %, contre 2,8 % en juin, conformément aux anticipations du marché.
Les coûts de l’énergie et des services ont été les principaux contributeurs à cette remontée. De son côté, l’inflation sous-jacente, qui exclut les composantes les plus volatiles, notamment l’alimentation et l’énergie, est passée de 2,4 % à 2,5 %.
Malgré les conséquences du conflit entre l’Iran et les États-Unis sur les prix de l’énergie, le Conseil des gouverneurs a choisi, lors de sa réunion du 23 juillet, de laisser inchangés les trois taux directeurs de la BCE.
Les taux de la facilité de dépôt, des opérations principales de refinancement et de la facilité de prêt marginal demeurent ainsi respectivement à 2,25 %, 2,40 % et 2,65 %.
Mais la BCE prend soin de ne fermer aucune porte. Dans sa communication, le Conseil des gouverneurs indique se tenir prêt à ajuster l’ensemble de ses instruments afin de ramener durablement l’inflation vers son objectif de 2 % à moyen terme.
Le message est clair : la banque centrale pense à concrétiser un nouveau resserrement monétaire.
Le marché obligataire commence d’ailleurs à intégrer cette possibilité. Le swap de taux d’intérêt à court terme en euro à cinq ans (Ester OIS), considéré comme un indicateur du taux neutre de la zone euro, a atteint environ 2,85 %, son plus haut niveau depuis novembre 2023.
Le taux neutre correspond au niveau auquel la politique monétaire est censée se stabiliser à moyen terme. Autrement dit, le marché anticipe clairement une hausse des taux de la part de la BCE.
Les convictions d’investissement de Scala Patrimoine - Septembre 2026
Les principaux enseignements
- Investissement boursier : les marchés actions restent solides, portés par des résultats d’entreprises robustes. Mais la concentration autour de l’IA appelle désormais davantage de vigilance.
- Sur les marchés obligataires, l’incertitude domine : la persistance des besoins de financement et le niveau des taux plaident pour un positionnement prudent et une duration courte.
- Face à ces fragilités, la diversification retrouve tout son sens, avec un intérêt renouvelé pour l’or, les actifs tangibles et certains secteurs encore à l’écart de l’euphorie autour de l’IA.
Les marchés actions : la solidité des entreprises face au vertige de l’investissement sur l'IA
-
Les entreprises affichent leur solidité
Le principal fait marquant du mois tient à l’achèvement de la publication des résultats du deuxième trimestre. Ils se révèlent globalement positifs, voire exceptionnels dans certains cas. Les doutes qui pesaient sur le secteur technologique américain et avaient contribué à faire baisser les valorisations se sont largement dissipés après la publication des résultats de Nvidia. Ceux-ci ont dépassé les attentes et entraîné dans leur sillage l’ensemble du secteur. Plus largement, les bénéfices des entreprises du S&P 500 devraient progresser de 34,5 % au deuxième trimestre par rapport à l’année précédente.
Une ligne de fracture demeure toutefois entre la technologie américaine, aux valorisations élevées, et les marchés émergents, où celles-ci restent très basses. L’effet Chine explique une partie de cet écart, mais pas sa totalité. « La question d’une prime de risque géopolitique, liée notamment aux tensions autour de Taïwan et à la rivalité sino-américaine, reste ouverte », alerte ainsi Francesco Baiano, chargé d’investissement au sein du multi family office Scala Patrimoine.
Le consensus reste globalement positif sur l'investissement sur les marchés actions. Il s’appuie sur des conditions microéconomiques toujours favorables et sur des données macroéconomiques qui, pour l’heure, ne se dégradent pas : enquêtes prospectives ISM solides aux États-Unis, indice PCE sans véritable signal de faiblesse en Europe. Le bruit géopolitique et politique - y compris son impact ponctuel sur le CAC 40 le 27 août, dans le sillage de la situation politique française - n’est pour l’instant guère relayé par les investisseurs. Leur regard reste fixé sur les dynamiques microéconomiques, qui demeurent bonnes. La prudence gagne néanmoins du terrain au fil des mois.
-
Une concentration autour des valeurs de l’IA
« Le principal point de vigilance demeure l’ampleur, difficile à mesurer, de l’exposition indirecte du marché à la thématique de l’IA. Une large partie de la cote non technologique performe également bien, sans qu’il soit possible de trancher entre la vigueur réelle de la consommation sous-jacente et un simple effet d’entraînement de l’IA », avertit Romane Azzopardi, responsable des investissements chez Scala Patrimoine. Lorsqu’on interroge aujourd’hui un gérant sur son exposition à cette thématique, il est souvent incapable d’y répondre précisément. L’IA irrigue désormais l’ensemble des secteurs, y compris certains actifs réputés diversifiants, comme les métaux, l’industrie ou les actifs tangibles.
- Un risque autour du financement data centers ?
Un premier signal d’alerte apparaît du côté des data centers. Les assureurs peinent à couvrir l’intégralité de ces infrastructures, dont les garanties reposent essentiellement sur les hyperscalers, aujourd’hui proches de l’équilibre en matière de free cash-flow. Les prochains trimestres pourraient même les faire basculer en territoire négatif. « Tant qu’aucun événement de rupture ne survient, le marché devrait poursuivre sa dynamique. Mais la moindre inquiétude sur ce segment pourrait provoquer de fortes vagues sur l’ensemble de la cote, compte tenu de son degré d’interconnexion », estime Romane Azzopardi.
La soutenabilité du financement constitue le second volet de cette vigilance. L’annonce récente d’un projet de levée de près de 500 milliards de dollars, financé conjointement par BlackRock, Blackstone, Brookfield, Apollo, KKR et Goldman Sachs, pose une question simple mais lourde de conséquences : le marché est-il en mesure de fournir durablement le capital nécessaire aux ambitions d'investissement de ces acteurs ?
- Des inquiétudes principalement macroéconomiques ?
Enfin, l’interconnexion entre les tendances microéconomiques et macroéconomiques apparaît aujourd’hui bien plus forte qu’il y a 18 à 24 mois. Pour Francesco Baiano, « une correction des marchés pèserait désormais davantage sur la macroéconomie. La consommation américaine repose pour partie sur l’effet richesse, tandis que le PIB est soutenu par les capex technologiques ». Une déception sur ces deux moteurs pourrait enclencher un effet de boule de neige, faisant passer la baisse des marchés à l’activité économique réelle.
-
Qu’attendre des marchés émergents ?
La Chine continue de bien performer sur son marché domestique, moins à Hong Kong. L’Inde, de son côté, n’amorce pas encore de véritable reprise. Plus généralement, le segment technologique émergent affiche de bonnes performances. Tandis que l’Amérique latine évolue sur des niveaux déjà très élevés. En parallèle, l’Europe a retrouvé une dynamique proche de celle observée en début d’année. Le marché américain démontre, une nouvelle fois, sa capacité à évoluer de manière relativement autonome, porté par ses investisseurs domestiques.
-
Investissement boursier : les pistes de diversification
La priorité des investisseurs doit rester la mise en place d’une véritable diversification. Pas une diversification de façade, mais une recherche de décorrélation réelle. « Cela suppose d’accepter, sur une partie de l’allocation, de sous-performer temporairement le marché - avec une moindre concentration et des secteurs moins porteurs - en échange d’une capacité à prendre le relais en cas de rotation puissante », tient toutefois à préciser le chargé d'investissement de Scala Patrimoine.
Les pistes de diversification restent néanmoins difficiles à identifier sans conserver un lien, plus ou moins direct, avec l’IA.
- Valeurs bancaires : à distinguer des financières au sens large, elles conservent une décorrélation assez forte, sous réserve du risque souverain, notamment français. Les sociétés de gestion, en revanche, sont fortement impliquées dans le financement de l’IA.
- Santé : elle constitue une véritable porte de sortie par rapport au reste du marché. Le secteur pharmaceutique, longtemps menacé par le « mur des brevets », a repoussé cette échéance grâce à de nombreuses acquisitions, retrouvant ainsi davantage de visibilité. La santé américaine a, par ailleurs, nettement rebondi.
- Construction : secteur longtemps délaissé, la construction montre de légers signes de reprise, vraisemblablement soutenus par la logistique et les data centers. Le niveau actuel des taux continue toutefois de peser sur l’immobilier.
- Segments jugés peu porteurs : la consommation, les utilities - dont les valeurs les plus performantes restent souvent liées à l’IA - et les télécoms méritent également d’être surveillés.
La rotation amorcée en juin n’est pas achevée. Elle continue de profiter à certains segments qui offrent une diversification par rapport à l’IA. « Le retour d’une tendance baissière du dollar profite pour l’instant surtout aux métaux précieux et aux actifs tangibles, sans encore affecter les actifs américains », abonde Francesco Baiano. Un affaiblissement marqué du dollar pourrait toutefois finir par réorienter les flux d'investissement étrangers hors des États-Unis.
-
Les principaux risques qui pèsent sur l'investissement sur les marchés financiers
Deux risques se cumulent. D’un côté, la forte concentration de la performance et l’interconnexion croissante entre microéconomie et macroéconomie. De l’autre, le niveau des taux. Le franchissement de certains seuils pourrait d’abord affecter les secteurs les plus endettés, notamment l’IA, avant de se propager au reste du marché, comme on a pu l’observer en avril 2025. Le pétrole, resté globalement plafonné autour de 90 dollars le baril pour le Brent, ne constitue pas, à ce stade, un facteur de risque immédiat.
Les marchés obligataires : une trajectoire difficile à lire
-
Un stress sur les taux longs ?
La trajectoire des taux reste difficile à lire, en Europe comme aux États-Unis. Un facteur structurel domine : le besoin de financement ne se tarit pas. Il n’est d’ailleurs plus seulement étatique. Les entreprises y contribuent désormais largement, notamment à travers les investissements liés à l’IA. « Les financements engagés étant de long terme, il est difficile d’envisager une inversion de tendance à moyen terme », met en perspective Romane Azzopardi.
Aux États-Unis, le marché obligataire reste étroitement lié au marché des changes. Le stress se concentre sur les taux longs détenus par les investisseurs non domestiques. Lorsque la pression ne peut plus s’exprimer sur les taux, elle se reporte sur la devise. La tentative des autorités - attribuée en réunion au Trésor américain et à Scott Bessent - de contenir le niveau des taux longs s’apparente à une forme de dominance fiscale. Plutôt que de restaurer la crédibilité de l’administration américaine et de soutenir le dollar, cette politique nourrit une crise de confiance. Avec une conséquence inhabituelle : la hausse des taux ne soutient plus la devise.
-
Les avantages du portage obligataire pour l'investissement obligataire
Sur les six premiers mois de l’année, la performance d’un portefeuille obligataire reste décevante. Elle n’a, en réalité, été portée que par le portage, lui-même partiellement érodé par l’impact négatif des valorisations. « Ce portage constitue un véritable matelas de sécurité, d’autant plus précieux qu’aucun resserrement supplémentaire des spreads n’est attendu », explique Francesco Baiano.
Les spreads sont déjà très resserrés sur l’ensemble des segments - seniors, hybrides, corporate et financières - jusqu’au high yield. Les rendements des titres BB se rapprochent désormais de ceux des titres investment grade BBB.
L’attention se porte donc davantage sur le niveau absolu des taux que sur les spreads. Pour l’heure, la hausse des taux ne s’accompagne pas d’un élargissement des spreads. Mais cette mécanique ne pourra pas se poursuivre indéfiniment. « Le risque reste orienté négativement, avec une possibilité d’écartement des spreads si la situation venait à se compliquer, notamment dans les zones exposées à des risques idiosyncratiques », analyse Romane Azzopardi.
Une évolution structurelle se dessine par ailleurs sur les indices investment grade. Aux États-Unis, l’exposition aux hyperscalers devient significative et devrait continuer à progresser. Cette tendance gagne également l’Europe, même si les émetteurs bancaires y conservent encore leur place de premiers émetteurs.
-
Positionnement : une certaine prudence sur les marchés obligataires
La conviction sur les obligations est moins forte que sur les actions, faute de visibilité suffisante sur les taux. Une fin de conflit pourrait toutefois apporter de bonnes nouvelles sur le front de l’inflation et alléger la pression. Les facteurs structurels, eux, demeurent : besoins de financement, crédibilité de l’administration américaine et de l’institution monétaire.
Nous privilégions une faible duration afin de réduire la sensibilité aux taux. Certains seuils psychologiques sont particulièrement surveillés sur les taux à dix ans américain et allemand. Leur franchissement aurait des conséquences qui dépasseraient largement le seul marché obligataire, avec un risque de transmission aux actions.
Les métaux précieux
-
Or et argent
L’or a connu une reprise marquée et se situe désormais sur les niveaux du début de l’année. L’once s’échange autour de 4 600 dollars, effaçant la baisse enregistrée précédemment.
Son statut de valeur refuge est en train de changer de nature. Il joue moins le rôle de protection géopolitique - auquel il est devenu presque insensible - que celui de refuge face au risque de perte de crédibilité. Les inquiétudes liées à l’endettement et au déficit américains, déjà très présentes en 2025, continuent d’alimenter sa progression, en partie sous l’effet indirect de la baisse du dollar.
Tant que ces inquiétudes persisteront et que le dollar restera orienté à la baisse, l’or devrait rester soutenu, quel que soit son niveau. Romane Azzopardi estime ainsi que « pour un investisseur déjà exposé par le passé, la poursuite d’une construction progressive de positions conserve du sens en l’absence de retournement du dollar ».
L’argent, dont la composante spéculative est plus marquée, déçoit légèrement et reste juste en dessous de son niveau de début d’année.
-
Métaux industriels
Les métaux industriels se maintiennent à des niveaux élevés après la progression spectaculaire du cuivre et de l’aluminium au premier semestre. Il est toutefois encore trop tôt pour parler d’un véritable marché haussier.
Dans le contexte actuel, une nouvelle accélération supposerait soit une crise, soit un retournement du scénario macroéconomique, soit une inflexion liée à l’IA, notamment pour les métaux les plus utilisés dans la conception des semi-conducteurs.
-
Matières premières agricoles
Un autre point d’attention concerne la volatilité des matières premières agricoles, largement occultée par les gérants. Les prix ont déjà nettement progressé et pourraient poursuivre leur hausse sous l’effet d’aléas climatiques de plus en plus imprévisibles, notamment liés à El Niño, avec une attention particulière portée à la zone Asie-Pacifique.
Au-delà du risque inflationniste, un risque social ne peut être exclu dans certains pays, dans un contexte où plusieurs échéances électorales pourraient rendre la question particulièrement sensible.
L'investissement sur les produits structurés
La volatilité des marchés actions a nettement reflué après quelques brèves poussées au cours des mois précédents. Combinée à la hausse des taux, cette détente rend l'investissement sur les produits à capital garanti plus attractifs. Des taux plus élevés réduisent le coût de la composante obligataire qui assure la garantie du capital, tandis qu’une volatilité plus faible diminue le coût des options. Une part plus importante du budget peut ainsi être consacrée au financement de la participation à la hausse des marchés.
Produits structurés : Stellantis, le revers d’un rendement trop séduisant
Comme le rappelait récemment la journaliste de L’Opinion Carole Papazian dans un article consacré aux produits structurés, ces placements représentent aujourd’hui entre 5 et 20 % du portefeuille de nombreux clients patrimoniaux.
Sur le papier, les performances affichées ont de quoi séduire, particulièrement lorsque les marchés offrent un terrain favorable. Mais en matière d’investissement, aucun rendement n’arrive sans contrepartie. Un taux élevé signifie aussi, bien souvent, un risque élevé.
Pourquoi les produits structurés Stellantis à décrément ont-ils perdu autant de valeur ?
L’épisode Stellantis en fournit une illustration particulièrement brutale. Derrière le succès commercial des produits structurés se dessine l’une des déconvenues patrimoniales les plus sévères de ces derniers mois : l’effondrement de milliers de produits adossés au constructeur automobile. Avec, en filigrane, une question que l’on aurait tort de réduire à ce seul cas : celle de la diversification lorsqu’un produit repose sur un sous-jacent unique.
Plus de 2 300 produits structurés seraient encore liés à Stellantis en France, selon Structured Retail Products. Longtemps, le titre avait tout du sous-jacent idéal : une forte capitalisation, une liquidité confortable, une volatilité suffisamment généreuse pour permettre de construire des produits attractifs et, surtout, un dividende particulièrement élevé, supérieur à 7,5 %.
Puis le décor s’est brusquement fissuré.
De 1,55 euro en 2024, le dividende est tombé à 0,68 euro, avant d’être purement et simplement suspendu en février dernier. Problème : dans la mécanique du décrément, un dividende théorique continue, lui, de s’appliquer jusqu’à l’échéance du produit, parfois à hauteur de 1,34 à 1,55 euro. Un décalage qui, mois après mois, érode la valeur de l’indice synthétique, indépendamment de ce que l’entreprise verse réellement à ses actionnaires.
Derrière le produit, la question de l’indépendance du conseil
Chez Scala Patrimoine, le constat est sans détour. « Certaines valorisations se sont effondrées à des niveaux parfois inférieurs à 10 % du nominal. Il est encore possible, en théorie, pour certains investisseurs de récupérer leur mise. Mais il ne faut pas se faire trop d’illusions. Sur un produit Stellantis à décrément, récupérer son capital suppose désormais un rebond très important du sous-jacent », explique le multi-family office dans des propos rapportés par L’Agefi.
Reste une leçon, peut-être la plus importante. Le cas Stellantis ne raconte pas seulement l’histoire d’un sous-jacent qui s’est retourné. Il met aussi en lumière les fragilités d’une architecture de distribution dans laquelle les niveaux de rétrocommissions peuvent parfois dépasser 10 %. De quoi poser, une nouvelle fois, une question que l’on ne peut éluder : jusqu’où peut aller l’indépendance d’un conseil lorsque celui qui le dispense est rémunéré par le produit qu’il recommande ?
Guillaume Lucchini : « Le conseiller en gestion de patrimoine doit être payé pour ce qu’il est : faire du conseil »
Les principaux enseignements
- Dans le podcast Next Gen Patrimoine, Guillaume Lucchini défend un modèle de conseil en gestion de patrimoine 100% indépendant et rémunéré uniquement par honoraires, qu’il considère plus transparent et mieux aligné avec l’intérêt du client que les modèles fondés sur les rétrocommissions.
- L’associé fondateur de Scala Patrimoine estime que beaucoup de cabinets qui se disent indépendants restent en réalité dépendants économiquement des commissions, et que la vraie transparence devrait obliger chaque conseiller à justifier clairement sa rémunération auprès du client.
- Le family officer reconnait que le modèle d’indépendant exige davantage d’efforts et d’investissement humain.
Dans son podcast « Next Gen Patrimoine », Florian Freyssenet est parti à la rencontre de Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. Durant près d’une heure, ils ont notamment évoqué la voie empruntée par le cabinet : celle de l’indépendance et de la transparence. Une voie d’autant plus singulière que les acteurs qui travaillent exclusivement aux honoraires restent encore peu nombreux en France.
Au cours de cet échange, Guillaume Lucchini revient sur la création de Scala Patrimoine, le choix d’un modèle fondé sur les honoraires et sa vision de l’évolution du marché du conseil patrimonial.
Florian Freyssenet. Guillaume, tu es devenu une figure du conseil patrimonial indépendant en France. Tu as été diplômé d’un master en fiscalité et droit de la propriété intellectuelle et tu as fondé Scala Patrimoine en 2014. La même année, tu remportes le Trophée de la gestion de fortune. Scala est aujourd’hui un multi family office indépendant, avec des bureaux à Paris, Marseille et Genève. Dès le départ, le pari était assez clair : créer un cabinet de conseil indépendant au sens de la réglementation européenne. Comment se lance-t-on avec un modèle qui se veut indépendant ?
Guillaume Lucchini. J’ai effectivement fait mes armes dans le monde du droit, avec une formation juridique axée sur la fiscalité et la propriété littéraire et artistique. Je travaillais en cabinet d’avocats et de conseil auprès d’une clientèle composée notamment de collectionneurs et d’artistes, sur des problématiques d’accompagnement juridique et fiscal au sens large.
Puis, en 2012, je rejoins le groupe Primonial. Je découvre alors, presque par hasard, ce que l’on appelle aujourd’hui en France le conseil en gestion de patrimoine. Et je découvre surtout un marché essentiellement fondé sur l’intermédiation financière, dans lequel le conseil à proprement parler est relégué assez loin derrière une logique de distribution et de commercialisation de produits financiers.
Pour expliquer ce marché et l’enjeu d’opter pour un conseil totalement indépendant, rémunéré à 100 % en honoraires, je fais souvent une analogie avec le parcours de la start-up Yuka, dont l’objectif est de donner un Nutri-Score aux aliments. Je me souviens qu’à l’époque, lorsque l’entreprise est allée voir les industriels, elle a essuyé de nombreux refus. C’est lorsque ces derniers ont compris que les consommateurs commençaient à utiliser massivement l’application qu’ils ont réagi. C’est un peu la même chose dans la gestion patrimoniale. Ce sont aussi les investisseurs qui décident du conseil qu’ils veulent avoir. Et ils manifestent aujourd’hui un intérêt croissant pour un modèle reposant sur le conseil, sans conflits d’intérêts.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière »
Florian Freyssenet. L’indépendance capitalistique et l’indépendance financière sont-elles liées ?
Guillaume Lucchini. Au fil des années, je me suis rendu compte que l’indépendance capitalistique ne garantissait absolument pas l’indépendance financière. Un cabinet peut être parfaitement indépendant sur le plan capitalistique. Mais si, pour un même travail, une société de gestion ou un produit financier vous rapporte davantage en commissions, vous pouvez entrer dans une forme de dépendance.
C’est d’ailleurs le discours que tiennent aujourd’hui de nombreux CGP : « On touche des rétrocessions, mais on est transparents. » Or la transparence ne signifie pas nécessairement l’indépendance. Beaucoup de cabinets ont longtemps estimé que les Français n’étaient pas prêts à recourir aux honoraires, qu’ils ne voulaient pas payer pour du conseil. C’est faux. Et cela fait maintenant plus de douze ans que nous le démontrons. Au-delà de l’indépendance du conseil, je ne me voyais pas lancer Scala Patrimoine dans un marché où ma rémunération dépendrait d’un acteur tiers - assureur ou société de gestion - et donc d’autre chose que de mon métier à proprement parler.
J’ai donc créé Scala Patrimoine sur le modèle d’un cabinet de conseil, avec cette volonté d’accompagner véritablement le client à 360 degrés. C’est dans ce but que nous réinvestissons l’essentiel de notre chiffre d’affaires dans notre outil de travail, et notamment près de 80 % dans l’humain, au sens noble du terme, en allant chercher des compétences supplémentaires.
Nous investissons également beaucoup dans la data, avec notamment le recrutement d’un professionnel titulaire d’un doctorat en physique quantique.
Florian Freyssenet. Tu portes le combat en faveur d’un marché de la gestion de patrimoine reposant sur les honoraires de conseil. Tu fais partie de ces 5 % de cabinets en France qui se rémunèrent de cette manière. Est-ce que tu penses que les cabinets qui se rémunèrent à la commission peuvent être indépendants ?
Guillaume Lucchini. Absolument pas. Mais soyons très clairs sur le sujet : 100 % des cabinets français peuvent devenir indépendants. Il faut simplement que ces acteurs acceptent de rendre transparente auprès du client la rétrocommission qu’ils perçoivent. La question qui se posera alors est simple : suis-je capable de défendre cette rétrocommission et, indirectement, de démontrer la valeur ajoutée que j’apporte à mes clients ?
En 2018, lorsque l’Autorité des marchés financiers a intégré la directive MIF 2 et demandé aux cabinets de se positionner, les 95 % de cabinets qui ont choisi le statut de non-indépendant l’ont fait, selon moi, avant tout pour protéger leurs intérêts.
Quand vous êtes habitué à percevoir des rétrocommissions, êtes-vous réellement prêt à abandonner une part significative de vos revenus, si votre client considère qu’elles ne sont pas justifiées ?
Lorsqu’un client choisit de se faire accompagner par un conseil en gestion de patrimoine, il vient chercher une valeur ajoutée. Aujourd’hui, celle-ci est, le plus souvent, rémunérée par ce que l’on appelle une rétrocommission dans le modèle des cabinets non indépendants.
On nous dit cependant que cette rétrocommission est transparente. Je n’y crois pas du tout. Et, d’ailleurs, les clients qui arrivent chez nous sont souvent passés par ces grandes structures. Ils nous le disent : ils ont fini par comprendre la mécanique et nous sollicitent précisément parce qu’on leur lève le voile sur le fonctionnement réel du marché.
Je pose alors une question : un marché qui se rémunère essentiellement par des rétrocommissions doit-il encore s’appeler « conseil en gestion de patrimoine » ?
Dans les faits, ce sont des courtiers. On met en place un produit, un contrat, sur lequel on va percevoir une commission. Très bien. Mais peut-on appeler cela du conseil ? Non. Il n’y a pas nécessairement de conseil derrière.
« Un multi family office indépendant doit démontrer en permanence sa valeur ajoutée »
Florian Freyssenet. Qu’en est-il des modèles hybrides, avec d’un côté des honoraires pour le conseil et, de l’autre, des rétrocommissions pour la partie courtage ?
Guillaume Lucchini. Ce mélange des genres ne se fait pas, à mon sens, dans l’intérêt du client.
D’ailleurs, on le voit aujourd’hui dans les dernières publications de l’AMF. Les mêmes sujets reviennent régulièrement : le private equity, les produits structurés… Pourquoi ces produits reviennent-ils constamment sur le devant de la scène ? Parce qu’il y a une consolidation du marché et qu’il faut rendre la mariée toujours plus belle et vendre les produits les plus rémunérateurs pour le cabinet.
Pour la petite anecdote, j’ai encore récemment pu accéder à certains dossiers de cabinets qui étaient à vendre. Quand vous découvrez que 50 % de la rémunération d’un cabinet provient des produits structurés, cela pose question. C’est un placement très rémunérateur pour celui qui le distribue et pas forcément très transparent pour le client.
Alors pourquoi cette transparence n’existe-t-elle toujours pas sur les rétrocommissions ?
C’est bien qu’il existe un lobby, ou des intérêts qui ne sont pas forcément ceux du client, au cœur du sujet.
Florian Freyssenet. Quels conseils donnerais-tu à un professionnel qui souhaiterait créer son cabinet de conseil sur un modèle 100 % honoraires, totalement indépendant ?
Guillaume Lucchini. J’aimerais lui dire qu’il s’engage dans un marathon.
Avec un modèle indépendant, il gagnera probablement, au départ, dix fois moins qu’un CGP qui se lance sur un modèle de courtage en vendant des produits structurés. Il faut toutefois dépasser cette réalité et adopter une vision de long terme, en alignant ses intérêts avec ceux de ses clients.
Pour la petite anecdote, j’ai récemment échangé avec un prospect qui avait lu tout ce que nous avions pu dire ou faire au cours des douze dernières années. À la fin de nos échanges, il m’a dit : « C’est vous que je choisis, parce que votre posture n’a pas changé depuis douze ans. »
On peut difficilement faire plus belle reconnaissance.
Nous nous rendons compte qu’en choisissant la voie de l’indépendance, on va faire davantage d’efforts. Nous supportons également plus de charges que les autres. Mais c’est aussi cela, la vie d’un entrepreneur. Il faut démontrer en permanence sa valeur ajoutée.
À l’inverse, dans un cabinet de gestion de patrimoine rémunéré par les rétrocommissions, le métier peut, d’une certaine manière, finir par ressembler à celui d’un rentier.
« Les professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions »
Florian Freyssenet. Quels sont les profils de clients qui sont prêts à payer des honoraires de conseil ?
Guillaume Lucchini. Les entrepreneurs, naturellement. Pourquoi ? Parce qu’ils sont déjà habitués à être bien accompagnés. Ils travaillent avec un avocat ou un expert-comptable qu’ils rémunèrent aux honoraires. Ils sont donc naturellement prêts à se faire épauler de la même manière sur leurs problématiques patrimoniales.
Nous avons également une grande partie de notre clientèle qui est arrivée chez nous par l’intermédiaire de professions réglementées : notaires, avocats… Ces professionnels ont bien compris que, pour travailler en interprofessionnalité avec les métiers du conseil en gestion de patrimoine, il fallait que les intérêts soient alignés.
Ces professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions, lorsque les placements conseillés pourraient l’être pour des raisons essentiellement financières.
Et puis il y a la nouvelle génération qui connaît très bien les rouages du marché de la gestion de patrimoine. Elle a pris ces sujets à bras-le-corps et opte plus volontiers pour un conseil indépendant. Et n’hésite pas non plus à utiliser l’IA pour renforcer ses convictions et identifier un conseil indépendant.
Florian Freyssenet. Les banques sont-elles vos concurrentes ?
Guillaume Lucchini. Absolument pas.
Nous ne sommes pas là pour marcher sur les plates-bandes des banques. En tant que multi family office indépendant, les banques font partie de l’écosystème de nos clients. Ceux-ci auront toujours besoin d’un interlocuteur bancaire.
En revanche, mon rôle consiste à monitorer les relations et à trouver les meilleurs partenaires possibles pour telle ou telle problématique. D’ailleurs, notre modèle économique fait qu’aujourd’hui nous travaillons avec énormément de banques privées françaises, luxembourgeoises, suisses et monégasques.
« La moitié de la performance peut être prélevée par la chaîne de distribution »
Florian Freyssenet. Le facteur coût est-il un critère important dans la sélection des placements financiers pour un multi family office comme Scala Patrimoine ?
Guillaume Lucchini. Nous avons effectivement un rôle de « cost killer », pour éliminer un maximum de coûts. Notre idée est de négocier ceux qui sont incompressibles auprès des assureurs sur les contrats d’assurance-vie, ou encore les frais de gestion avec les asset managers. Nous intégrons également de la gestion indicielle dès lors que cela est pertinent.
Il existe d’ailleurs un rapport sur la protection des épargnants, publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, qui fut largement passé sous silence, mais qui demeure très intéressant. Selon ce rapport, près de 50 % des gains de l’épargne peuvent être captés par les frais de gestion et d’intermédiation sur une période de quarante ans.
Autrement dit, près de la moitié de la performance peut être prélevée par la chaîne de distribution. Le client, lui, prend 100 % du risque. Et une part considérable de la performance qui devrait rémunérer ce risque ne lui revient pas : elle va directement dans la poche d’un intermédiaire.
C’est cela, aujourd’hui, le vrai sujet.
Florian Freyssenet. Revenons sur l’importance de la donnée. Comment travailles-tu ce sujet ?
Guillaume Lucchini. La donnée, si vous voulez véritablement l’utiliser, il faut être capable de la contrôler. Et, pour cela, vous ne pouvez pas simplement passer par une entreprise extérieure. Elle ne connaît pas votre cabinet, vos clients, ni les stratégies mises en place.
Nous avons beaucoup travaillé sur ces sujets et avec quasiment toutes les contreparties. Aujourd’hui, nous récupérons directement nos flux SFTP sur un serveur, notamment en Suisse, avec également une sécurisation des données sur ces serveurs. Le choix de serveurs situés hors de l’Union européenne répond aussi à notre réflexion sur la protection des données et la cybersécurité.
« Scala Patrimoine a lancé, en 2018, le premier contrat d’assurance-vie clean share »
Florian Freyssenet. Quel regard portes-tu sur la consolidation du marché de la gestion de patrimoine ?
Guillaume Lucchini. Elle répond à deux phénomènes.
D’une part, il y a des gens qui souhaitent prendre des gains et monétiser le travail de développement de leur cabinet. Ce n’est pas déshonorant.
D’autre part, certains préfèrent se regrouper. Seul, un CGP peut avoir peur de s’épuiser sous le poids des charges administratives et réglementaires. À un moment, il faut s’entourer.
On remarque d’ailleurs que la génération qui souhaite faire le choix du conseil indépendant le fait souvent dans le cadre d’une reconversion.
Ce sont des professionnels qui ne se retrouvent plus dans le modèle économique actuel, mais qui veulent conserver cette dimension de conseil. Très souvent, ils ont une formation juridique, fiscale ou d’expertise comptable.
Le problème, c’est qu’à 35, 40 ou 45 ans, ils ont parfois des crédits, une famille, une vie déjà installée. C’est compliqué de se mettre à nu, entre guillemets, pendant plusieurs années pour créer une clientèle.
Ils sont donc nombreux à nous solliciter pour devenir partenaires de Scala Patrimoine, avec l’idée de pouvoir s’appuyer sur une équipe pluridisciplinaire capable de les accompagner sur des dossiers à forte valeur ajoutée.
Florian Freyssenet. C’est donc un marché qui aura du mal à bouger ?
Guillaume Lucchini. Quand nous avons voulu lancer, en 2018, le premier contrat d’assurance-vie « clean share », reposant sur des supports d’investissement dont les frais de distribution étaient supprimés pour mettre véritablement en avant le conseil indépendant, nous avons demandé aux assureurs de la place s’ils souhaitaient nous accompagner.
Un seul a accepté : Suravenir.
Les autres nous ont félicités. Ils nous ont dit qu’ils y croyaient, mais qu’ils ne voulaient pas scier la branche sur laquelle ils étaient assis et se priver du système, très rémunérateur, des rétrocommissions. Tout est dit.
« Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts »
Florian Freyssenet. L’ambition de Scala Patrimoine est de devenir le premier groupe d’acteurs 100 % honoraires et indépendants ?
Guillaume Lucchini. Nous ne regardons pas les choses comme cela. Nous sommes tout simplement un cabinet de conseil au sens classique du terme. Je ne suis foncièrement pas opposé aux rétrocommissions en tant que telles, à partir du moment où elles sont 100 % transparentes. Mais il faut être très clair sur les termes. Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts.
Quand je vais voir un médecin, je sais qu’il est là pour me conseiller. J’attends que, lorsqu’il pose un diagnostic, il n’ait pas, derrière, un intérêt particulier à me revendre un séjour dans telle ou telle clinique.
C’est finalement la même chose.
Sur ces sujets, il faut avoir en tête que le marché est extrêmement disparate. On ne fait pas le même métier selon que l’on accompagne quelqu’un qui est salarié et dispose d’un patrimoine de quelques centaines de milliers d’euros, ou un entrepreneur qui vient de vendre son entreprise et se retrouve à la tête d’un patrimoine considérable.
Ce sont des métiers différents. Il y aura donc nécessairement des cabinets de conseil différents, avec des typologies de clientèle différentes.
Mais cette notion de transparence est fondamentale. Elle est même au cœur de ce que devrait être le conseil.
Le podcast est à retrouver en intégralité sur la page Youtube de Next Gen Patrimoine.

Devenir rentier : les pièges à déjouer selon Guillaume Lucchini pour Mieux Vivre Votre Argent
Devenir rentier ne consiste pas simplement à disposer d’un capital important. Encore faut-il savoir le préserver, le faire fructifier et transformer les revenus qu’il génère en une rente durable. Fiscalité, diversification, choix des enveloppes, liquidité des placements : une fois le patrimoine constitué, les arbitrages changent de nature. Et lorsque l’essentiel de la fortune repose sur des actifs financiers, ils deviennent particulièrement déterminants.
Comment construire une rente dans la durée sans sacrifier la liquidité, prendre des risques excessifs ou laisser une part trop importante de la performance à la fiscalité ?
Pour répondre à ces questions, le journaliste Léo Monégier a interrogé Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, dans un entretien publié par Mieux Vivre Votre Argent.
Distinguer rendement brut et rendement net
Après des années consacrées à constituer un patrimoine, vient, pour certains, le moment d’en vivre. Un changement de perspective qui n’a rien d’anodin. Il ne s’agit plus seulement pour le rentier de rechercher de la performance, mais de trouver le bon équilibre entre revenus, préservation du capital et fiscalité.
Comment dégager des revenus réguliers sans entamer trop rapidement son capital ? Comment continuer à le faire fructifier tout en conservant suffisamment de liquidités ? Et que devient cette stratégie lorsqu’un projet d’expatriation entre en ligne de compte ?
Ces questions se posent à de nombreux chefs d’entreprise après une cession, à des sportifs de haut niveau au moment de mettre un terme à leur carrière, à des héritiers qui viennent de recevoir une succession importante, mais aussi, plus simplement, à ceux qui préparent leur retraite.
Premier enseignement de Guillaume Lucchini : le rendement affiché n’est pas nécessairement celui qui compte. « Ce qui compte vraiment, c’est ce que vous gardez après impôts », rappelle-t-il.
Avant même de comparer les performances, le choix de l’enveloppe fiscale mérite donc d’être posé. L’assurance-vie conserve, à ce titre, des atouts importants, notamment grâce à son régime fiscal qui permet de distinguer la part de capital de celle correspondant aux gains lors des retraits. La holding patrimoniale peut, quant à elle, trouver sa pertinence dans certaines situations, notamment après la cession d’une entreprise.
Quand la structuration finit par immobiliser le patrimoine
Mais une stratégie patrimoniale peut aussi devenir contre-productive pour le rentier lorsqu’elle fait perdre de vue un élément essentiel : la disponibilité du capital.
Guillaume Lucchini revient notamment sur le cas d’un couple ayant vendu son entreprise de pompes funèbres pour 4 millions d’euros, avant de voir l’essentiel de son patrimoine immobilisé dans des investissements de private equity illiquides dans le cadre d’un dispositif de réemploi.
Une situation qui rappelle une règle souvent oubliée : un montage patrimonial ne devrait jamais dicter les besoins du client. C’est l’inverse.
Dernier volet de l’entretien : l’expatriation. Île Maurice, résidence fiscale, contrat luxembourgeois… Autant de sujets qui peuvent ouvrir de nouvelles possibilités patrimoniales, mais qui exigent aussi de regarder de près les règles fiscales applicables. Car quitter la France ne suffit pas, à lui seul, à effacer les liens avec l’administration fiscale française.

Report d’imposition et private equity : les mises en garde de Guillaume Lucchini dans Les Echos
Le private equity a changé de visage. Longtemps chasse gardée des grandes fortunes, il s’invite désormais dans les contrats d’assurance-vie du plus grand nombre, avec des tickets d’entrée de plus en plus accessibles, parfois à peine 100 euros.
Dans une interview menée par la journaliste Laurence Boccara pour Les Echos, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur les ressorts de cet engouement, mais aussi sur ses zones d’ombre. Et alerte sur les risques d’une démocratisation parfois poussée à l’extrême de cette classe d’actifs.
Les questions autour du dispositif de réemploi
Premier sujet abordé : le dispositif 150-0 B ter, ce mécanisme fiscal qui permet de reporter l’imposition d’une plus-value de cession, sous réserve de respecter certaines conditions de réinvestissement dans des fonds éligibles.
Séduisant sur le papier, le dispositif n’en demeure pas moins un exercice d’équilibriste pour les sociétés de gestion. « Ils sont peu nombreux, car il y a, dans cette disposition, souvent trop de contraintes à respecter », explique Guillaume Lucchini. Avant d’ajouter un avertissement qui mérite d’être entendu : « Si une seule participation venait à perdre son éligibilité en cours de route, c’est l’intégralité du fonds qui basculerait hors du dispositif. »
Private Equity : quelle place dans une allocation d’actifs ?
Autre fil rouge de l’entretien : la juste place à accorder au private equity dans un patrimoine.
La réponse, évidemment, ne peut être la même selon la taille du patrimoine, l’âge du souscripteur, son profil - entrepreneur, sportif de haut niveau ou membre d’une grande famille - et son niveau de risque.
Mais, de manière générale, pas question, pour le fondateur de Scala Patrimoine, de céder à l’euphorie ambiante. Sa recommandation s’inscrit dans une fourchette de « 5 % à 20 % d’un patrimoine financier », même si certains profils spécifiques, notamment les serial entrepreneurs, peuvent naturellement aller bien au-delà.
Cette prudence à l’égard des investisseurs particuliers tient notamment à une contrainte fondamentale : l’absence de liquidité. Dès la souscription, l’épargnant s’engage dans un fonds qui peut immobiliser son capital pendant dix à douze ans. Une durée qui change nécessairement la manière de penser une allocation.
Ce discours de prudence, Guillaume Lucchini le porte d’ailleurs au-delà des colonnes des Echos. Interrogé par le passé par le média Jurisportiva sur l’accompagnement des sportifs de haut niveau, il rappelait déjà qu’il était impossible de raisonner uniquement en termes de private equity ou de retraite, sans inscrire ces sujets dans une stratégie patrimoniale plus globale.
Reste que les rendements affichés - parfois à deux chiffres - continuent d’attirer les épargnants. À chacun, dès lors, de ne pas confondre performance espérée et gain garanti.
Île Maurice : Guillaume Lucchini décrypte les atouts fiscaux du paradis de l’océan Indien
Dans les colonnes du Magazine Gestion de Fortune, Guillaume Lucchini, président-fondateur de Scala Patrimoine, décortique les mécanismes qui font de l’Île Maurice une destination prisée des grandes fortunes françaises, sans pour autant en éluder les zones grises.
Taux unique de 15 %, exonération des plus-values, absence d’impôt sur la fortune immobilière : sur le papier, l’Île Maurice a tout du paradis fiscal. Mais dans l’interview qu’il a accordée au journaliste Jonathan Blondelet, Guillaume Lucchini prend soin de nuancer le tableau. Car s’installer sur l’île ne suffit pas, à lui seul, à couper les ponts avec l’administration fiscale française.
Les charmes de l’assurance-vie
Premier sujet abordé : les contrats d’assurance-vie internationaux, dont les rachats échappent à l’impôt mauricien comme aux cotisations sociales. Mieux encore : certains peuvent survivre à un retour en France. « Certains contrats internationaux permettent par ailleurs d’être conservés lors d’un changement de résidence fiscale », explique Guillaume Lucchini. Une souplesse rare, qui transforme l’enveloppe en véritable outil de mobilité patrimoniale, plutôt qu’en pari à sens unique.
Les holdings, entre optimisation et prudence
Sur le terrain des sociétés, le président-fondateur de Scala Patrimoine évoque les Global Business Companies, ces structures qui peuvent, dans certaines configurations, alléger sensiblement la facture fiscale. « Les Global Business Companies peuvent bénéficier d’un régime d’exonération partielle sur certains revenus internationaux, permettant dans certaines situations de ramener le taux effectif d’imposition à un niveau proche de 3 % », précise-t-il.
Un dispositif séduisant, certes. Mais qui ne s’improvise pas. Derrière l’optimisation fiscale se trouve une ingénierie patrimoniale exigeante, qui suppose de respecter des conditions précises. Là encore, un simple changement d’adresse ne suffit pas.
La résidence fiscale, nerf de la guerre
Reste le point sur lequel Guillaume Lucchini insiste : la résidence fiscale effective. C’est elle qui détermine, en premier lieu, la possibilité de s’affranchir réellement de la fiscalité française. « L’administration fiscale regarde d’abord le foyer fiscal, puis le centre des intérêts économiques », rappelle-t-il. Et d’ajouter : « La détermination de la résidence fiscale repose sur un faisceau d’indices prévu par les législations nationales et, le cas échéant, par la convention fiscale régissant les échanges entre les deux pays. »
Autrement dit, pas de formule magique. Une expatriation fiscale se prépare, se documente et se construit avec méthode, bien avant de faire ses valises pour l’océan Indien.
Guillaume Lucchini évoque les coulisses de l’accompagnement des sportifs de haut niveau
Dans une interview accordée au Brief Patrimonial, média indépendant fondé par Gillet Petit et spécialisé dans l’actualité économique et patrimoniale, Guillaume Lucchini, associé fondateur de Scala Patrimoine, revient d’abord sur onze années de développement du multi family office indépendant. Il évoque ensuite les enjeux très particuliers de l’accompagnement des sportifs de haut niveau. Et la manière dont leur patrimoine doit être pensé et protégé au fil d’une carrière souvent aussi brillante que brève.
Scala Patrimoine : l’indépendance pour signature
Fondé en 2014 par Guillaume Lucchini, le multi family office indépendant a bâti sa réputation sur un principe qui, dans un secteur nourri aux rétrocommissions, est valeur de provocation : être rémunéré exclusivement par ses clients, sous forme d’honoraires de conseil. Dans l’interview accordée au Brief Patrimonial, l’associé fondateur lève le voile sur les coulisses de cette maison, où entrepreneurs, familles fortunées et sportifs professionnels sont accompagnés depuis Paris, Marseille et Genève.
Au cours de l’entretien, Guillaume Lucchini revient également sur les contours de l'offre dédiée au mécénat. Un département qui est né de sa rencontre avec Francis Charhon, ancien dirigeant de la Fondation de France.
Cette expertise permet ainsi d’intégrer la dimension philanthropique à l’organisation et à la structuration du patrimoine des clients du family office.
« Chez nos clients, la question du sens donné à leur patrimoine finit tôt ou tard par s’imposer autour de la table. Comme une évidence qui dépasse les seules considérations financières. Avec ce pôle d’expertise, nous les aidons à structurer leur démarche philanthropique : création de fondations ou de fonds de dotation, organisation de la gouvernance, sélection des projets à soutenir, suivi de l’impact… Le tout en mobilisant des expertises juridiques et fiscales pointues » souligne ainsi Guillaume Lucchini.
L’accompagnement des sportifs de haut niveau : une méthode éprouvée
Dans le cadre de cette interview, Gillet Petit a également souhaité revenir sur l’une des particularités de Scala Patrimoine : sa capacité à accompagner des athlètes de haut niveau, dont les carrières, aussi brillantes soient-elles, demeurent par nature éphémères.
« La gestion patrimoniale d’un sportif de haut niveau répond à des enjeux singuliers », résume Guillaume Lucchini. Quinze années de carrière, souvent moins, constitue finalement une fenêtre étroite pour bâtir un patrimoine équilibré, dont la vocation est de durer bien plus longtemps.
La méthode, elle, ne change pas. D’abord, sécuriser les fondamentaux : résidence principale, investissement locatif, épargne de précaution. Ensuite, seulement, envisager des placements plus ambitieux - marchés financiers, private equity, projets entrepreneuriaux - en fonction des aspirations et du profil de chacun.
Guillaume Lucchini alerte notamment sur les dérives qu’il observe chez certains athlètes confrontés à des difficultés financières : « des dettes contractées sur des durées qui dépassent leur carrière. Quand les revenus s’effondrent, les charges restent. C’est une mécanique redoutable. »
Il y a aussi le corps, qui peut trahir à tout moment. « Une blessure peut tout remettre en question du jour au lendemain », rappelle le fondateur de Scala Patrimoine. Le cabinet met ainsi ses clients en relation avec des experts indépendants de la performance, afin de les accompagner sans conflit d’intérêts.
L’enjeu consiste aussi à considérer la notoriété comme un actif à part entière. Une logique de brand equity se dessine alors, pensée pour préparer, bien avant qu’elle ne survienne, la transition vers l’après-carrière.
Un accompagnement qui, comme le souligne Guillaume Lucchini dans cet entretien au Brief Patrimonial, dépasse largement le seul conseil financier.
Kings League : 63 M$ pour conquérir le monde du divertissement sportif
Les principaux enseignements
- La Kings League révolutionne le football en proposant un format pensé pour les nouveaux usages numériques, plus spectaculaire.
- La levée de fonds de 63 millions de dollars menée en début d’année par Alignment Growth doit permettre à la Kings League d’accélérer son développement.
- Avec des ambitions de développement aux États-Unis et en Asie, la Kings League entend poursuivre son expansion mondiale.
Francesco Totti, Ronaldinho, Eden Hazard… Trois noms qui ont fait vibrer des stades entiers, de Rome à Barcelone, de Lille à Paris, et des millions de supporters à travers le monde. Aujourd'hui encore, le public prend plaisir à les voir enchaîner dribbles et gestes de génie. Mais cette fois, ce n'est plus sur les pelouses des grands championnats : c'est sur celles de la Kings League.
La Kings League ? C’est cette compétition de football à sept imaginée par Gerard Piqué, sous l'impulsion de sa société Kosmos. En quelques années, le projet a pris une ampleur considérable. Dernière illustration en date : une levée de fonds de 63 millions de dollars (Journal L'Equipe) menée par le fonds américain Alignment Growth. Depuis 2023, plus de 100 millions de dollars ont ainsi été réunis pour accélérer le déploiement international d'un modèle conçu, dès le premier jour, pour les usages du streaming et des plateformes numériques.
Pour comprendre les ressorts de cette ascension fulgurante, les équipes de Scala Patrimoine sont donc allées à la rencontre d'Emmanuel Seugé, fondateur et managing partner de Cassius, investisseur historique de la Kings League.
Le football nouvelle génération
Tout commence en 2022. Porté par l'ancien international espagnol Gerard Piqué, un projet prend forme. sortir des sentiers battus du football traditionnel et inventer un format taillé pour les nouvelles habitudes de consommation sportive. Des rencontres plus courtes, des récits centrés sur les personnalités et des scénarios de match toujours plus spectaculaires.
Emmanuel Seugé, dont le fonds d'amorçage Cassius est basé à Atlanta et investit dans le sport, le divertissement et les plateformes digitales, se souvient des prémices du dossier : « Cela faisait plusieurs années que l'on voyait émerger des ligues sportives privées, principalement aux États-Unis. Des compétitions indépendantes, entièrement contrôlées par leurs organisateurs, où la ligue détient aussi bien les droits d'image que le modèle économique. Il s’agit d’un modèle plus prévisible et plus scalable pour le sport, ce qui le rend, en conséquence, plus intéressant financièrement. Et surtout, le potentiel de développement est immense. »
Dans cette configuration, les entrepreneurs et les investisseurs gardent en effet la main sur les règles et le fonctionnement, qu'ils peuvent faire évoluer à tout moment.
« Rien à voir avec les sports traditionnels, encadrés par des fédérations. Il y a un véritable esprit start-up. C'est cette liberté qui change tout », abonde Emmanuel Seugé. Ces dernières années, de nombreuses ligues privées ont ainsi vu le jour, notamment dans le pickleball, le volley-ball, le snowboard ou encore le padel.
C'est dans ce contexte qu'une première levée de fonds de 40 millions d'euros s'est bouclée en 2023, avec Cassius en tant que premier investisseur. En 2024, l'ont rejoint Left Lane Capital, société de capital-risque internationale, ainsi que Fillip, la holding de l'entrepreneur mexicain Alberto Fasja.
Des créateurs et influenceurs comme ambassadeurs
L'idée de départ de la Kings League est simple. Les jeunes ne regardent plus 90 minutes d’un match de football traditionnel. Ils regardent des highlights, à travers des vidéos de dix ou quinze secondes sur TikTok ou Instagram. C’est cette opportunité que la Kings League cherche à saisir.
Pour Emmanuel Seugé, la réussite de la Kings League tient à un diagnostic simple sur les usages des jeunes générations et à un pari sur les créateurs de contenu : « Il fallait donc réinventer la manière de raconter ce sport. Dans le format imaginé par la Kings League, il se passe quelque chose toutes les deux minutes. Une quinzaine de règles inédites viennent volontairement casser le rythme classique du jeu : des cartes secrètes, des joueurs jokers, des rebondissements permanents. Dès le départ, tout a été pensé pour le digital et le mobile. »
Autre élément décisif : dès le lancement, les fondateurs ont voulu associer des créateurs de contenu en leur donnant la propriété de leurs équipes. En retour, ces personnalités deviennent les premiers ambassadeurs de la compétition.
Gérard Piqué, un entrepreneur hors norme ?
« À mes yeux, c'est un véritable coup de génie », explique Emmanuel Seugé. Avant de se pencher sur l'intérêt suscité auprès des plus jeunes : « Cela garantissait une audience dès le premier jour. Quand des créateurs suivis par trois, cinq ou parfois dix millions d'abonnés sur Twitch ou YouTube parlent de leur équipe, ils touchent immédiatement un public considérable. C'est une ressource extrêmement précieuse. Par ailleurs, ces créateurs n’apportent pas seulement leur audience : ils reçoivent une véritable équipe, deviennent propriétaires et sont pleinement investis dans le succès du projet. »
Sur la figure fondatrice de la ligue, l'investisseur ne tarit d'ailleurs pas d'éloges : « Gerard Piqué est un entrepreneur hors normes, un visionnaire. Qu'un joueur ayant évolué à un tel niveau - champion du monde, triple vainqueur de la Ligue des champions - soit capable d'exceller ensuite dans le business et la création, c'est extrêmement rare. »
Un modèle économique déjà rentable
Le succès d'audience - 150 millions d'heures de streaming en direct et 13 milliards d'impressions sur les réseaux sociaux en 2025, pour un public dont 85 % a moins de 35 ans - s'est traduit par un modèle économique structuré.
Celui-ci est fondé sur les partenariats, le sponsoring, le merchandising et la billetterie.
« Aujourd'hui, près de 80 % des revenus proviennent du sponsoring », confirme le fondateur de Cassius.
Adidas et le Crédit Agricole, notamment, font partie des partenaires, avec des montants très significatifs, comparables à ceux du sport professionnel.
« À cela s'ajoutent les recettes de billetterie. Les événements organisés au Camp Nou de Barcelone (80 000 billets vendus), au Metropolitano de Madrid (60 000 billets vendus) ou encore au stade Azteca, à Mexico, ont rencontré un immense succès populaire. Enfin, il y a les revenus liés à l'audience générée sur YouTube, Twitch et les autres plateformes. À terme, rien n'empêche la Kings League de conclure des accords avec de grands diffuseurs internationaux », précise Emmanuel Seugé.
Aujourd'hui, la Kings League compte environ 170 collaborateurs.
Alignment Growth mène un tour de table de 63 millions de dollars
En février 2026, la Kings League a annoncé un nouveau tour de table de 63 millions de dollars (Journal Les Echos), mené par le fonds américain Alignment Growth, avec la participation des actionnaires historiques : Left Lane, Kosmos, Bolt Ventures, Cassius ainsi qu’Antifund, fondé par Jake Paul, qui deviendra le premier propriétaire d’équipe aux États-Unis. Ce nouveau financement porte à plus de 160 millions de dollars le total levé par la ligue depuis sa création et doit accélérer son expansion internationale.
Le marché le plus performant est sans conteste l'Amérique du sud, tant en matière d’audience que de revenus de sponsoring, en particulier au Brésil et au Mexique. Le Brésil connaît un succès spectaculaire, avec notamment Neymar comme propriétaire d'une équipe. L'écosystème local est solide, les partenaires sont puissants et l'audience est immense.
Interrogé sur l'ambition mondiale du projet, Emmanuel Seugé livre ainsi une géographie précise des relais de croissance. « L'Europe fonctionne également très bien. Même si la concurrence y est beaucoup plus forte sur le terrain des contenus, ce qui impose d'innover en permanence. Les États-Unis et l'Asie constitueront les prochains grands relais de croissance. Ce type de format y trouvera naturellement sa place, dans des marchés très sensibles à l'entertainment, aux célébrités et au spectacle. Autant d'éléments qui sont au cœur de l'ADN de la Kings League. »
Poursuivre l'expansion internationale
Sur les leviers de développement futurs, entre croissance organique et opérations de croissance externe. « La chaîne de valeur du sport est immense. Aujourd'hui, la Kings League occupe une position de leader sur son segment. La croissance reposera notamment sur la poursuite du développement organique, en exportant son modèle vers d’autres sports, par exemple. La Kings League n'est pas encore implantée en Asie ni en Afrique et s'apprête à se lancer aux États-Unis. Le terrain de jeu est presque sans limite. » estime le fondateur de de Cassius.
Fidéliser un public volatil
Reste une question qui taraude régulièrement les observateurs du secteur : la Kings League vise-t-elle à concurrencer le football classique ?
Emmanuel Seugé balaie l'hypothèse, tout en esquissant une vision plus large de l'économie de l'attention. « Une concurrence avec le football traditionnel ? Gerard Piqué rappelle souvent que le football restera toujours le sport roi. La Kings League n'a pas vocation à le remplacer, mais à proposer autre chose. Nous sommes convaincus que, dans un monde où l'intelligence artificielle dégagera progressivement du temps libre en améliorant la productivité, le contenu et les événements en direct feront partie des secteurs auxquels les gens consacreront le plus de temps… et d'argent. L'idée est donc d'offrir un format complémentaire du football traditionnel. Plus rapide, plus facile à consommer, plus innovant, avec une dimension spectaculaire assumée. »
Une Kings League qui se développerait aux côtés des championnats traditionnels, en s'appuyant sur des clubs ou des villes ? « Rien n'est off the table, comme on dit », nous répond Emmanuel Seugé.
Reste, pour la ligue, un défi de fond. Transformer l'effet de curiosité en fidélité durable auprès d'une audience jeune et volatile. Un point sur lequel Emmanuel Seugé ne se fait guère d'illusions. « Une fois l'effet de curiosité passé, le véritable défi sera de fidéliser une génération dont l'attention reste particulièrement volatile. Il faudra sans cesse se réinventer. »