
Ce que le projet de loi Relance Logement prévoit pour les investisseurs immobiliers
Les principaux enseignements
- Le projet de loi Relance Logement assouplit les conditions d'accès au dispositif fiscal Jeanbrun.
- Les propriétaires de logements classés F ou G pourraient les remettre en location, à condition de s'engager à réaliser des travaux de rénovation.
- Malgré des avancées réelles, le texte ne convainc pas les professionnels du patrimoine.
La reprise du marché immobilier est-elle déjà compromise ? Alors que les banques semblaient enfin disposées à rouvrir les vannes du crédit, le secteur retombe dans ses travers. Rien qu'à Paris, les transactions reculent de 24 % en 2026. La faute à un contexte international qui s'est brutalement tendu. Mais aussi à un rebond des taux d'intérêt que personne n'avait vraiment anticipé. Et si les acheteurs disposent aujourd'hui de marges de négociation élargies, les vendeurs, eux, s'accrochent à des prix qui résistent encore à la logique du marché.
Le résultat est donc sans appel. En dix ans, les Français ont perdu en moyenne 25 m² de pouvoir d'achat immobilier. Une érosion silencieuse, aggravée par un ralentissement marqué de la construction neuve qui prive le marché des volumes dont il aurait besoin pour respirer.
C'est dans ce contexte sous tension que le ministre de la Ville et du Logement, Vincent Jeanbrun, a présenté un projet de loi visant la relance et la décentralisation du logement.
Le texte a déjà franchi l'étape du Sénat. Comme le relève Les Echos, il sera examiné par l'Assemblée nationale en septembre. Parmi les mesures les plus directement lisibles pour les propriétaires et les investisseurs : un assouplissement notable des règles d'interdiction de location des logements énergivores et une réforme du dispositif de défiscalisation Jeanbrun.
Dispositif Jeanbrun : un assouplissement du cadre fiscal de l'investissement locatif privé ?
« Nous avons fixé un cap clair, celui de produire deux millions de logements d'ici 2030. Mais aussi bâtir le cadre de vie qui les accompagne. » L'ambition affichée par Vincent Jeanbrun est considérable. Pour la concrétiser, le ministre mise notamment sur l’assouplissement du dispositif fiscal baptisé à son nom. L'objectif fixé ? Faire sortir de terre 50 000 logements locatifs privés supplémentaires par an.
-
Le statut du bailleur privé, mode d'emploi pour le logement en France
Le Pinel a tiré sa révérence en 2025. Pour le remplacer, le législateur a imaginé un autre mécanisme de défiscalisation, disponible depuis le 21 février 2026. Le dispositif Jeanbrun permet d'investir dans l'immobilier locatif - ancien comme neuf - en bénéficiant d'un traitement fiscal plus avantageux. La contrepartie : les loyers doivent rester abordables, c'est-à-dire plafonnés.
L'investisseur peut, en effet, déduire de ses revenus locatifs une fraction du prix d'acquisition, mais aussi l'ensemble des charges attachées à la location - travaux, intérêts d'emprunt, taxe foncière - et imputer le déficit ainsi constitué sur son revenu global. Dans l'ancien, l'éligibilité est conditionnée à la réalisation de travaux, histoire de contribuer à la rénovation d'un parc immobilier vieillissant.
-
Ce que le Sénat a assoupli
Le projet de loi initial prévoyait d'abaisser le seuil minimal de travaux de 30 % à 20 % du prix du bien. Les sénateurs ont fait un choix bien plus tranché : la suppression pure et simple de ce seuil. Celui-ci étant jugé trop contraignant par la plupart des acteurs du secteur.
Ils sont allés plus loin encore en révisant à la baisse l'objectif de performance énergétique à atteindre. Un logement rénové devra désormais atteindre au minimum l'étiquette D du DPE - ou E s'il était initialement classé G - contre l'étiquette B prévue dans la version initiale du texte.
La maison individuelle, jusqu'ici absente du dispositif dans l'ancien, ferait son entrée dans le champ d'application, offrant la perspective de remettre sur le marché de nombreux biens rénovés.
Autre inflexion notable, introduite contre l'avis du ministre : la possibilité de louer le logement à un membre de sa famille, sous réserve que celui-ci remplisse les conditions de ressources requises et appartienne à un foyer fiscal distinct.
Les plafonds de loyers, eux, demeurent en vigueur.
-
Un dispositif qui laisse les professionnels sceptiques ?
Ces assouplissements suffisent-ils à rendre le mécanisme réellement attractif ? Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, en doute encore. « L'expression « statut du bailleur privé » est, à mon sens, source de confusion. Elle laisse penser qu'il s'agit d'un cadre juridique pérenne. Alors que le dispositif instaure en réalité un avantage fiscal temporaire, soumis à des conditions et à des contraintes importantes, notamment en matière de plafonnement des loyers. Pour beaucoup d'investisseurs, ces contreparties réduisent sensiblement l'intérêt du mécanisme. Il est essentiel que chacun comprenne que la fiscalité est un outil d'accompagnement d'un projet patrimonial. Et non une finalité en soi. »
Passoires thermiques : louer un logement malgré le classement F ou G, sous condition de travaux
700 000 logements. C'est le nombre de biens énergivores qui pourraient retrouver le marché locatif grâce à une dérogation encadrée, en échange d'un engagement ferme de rénovation.
-
Ce que la loi interdit actuellement
Depuis 2021, la réglementation a engagé l'interdiction progressive de mise en location des logements les plus gourmands en énergie. Les biens classés G sont déjà visés. Ceux classés F devaient suivre à partir de 2028. Une trajectoire sévère, dont les effets concrets se sont révélés contraires à l'objectif initial.
Vincent Jeanbrun l'a dit sans détour sur BFM TV : « L'objectif au départ, c'était de faire en sorte que ces logements soient rénovés avant d'être remis à la location. L'incitation était claire : rénover pour pouvoir louer. Or on voit que ce stock de 700 000 logements n'est pas rénové parce qu'il y a des difficultés, notamment dans les copropriétés. »
-
Une dérogation sous conditions
La réponse du législateur est pragmatique : permettre la remise en location des logements F et G, à condition que le propriétaire s'engage formellement à réaliser des travaux d'amélioration énergétique. Concrètement, cela passe par la signature d'un contrat avec une entreprise, un engagement sur papier, donc, et non une promesse en l'air. Les travaux devront être réalisés dans un délai de trois ans pour les maisons individuelles, cinq ans pour les copropriétés.
Une dérogation supplémentaire est prévue lorsque les travaux s'avèrent objectivement impossibles : refus de l'assemblée générale de copropriété, contraintes techniques, patrimoniales ou architecturales, ou décision administrative bloquante. Les sénateurs ont élargi le dispositif aux situations où le coût des travaux incombant au propriétaire « apparaît manifestement disproportionné » soit lorsqu'il excède 50 % de la valeur vénale du bien.
Ils ont par ailleurs souhaité que le locataire ne puisse pas invoquer devant le juge le non-respect de l'obligation de décence par le bailleur s'il a lui-même fait obstacle à la réalisation des travaux.
La rénovation s'impose désormais comme un objectif politique de premier rang. Vincent Jeanbrun le formule sans ambiguïté : « Face à la pire crise du logement depuis l'après-guerre, nous faisons un choix assumé, celui de construire davantage, mais aussi rénover massivement. Parce qu'il n'y aura pas de relance durable du logement sans un immense effort de rénovation de notre parc immobilier. »
Les autres mesures du projet de loi Relance Logement : urbanisme, La Défense et confort d'été
Le texte ne se limite pas aux seuls bailleurs. Il s'attaque aussi à la lenteur des procédures d'aménagement, régulièrement dénoncée par les acteurs du secteur comme un frein à la construction de logements. Les délais pouvant aujourd'hui s'étirer de huit à dix ans avant qu'un projet ne sorte de terre.
Pour y remédier, le projet de loi crée les Opérations d'intérêt local (OIL). Un dispositif permettant de déroger à certaines règles d'urbanisme pour répondre plus rapidement aux besoins en matière de logement, d'aménagement et de réindustrialisation. Portés par les collectivités et validés par le préfet, ces projets bénéficieront d'un cadre administratif allégé. Le rôle des Architectes des Bâtiments de France est maintenu, mais leur avis devient consultatif dans ce cadre, afin de réduire les délais sans sacrifier les enjeux patrimoniaux.
Le quartier de La Défense fait l'objet d'un volet spécifique. L'enjeu : transformer progressivement ce territoire hyperspécialisé en espace plus mixte, en favorisant notamment la conversion de bureaux vacants en logements. Les pouvoirs de l'établissement public Paris La Défense sont renforcés et ses outils d'aménagement modernisés pour accélérer des projets de long terme.
Enfin, l'examen du texte a été l'occasion d'intégrer des mesures d'adaptation aux canicules, poussées par le Sénat. La notion de « confort d'été » entre dans les critères d'une « rénovation performante » et dans les plans pluriannuels de travaux des copropriétés. L'avis des Architectes des Bâtiments de France pour l'installation de protections solaires extérieures serait par ailleurs rendu non contraignant. Une simplification attendue par nombre de propriétaires confrontés aux lenteurs administratives.
Conclusion : ce projet de loi suffira-t-il à relancer le marché immobilier français ?
Pour Guillaume Lucchini, la réponse est clairement non. « Ce projet de loi ressemble davantage à un pansement sur une jambe de bois qu'à une réforme de fond. Pour relancer durablement le marché immobilier, il faut avant tout restaurer la confiance des investisseurs. Celle-ci repose sur quatre piliers : une stabilité juridique et fiscale, un environnement économique favorable, des conditions de financement attractives et une meilleure sécurité pour les bailleurs. Ce qui a progressivement détourné de nombreux investisseurs de l'immobilier, ce sont l'accumulation des contraintes, le plafonnement des loyers, ainsi que les difficultés rencontrées pour recouvrer les loyers impayés ou récupérer un bien lorsque le locataire ne respecte plus ses obligations. Si ces mesures vont dans le bon sens, elles ne sont pas, à elles seules, de nature à inverser la dynamique du marché immobilier. »
Un verdict sévère, mais lucide. Le projet de loi ne refermera donc probablement pas la crise.
Source : Projet de loi relance logement 2026

Les convictions d’investissement de Scala Patrimoine - Juillet 2026
Les principaux enseignements
- L’investissement sur les marchés financiers exige, plus que jamais, une diversification rigoureuse.
- La désescalade des tensions au Moyen-Orient soutient les marchés actions, mais la dynamique reste marquée par une forte rotation sectorielle.
- Les banques centrales restent actives (hausse des taux de la BCE et de la BoJ), dans un contexte de normalisation des anticipations d’inflation.
- Avec des marchés actions proches de leurs sommets et une volatilité difficile à lire, la stratégie globale repose sur la diversification
Les marchés actions profitent de la désescalade des tensions au Moyen-Orient
Le mois de juin s'est révélé plus volatil que mai. Toutefois, l'annonce d'une désescalade des tensions au Moyen-Orient, comme évoqué par le Journal La Tribune, a apporté un éclaircissement significatif sur les marchés actions, aussi bien aux États-Unis qu'en Europe et en Asie.
Un sentiment d'incertitude subsiste néanmoins autour des valeurs technologiques américaines.
Leur rallye, porté depuis plusieurs mois par un nombre restreint de titres, continue de montrer des signes de rotation plutôt que de véritable essoufflement.
-
Une rotation sectorielle se confirme
Une rotation sectorielle est en train de s'opérer au sein même de la thématique technologique. Les segments des large caps, dominés par les « Magnificent Seven », ainsi que celui des éditeurs de logiciels, continuent de nettement sous-performer au profit des valeurs liées aux semi-conducteurs et à la mémoire, soutenues par la progression des bénéfices attendus.
« En parallèle, les valeurs défensives, notamment dans la santé, ainsi que les valeurs financières, en particulier les banques, retrouvent des couleurs. Ces dernières bénéficient pleinement de la rotation sectorielle anticipée dans un contexte de détente géopolitique », précise Romane Azzopardi, responsable de la gestion financière au sein du multi family office indépendant Scala Patrimoine.
-
Les marchés européens reprennent leur marche en avant
L'Europe surperforme les États-Unis, portée par les valeurs cycliques qui retrouvent de l'élan après l'annonce de la désescalade.
En Asie, le Japon surperforme également. Cette performance s'explique davantage par l'évolution de la devise que par les fondamentaux locaux, le yen s'étant nettement déprécié face au dollar.
« Sur les marchés émergents, la thématique technologique orientée vers les semi-conducteurs continue de surperformer, notamment en Corée du Sud et à Taïwan, qui demeurent les deux marchés émergents les plus performants devant la Chine et l'Inde », explique Francesco Baiano, chargé d'investissement chez Scala Patrimoine.
À l'inverse, la Chine connaît une nouvelle phase de faiblesse. Les annonces de soutien budgétaire n'ont pas été suivies de mesures concrètes, ce qui déçoit les investisseurs, tandis que l'économie reste largement orientée vers les exportations plutôt que vers la consommation domestique.
-
Des besoins de financement toujours plus importants pour les géants de la technologie
Le principal risque identifié demeure le financement des investissements massifs (capex) annoncés par les grandes entreprises technologiques.
Si les taux longs venaient à se maintenir durablement à des niveaux élevés, voire à remonter, le coût de financement de ces investissements pèserait sur les marges et les valorisations.
Romane Azzopardi va plus loin : « Un retournement du secteur technologique - qu'il soit provoqué par un durcissement réglementaire, une pénurie de composants ou une multiplication des introductions en Bourse - entraînerait un double choc : une baisse des portefeuilles des investisseurs et une contraction de la consommation des ménages américains les plus aisés via l'effet richesse. »
-
Notre positionnement : la diversification reste privilégiée
La diversification, en dehors des grandes valeurs technologiques américaines, demeure privilégiée dans le cadre d'un investissement sur les marchés boursiers.
Cette logique s'applique également au niveau sectoriel. Dans le contexte actuel, les valeurs défensives constituent toujours une source de diversification pertinente.
Investissement sur les marchés obligataires : détente sur la courbe des taux
L'annonce de la désescalade au Moyen-Orient s'est traduite par une détente des courbes de taux et par des anticipations d'inflation mieux maîtrisées, notamment après la première réunion de la Réserve fédérale suivant cette accalmie, au cours de laquelle les taux directeurs ont été maintenus inchangés.
-
La BCE relève ses taux
La Banque centrale européenne a relevé son taux de dépôt de 25 points de base, à 2,25 %.
Dans le même temps, les taux courts européens ont poursuivi leur remontée, les marchés continuant d'anticiper de nouveaux resserrements monétaires sur la partie courte de la courbe.
Les spreads du crédit investment grade sont revenus sur des niveaux comparables à ceux observés avant les tensions géopolitiques, traduisant un net regain de confiance des investisseurs.
Au Japon, la Banque du Japon a également procédé à une hausse de ses taux directeurs. L'économie japonaise demeure toutefois plus fragile que l'économie américaine. « La dépréciation du yen face au dollar s'explique davantage par la vigueur du billet vert que par une faiblesse intrinsèque de la devise japonaise, qui reste relativement stable face à l'euro », explique Romane Azzopardi.
À ce stade, le ministre japonais des Finances n'est pas intervenu malgré un niveau historiquement faible du yen face au dollar.
-
Notre positionnement : privilégier la partie courte de la courbe
Notre allocation obligataire privilégie la partie courte de la courbe, aussi bien en Europe qu'aux États-Unis, avec une surpondération du crédit corporate investment grade par rapport aux emprunts souverains.
Dans un contexte où le portage demeure attractif, l'incertitude entourant l'évolution des taux longs justifie une gestion prudente de la duration.
Métaux précieux et cryptoactifs
-
L'or en léger repli
La remontée des taux aux États-Unis et en Europe pèse à court terme sur les métaux précieux.
L'or poursuit ainsi son repli, les rendements obligataires redevenant plus attractifs.
Les facteurs structurels de long terme demeurent néanmoins inchangés, notamment les achats des banques centrales, en particulier asiatiques, qui continuent de soutenir la thèse d'une diversification à moyen et long terme.
-
Réouverture du détroit d'Ormuz : vers une baisse sur les cours des métaux industriels ?
Une vigilance particulière demeure sur la volatilité des métaux précieux dans cet environnement marqué par l'évolution des taux. Le Bitcoin continue de se comporter davantage comme un actif de diversification comparable à l'or que comme un actif fortement corrélé aux valeurs technologiques. Les volumes échangés sur les cryptoactifs restent proches de leurs plus bas niveaux depuis plusieurs années, traduisant un marché encore peu dynamique.
« Une opportunité potentielle existe à ces niveaux, mais sans conviction forte à court terme », tempère toutefois Romane Azzopardi.
Du côté des métaux industriels, plusieurs demeurent proches de leurs plus hauts niveaux depuis 2022, soutenus par les enjeux de souveraineté énergétique, technologique et de défense.
La détente des tensions géopolitiques a toutefois réduit les risques de perturbation des chaînes d'approvisionnement, notamment au niveau du détroit d'Ormuz.
Ces actifs conservent leur place, à titre minoritaire, dans les portefeuilles diversifiés.
Produits structurés : une personnalisation du couple rendement/risque
Notre analyse privilégie désormais une stratégie acheteuse de volatilité plutôt qu'une stratégie vendeuse de volatilité, tout en conservant quelques positions tactiques sur certains marchés jugés plus attractifs, comme la Corée du Sud ou le Japon.
Ce positionnement s'inscrit dans un contexte de baisse de la volatilité et de préoccupations macroéconomiques relativement limitées à court terme, notamment à l'approche des élections de mi-mandat américaines, historiquement favorables aux marchés actions.
-
Produits à participation ou produits de rendement ?
Dans ce contexte, les produits à participation redeviennent plus attractifs que les produits de rendement de type Phoenix ou autocall.
Pour Francesco Baiano, « la situation reste néanmoins délicate. L'investissement dans des produits à participation intervient alors que les marchés actions se situent proches de leurs plus hauts niveaux, ce qui suppose une forte conviction sur leur évolution à l'horizon de placement. »
-
Notre positionnement : une personnalisation du couple rendement/risque
Les produits structurés demeurent un outil privilégié pour personnaliser précisément le couple rendement/risque dans un environnement de marché toujours incertain.
Ils permettent de maintenir une exposition aux marchés actions tout en intégrant, selon les solutions retenues, une protection partielle ou totale du capital.
Stratégies alternatives : un véritable outil de diversification de votre investissement
Dans le contexte actuel - marchés actions proches de leurs plus hauts, marché obligataire sensible aux décisions des banques centrales et volatilité réelle toujours difficile à appréhender malgré le recul de la volatilité implicite - les stratégies alternatives conservent pleinement leur rôle de diversification.
Elles permettent de réduire la corrélation globale des portefeuilles, notamment en cas de choc simultané sur les marchés actions et obligataires.
Le rendez-vous des marchés financiers et de l’économie - Juillet 2026
Les marchés financiers & l’économie : les points clés
- L’espoir d’un apaisement au Moyen-Orient a permis aux marchés de réduire la prime de risque.
- La Fed adopte une posture plus ferme face à une inflation persistante, tandis que l’économie américaine résiste mieux qu’attendu.
- La zone euro montre des signes d’essoufflement, confrontée à une croissance faible et à un retour des pressions inflationnistes qui pousse la BCE à durcir son discours.
- Les marchés actions ont été globalement bien orienté au cours du mois de Juin.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Un accord de paix pour rassurer les marchés, vraiment ?
Se dirige-t-on vers la fin de la guerre qui oppose l’Iran aux États-Unis et à leurs alliés ? Un protocole d’accord a bien été signé entre les parties prenantes le 17 juin dernier.
Le texte s’articule autour de quatre piliers : la réouverture progressive du détroit d’Ormuz, un plan de reconstruction de l’Iran, l’engagement de Téhéran à ne pas se doter de l’arme nucléaire et un assouplissement des sanctions visant ses exportations pétrolières.
Il prévoit qu’un accord définitif devra être négocié dans un délai de 60 jours.
Sur le terrain, pourtant, la réalité est bien différente. Les tensions restent vives. Les Gardiens de la Révolution poursuivent leurs attaques de drones contre des navires transitant par le détroit d’Ormuz.
Washington n’est pas resté sans réponse. Les États-Unis ont mené une nouvelle série de frappes aériennes contre des infrastructures militaires iraniennes.
Depuis, chaque camp accuse l’autre d’avoir rompu le cessez-le-feu le premier. Fidèle à sa rhétorique, Donald Trump a de nouveau affirmé que l’Iran « cessera d’exister » si le conflit armé devait de nouveau reprendre.
Interrogé par L’Agefi, Claudio Galimberti, chef économiste chez Rystad Energy, dit ne pas être surpris par ces nouveaux dérapages et relativise la portée de cet accord : « Un accord signé n’est pas un accord opérationnel, et le différend sur le séquençage - chaque partie insistant pour que l’autre fasse le premier pas - demeure la principale ligne de fracture, tandis que le Liban continue de représenter un facteur imprévisible que ni Washington ni Téhéran ne contrôlent pleinement. »
-
Pétrole : l’heure du reflux sur les marchés ?
Les cours du pétrole ont pratiquement retrouvé leur niveau d’avant la crise, autour de 72 dollars le baril de brent. La signature du protocole de paix a contribué à desserrer l’étau qui pesait sur les prix de l’or noir, dissipant une partie de la prime de risque géopolitique intégrée par les marchés financiers.
La rapidité et l’ampleur de ce repli s’expliquent également par la capacité des principaux producteurs du Golfe à limiter les effets d’une éventuelle fermeture du détroit d’Ormuz. Des infrastructures alternatives ont permis de maintenir une partie des flux d’exportation. « L’augmentation de l’utilisation de l’oléoduc Est-Ouest saoudien, reliant les champs pétroliers du Golfe au port de Yanbu, sur la mer Rouge, ainsi que du pipeline reliant Abou Dhabi au terminal de Fujairah, a permis de compenser près d’un quart des volumes transitant habituellement par le détroit d’Ormuz », souligne Thomas Giudici, directeur de la gestion obligataire chez Auris Gestion.
À cela s’ajoute un autre facteur de stabilisation. Les exportations nettes de pétrole des États-Unis ont fortement progressé ces derniers mois, passant d’environ 5 à près de 9 millions de barils par jour, renforçant la capacité du marché à absorber un éventuel choc d'approvisionnement.
Enfin, la demande chinoise s’est révélée moins dynamique qu’attendu. Pékin a sensiblement réduit ses achats de brut, s’appuyant sur des stocks stratégiques constitués de longue date, tandis que sa dépendance énergétique continue de reculer sous l’effet de la montée en puissance du nucléaire, des énergies renouvelables et de la mobilité électrique.
-
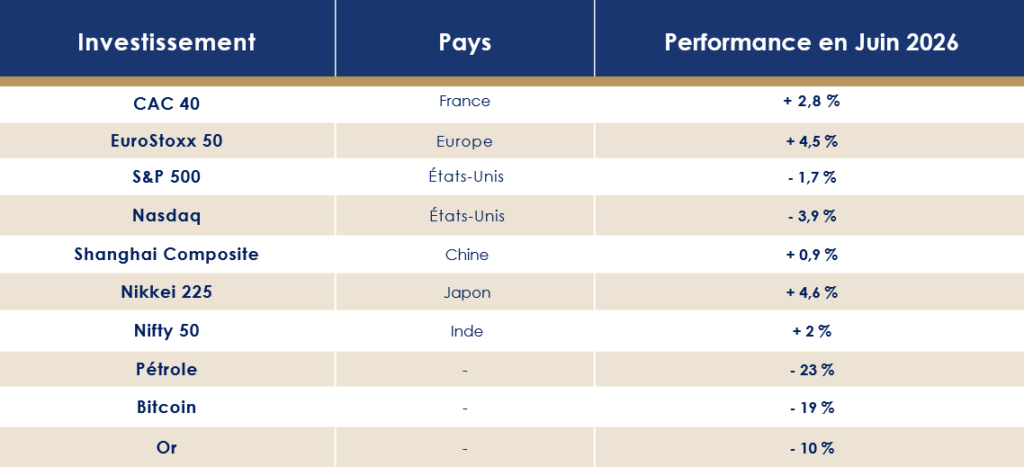
Les performances des marchés financiers
Les grandes places boursières avancent en ordre dispersé, oscillant au gré des événements géopolitiques et des espoirs d’apaisement entre l’Iran et les États-Unis.
Le S&P 500 abandonne 1,7 % sur le mois de juin, pénalisé par les incertitudes qui continuent de peser sur les marchés. Les valeurs technologiques souffrent également. Le Nasdaq perd quasiment 4 % sur la même période.
En Europe, les marchés affichent un visage plus rayonnant, même si les écarts demeurent marqués. L’Euro Stoxx 50 progresse de 4,5 %, tandis que le CAC 40 s’adjuge 2,8 %. Seule exception parmi les grands indices de la zone, le DAX allemand cède 0,1 %.
En Asie, les performances restent plus mesurées. Le Shanghai Composite avance de 0,9 %, tandis que le Nifty 50 indien gagne 2 %.
Du côté des marchés obligataires, les rendements souverains se sont détendus. Le taux de l'emprunt américain à dix ans est revenu à 4,36 %. Le mouvement est également perceptible en Europe, où le rendement du Bund allemand s'établit désormais à 2,88 %, contre 3,61 % pour l'OAT française.
-
SpaceX, les chiffres fous d’une introduction en Bourse historique
75 milliards de dollars levés. Une valorisation de 1 750 milliards de dollars. Un prix d'introduction fixé à 135 dollars par action. Trois jours après son arrivée en Bourse, le titre s'envolait même jusqu'à 225 dollars. Les chiffres donnent le vertige. Avec cette introduction, SpaceX a signé la plus importante valorisation jamais enregistrée lors d'une IPO, dépassant le précédent record détenu par Saudi Aramco.
L’euphorie des premiers jours n’a toutefois pas résisté à l’épreuve du marché. Depuis son pic, l’action a nettement corrigé pour revenir autour de 154 dollars, un niveau désormais proche de son cours d’ouverture fixé à 150 dollars.
Cette baisse s’explique d’abord par les prises de bénéfices, un mouvement classique après une introduction d’une telle ampleur. Mais les investisseurs avancent également des motifs plus fondamentaux.
SpaceX a ainsi annoncé son intention de lever au moins 20 milliards de dollars afin de refinancer une partie de sa dette, dont plusieurs échéances importantes interviendront l’an prochain. Une opération qui pourrait peser sur le titre à court terme.
Autre point de vigilance : les critères extra-financiers. MSCI a attribué à SpaceX la note « CCC », le plus faible échelon de son échelle ESG, évoquant une « forte exposition aux risques et une incapacité à les gérer ». L’agence pointe également une gouvernance jugée particulièrement faible, avec une note de 3,2 sur 10. En cause, notamment, la structure du capital : Elon Musk détient plus de 82 % des droits de vote grâce à des actions assorties de dix droits de vote chacune, contre un seul pour les actions ordinaires.
États-Unis : Kevin Warsh imprime sa marque
Dans sa dernière note de conjoncture, l'OCDE dessine plusieurs trajectoires possibles pour l'économie mondiale. Dans le scénario le plus défavorable, la croissance pourrait tomber à 2 % cette année, après 3,4 % en 2025, avant de ralentir encore à 1,8 % en 2027.
Outre-Atlantique, la première économie mondiale affiche toutefois une résistance supérieure aux attentes. Au premier trimestre, le PIB américain a finalement progressé de 2,1 % en rythme annualisé, contre une première estimation de 1,6 %. Un net rebond après la croissance limitée à 0,5 % enregistrée au quatrième trimestre 2025.
Cette résilience n'efface toutefois pas les interrogations des investisseurs. Les tensions inflationnistes persistent et le changement de ton de la Réserve fédérale alimente les incertitudes sur la trajectoire des taux.
-
Une économie qui tient le cap
En attendant les chiffres du deuxième trimestre, les indicateurs conjoncturels restent globalement solides, même si certains envoient des messages plus contrastés.
L'indice manufacturier de la Fed de New York s'est établi à 5,7 points en juin, en nette baisse par rapport aux 19,6 points enregistrés en mai. Un ralentissement qui traduit un essoufflement de l'activité industrielle, sans pour autant remettre en cause la dynamique générale.
Le marché du travail, lui, continue de surprendre favorablement. Les États-Unis ont créé 172 000 emplois en mai, soit près du double des anticipations, qui tablaient sur 85 000 créations. Le taux de chômage demeure stable à 4,3 %, après avoir progressivement remonté depuis son point bas de 3,4 % atteint en avril 2023.
En d'autres termes, l'emploi résiste. Malgré les tensions géopolitiques et une inflation qui continue d'éroder le pouvoir d'achat, les entreprises poursuivent leurs recrutements.
La confiance des ménages s'est également redressée. L'indice de l'Université du Michigan est remonté à 48,9 points en juin, contre 44,8 le mois précédent et un consensus fixé à 46,1 points. Le reflux des prix de l'essence en début de mois a offert un peu d'oxygène aux consommateurs.
Ce rebond ne doit toutefois pas masquer une tendance plus préoccupante. Le sentiment financier des ménages continue de se dégrader. Près de 43,6 % des Américains estiment aujourd'hui être dans une situation financière moins favorable qu'il y a un an, un record depuis janvier 2023 et le troisième mois consécutif de hausse. 36 % d'entre eux anticipent une nouvelle dégradation au cours des douze prochains mois.
Les pressions sur les prix, en particulier dans l'énergie, continuent de peser sur les budgets des ménages. Certes, les salaires progressent de 3,5 % sur un an, mais ce rythme demeure insuffisant pour compenser pleinement l'inflation.
-
Une Fed plus ferme que prévu
Sur le front des prix, les derniers chiffres confirment que le combat contre l'inflation n’est pas encore terminé. L'indice PCE, principal baromètre suivi par la Réserve fédérale américaine, a progressé de 4,2 % sur un an en mai, après 3,8 % en avril. Sa version sous-jacente (« core ») ressort à 3,4 %, contre 3,3 % le mois précédent.
La Fed anticipe désormais une inflation de 3,6 % à la fin de 2026, contre 2,7 % dans ses projections de mars. Une révision largement attribuée aux conséquences économiques du conflit avec l'Iran.
Cette réunion de juin était particulièrement attendue : elle marquait les premiers pas de Kevin Warsh à la présidence de la FED. Sans surprise, le comité de politique monétaire a laissé ses taux directeurs inchangés dans une fourchette comprise entre 3,50 % et 3,75 %. La décision a été prise à l'unanimité, sans la moindre dissension, y compris sur le communiqué final.
Le véritable changement est venu du ton employé.
Kevin Warsh a clairement choisi de remettre la lutte contre l'inflation au premier plan. Le communiqué ne fait plus référence à d'éventuelles baisses de taux cette année. Un signal qui n'a pas échappé aux marchés.
« Sur les 18 prévisions formulées, neuf participants considèrent désormais qu'une ou plusieurs hausses de taux seraient appropriées en 2026, alors que la médiane des projections de mars suggérait encore une baisse possible », souligne Florent Wabont, économiste chez Ecofi.
Autre évolution notable : la création de cinq groupes de travail chargés de réfléchir aux grandes orientations de la Fed. Les travaux porteront notamment sur la stratégie de communication - et en particulier l'utilisation du dot plot -, la gestion du bilan de la banque centrale, la qualité des données économiques, les gains de productivité liés à l'intelligence artificielle ainsi que les méthodes de mesure de l'inflation.
-
Pour Kevin Warsh le changement c’est maintenant
Au-delà de ces chantiers, Kevin Warsh semble vouloir modifier en profondeur la manière dont la Fed dialogue avec les marchés. Il juge que la banque centrale est devenue trop prévisible à force de guider les investisseurs sur l'évolution future des taux. Son objectif est de redonner davantage de poids aux données économiques, quitte à laisser les marchés reconstruire eux-mêmes leurs anticipations.
Pour Bruno Jacquier, Head of Research chez Altitude IS, cette première réunion dépasse largement le simple statu quo monétaire : « Pour ses débuts, Warsh a endossé un rôle rassurant, soignant sa crédibilité anti-inflation et l'indépendance de l'institution. Mais derrière cette façade, il prépare méthodiquement le terrain. Les cinq groupes de travail, tout comme son abstention dans la grille et l'abandon de la forward guidance, sont autant de leviers destinés à justifier une prochaine baisse des taux directeurs, et non une hausse. La réaction des marchés a davantage correspondu à un choc de taux qu'à une crainte de récession. »
Ce premier rendez-vous laisse ainsi entrevoir une présidence différente : moins prévisible dans sa communication et plus exigeante sur la crédibilité de la banque centrale.
Zone euro : le ralentissement se confirme
L'économie européenne est-elle en train de perdre son élan ? Les perspectives se dégradent mois après mois. En zone euro, la croissance ne devrait pas dépasser 0,8 % en 2026. Un plafond déjà modeste, qui tomberait à 0,7 % pour les deux principales économies du continent, l'Allemagne et la France.
À Paris, le constat est encore plus sévère. La Banque de France a revu en nette baisse ses prévisions et n'anticipe plus qu'une croissance de 0,5 % pour l'économie française en 2026, soit 0,4 point de moins que dans ses projections de mars. Une perspective d'autant plus préoccupante que le déficit public dépasse désormais les 5 % du PIB.
-
L'Espagne, locomotive du continent
Le premier trimestre a confirmé l'essoufflement de l'économie européenne. Eurostat a fortement révisé la croissance de la zone euro, désormais estimée à -0,2 % sur le trimestre, contre +0,1 % lors de la première publication.
Cette révision s’explique essentiellement par la méforme de l'Irlande. Le PIB du pays, d'abord estimé en baisse de 2 %, affiche finalement une contraction spectaculaire de 12 %, conséquence du brutal ralentissement de l'activité des multinationales installées sur son territoire. Leur production a chuté de 27 % par rapport au trimestre précédent. Sans cette contre-performance, la croissance de la zone euro aurait atteint 0,3 %.
Dans ce paysage morose, un pays continue de faire figure d'exception : l'Espagne.
L'économie espagnole enchaîne les bonnes surprises et affiche une vigueur qui contraste avec les difficultés rencontrées par la France et l'Allemagne. Fort de cette dynamique, le gouvernement espagnol a relevé ses prévisions et table désormais sur une croissance de 2,6 % en 2026.
-
Une activité qui s'essouffle
Cette performance espagnole ne suffit toutefois pas à masquer le ralentissement général de la zone euro.
L'investissement recule de 3 % après plusieurs trimestres de redressement. La consommation des ménages ralentit également, avec une progression limitée à 0,2 % au premier trimestre, contre 0,4 % fin 2025. Toutes les grandes économies de la zone sont concernées, à l'exception de l'Italie.
Les enquêtes de conjoncture confirment ce tassement.
L'indice PMI composite ressort à 49,5 points en juin, légèrement au-dessus des attentes mais toujours sous le seuil des 50 points, synonyme de contraction de l'activité. Le secteur manufacturier montre lui aussi des signes d'essoufflement, son indice reculant de 50,1 à 50 points, son plus bas niveau depuis cinq mois.
Le moral des ménages, lui, ne s'améliore pas. L'indice de confiance des consommateurs reste stable à -17,7 points, tandis que le sentiment des investisseurs mesuré par Sentix remonte légèrement, à -13,4 points contre -16,4 en mai. Un mieux, certes, mais qui traduit davantage un ralentissement du pessimisme qu'un véritable retour de la confiance.
Phil Smith, directeur associé de l'économie chez S&P Global Market Intelligence, résume cette situation contrastée pour le journal Les Echos. « La bonne nouvelle est que les pressions inflationnistes ont commencé à s'atténuer, les coûts des intrants augmentant à leur rythme le plus lent depuis la période précédant immédiatement le début de la guerre au Moyen-Orient, même s'ils demeurent élevés au regard des standards historiques. La mauvaise nouvelle est que l'activité des entreprises a reculé pour le troisième mois consécutif, et au rythme le plus rapide de cette série, augmentant ainsi la probabilité que l'économie soit retombée en contraction au deuxième trimestre. »
-
La BCE change de cap
L'inflation est venue compliquer un peu plus l'équation.
En mai, les prix à la consommation ont progressé de 3,2 % sur un an en zone euro, franchissant à nouveau le seuil des 3 % pour la première fois depuis plus de deux ans. Les tensions sur les marchés de l'énergie, alimentées par le conflit au Moyen-Orient, expliquent en grande partie cette remontée.
Mais le mouvement ne se limite pas à l'énergie. L'inflation sous-jacente atteint désormais 2,5 %, un niveau supérieur aux attentes des économistes. Les services, notamment les transports et les voyages organisés, enregistrent les plus fortes hausses, tandis que les prix de l'alimentation ralentissent progressivement.
Face à cette résurgence des tensions inflationnistes, la Banque centrale européenne a choisi d'agir.
Réuni en juin, le Conseil des gouverneurs a relevé son taux de dépôt de 25 points de base, à 2,25 %. Une première hausse depuis 2023. Le message envoyé par Francfort est limpide : la priorité redevient la maîtrise de l'inflation.
« Toutefois, compte tenu des récentes baisses des prix du pétrole et du gaz, nous pensons que cette hausse des taux restera ponctuelle. Si les hostilités devaient reprendre au Moyen-Orient, de nouveaux relèvements seraient en revanche probables », estime un analyste d'un grand établissement financier britannique.
Cette décision ne sera pas sans conséquences pour les potentiels investisseurs immobiliers.
Les taux des crédits immobiliers, déjà revenus autour de 3,4 % sur vingt ans en juin, pourraient repartir à la hausse si la BCE poursuivait son resserrement monétaire. Une nouvelle augmentation des taux directeurs, évoquée par certains observateurs dès le mois de septembre, alourdirait mécaniquement le coût du financement immobilier.
Frais des produits structurés : pourquoi l’ACPR demande plus de transparence
Ce qu’il faut retenir
- L’étude de l’ACPR et de l’AMF met en évidence que les produits structurés sont souvent assortis de frais élevés et insuffisamment transparents.
- Ces placements affichent généralement des performances inférieures à celles des fonds indiciels comparables. Cela s'explique par le coût de la protection du capital et le plafonnement des gains
- Les régulateurs appellent les distributeurs à mieux informer leurs clients et à renforcer la transparence sur les coûts
Les produits structurés connaissent un succès croissant depuis plusieurs années. Ils ont largement investi les comptes-titres, et surtout les contrats d’assurance-vie des Français. Comme le rapporte Le Monde, les ménages français ont investi 66 milliards d’euros en 2025 sur ces placements.
Mais derrière l’attrait patrimonial et les promesses de rendement se cache une mécanique plus complexe, parfois opaque, où les manquements aux obligations de transparence sur les coûts restent nombreux. Autre écueil, et non des moindres : le niveau particulièrement élevé des frais, qui vient mécaniquement rogner la performance finale.
Une situation pointée du doigt dans une étude publiée conjointement par l’Autorité de contrôle prudentiel et de résolution (ACPR) et l’Autorité des marchés financiers (AMF), intitulée « Distribution, frais et performance des produits structurés ».
Des frais parfois très élevés sur les produits structurés
L’ACPR a décidé d’ouvrir la boîte noire des produits structurés en réalisant une étude approfondie de l’ensemble de leur chaîne de distribution, entre 2023 et la mi-2025. Et les conclusions s’avèrent brutales.
Les auteurs relèvent plusieurs manquements, notamment sur le niveau des frais et leur communication auprès des investisseurs. Les rétrocessions, elles, restent - comme bien souvent - largement invisibles.
-
Une architecture de frais complexe
Dans l’univers de l’investissement, une règle est souvent vérifiée. Plus le nombre d’intermédiaires augmente, plus les frais ont tendance à s’accumuler.
Les produits structurés ne font pas exception.
Plusieurs acteurs peuvent intervenir dans leur conception et leur distribution :
- La banque émettrice (via sa salle de marché), chargée de concevoir le produit structuré ;
- Le broker, qui joue le rôle d’intermédiaire entre distributeur et émetteur ;
- Le distributeur, qu’il s’agisse d’un cabinet de gestion de patrimoine (CGP), d’un multi family office ou d’une banque privée ;
- Le dépositaire.
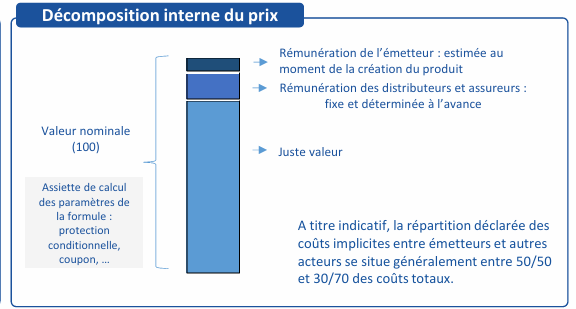
Si certains distributeurs, comme Scala Patrimoine, travaillent directement avec les salles de marché, la majorité des cabinets de conseil en gestion de patrimoine et des family offices transmettent leurs demandes à un intermédiaire - souvent appelé broker ou courtier - chargé de gérer les appels d’offres auprès des émetteurs. Une intervention qui a naturellement un coût pour l’investisseur.
Un coût dont la justification n’est pas toujours évidente. Comme le souligne l’AMF, « le rôle joué par ces courtiers et la rémunération qu’ils perçoivent sont très hétérogènes. Certains apportent une réelle valeur ajoutée grâce à leur connaissance du marché et à leur capacité de sélection des émetteurs. Tandis que d’autres se limitent à un rôle d’intermédiaire passif. Le montant de la commission demandée n’est donc pas nécessairement directement corrélé à l’éventuelle plus-value apportée par le courtier. »
Le constat est sans appel.
À ces frais peuvent s’ajouter des frais ponctuels de traitement d’ordres lorsque les opérations transitent par une plateforme. Des frais d’exécution, d’un montant moyen de 0,50 %, peuvent ainsi être facturés au client en complément de ceux déjà prélevés lors de l’entrée dans le produit.
-
Le problème de la transparence
Les distributeurs ont l’obligation de fournir une information claire, exacte et non trompeuse.
Or, à la lecture du rapport, un constat s’impose. La rémunération des différents acteurs impliqués dans la conception et la distribution des produits reste difficilement lisible pour l’épargnant.
« Les mécanismes de rémunération des différents acteurs impliqués dans la conception et la distribution des produits ne sont généralement pas connus de l’investisseur. Le partage de la valeur entre les différents acteurs est difficile à appréhender pour le client, rendant la lecture de la décomposition du coût complexe et opaque », indique l’étude.
« Cela va à l’encontre de l’un des principes fondamentaux de la gestion de patrimoine : l’épargnant doit comprendre ce dans quoi il investit », souligne Guillaume Lucchini, avant d’ajouter : « Je me range derrière le rapport de l’AMF, qui explique qu’un investisseur particulier ne devrait pas investir dans un produit structuré s’il n’est pas en mesure d’en comprendre le fonctionnement, les conditions de performance et les risques de perte. »
Et contrairement à d’autres placements, les produits structurés ne se caractérisent généralement pas par des frais directement affichés sur le nominal investi ou sur la performance réalisée. Les coûts sont intégrés dans le prix du produit, via une marge ajoutée à sa valeur de marché.
Sur les 15 prestataires interrogés, seuls deux (13 %) communiquent une information ex ante sur les coûts et frais jugée conforme.
Une situation regrettée par le fondateur du multi-family office Scala Patrimoine. « Encore une fois, l’intérêt patrimonial des produits structurés est dévoyé au profit de l’intérêt purement pécuniaire des distributeurs. L’ACPR et l’AMF n’encadrent pas les frais, qui sont fixés librement. C’est donc un peu le Far West en matière de tarification des produits structurés. »
-
Jusqu’à 13 % de frais sur certains produits structurés
L’étude de l’ACPR et de l’AMF met en lumière des écarts considérables selon les produits et les circuits de distribution.
Sur 51 produits analysés, le coût d’entrée total varie ainsi de 1,20 % à 13,16 %, selon les modalités de distribution retenues et le profil du distributeur. Sur la période étudiée, le coût moyen atteint 5,83 %.
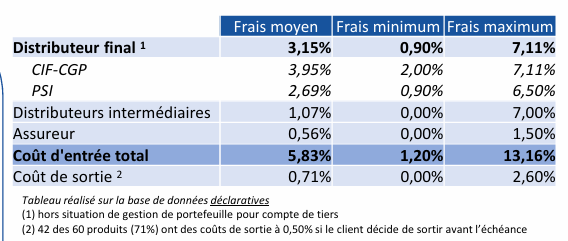
Autre difficulté : ces frais sont généralement intégralement acquittés au moment de l’acquisition du produit. Ils ne varient donc pas selon la durée réelle de détention et restent difficiles à appréhender pour l’investisseur.
Le fondateur de Scala Patrimoine se montre particulièrement critique face à ces niveaux de frais. « Le régulateur joue aussi pleinement son rôle de lanceur d’alerte. J’aimerais croire qu’il siffle la fin de la récré, mais il va être compliqué de stopper ces dérives. Le marché est capable de beaucoup de créativité lorsqu’il s’agit de préserver ses marges, surtout dans un contexte de rachats de nombreux cabinets et d’objectifs très forts en matière de rentabilité et de retour sur investissement. Encore une fois, la principale victime reste l’épargnant final. »
Une performance relative sous pression
L’étude s’est également intéressée à la performance des produits structurés sur la période 2022-2024, une période marquée par des marchés actions globalement favorables.
-
Le coût de la protection du capital pèse sur le rendement
Sur 65 produits représentatifs du marché, totalisant 5 milliards d’euros d’encours, les régulateurs ont comparé les rendements obtenus avec ceux de fonds indiciels répliquant les mêmes sous-jacents.
Résultat : un écart de performance de 2,4 points en défaveur des produits structurés.
Une sous-performance qui n’est finalement pas surprenante. Elle découle même de la nature intrinsèque de ces produits.
« En contrepartie d’une protection totale ou partielle du capital, l’investisseur renonce à une partie du potentiel de hausse des marchés », rappelle Francesco Baiano, chargé d’investissement chez Scala Patrimoine et spécialiste des produits structurés.
« Cette structure de rendement-risque implique un compromis entre renoncement à une partie du potentiel de hausse des marchés et bénéfice d’une protection totale ou conditionnelle contre la baisse. Une attention particulière doit donc être portée à la lecture des mécanismes ainsi qu’aux scénarios de marché dans lesquels ils se matérialisent », ajoute-t-il.
Même lorsque le sous-jacent progresse fortement, le gain de l’investisseur reste plafonné par le montant des coupons prévus et par un éventuel remboursement anticipé mettant fin à l’exposition.
-
Une gestion du risque indispensable
Le rapport de l’AMF souligne également une autre limite. La majorité des produits structurés plafonnent les gains. Alors qu’ils ne limitent pas nécessairement les pertes une fois franchie la barrière de protection.
La question du risque reste donc centrale.
« Le capital investi peut être partiellement ou totalement perdu selon les caractéristiques du produit et l’évolution des marchés. Même lorsqu’une garantie totale du capital est annoncée, celle-ci reste dépendante de la solidité financière de l’émetteur. L’investisseur restant soumis au risque de défaut de ce dernier », explique Guillaume Lucchini.
Pour le fondateur de Scala Patrimoine, « il est essentiel de bien calibrer le risque et surtout de bien l’expliquer à l’investisseur. Notamment sur les questions de liquidité. Car la protection du capital est souvent placée à l’échéance du produit et ne s’applique pas si l’investisseur souhaite revendre son produit en cours de vie. »
L’étude a toutefois été menée dans une phase de marché haussier. Difficile, donc, de mesurer précisément le comportement de ces produits en période de fortes baisses sur les marchés. Et de savoir si les barrières de protection joueraient pleinement leur rôle d’amortisseur.
Les investisseurs doivent intégrer des scénarios défavorables, y compris des chocs extrêmes, afin d’évaluer les pertes potentielles.
Dans les colonnes du Figaro, Guillaume Lucchini rappelait récemment les enseignements de l’épisode Stellantis : « Des produits structurés à décrément adossés à un seul émetteur, en l’occurrence le groupe automobile, ont été commercialisés massivement avant de perdre une très grande partie de leur valeur. Un épisode qui a démontré qu’un produit structuré mal construit pouvait exposer les épargnants à un risque de perte en capital particulièrement élevé. »
Conclusion : un rappel à l’ordre pour les distributeurs
Les manquements relevés concernent l’absence de ventilation claire entre les coûts du produit et ceux du service. Mais aussi l’absence de mention explicite d’éventuelles commissions versées par l’émetteur au distributeur au titre de la commercialisation.
Le message des régulateurs est limpide. « Producteurs et distributeurs doivent porter une attention particulière au respect de la primauté de l’intérêt du client. »
L’étude pointe également une insuffisance dans l’évaluation du niveau de connaissances et d’expérience des clients avant souscription.
Pour Guillaume Lucchini, le sujet dépasse largement la seule question des produits structurés. « C’est avant tout celle de leur distribution qui est posée. Ce n'est pas l'instrument qui est en cause, c'est la façon dont il est vendu. »
Chez Scala Patrimoine, le modèle revendiqué est clair. Aucune rétrocommission n’est perçue. La rémunération repose exclusivement sur des honoraires facturés au titre du travail de mise en concurrence des différentes salles de marché. Une approche qui vise à aligner les intérêts du conseiller sur ceux de l’investisseur. Sans dépendre des marges intégrées dans les produits distribués.
Pour autant, les conclusions de l’ACPR ne doivent pas conduire à jeter l’opprobre sur l’ensemble de la classe d’actifs. Ce serait une lecture aussi rapide qu’incomplète.
Bien conçus, les produits structurés conservent toute leur pertinence au sein d’une allocation patrimoniale. Ils permettent d’accéder à des marchés ou à des thématiques offrant un potentiel de performance attractif à moyen terme, tout en intégrant des mécanismes destinés à amortir les phases de correction. À condition, bien sûr, que leur construction soit rigoureuse et que les intérêts de l’épargnant ne passent pas après ceux des intermédiaires.
La réponse de l’associé fondateur de Scala Patrimoine tient donc en quelques mots. « Choisissez un conseil indépendant, transparent et qui travaille directement avec les salles de marché. »
Source : Rapport "Distribution, frais et performance des produits structurés", Pôle commun AMF-ACPR, Juin 2026
L’affaire du Stade Toulousain remet le droit à l’image des sportifs sous les projecteurs
Ce qu’il faut retenir
- Le droit à l’image constitue un véritable actif patrimonial pour les sportifs de haut niveau. Mais son exploitation doit reposer sur une réalité économique concrète, identifiable et documentée.
- L’affaire du Stade Toulousain rappelle qu’un montage juridique, même licite en apparence, peut être remis en cause lorsque l’absence de contreparties réelles conduit à une possible requalification en rémunération salariale.
- La structuration des droits à l’image ne peut être pensée isolément. Elle doit s’inscrire dans une stratégie patrimoniale globale, adaptée aux objectifs du sportif.
L’exploitation des droits à l’image des sportifs professionnels constitue aujourd’hui l’un des rouages majeurs de l’économie du sport. Une réalité que l’actualité récente est venue rappeler. En février 2026, le journal L’Équipe révélait une affaire impliquant le Stade Toulousain et l’un de ses partenaires commerciaux. Une situation relançant les interrogations autour de l’utilisation de ces mécanismes et de leur traitement fiscal.
Le droit à l'image au cœur du modèle économique sportif
Selon les informations du quotidien sportif, une société partenaire du club aurait versé 1,5 M€ à un joueur emblématique de l’effectif. Des sommes qui auraient été versées par l’intermédiaire de sa société personnelle. Un autre joueur aurait, quant à lui, perçu près de 170 000 euros dans le cadre de contrats portant sur l’exploitation de ses droits à l’image et la réalisation de prestations publicitaires.
Sur le plan juridique, les conventions en cause prévoyaient l’octroi, au bénéfice de cette société, d’un droit exclusif d’exploitation des attributs de la personnalité des joueurs à des fins promotionnelles. Leurs stipulations autorisaient notamment l’utilisation du nom, de l’image et, plus largement, de tout élément associé à leur identité dans les supports de communication internes et externes du groupe.
En soi, un tel dispositif n’a rien d’irrégulier. Le droit à l’image constitue un actif patrimonial susceptible d’être cédé ou concédé à des tiers dans le cadre d’opérations de communication, de sponsoring ou de marketing sportif. Pour les athlètes dont la notoriété dépasse largement le cadre des terrains, le recours à une société dédiée permet souvent d’organiser et de professionnaliser la gestion de cet actif immatériel.
Une mécanique juridique valable… sous une condition essentielle
Toute la difficulté réside toutefois dans la réalité de l’exploitation qui en est faite. Car la validité fiscale d’un tel schéma repose sur un principe simple. Les droits concédés doivent donner lieu à une utilisation effective, identifiable et économiquement justifiable.
Le droit à l’image n’est pas une enveloppe abstraite permettant de déplacer des sommes d’un cadre fiscal à un autre. Il correspond à une véritable prestation. Une entreprise rémunère la possibilité d’associer son image à celle d’un sportif, de valoriser sa notoriété ou d’utiliser son influence dans sa stratégie de communication.
C’est précisément sur ce terrain que les interrogations apparaissent.
L’absence de contreparties visibles alimente les soupçons de requalification
Selon les éléments rapportés par L’Équipe, aucune contrepartie concrète ne semble avoir été mise en évidence. Ni campagne publicitaire identifiable, ni contenu numérique, ni opération de communication particulière, ni participation à un événement organisé par l’entreprise n’auraient été relevés.
Autrement dit, les sommes versées apparaîtraient, à ce stade, difficilement corrélées à une exploitation visible des droits concernés.
Cette absence apparente de matérialisation soulève une question centrale : celle de la réalité économique de la prestation contractuelle. Dans ce contexte, l’administration fiscale pourraient être tentés de considérer que les flux financiers litigieux ne rémunèrent pas une exploitation du droit à l’image. Mais qu'ils dissimulent en réalité une rémunération salariale.
Une requalification aux conséquences financières lourdes
Une telle décision entraînerait des conséquences importantes pour les différentes parties concernées.
Les sommes versées pourraient être réintégrées dans l’assiette des cotisations sociales. Et ainsi donner lieu à des redressements de la part de l’URSSAF. Du côté des bénéficiaires, les revenus perçus pourraient être regardés comme des revenus d’activité imposables à l’impôt sur le revenu. Et non comme des recettes encaissées par une structure sociétaire dans le cadre d’une activité indépendante.
Cette situation rappelle la vigilance dont doivent faire preuve les sportifs lorsqu’ils construisent ce type de montage.
Le droit à l’image, un outil puissant mais qui exige de la rigueur
En matière fiscale une règle s'impose : les constructions juridiques les plus élaborées ne résistent que si elles reposent sur une réalité économique tangible.
Le droit à l’image ne fait pas exception. Pour produire pleinement ses effets, il doit s’appuyer sur une exploitation parfaitement documentée. À défaut, le risque de requalification devient particulièrement élevé. Avec à la clé la remise en cause de l’ensemble des avantages recherchés.
Dans ce contexte, la sécurisation de ces dispositifs constitue un enjeu majeur pour les sportifs de haut niveau comme pour leurs partenaires. L’intervention d’avocats fiscalistes, de juristes spécialisés et d’experts-comptables demeure souvent indispensable afin de bâtir des structures juridiquement robustes.
Anticiper les risques autour du droit à l'image pour construire une stratégie patrimoniale cohérente
Au-delà des débats suscités, cette affaire met en lumière une réalité souvent méconnue : la gestion des droits à l’image d’un sportif ne peut être dissociée d’une réflexion patrimoniale globale. Derrière un simple contrat d’exploitation se jouent des enjeux plus larges.
Chaque situation appelle ainsi une analyse sur mesure.
C’est précisément l’un des sujets que nos équipes ont exploré à travers un cas pratique publié dans le magazine Décideurs. Un sportif de haut niveau nous, en effet, avait sollicités afin d’établir un diagnostic complet de sa structuration patrimoniale. La question centrale portait sur l’opportunité de maintenir une société dédiée destinée à accueillir et exploiter ses droits à l’image.
Conseillé auparavant par d’autres professionnels, l’athlète avait déjà fait le choix d’une telle organisation juridique. Pourtant, l’analyse de sa situation a révélé que ce montage ne répondait pas à ses besoins, ni à ses objectifs.
Les équipes du multi family office Scala Patrimoine, accompagnées d’un avocat fiscaliste, ont alors entrepris de repenser cette structuration afin de réaligner l’exploitation de ses droits à l’image avec sa stratégie patrimoniale globale.
Cette approche illustre une conviction essentielle : la performance d’un sportif ne se mesure pas uniquement sur le terrain. Elle doit également se prolonger dans la manière dont son image et son patrimoine sont organisés dans le temps.
Frais cachés : le véritable coût de vos placements financiers
Ce qu’il faut retenir
- Les frais, visibles comme invisibles, sont souvent sous-estimés. Pourtant, sur le long terme, ils peuvent grignoter une part très significative de la performance d’un patrimoine.
- Le mode de rémunération des professionnels n’est pas neutre. Le système de rétrocommissions, encore très présent, peut introduire des biais dans les recommandations d’investissement. À l’inverse, les modèles fondés sur des honoraires affichés à l’avance offrent généralement plus de lisibilité.
- La performance ne dépend pas uniquement du “bon produit”. Elle repose surtout sur la construction globale du portefeuille : arbitrage entre gestion active et passive, structure des frais, cohérence de l’allocation. Ce sont ces éléments, plus que la recherche de solutions miracles, qui font réellement la différence dans le temps.
« Près de 50 % des gains de l’épargne sont captés par les frais de gestion sur quarante ans. » La conclusion, tirée du rapport d’information sur la protection des épargnants publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, peut surprendre. Il rappelle cependant une réalité sous-estimée : la performance d’un placement ne dépend pas uniquement des marchés ou des supports choisis, mais aussi du niveau de frais prélevés tout au long de la vie de l’investissement.
Qu’il s’agisse d’une banque privée, d’un assureur, d’un cabinet de gestion de patrimoine ou d’un multi-family office, la politique tarifaire constitue ainsi un facteur déterminant dans la création de valeur pour l’épargnant.
Le rapport met également en lumière les limites du modèle français de rémunération des intermédiaires financiers, encore largement fondé sur les rétrocessions de commissions. Ce mécanisme, très répandu dans les univers bancaire et assurantiel, contribue à alourdir le coût final des placements. Il soulève aussi une question plus sensible : celle des conflits d’intérêts. Lorsqu’une partie de la rémunération du conseiller dépend des produits distribués, le risque existe de privilégier les solutions les plus rémunératrices pour l’intermédiaire plutôt que les plus pertinentes pour le client.
Comment sont réellement rémunérés les professionnels qui accompagnent les épargnants ? Quels frais se cachent derrière les performances affichées ? Quels points de vigilance faut-il garder à l’esprit ? Décryptage.
Frais de gestion et rétrocommissions : un modèle encore dominant
La France demeure l’un des derniers grands marchés européens où la rémunération des conseillers repose majoritairement sur les rétrocommissions.
-
Le fonctionnement des rétrocommissions et leur impact sur les recommandations d’investissement
« Dans la pratique, un courtier en assurance ou un conseiller patrimonial n’est généralement pas rémunéré pour le temps consacré à l’analyse de la situation de son client. Sa rémunération provient principalement des commissions versées par les sociétés de gestion, les assureurs ou les établissements financiers dont il distribue les produits », prévient d’emblée Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine.
C’est précisément pour répondre aux risques de conflits d’intérêts inhérents à ce modèle que la réglementation MIF II a consacré le statut de conseiller indépendant.
Comme l’explique le fondateur de Scala Patrimoine, « l’objectif du législateur est clair : limiter les mécanismes susceptibles d’influencer les recommandations et garantir que les solutions proposées répondent avant tout aux besoins du client ».
-
Les enjeux autour de l’indépendance et de la transparence
À ses yeux, choisir un conseiller véritablement indépendant présente ainsi plusieurs avantages.
D’abord, cette indépendance permet d’accéder à l’ensemble du marché sans contrainte liée à une gamme propriétaire ou à des accords commerciaux. Ensuite, elle favorise une meilleure convergence d’intérêts entre le professionnel et son client, puisque la rémunération repose sur des honoraires clairement identifiés et non sur la vente d’un produit particulier.
Enfin, ce modèle apporte également davantage de transparence. Le coût du conseil est connu à l’avance, tandis que les risques de conflits d’intérêts sont fortement réduits.
« Pourtant, malgré ces bénéfices, seuls 5 % des professionnels du conseil patrimonial ont aujourd’hui fait le choix de ce statut », regrette Guillaume Lucchini.
Gestion active ou gestion passive : quelle place dans les portefeuilles ?
La place de la gestion passive dans les allocations d’actifs a considérablement augmenté au cours des dernières années, écartant peu à peu les fonds de gestion active.
-
Les écarts de performance
L’étude SPIVA (S&P Indices Versus Active) s’est d’ailleurs penchée sur le phénomène, en comparant les performances des fonds de gestion active à celles de leurs indices de référence. Réalisée par S&P Dow Jones Indices, elle fait figure de référence mondiale sur le sujet.
« Comme le montre cette étude, sur longue période, la majorité des fonds actifs ne parvient pas à battre son indice de référence après frais », précise Francesco Baiano, chargé d’investissement chez Scala Patrimoine.
Les chiffres sont, il est vrai, éloquents :
- Sur cinq ans, entre 70 % et 90 % des fonds actifs sous-performent leur indice.
- Sur dix ans, cette proportion atteint généralement entre 80 % et 95 % selon les catégories étudiées.
Et pour les auteurs de cette étude, la principale explication réside dans les frais. Un ETF mondial affiche souvent des coûts annuels compris entre 0,05 % et 0,40 %. À l’inverse, les fonds actifs facturent fréquemment entre 1 % et 2 % par an. À première vue, l’écart paraît limité. Sur vingt ou trente ans, il devient considérable.
-
Quand la gestion active reste pertinente
Faut-il en conclure que la gestion active est condamnée ? Certainement pas.
« L’étude SPIVA ne démontre pas que la gestion active ne fonctionne jamais. Elle montre qu’elle fonctionne rarement et surtout qu’elle ne fonctionne pas partout », met en perspective Francesco Baiano.
Certaines classes d’actifs offrent davantage d’opportunités aux gérants actifs. Les marchés obligataires, les petites capitalisations ou encore certains segments spécialisés demeurent moins efficients que les grandes actions internationales. L’information y circule moins vite, la couverture des analystes est plus faible et les inefficiences plus nombreuses.
« L’enjeu n’est donc pas de choisir un camp. Il consiste à identifier les marchés où la gestion passive est la plus pertinente et ceux où la gestion active conserve un réel potentiel de création de valeur », conclut Guillaume Lucchini.
Quels sont les frais réellement payés par les investisseurs ?
Le niveau de frais supporté par un investisseur dépend de plusieurs facteurs : le mode de rémunération du conseiller, la structure du contrat utilisé et, comme nous l’avons vu précédemment, les caractéristiques des supports d’investissement sélectionnés.
Pour illustrer cet enjeu, comparons deux approches : celle d’un acteur fonctionnant selon un modèle de rétrocommissions et celle d’un multi-family office indépendant tel que Scala Patrimoine.
-
Exemple d’un acteur traditionnel, rémunéré par rétrocommissions
Les clients qui sonnent à notre porte viennent souvent nous présenter leur portefeuille d’investissement, pour lequel nous réalisons des audits très poussés, sur les orientations et choix d’investissement bien sûr, leur positionnement dans le cadre d’une stratégie patrimoniale définie, mais aussi sur la structure de frais appliqués.
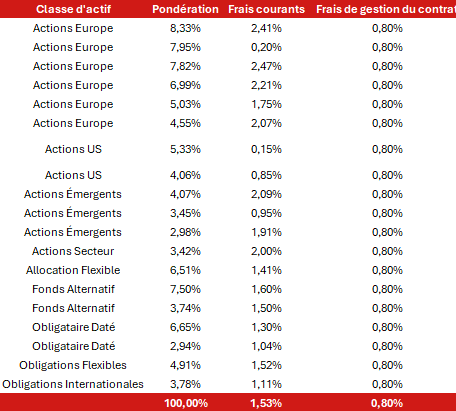
C’est ainsi que nous avons repris pour notre exemple le cas d’un contrat d’assurance-vie traditionnel ouvert dans une banque privée, présenté par un client. Cet acteur n’ayant pas le statut de conseiller indépendant, se rémunère par l’application de rétrocommissions.
Les frais courants des fonds sous-jacents varient généralement entre 0,15 % et 2,47 %, avec une moyenne pondérée de 1,53 %. À cela s’ajoutent les frais de gestion du contrat, qui atteignent dans notre exemple 0,80 % par an.
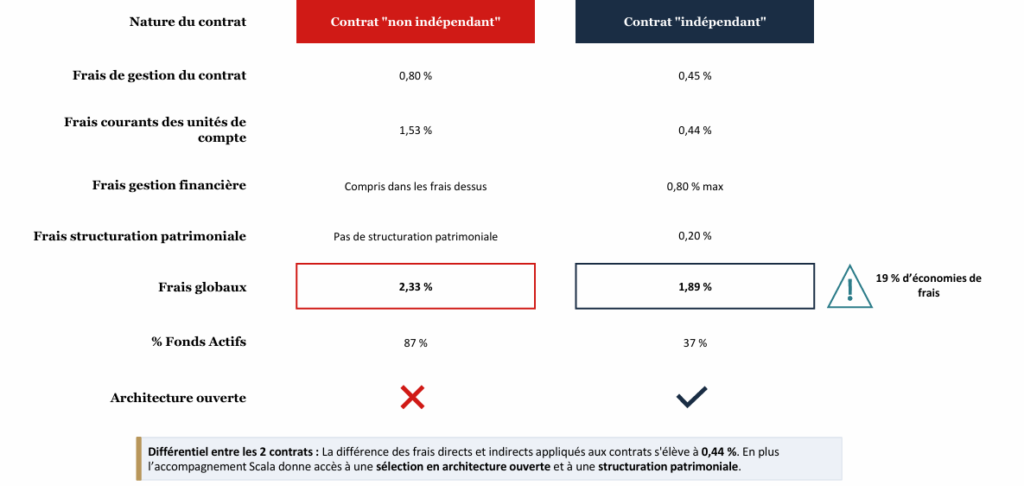
L’allocation repose majoritairement sur des fonds actifs, lesquels représentent environ 87 % de l’encours investi. Les ETF sont donc, par ricochet, peu présents dans le contrat. Au total, le coût annuel direct et indirect du contrat s’élève à 2,33 %.
-
L’exemple d’un contrat proposé par Scala Patrimoine
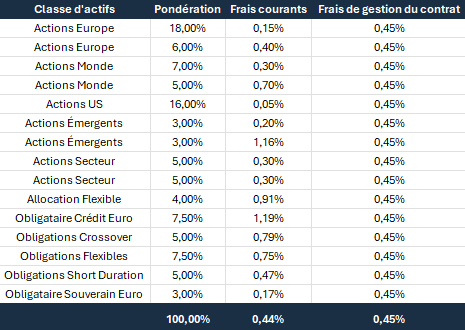
Scala Patrimoine, en tant que multi-family office indépendant, rémunéré à 100 % par honoraires, ne perçoit aucune rétrocommission. Cette suppression de la « part distributeur » réduit considérablement les frais. Grâce à cette réduction des frais de gestion des fonds, le placement peut offrir de meilleurs rendements.
Dans cette configuration, les frais courants des supports sélectionnés s’échelonnent entre 0,05 % et 1,19 %, pour une moyenne pondérée de 0,44 %.
Les frais de gestion du contrat sont limités à 0,45 %. Les commissions perçues par l’intermédiaire étant purement et simplement supprimées.
La part de gestion active représente 37 % du portefeuille et se concentre sur des classes d’actifs où les probabilités de surperformance apparaissent les plus élevées, notamment certaines stratégies obligataires.
Le coût global du contrat ressort ainsi à 0,89 % par an.
« L’écart peut sembler modeste à première vue. Pourtant, lorsqu’il s’applique année après année sur plusieurs décennies, il produit des différences significatives en matière de capital final », explique Francesco Baiano.
Frais cachés : ce que les épargnants ne voient pas toujours
Aux frais annuels s’ajoutent souvent d’autres coûts, plus discrets.
Les droits d’entrée, d’abord, demeurent largement pratiqués par les banques, les assureurs et certains cabinets de gestion de patrimoine. Selon les supports, ils représentent fréquemment entre 1 % et 3 % des montants investis.
Viennent ensuite les commissions de surperformance et les frais d’arbitrage intégrés dans les frais de gestion des contrats ou des fonds eux-mêmes. Invisibles pour l’investisseur, elles constituent pourtant une partie du coût réel de détention.
Pourquoi la structure de frais influence directement la performance finale
L’impact des frais est loin d’être anecdotique
Sur un investissement de 10 000 euros réalisé dans la catégorie Morningstar Actions Internationales sur dix ans, les écarts observés sont significatifs :
- un fonds actif en classe institutionnelle (« clean share »), sans rétrocommissions, affiche une progression de 240 % ;
- l’indice de référence progresse de 227 % ;
- le même fonds en classe retail, intégrant des rétrocommissions, n’enregistre qu’une hausse de 183 %.
Même société de gestion, même stratégie, même portefeuille. La différence provient essentiellement du niveau de frais supporté par l’investisseur.
Ce que l’on ne vous dit pas toujours
Les frais ne sont pas le seul sujet qui mérite attention.
Un portefeuille n’est jamais un objet figé. Pour Guillaume Lucchini, il est important de rappeler « qu’une allocation pertinente aujourd’hui peut devenir inadaptée quelques années plus tard, sous l’effet de l’évolution des marchés, de la fiscalité ou de la situation personnelle de l’investisseur. Il est donc essentiel de le suivre et de le monitorer quotidiennement ».
Or, le conseil patrimonial se limite trop souvent à la phase de mise en place. Les arbitrages sont rares, les ajustements limités et la réflexion globale souvent absente.
« Dans de nombreux cas, la dépendance aux rétrocommissions conduit à une certaine standardisation des portefeuilles, avec une prédominance de la gestion active et des coûts indirects élevés », regrette ainsi le fondateur de Scala Patrimoine.
Le rôle du conseil patrimonial dans la maîtrise des frais
Tous les portefeuilles sont soumis à l’aléa des marchés. Personne ne peut l’éliminer. En revanche, la manière de construire une allocation peut faire une différence considérable.
-
L’importance de l’allocation d’actifs
« De nombreuses études ont montré que l’allocation d’actifs constitue le principal facteur expliquant les écarts de performance entre deux portefeuilles sur le moyen terme. À plus longue échéance, la sélection des supports joue également un rôle majeur », appuie Francesco Baiano.
Dans nos analyses, près d’un tiers de la surperformance observée provient directement de la qualité de cette sélection.
Pourquoi certains supports font-ils mieux que d’autres ? Plusieurs éléments entrent en jeu : le choix entre gestion active et passive, le niveau de frais, la robustesse du processus de gestion, la capacité à générer de l’alpha de manière récurrente ou encore la stabilité des équipes de gestion.
Le rôle du conseil reste donc central.
Définir une stratégie patrimoniale ne consiste pas à empiler des produits financiers. Il s’agit d’organiser des solutions cohérentes autour d’objectifs de vie, puis de les faire évoluer au fil du temps.
-
Pourquoi choisir Scala Patrimoine ?
Notre approche débute par une analyse patrimoniale approfondie : actifs, passifs, revenus, fiscalité, horizon d’investissement, objectifs de transmission. Chaque recommandation découle de cette cartographie initiale.
« Sur cette base, nous construisons des allocations sur mesure en associant gestion active et gestion passive au sein d’un cadre méthodologique rigoureux. Chaque composante du portefeuille répond à une fonction précise et s’inscrit dans une logique d’ensemble », détaille le chargé d’investissement du multi-family office indépendant.
« Notre rémunération repose sur une totale transparence. Nous sommes rémunérés par nos clients, non par les sociétés dont nous recommandons les solutions », insiste Guillaume Lucchini.
Cette indépendance nous permet de sélectionner librement les supports les plus adaptés : ETF lorsque l’efficience des marchés le justifie, fonds actifs lorsque les opportunités de création de valeur apparaissent réelles. Scala Patrimoine s’attache ainsi à maîtriser strictement les niveaux de frais appliqués aux placements proposés à ses clients, avec l’objectif de privilégier la performance nette à long terme.
L’accompagnement ne s’arrête pas à la mise en place de la stratégie. Le suivi est continu. Les allocations évoluent en fonction des marchés comme des changements intervenant dans la vie de nos clients.
En guise de conclusion, Guillaume Lucchini précise « qu’au-delà des placements, nous privilégions une vision globale intégrant les dimensions financières, fiscales et patrimoniales. Car un patrimoine ne se résume jamais à un portefeuille. C’est un ensemble vivant, qui exige du temps, de la méthode et une capacité d’adaptation permanente ».
Les convictions d’investissement de Scala Patrimoine - Juin 2026
Ce qu’il faut retenir
- La diversification demeure clé pour réussir son investissement sur les marchés financiers ;
- Les performances sur les marchés actions restent largement tirées par un nombre restreint de valeurs, principalement technologiques ;
- Les marchés obligataires sont les premiers touchés par les tensions géopolitiques ;
Marchés actions : un rallye alimenté par les valeurs de la tech
Le contexte macroéconomique demeure un facteur de vigilance pour les investisseurs. Les indicateurs ISM manufacturier et services signalent des pressions inflationnistes persistantes, alors que le marché du travail américain continue de surprendre positivement, soutenant la consommation. Celle-ci bénéficie également d’un effet de richesse lié à la hausse des marchés actions.
-
Une forte concentration sectorielle sur les indices boursiers
Le consensus reste prudent pour le mois de juin, sans inflexion majeure par rapport à mai. Le récent rallye repose quasi exclusivement sur les résultats bénéficiaires exceptionnels du secteur technologique et, dans une moindre mesure, du secteur énergétique. « Cette concentration sectorielle extrême justifie le maintien d'une posture neutre à court terme pour notre multi family office indépendant », explique Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine.
La concentration sur la technologie et les semi-conducteurs atteint désormais un niveau élevé. Le Russell 2000, indice des petites capitalisations américaines, surperforme les grandes capitalisations, mais même sur ce segment, les valeurs technologiques prennent une place croissante. La société SanDisk représente à elle seule 3,6 % de l’indice. En Europe, la même dynamique est à l’œuvre : les mid-caps surperforment, mais avec une amplitude limitée face aux grandes capitalisations.
La gestion passive accentue ce phénomène. Les grands indices se trouvent de plus en plus exposés aux valeurs technologiques, rendant la diversification via les ETF toujours plus difficile. Dans ce contexte, la gestion active, ciblée sur des thématiques d'investissement spécifiques ou des secteurs délaissés, apparaît comme l’une des rares alternatives crédibles pour s’extraire de cette concentration.
-
Les pistes de diversification
Plusieurs axes de diversification sont identifiés sur le marché américain, qui reste structurellement privilégié par rapport aux actifs européens.
D’une part, les valeurs bancaires et financières, qui ont bien performé depuis le début de l’année, pourraient bénéficier d’une rotation sectorielle en cas de réouverture du détroit d’Ormuz.
D’autre part, la consommation cyclique. Certains segments industriels de taille intermédiaire pourraient, en effet, tirer parti d’un rebond de l’activité.
Enfin, il peut être pertinent de se positionner sur des segments adjacents à la chaîne de valeur technologique, en misant sur l’électrification, les énergies vertes ou encore les infrastructures liées aux data centers. « Ces thématiques restent toutefois très corrélées aux mouvements du secteur technologique global », prévient Romane Azzopardi.
Sur le plan géographique, les marchés émergents méritent également une attention particulière. « Taïwan et la Corée sont désormais les deux premiers marchés émergents, devant la Chine et l’Inde. La concentration technologique y est tout aussi forte, avec de véritables champions comme Samsung ou SK Hynix », souligne Francesco Baiano, chargé d’investissement chez Scala Patrimoine.
-
Investissement boursier : de nombreux points d’attention à suivre
Au cours des prochaines semaines, les investisseurs devront rester attentifs à plusieurs facteurs susceptibles de déstabiliser les marchés.
C’est notamment le cas des nombreux projets d’introductions en bourse. SpaceX, OpenAI ou encore Anthropic ont déjà annoncé leur intention de lever des capitaux sur les marchés. « De telles IPO pourraient générer d’importants effets d’éviction », avertit Francesco Baiano. Il ajoute : « Les flux actuellement concentrés sur Nvidia, TSMC ou Samsung pourraient se rediriger vers ces nouvelles valeurs. SpaceX serait susceptible d’intégrer immédiatement le top 4 des capitalisations mondiales dès son introduction en bourse. »
Par ailleurs, les derniers résultats bénéficiaires ont confirmé la solidité exceptionnelle des fondamentaux du secteur technologique, ainsi qu’une demande toujours soutenue, alimentant une révision à la hausse des capex prévus pour les deux prochaines années.
Mais le financement de ces investissements massifs constitue un risque spécifique. « Si les taux longs se maintiennent ou augmentent, le coût de financement de ces capex pèsera mécaniquement sur les marges et les valorisations », prévient Romane Azzopardi.
Un retournement du secteur technologique - qu’il soit lié à la régulation, à une pénurie de composants ou à l’effet des IPO - provoquerait un double choc : d’une part une baisse des portefeuilles, et d’autre part une contraction de la consommation des ménages aisés américains.
-
Une confiance en berne ?
Un décalage marqué persiste entre les indicateurs de sentiment, l’Université du Michigan au plus bas historique, des anticipations d’inflation en hausse, et les données réelles. La consommation américaine demeure solide, tout comme les ventes de détail. Les points morts d’inflation sur les TIPS restent modérés, même sur les maturités courtes, alimentant une dichotomie inhabituellement persistante.
Pour conclure, Francesco Baiano souligne que « la croissance économique américaine dépend de plus en plus des gains de productivité plutôt que de la croissance de l’emploi, une structure historiquement plus fragile, plus sensible aux chocs de financement et aux cycles d’investissement en capital ».
Marchés obligataires : une équation de plus en plus serrée
Le marché obligataire demeure, à ce stade, le principal facteur de risque systémique identifié par les investisseurs. Le taux à 10 ans américain évolue désormais autour de 4,60-4,65 %, une zone généralement jugée sensible par les analystes. À ces niveaux, le portage redevient attractif en termes de rendement réel, mais une nouvelle poussée des taux viendrait rapidement en réduire l’intérêt.
-
Qu’attendre des banques centrales ?
Les investisseurs restent focalisés sur les trois grandes banques centrales mondiales : la Banque du Japon (BOJ), la Banque centrale européenne (BCE) et la Réserve fédérale américaine (Fed).
Au Japon, la BOJ devrait procéder à une nouvelle hausse de taux lors de sa prochaine réunion, principalement dans une logique de crédibilité monétaire et de soutien au yen. L’impact attendu serait modérément positif sur la perception de la lutte contre l’inflation.
Dans la zone euro, l’inflation est repassée au-dessus du seuil des 3 %. Une hausse de taux par la BCE est donc largement anticipée et déjà intégrée dans les prix de marché. « L’objectif reste d’ancrer les anticipations d’inflation et de contenir les tensions sur la partie longue de la courbe » prévient Romane Azzopardi. Dans ce contexte, l’effet de surprise apparaît limité, et l’impact sur les marchés actions européens devrait rester contenu.
Aux États-Unis, un statu quo monétaire est attendu au moins jusqu’à la fin de l’année 2026. « Le nouveau président de la Fed, Kevin Warsh, tente de s’affirmer comme gouverneur indépendant vis-à-vis de l’exécutif américain. Si ce n’est pas par les taux, l’ajustement pourrait passer par le bilan », explique Romane Azzopardi.
-
Investissement obligataire : le portage toujours privilégié
Notre multi-family office conserve un positionnement inchangé sur les marchés obligataires. Une orientation confirmée par la responsable des investissements de Scala Patrimoine : « Nous continuons de privilégier le segment Investment Grade européen. Le portage reste attractif et les fondamentaux solides. Les analystes anticipent peu de compression supplémentaire des spreads, déjà à des niveaux très serrés. »
L’inquiétude porte davantage sur l’effet taux, dans l’hypothèse d’une poursuite de la remontée des rendements.
L'investissement sur les métaux précieux & les cryptoactifs
L’or, les métaux précieux et les cryptoactifs suivent des trajectoires très différentes.
-
L’investissement sur l'or freiné par les taux réels
La demande des banques centrales pour l’or ne se dément pas, confirmant une tendance structurelle de long terme. Certaines d’entre elles ont pu céder ponctuellement des réserves afin de générer de la liquidité en période de tensions, mais la dynamique globale demeure nettement haussière, portée en particulier par les banques centrales des pays émergents asiatiques.
À court terme, toutefois, le métal jaune évolue dans un environnement moins porteur : des taux réels élevés et un dollar relativement ferme pèsent sur sa performance. Sur les dernières semaines, l’investisseur privé s’en est d’ailleurs largement détourné.
« À moyen et long terme, un scénario d’inflation persistante comprimant les taux réels redeviendrait favorable à l’or, qui retrouverait alors son rôle de valeur refuge. La demande structurelle des banques centrales reste un soutien fondamental », prévient néanmoins Romane Azzopardi.
-
Le bitcoin et les crypto-actifs : une décorrélation progressive du secteur technologique
Le bitcoin évolue actuellement davantage comme un actif de diversification, plus proche par certains aspects de l’or que comme un actif strictement corrélé au secteur technologique.
Dans le même temps, les volumes échangés sur les crypto-actifs restent faibles, au plus bas depuis plusieurs années, tandis que les capitaux se concentrent sur un nombre restreint d’actifs traditionnels. Dans ce contexte, le bitcoin évolue autour de 60 000 dollars.
Une opportunité potentielle peut se dessiner à ces niveaux, mais sans véritable conviction directionnelle à court terme.
Produits structurés : la quête de rendement sous contrainte de marché
La compression de la volatilité implicite - notamment liée à la vente d’options par les ETF « income » - réduit mécaniquement l’attractivité des produits à capital protégé en termes de prime. À l’inverse, le niveau élevé des taux d’intérêt améliore sensiblement la rémunération des structures à participation et des produits de rendement.
-
Produits à participation et de rendement
Dans un contexte de marchés proches de leurs plus hauts, les produits à participation sur des maturités longues (cinq ans et plus) apparaissent particulièrement intéressants. Le niveau des taux permet en effet de structurer des produits offrant une exposition significative à la hausse des marchés, tout en finançant la protection du capital via le portage obligataire.
La condition reste toutefois exigeante. Comme l’explique Francesco Baiano : « l’investisseur doit conserver une conviction haussière sur les marchés à horizon long terme et accepter l’absence totale de liquidité ainsi que de flux intermédiaires jusqu’à l’échéance. En cas de performance nulle ou négative, aucun versement n’intervient avant la maturité. »
En parallèle, les structures de type worst-of offrent des niveaux de rendement attractifs. Leur efficacité repose néanmoins sur la décorrélation des sous-jacents : lorsque des actifs fortement corrélés ou déjà surévalués (par exemple luxe et technologie) sont combinés, le risque de franchissement de barrière par le sous-jacent le plus faible augmente sensiblement. La sélection des actifs sous-jacents devient alors un paramètre déterminant.
-
Notre positionnement
Dans un environnement marqué par une forte incertitude macroéconomique, « les produits structurés demeurent un outil privilégié pour ajuster finement le couple rendement/risque, notamment afin d’obtenir une exposition aux marchés actions avec une protection partielle, voire totale, du capital » explique Romane Azzopardi.
Stratégies alternatives : un univers d'investissement fragmenté
La conviction sur les fonds alternatifs disponibles au format UCITS demeure limitée. L’univers apparaît hétérogène, parfois difficile à appréhender, et la sélection s’en trouve complexifiée. À ce stade, aucun changement de positionnement n’est envisagé à court terme.
« Dans le contexte actuel - caractérisé par des marchés actions fortement concentrés, des marchés obligataires sous pression et une volatilité effective élevée malgré un VIX contenu - les stratégies alternatives conservent néanmoins un rôle de diversification. » relève toutefois Francesco Baiano.
Elles permettent, en théorie, de réduire la corrélation globale des portefeuilles d'investissement, notamment en cas de choc simultané sur les marchés actions et obligataires, où les moteurs traditionnels de performance tendent à se désaligner.
Le rendez-vous des marchés financiers et de l’économie mondiale - Juin 2026
Les marchés financiers & l’économie : les points clés
- L'économie mondiale ralentit. Les principales puissances, les États-Unis et la Zone Euro en tête, subissent de plein fouet les conséquences du conflit en Iran.
- Malgré le contexte géopolitique, les marchés actions restent solides, portés surtout par la tech et l’intelligence artificielle
- Le blocage du détroit d’Ormuz et l’escalade entre Washington et Téhéran maintiennent une forte pression sur les prix de l’énergie.
Les grandes actualités géopolitiques et les performances sur les marchés financiers
-
Washington et Téhéran jouent la surenchère
Depuis le 28 février dernier, le détroit d’Ormuz, point de passage stratégique pour les matières premières, demeure bloqué. Une situation qui met les prix du pétrole sous pression, tandis que les anticipations d’inflation poursuivent leur progression.
Pour Ombretta Signori, directrice de la recherche macroéconomique et de la stratégie chez OFI Invest AM, « chaque jour qui passe nous éloigne du scénario central et nous rapproche du scénario plus défavorable ».
Le cessez-le-feu annoncé il y a quelques semaines paraît, il est vrai, bien loin. Depuis plusieurs jours, Washington et Téhéran échangent frappes et représailles. De son côté, Benyamin Netanyahou a annoncé son intention d’intensifier l’offensive menée au Liban contre le Hezbollah.
Chacun tente désormais de faire monter la pression sur son adversaire afin d’obtenir les meilleures conditions de sortie dans le cadre de négociations de paix que beaucoup jugent encore envisageables. D’autant que le conflit reste profondément impopulaire auprès de l’opinion publique américaine. À l’approche des élections de mi-mandat, Donald Trump pourrait en outre se retrouver sous une pression politique croissante. Conscient de cet équilibre fragile, le président du Parlement iranien, Mohammad Bagher Ghalibaf, maintient une ligne dure, affirmant vouloir « faire payer la facture » aux deux alliés.
Parallèlement, Téhéran poursuit des discussions avec Oman en vue d’instaurer un péage permanent dans le détroit d’Ormuz. Une perspective qui ne devrait guère réjouir le président américain, Donald Trump.
-
Les marchés financiers font preuve de sang-froid face au conflit iranien
Malgré le conflit en Iran, les marchés actions ont largement absorbé le choc initial. Les investisseurs semblent même aborder les nouvelles en provenance du Moyen-Orient avec un certain recul.
Les publications de résultats des entreprises pour le premier trimestre viennent d’ailleurs conforter cette lecture.
Le marché continue de privilégier les entreprises exposées aux infrastructures de calcul, aux data centers, au cloud et aux semi-conducteurs. Les dépenses d’investissement des grands acteurs technologiques renforcent l’idée d’une demande structurelle durable sur l’ensemble de la chaîne de valeur.
Aux États-Unis, les marchés actions sont sur les plus hauts de l’année. Le S&P 500 s’adjuge 4,84 % sur le mois de mai. Le Nasdaq, regroupant les grandes valeurs technologiques, s’envole quant à lui de 7,40 %.
Même dynamique en Europe, où l’Euro Stoxx 50 progresse de 5,38 %. En France, le CAC 40 gagne 3 %, tandis que le DAX 40 affiche une hausse de 5,3 %.
Enfin, en Chine, le Shanghai Composite recule de 2,46 %.
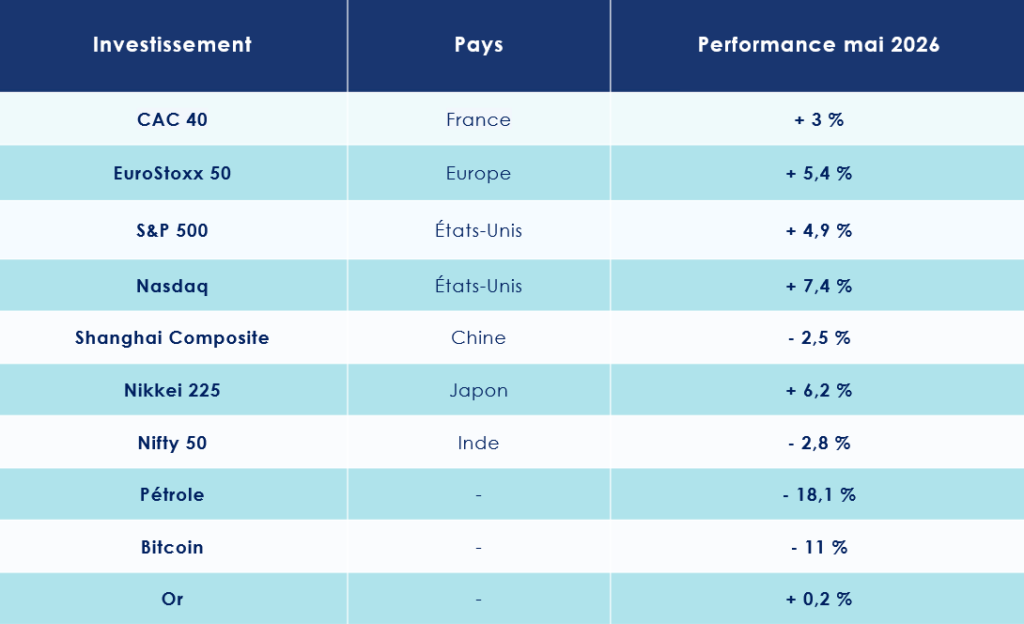
-
+85 % en six mois : l’envolée spectaculaire des semi-conducteurs
Le Philadelphia Semiconductor Index - indice de référence des grandes entreprises mondiales de puces électroniques - sert aujourd’hui de véritable thermomètre du secteur. Il regroupe une trentaine de valeurs majeures, parmi lesquelles Nvidia, AMD, Intel, Qualcomm ou encore TSMC.
Son évolution traduit l’engouement exceptionnel autour de cette thématique devenue centrale dans l’intelligence artificielle : +85 % sur six mois, +299 % sur cinq ans.
Et ces performances spectaculaires dépassent largement les seules frontières américaines.
Le marché sud-coréen s’appuie lui aussi sur quelques champions incontournables, à commencer par Samsung et SK Hynix, dont les performances boursières depuis le 1er janvier 2026 (+171 % et +249 %).
Par ricochet, cette dynamique rend le pays fortement dépendant de la santé d’un groupe comme Samsung. Celui-ci représente à lui seul 12,5 % de l’économie nationale, tandis que ses puces liées à l’intelligence artificielle comptent pour 20 % à 25 % des exportations du pays.
Les interrogations autour de l’intelligence artificielle ne font que commencer…
-
La remontée des taux traduit les inquiétudes des investisseurs
Contrairement aux marchés actions, les marchés obligataires intègrent pleinement les conséquences du conflit iranien. La divergence entre les deux classes d’actifs apparaît désormais particulièrement marquée.
Les obligations américaines se retrouvent en première ligne. Le rendement du Treasury à 30 ans a franchi le seuil des 5 %, une première depuis 2007.
Le taux américain à 10 ans frôle, quant à lui, les 4,5 %. En Europe, le Bund allemand à 10 ans s’établit autour de 3 %, tandis qu’en France, le rendement de l’OAT à 10 ans évolue à proximité de 3,7 %.
Un décalage confirmé par Eric Bertrand, directeur général d’OFI Invest AM, « dans ce contexte, les marchés de taux questionnent le caractère transitoire du choc énergétique et intègrent une prime d’inflation visible tant sur les taux nominaux que dans les breakeven d’inflation ».
-
Le grand paradoxe du commerce mondial
En 2025, le commerce mondial a progressé de près de 5 %, un chiffre qui peut sembler contre-intuitif au regard de la forte hausse des droits de douane américains décidée par Donald Trump lors du « Liberation Day » d’avril 2025.
Avec un taux moyen de droits de douane porté à 10,5 %, soit son niveau le plus élevé depuis les années 1940, les États-Unis ont pourtant considérablement durci leur politique commerciale. Dans les faits, près de la moitié des importations continuent toutefois d’entrer sur le territoire américain sans taxation, grâce aux nombreuses exemptions accordées par l’administration.
Face à cette nouvelle donne, les grandes puissances commerciales ont privilégié le renforcement de leurs échanges plutôt qu’une escalade protectionniste. À la fin de l’année 2025, les flux commerciaux entre plusieurs alliés occidentaux affichaient ainsi une progression de 12 %.
Une quinzaine d’accords commerciaux internationaux représentant plus de 400 milliards de dollars d’échanges se sont ainsi conclus en une année. Parmi les principaux signataires figurent l’Union européenne, l’Inde et le Royaume-Uni.
L’économie américaine entre deux feux
Le Fonds monétaire international (FMI) estime que le choc provoqué par la guerre au Moyen-Orient a déjà modifié les perspectives d’inflation mondiale. Son scénario central intègre désormais une hausse de 19 % des prix de l’énergie en 2026 ainsi qu’une inflation mondiale de 4,4 %. Malgré leur relative indépendance énergétique, les États-Unis figurent parmi les premières économies touchées.
Plusieurs indicateurs récents laissent entrevoir un ralentissement de la dynamique de croissance américaine dans les prochains mois. Les chiffres du premier trimestre 2026 ont d’ailleurs déjà été révisés à la baisse, tandis que les tensions inflationnistes gagnent en intensité.
-
Le temps des interrogations sur l'économie américaine
Mauvaise nouvelle pour l’économie américaine : la croissance du produit intérieur brut (PIB) réel a été révisée en baisse de 0,4 point, à 1,6 %. Autre signe de fragilité, le taux d’épargne des ménages est tombé à 2,6 %, contre 3,2 % le mois précédent. La confiance des consommateurs s’est également fortement détériorée. L’indice de sentiment de l’Université du Michigan est ainsi retombé à 48,2, un niveau historiquement bas.
Le marché de l’emploi montre lui aussi quelques signes d’essoufflement. Les salaires horaires n’ont progressé que de 0,2 %, contre 0,3 % attendu. Si le taux de chômage demeure contenu à 4,3 %, près de 445 000 personnes supplémentaires ont été contraintes d’accepter un emploi à temps partiel, un indicateur souvent révélateur d’une dégradation progressive des conditions du marché du travail.
L’indice manufacturier de la Réserve fédérale de Philadelphie s’est également fortement dégradé en mai, passant de 26,7 à -0,4 point.
Pour autant, le tableau n’est pas si sombre que cela.
La production industrielle américaine a progressé de 0,7 % en avril, après un recul de 0,3 % le mois précédent. Le PMI manufacturier flash a quant à lui bondi à 55,3, son niveau le plus élevé depuis quatre ans.
L’indice de confiance des consommateurs publié par le Conference Board a également dépassé les attentes en ressortant à 93,1 points, contre 92 attendus.
Enfin, le marché immobilier a réservé une bonne surprise. Les ventes de logements neufs ont progressé au-delà des anticipations, tandis que les permis de construire ont enregistré une hausse de 11 %.
Dans cet environnement contrasté, les investisseurs concentrent désormais leur attention sur l’évolution de l’inflation et sur les orientations de la Réserve fédérale, désormais dirigée par Kevin Warsh.
-
Le difficile héritage de Kevin Warsh
Kevin Warsh est officiellement devenu le nouveau président de la Réserve fédérale, succédant à Jerome Powell.
Il prend les rênes de l’institution dans un contexte particulièrement délicat. D’un côté, l’économie américaine montre des signes tangibles de ralentissement. De l’autre, les pressions inflationnistes se renforcent.
L’inflation a atteint en avril son niveau le plus élevé depuis près de trois ans. L’indice PCE a progressé de 3,8 % sur un an, contre 3,5 % en mars. Quant au « core PCE », l’indicateur d’inflation privilégié par la Fed, il affiche désormais une hausse annuelle de 3,3 %.
Les prix de l’énergie jouent un rôle majeur dans cette accélération. Les carburants affichent ainsi une hausse de 28,4 % sur un an. Mais les tensions inflationnistes se diffusent également dans l’ensemble de l’économie, des loyers aux billets d’avion. En avril, le prix du steak de bœuf était par exemple supérieur de 16,1 % à celui observé un an auparavant.
Kevin Warsh pourra-t-il assouplir sa politique monétaire afin de soutenir une économie en perte de vitesse ? Ou devra-t-il, au contraire, privilégier la lutte contre l’inflation et préserver l’indépendance de la banque centrale face aux pressions politiques ?
Les premiers éléments de réponse sont attendus le 16 juin, à l’occasion de sa première réunion de politique monétaire à la tête de la Fed.
Le conflit iranien assombrit les perspectives européennes
Le conflit en Iran commence à peser sensiblement sur l’économie européenne. Il paraît désormais acquis que la croissance de la zone euro sera inférieure à 1 % en 2026.
-
Le ralentissement de l'économie se confirme
Les chiffres de croissance du premier trimestre 2026 ont été publiés. Et ils déçoivent. L’activité n’a progressé que de 0,1 % sur le trimestre, confirmant le ralentissement à l’œuvre dans la plupart des économies européennes.
La confiance des acteurs économiques continue également de se dégrader. L’indice de confiance des consommateurs s’est établi à -19 en mai, après -20,6 en avril. Un niveau certes légèrement supérieur aux attentes des analystes, qui anticipaient -21, mais qui demeure révélateur d’un climat économique fragile.
La France illustre bien ces difficultés. Au premier trimestre 2026, son produit intérieur brut (PIB) en volume s’est contracté de 0,1 %.
Autre indicateur préoccupant : l’indice PMI composite de la zone euro, publié par S&P Global, est ressorti à 47,5 en mai, contre 48,8 en avril. Il s’agit de son niveau le plus faible depuis octobre 2023. L’indice se situe également en dessous des anticipations des économistes interrogés par Reuters, qui tablaient sur une stabilisation.
À moyen terme, les perspectives se dégradent encore. La Commission européenne prévoit désormais une croissance de seulement 0,9 % en 2026, contre 1,2 % dans ses prévisions publiées à l’automne 2025.
Le marché du travail devrait à son tour subir les conséquences de ce ralentissement. La Commission anticipe un taux de chômage de 8,3 % en 2026 puis de 8,7 % en 2027, après 7,7 % en 2025.
Comme l’explique Émile Gagna, économiste chez Candriam, dans Les Échos : « La consommation est en train de freiner et la chute de la confiance des ménages laisse présager un ralentissement encore plus marqué à l'avenir. Le choc pétrolier lié à la guerre en Iran va faire passer l'inflation dans la zone euro à 3,5 % environ cette année en moyenne, contre 2 % attendus avant le début du conflit. Celui-ci va donc entraîner un prélèvement de l'ordre de 1 % à 1,5 % sur le pouvoir d'achat des ménages européens. »
-
Le retour du risque inflationniste
La hausse du coût de la vie provoquée par la guerre au Moyen-Orient ravive les tensions inflationnistes en Europe.
Selon les premières estimations d’Eurostat, les prix à la production industrielle ont progressé de 3,4 % dans la zone euro et de 3,2 % dans l’ensemble de l’Union européenne en mars 2026 par rapport au mois précédent. Sans surprise, cette hausse est principalement imputable à l’énergie, dont les prix ont bondi de 11,1 % sur un mois dans le contexte de la flambée des cours du pétrole et du gaz.
L’inflation accélère elle aussi rapidement. Après 1,9 % en février sur un an, elle est passée à 2,6 % en mars puis à 3 % en avril. En seulement deux mois, l’indice des prix à la consommation a ainsi gagné plus d’un point.
Face à cette situation, la Banque centrale européenne (BCE) a choisi le statu quo lors de sa dernière réunion. Toutefois, les débats autour d’un éventuel relèvement des taux directeurs ont été nourris, et plusieurs responsables monétaires ont laissé entendre qu’une hausse pourrait intervenir dès le mois de juin.
Pour Eric Bertrand, directeur général d’OFI Invest AM, « la Banque centrale européenne, consciente des erreurs du passé, n’a pas pris d’engagement sur une hausse des taux en juin, mais elle a néanmoins préparé le terrain pour le faire. Seul un déblocage du détroit d’Ormuz et une normalisation rapide des prix de l’énergie pourraient modifier cet état de fait. Le statu quo des banques centrales ne doit pas être interprété comme un signal de confort. Il traduit plutôt une contrainte : celle de devoir arbitrer entre inflation énergétique, ralentissement de la croissance et risque de second tour ».
La résilience de l'économie chinoise
Les 14 et 15 mai 2026, Donald Trump s’est rendu en Chine pour rencontrer Xi Jinping. Derrière l’affichage d’une relation apaisée, les divergences stratégiques restent entières.
-
Des relations sino-américaines très incertaines
Le président chinois a averti son homologue qu’une mauvaise gestion du dossier taïwanais pourrait conduire à une situation « extrêmement dangereuse » pour les relations sino-américaines. Il a également insisté sur l’incompatibilité entre « l’indépendance de Taïwan » et la stabilité régionale, alors que les tensions autour du détroit d’Ormuz alimentent déjà les inquiétudes. Donald Trump s’est gardé de tout commentaire public sur ces déclarations et a évité les questions des journalistes. Malgré les sourires protocolaires, la rivalité demeure.
Sur le plan économique, Pékin poursuit sa stratégie de montée en gamme technologique. Les autorités ont lancé un programme destiné à accélérer l’intégration de l’« IA Plus » dans l’ensemble des secteurs de l’économie. La Chine dispose d’atouts considérables : la plus vaste population susceptible d’adopter massivement les services numériques et plus de 50 % des brevets mondiaux déposés dans le domaine de l’intelligence artificielle.
-
La force exportatrice
Dans le même temps, plusieurs indicateurs témoignent d’un ralentissement de l’activité. En avril, la production industrielle n’a progressé que de 4,1 %, contre près de 6 % attendus, soit sa plus faible performance depuis trois ans. Les ventes au détail n’ont augmenté que de 0,2 %, leur plus faible hausse depuis décembre 2022. Les effets du choc énergétique mondial commencent à peser sur la deuxième économie de la planète, poussant Pékin à envisager de nouvelles mesures de soutien à la population. Le sujet devrait être au cœur des discussions lors de la prochaine réunion du Parti communiste, en juillet.
Cette situation met en lumière une économie à deux vitesses. La consommation des ménages reste atone, mais l’industrie continue d’afficher une remarquable vigueur. Les profits des entreprises industrielles ont progressé de 18,2 % depuis le début de l’année par rapport à la même période de 2025. Dans la chimie, la hausse dépasse même 70 %.
Pour Wilfrid Galand, directeur stratégiste chez Montpensier-Arbevel, l’économie chinoise dispose de solides atouts pour absorber les tensions géopolitiques actuelles : « L’analyse des composantes de cette croissance est claire : c’est bien la densité, la performance et la compétitivité à l’exportation de l’impressionnant tissu manufacturier du pays qui lui donne son positionnement unique dans les chaines de valeurs et lui permet de conforter sa place comme point central des équilibres géopolitique à l’heure où le blocage du détroit d’Ormuz exacerbe les tensions et remet les coordinations régionales au centre du jeu. »
Transmission d’entreprise : les erreurs patrimoniales à éviter avant une cession
Une immense vague de transmission se prépare. Portée par la dynamique démographique du « Papy Boom », près de 9 000 milliards d’euros devraient changer de mains au cours des prochaines années au profit des jeunes générations. Les entrepreneurs se retrouvent en première ligne de ce basculement patrimonial, avec une question centrale : celle de la transmission de leur outil professionnel.
Dans l’émission Smart Patrimoine sur B SMART TV, à l’occasion d’un grand entretien conduit par le journaliste Fabrice Cousté, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, revient sur la manière d’aborder la transmission d’une entreprise.
Comment organiser la transmission d'une entreprise dans les meilleures conditions ?
Guillaume Lucchini. La cession constitue un moment charnière dans la vie d’un chef d’entreprise. En pratique, un entrepreneur s’investit dans sa société autant humainement que financièrement. Très souvent, l’entreprise représente d’ailleurs l’essentiel de son patrimoine. Elle cristallise à la fois le patrimoine professionnel et le patrimoine personnel.
Au cours des dix prochaines années, sous l’effet du vieillissement démographique, une immense vague de cessions va se concrétiser. Les enjeux économiques et patrimoniaux sont considérables. À ce moment-là, les entrepreneurs vont monétiser leur actif professionnel pour entrer dans une nouvelle phase de vie, celle de la retraite.
Quels conseils peut-on donner à ceux qui sont encore en activité mais commencent à préparer la transmission de leur entreprise ?
Guillaume Lucchini. Notre premier conseil est d’anticiper le sujet patrimonial avant même celui de la cession à proprement parler. On oublie trop souvent que ces décisions, si elles concernent évidemment la sphère professionnelle, ont aussi des conséquences majeures sur la sphère personnelle. Et cette dernière est régulièrement négligée.
Le chef d’entreprise a la tête dans le guidon. Le sujet patrimonial reste souvent relégué au second plan. Puis, au moment de la cession, toute l’attention se concentre sur les chiffres, la négociation, le closing. La sphère personnelle passe alors complètement à l’arrière-plan.
Très souvent, les entrepreneurs nous sollicitent une fois l’opération finalisée. Or, à ce stade, il est déjà trop tard pour mettre en place certaines stratégies pleinement adaptées à leur situation.
« Les sujets de transmission nécessitent de se projeter plusieurs années à l’avance »
Pour quelles raisons ?
Guillaume Lucchini. Parce qu’un certain nombre de mécanismes doivent être réfléchis très en amont. Bien sûr, il existe des stratégies d’optimisation fiscale, mais l’enjeu principal reste surtout de structurer le patrimoine de l’entrepreneur en fonction de ses besoins et de ses objectifs de vie.
On peut penser, par exemple, aux donations avant cession, aux problématiques de démembrement, aux holdings ou encore aux mécanismes de remploi. Tous ces sujets nécessitent de se projeter plusieurs années à l’avance.
Je recommande donc aux chefs d’entreprise de s’interroger, bien avant la cession, sur leur futur mode de vie et sur leurs besoins financiers une fois à la retraite. Cette réflexion permet ensuite de structurer l’opération de manière cohérente et évite aux conseils qui les accompagnent d’intervenir dans l’urgence.
Vous évoquiez justement le remploi. La loi de finances a apporté plusieurs modifications au dispositif. Reste-t-il attractif ?
Guillaume Lucchini. Le remploi, concrètement, consiste à différer le paiement de l’impôt sous réserve de respecter un certain nombre de contraintes. Parmi elles, l’obligation de réinvestir dans une nouvelle activité économique. Autrement dit, en échange d’un sursis d’imposition, l’entrepreneur doit réallouer une partie de son patrimoine dans une activité qu’il ne maîtrise pas nécessairement.
Le dispositif prévu à l’article 150-0 B ter du Code général des impôts peut, à mon sens, relever d’une forme de fuite en avant.
Chez Scala Patrimoine, nous prenons donc le temps d’analyser ces mécanismes avec beaucoup de prudence. Et nous n’hésitons pas, lorsque cela est nécessaire, à nous montrer réservés vis-à-vis de certaines solutions d’investissement proposées dans ce cadre.
Le problème, c’est que ce dispositif est souvent présenté aux chefs d’entreprise sous un angle exclusivement fiscal. Or les contraintes réelles sont rarement pleinement comprises. C’est, selon moi, une erreur majeure.
D’autant que les solutions proposées par certaines sociétés de gestion ne se montrent pas toujours performantes. Il faut être particulièrement vigilant sur la liquidité des actifs. Lorsqu’on investit en private equity ou dans certains montages immobiliers, les capitaux peuvent rester immobilisés pendant de longues années.
Le 150-0 B ter peut néanmoins être pertinent pour des serial entrepreneurs désireux de reprendre une activité ou de réinvestir dans une entreprise dans laquelle ils souhaitent jouer un rôle actif.
« Un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent »
Il est donc parfois préférable de payer l’impôt plutôt que de s’enfermer dans un dispositif trop contraignant ?
Guillaume Lucchini. Exactement. À mes yeux, l’optimisation ne passe pas systématiquement par une logique de remploi. Elle peut aussi résider dans une structuration intelligente de l’actionnariat.
De nombreuses questions doivent être posées très tôt. Est-il pertinent de transmettre une partie des titres à ses enfants en démembrement afin de réduire la pression fiscale future ? Plus ces réflexions interviennent en amont, plus il devient possible de structurer sereinement la cession et d’éviter ensuite des dispositifs trop rigides.
Il faut également rappeler que le 150-0 B ter s’inscrit dans un véritable marché de produits d’investissement, avec parfois des intérêts économiques importants pour certaines sociétés de gestion ou certains conseillers en gestion de patrimoine.
Récemment, une avocate spécialisée dans la défense des épargnants représentait une cliente face à un cabinet de gestion de patrimoine. Cette entrepreneure avait apporté l’essentiel du produit de cession de son entreprise à une holding, avant de réinvestir la totalité des sommes dans des solutions éligibles au 150-0 B ter. On lui avait présenté une durée d’illiquidité d’environ quatre ans. Elle partait pourtant à la retraite.
Huit ans plus tard, les fonds restaient toujours bloqués, avec des actifs ayant perdu entre 30 % et 50 % de leur valeur. Aujourd’hui, cette personne rencontre même des difficultés à maintenir son niveau de vie tant son patrimoine avait été concentré sur quelques lignes d’investissement.
C’est précisément là que j’alerte les investisseurs : les contraintes doivent être parfaitement comprises avant toute décision. Et surtout, il n’existe jamais une solution unique. Il est tout à fait possible de diversifier ses investissements et de construire une allocation patrimoniale équilibrée.
L’idée est donc de diversifier ses placements, de conserver une poche de liquidités à court et moyen terme, puis d’utiliser éventuellement le remploi pour des investissements de long terme ?
Guillaume Lucchini. La diversification est essentielle. La première étape consiste à définir précisément son train de vie futur après la cession de l’entreprise.
Dans la réalité, beaucoup d’entrepreneurs ont encore des dettes, des enfants dont les études représentent des coûts importants, et un patrimoine très largement concentré dans leur société. Il est donc souvent nécessaire de monétiser une partie de la cession, même si cela implique de payer de l’impôt.
Ces arbitrages doivent être réalisés avec un conseil indépendant, capable d’avoir une lecture globale de la situation, sans biais commercial. Il faut être accompagné par des professionnels en mesure d’appréhender à la fois votre vie personnelle, vos besoins et vos objectifs de long terme.
Comme je le répète souvent à mes clients, un patrimoine fonctionne comme un Rubik’s Cube : dès que l’on bouge une face, toutes les autres se réorganisent. L’enjeu consiste justement à parvenir à aligner le plus grand nombre de faces possible. Et cela suppose une compréhension fine de l’ensemble des paramètres.
https://www.youtube.com/watch?v=WBWvO7DFHMQ
Assurance-vie luxembourgeoise : pourquoi les investisseurs français se tournent massivement vers le Grand-Duché
L’assurance-vie luxembourgeoise continue d’attirer un nombre croissant d’investisseurs. Selon les chiffres publiés par l’Association des compagnies d’assurances et de réassurances du Grand-Duché du Luxembourg (ACA), la collecte sur ces contrats a progressé de 20,3 % en 2025, atteignant 16,4 milliards d’euros. Une dynamique qui était déjà très spectaculaire l’année précédente, avec une hausse de 58,1 %.
Au-delà des qualités propres au contrat luxembourgeois, cet engouement s’explique aussi par le climat d’incertitude politique et fiscale qui s’installe en France.
Quels sont les avantages du contrat luxembourgeois ?
Le contrat luxembourgeois s’est imposé au fil des années comme un véritable outil d’ingénierie patrimoniale, particulièrement adapté aux investisseurs évoluant dans un contexte de mobilité internationale.
-
La neutralité fiscale
L’assurance-vie du Grand-Duché repose sur un principe simple : elle s’adapte à la fiscalité du pays de résidence du souscripteur. Autrement dit, c’est le régime fiscal du pays dans lequel réside fiscalement l’épargnant qui s’applique.
Ce mécanisme permet notamment d’éviter les situations de double imposition. Un non-résident ne sera donc pas imposé au Luxembourg. Par nature, ce type de contrat s’adresse ainsi particulièrement aux investisseurs disposant d’une forte mobilité géographique.
Le dispositif répond notamment aux besoins des sportifs de haut niveau, des cadres internationaux ou encore des entrepreneurs. Les footballeurs professionnels, par exemple, peuvent changer de club et de pays d’une saison à l’autre. Et parfois même en cours d’année à l’occasion du mercato hivernal.
Autre avantage, et non des moindres : ces contrats suivent le titulaire dans un nouveau pays. Sans qu’il ait besoin de les liquider.
« L’assurance-vie luxembourgeoise est un outil fantastique pour les clients qui sont dans un cadre de mobilité internationale. Un expatrié installé en Espagne, en Italie ou dans un pays du Moyen-Orient, par exemple, sera imposé selon la fiscalité du pays de résidence. Ce qui, dans la plupart des cas, lui sera plus favorable qu’en restant soumis au régime français », abonde Guillaume Lucchini, associé fondateur du multi-family office indépendant Scala Patrimoine.
Étant précisé qu’il ne s’agit pas d’une pratique offshore. Tout résident français peut ouvrir une assurance-vie au Luxembourg, à condition de la déclarer correctement. Cela se concrétise dans un cadre légal parfaitement défini.
-
L’accès au « triangle de sécurité »
Le succès de l’assurance-vie luxembourgeoise repose en grande partie sur son fameux « triangle de sécurité ». Ce système simple sépare les rôles pour protéger les sommes placées par l’investisseur. L’assureur gère le contrat, l’assuré (l’investisseur) conserve ses droits, et une banque indépendante (le dépositaire) conserve les fonds, hors des actifs de l’assureur.
Contrairement à la France, où l’investisseur est un créancier ordinaire (appelé « chirographaire »), donc le dernier remboursé en cas de faillite, le Luxembourg place l’épargnant en tant que « superprivilégié ». Celui-ci devient ainsi créancier prioritaire sur la compagnie d’assurance : les fonds sont donc protégés en priorité, même si la compagnie fait faillite. Résultat ? Une sécurité renforcée pour l’investisseur.
-
Une protection théorique contre le blocage des fonds (loi Sapin II)
Promulguée en 2016, la loi Sapin II permet au Haut Conseil de stabilité financière (HCSF) de geler temporairement les rachats, arbitrages ou versements sur les contrats d’assurance-vie français en cas de crise financière majeure. Cette mesure, censée protéger le système, avait alors semé la panique chez les épargnants craignant de perdre l’accès à leur argent.
Bonne nouvelle : les contrats luxembourgeois échappent, en principe, totalement à cette règle du HCSF grâce à la réglementation européenne. Vos fonds restent disponibles, même en cas de tempête sur les marchés français.
Guillaume Lucchini, fondateur de Scala Patrimoine, nuance toutefois : « Bien que la loi Sapin II s'applique strictement aux contrats français et que les assureurs luxembourgeois relèvent de la Commission de surveillance du secteur financier (CAA), les marchés financiers européens sont interconnectés. L'État français pourrait potentiellement exercer une pression politique ou réglementaire sur le Luxembourg pour les résidents fiscaux français, via des accords bilatéraux ou des directives de l’UE, en cas de crise systémique majeure. »
-
Une gestion plus diversifiée
L’assurance-vie luxembourgeoise offre un accès particulièrement large aux solutions d’investissement grâce à une logique d’architecture ouverte. Celle-ci donne accès à une large diversification de placements (titres vifs, OPCVM, fonds dédiés, private equity…), dans un environnement mondial. « La possibilité de diversification va toutefois de pair avec le montant des capitaux investis et la fortune du souscripteur », tient cependant à préciser Guillaume Lucchini.
Le souscripteur peut également choisir la devise dans laquelle est libellé son contrat (euro, franc suisse, dollar, livre sterling).
L’assurance-vie luxembourgeoise se distingue, il est vrai, par sa flexibilité, encadrée par la directive IDD et supervisée par le CAA. Elle propose deux piliers de gestion : la gestion collective, mutualisée, et la gestion individuelle, sur mesure pour les patrimoines exigeants.
En gestion collective, les fonds externes investissent dans des OPCVM (UCITS) rigoureusement validés par l’assureur, assurant sécurité et diversification. Les Fonds internes collectifs (FIC) regroupent les souscripteurs autour d’une stratégie active, déléguée à une société de gestion tierce indépendante.
En gestion individuelle, les Fonds d’assurance spécialisés (FAS) offrent une allocation libre ou conseillée, avec une grande flexibilité sur les actions, l’immobilier ou le private equity, sous supervision prudentielle. Les Fonds internes dédiés (FID), ou mandats sur mesure, confient la gestion à un tiers (gestionnaire), liés à un ou plusieurs contrats pour une personnalisation optimale.
Le fondateur de Scala Patrimoine appuie cette analyse : « Le vrai intérêt concerne ceux qui ont une surface financière supérieure à 2,5 M€. Car le contrat luxembourgeois va, en pratique, aller accéder à une offre élargie selon une approche de “stock picking”. Avec en prime le meilleur des deux mondes : le coté et le non coté. »
Luxembourg : un havre de stabilité
Le Luxembourg bénéficie également d’une image de stabilité politique, réglementaire et fiscale qui rassure de nombreux investisseurs français. La logique poursuivie relève alors davantage de la protection patrimoniale que de la seule recherche de rendement.
« Les capitaux sont déposés dans un État mieux noté sur le plan de la solvabilité, comme le Luxembourg, et bénéficient d’un environnement réglementaire plus protecteur. Cela permet aux épargnants de sécuriser leurs avoirs tout en conservant une transparence totale vis-à-vis de l’administration fiscale française », précise Guillaume Lucchini.
Les raisons de cette attractivité sont désormais bien identifiées : instabilité politique française, inquiétudes liées à la dette publique, crainte de nouvelles hausses d’impôts ou encore interrogations sur l’évolution future de la fiscalité patrimoniale.
Reste qu’une partie des investisseurs se tourne vers ces contrats sans réelle nécessité patrimoniale. Certaines pratiques commerciales de cabinets français distribuant des contrats luxembourgeois suscitent également des critiques.
Des pratiques dénoncées par Guillaume Lucchini : « Une pratique courante consiste, pour des conseillers patrimoniaux, à réaliser de facto des arbitrages ou une gestion active au sein de mandats sans être autorisés à exercer une gestion de portefeuille pour compte de tiers. Or, l’AMF sanctionne régulièrement ces manquements pour protéger les clients. »
Un attrait qui va encore s’accentuer ?
« La majorité des actifs que nous gérons ne sont plus en France mais vont vers des contrats d’assurance-vie au Luxembourg. Cela s'accélère vraiment », avait témoigné en 2025 Guillaume Lucchini au Financial Times. Et les flux vers le Grand-Duché ne montrent, pour l’heure, aucun signe de ralentissement.
« On ressent une montée des interrogations des entrepreneurs et des cadres, avec une grande recherche de stabilité », poursuit le fondateur de Scala Patrimoine.
Les investisseurs continuent ainsi d’arbitrer leur épargne vers des juridictions jugées plus sûres, comme le Luxembourg ou la Suisse.
Guillaume Lucchini abonde en ce sens. « La dette publique constitue une autre source majeure d’inquiétude. Tout comme l’éventualité d’un changement de majorité politique susceptible de bouleverser le cadre fiscal. »
Nul doute qu’avec le calendrier électoral français, l’attrait pour l’assurance-vie luxembourgeoise devrait encore s’accélérer.