
Rosk, le « LinkedIn de la restauration »
Florent Malbranche et Jean Lebrument, les cofondateurs de Brigad, entament un nouveau chapitre entrepreneurial avec le lancement de Rosk, une start-up née d’une ambition claire : répondre à la pénurie de main-d’œuvre dans le secteur de la restauration.
Deux experts au service d’un secteur en mutation
Acteurs aguerris de l’écosystème hôtellerie-restauration, Malbranche et Lebrument n’en sont pas à leur coup d’essai. Il y a une dizaine d’années, ils fondaient Brigad, une plateforme facilitant la mise en relation entre travailleurs indépendants et établissements, aussi bien dans la restauration que dans le médico-social.
Aujourd’hui, avec Rosk, ils visent l'optimisation du recrutement des professionnels de la restauration grâce à une application mobile intuitive, conçue comme un levier d’accès à l’emploi et à l’évolution professionnelle.
Dans un premier temps, la plateforme proposera donc des missions d’intérim en Île-de-France avant d’élargir son offre aux contrats à durée indéterminée. Un choix stratégique, tant l’intérim constitue une porte d’entrée idéale pour tester les compétences et faire face aux variations saisonnières de l’activité.
La demande est bien présente. « Il y a 200 000 postes à pourvoir dans la restauration et plus d’un million en Europe. Avec Rosk, nous voulons lancer une nouvelle expérience de l’emploi dans la restauration », souligne ainsi l'un des associés, Florent Malbranche.
La restauration collective en ligne de mire
Rosk fait le pari de commencer par la restauration collective – un secteur souvent négligé mais regorgeant d’opportunités : cantines scolaires, entreprises, EHPAD, hôpitaux… La start-up cible en priorité les métiers les plus qualifiés, tels que chef, sous-chef, chef pâtissier ou chef de partie, encore peu couverts par les plateformes traditionnelles.
Mais l’ambition de Rosk dépasse le simple recrutement. L’application se veut un véritable écosystème, proposant également de la formation continue, un accompagnement communautaire, et à terme, des outils de gestion RH comme le suivi des plannings.
« Trop de professionnels talentueux quittent le secteur faute de perspectives ou de reconnaissance. Rosk, c’est notre réponse à une urgence : redonner envie de rester et de grandir dans ces métiers », affirme Florent Malbranche.
Un constat qui reflète une réalité bien connue : le secteur souffre d’un déficit chronique de personnel et d’un turn-over particulièrement élevé. En facilitant l'accès à l'emploi et en valorisant les carrières, Rosk espère attirer — et surtout retenir — les talents qui désertent souvent la profession, rebutés par la pénibilité des horaires et l'absence de perspectives à long terme.
Un spin-off de Brigad
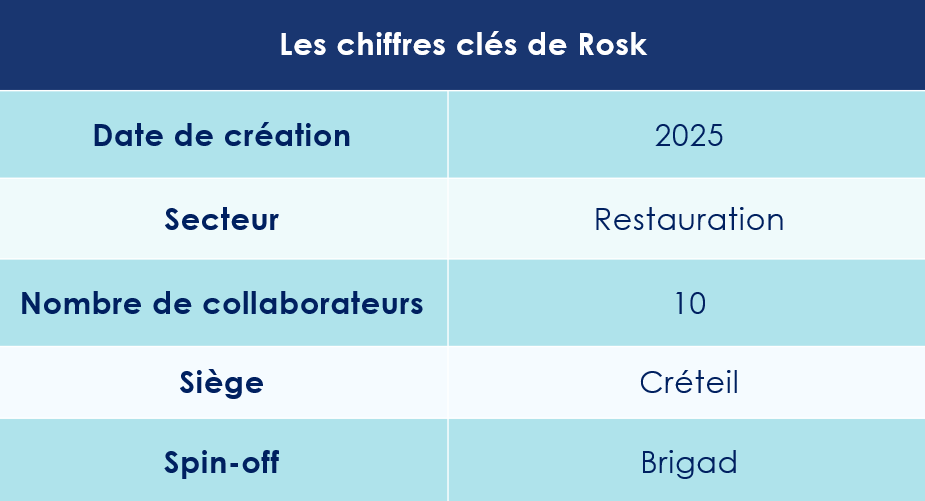
Pour concrétiser cette ambition, Rosk s’appuie sur un modèle économique basé sur les commissions perçues sur chaque contrat signé via sa plateforme. La jeune pousse est un spin-off issu de la société Brigad. Elle vient d'ailleurs de réaliser une levée de fonds visant à soutenir le développement technologique de la solution, renforcer sa présence en France et, à terme, explorer des marchés internationaux.
Composée aujourd’hui d’une dizaine de collaborateurs, la start-up prévoit de renforcer ses effectifs en recrutant des profils clés pour accompagner sa croissance. Déjà, plus de 1 000 professionnels et 200 établissements ont pris part aux premières phases de test en Île-de-France.
Reste à voir si l’appétit des investisseurs sera comblé… mais une chose est sûre : la table est mise pour une belle réussite. Bonne dégustation.

Chefs d’entreprise : le bon contrat de mariage peut tout changer
Lorsqu’un chef d’entreprise se marie, le choix du régime matrimonial est une décision stratégique aux conséquences majeures. Contrairement aux idées reçues, la séparation de biens n’est pas toujours la solution idéale. Si elle permet de distinguer le patrimoine personnel des biens professionnels, elle n’offre pas systématiquement la meilleure du conjoint en cas de décès, ou dans le cadre d’une préparation à la transmission.
En réalité, chaque régime matrimonial présente des avantages et des limites qu’il convient d’analyser au regard des objectifs du dirigeant : protéger son patrimoine personnel des aléas de l’activité, sécuriser l’avenir de sa famille et assurer la pérennité de l’entreprise.
Surtout, la situation familiale est, par nature, mouvante. Naissance, recomposition familiale ou divorce sont autant de facteurs susceptibles d’imposer une adaptation du régime choisi. Il est donc essentiel d’opter pour un contrat équilibré, capable d’évoluer au fil du temps tout en offrant une protection adaptée aux enjeux patrimoniaux et professionnels du chef d’entreprise.
-
Les principaux régimes matrimoniaux
Avant ou pendant le mariage, les mariés peuvent opter pour un régime qui déterminera la gestion de leurs biens et leurs responsabilités financières.
-
La communauté réduite aux acquêts
En l'absence de contrat de mariage signé devant un notaire, les époux sont automatiquement soumis au régime légal. Aussi appelé régime de la communauté réduite aux acquêts.
« Les biens acquis avant le mariage, ainsi que ceux reçus pendant l'union par héritage ou donation, constituent des biens propres. Autrement dit, ils n'entrent pas dans la masse commune » précise d'emblée Migueline Rosset, avocate spécialiste en droit de la famille.
Les biens communs englobent, quant à eux, les revenus des époux et les biens acquis ensemble ou séparément durant le mariage. « Ainsi, si l’entreprise est créée par l’un des époux après le mariage, celle-ci appartient à la communauté » abonde l’avocate.
Une particularité mérite toutefois d'être soulignée : les fruits des biens propres, c'est-à-dire les revenus qu'ils génèrent, sont considérés comme des biens communs. Ainsi, si l'un des époux perçoit des loyers provenant d'un bien immobilier lui appartenant en propre, ces revenus seront intégrés à la communauté.
Si cet époux a contracté un emprunt pour acquérir ce bien, le remboursement de cet emprunt, lorsqu'il est effectué à l'aide de fonds communs, fait naître une créance de la communauté envers le patrimoine propre. Cette créance, appelée « récompense », sera évaluée et réglée lors de la liquidation du régime matrimonial, qu'elle intervienne à l'occasion d'un divorce, d'un décès ou d'un changement de régime matrimonial.
« Ce mécanisme vise à assurer un équilibre entre les intérêts des deux conjoints, en évitant qu'un époux ne s'enrichisse au détriment de la communauté par le biais de son patrimoine personnel. » explique Guillaume Lucchini, l’associé fondateur de Scala Patrimoine.
-
La séparation de biens
Dans le cadre du régime de la séparation de biens, chaque conjoint conserve la pleine propriété des biens qu'il acquiert à titre personnel, qu'ils soient antérieurs ou postérieurs à l'union.
Toutefois, les conjoints peuvent, au cours de leur union, choisir d’acquérir ensemble certains biens, tels qu’un logement, un véhicule ou tout autre patrimoine, Indivis ou alors en commun. chaque époux devient propriétaire indivis du bien à hauteur de sa contribution financière.
« Ce régime se révèle ainsi particulièrement protecteur du patrimoine individuel de chaque époux, notamment lorsque l'un d'eux exerce une activité professionnelle susceptible d'engendrer des dettes. En cas de difficultés financières, seul l'époux débiteur voit son patrimoine personnel engagé, préservant ainsi les biens de l'autre conjoint » met en avant Guillaume Lucchini.
Cependant, cette protection trouve rapidement ses limites. Lorsqu'un entrepreneur sollicite un emprunt pour les besoins de son activité, les établissements financiers exigent fréquemment la caution du conjoint.
Comme le souligne l’avocate Migueline Rosset « Cette exigence, loin d'être anodine, altère la philosophie protectrice du régime séparatiste en exposant indirectement le patrimoine de l'époux non concerné par l'activité professionnelle. En pratique, le régime de la séparation de biens n'offre donc pas une étanchéité absolue ; il se distingue même par une certaine porosité lorsque des engagements conjoints sont souscrits. »
Par ailleurs, ce régime peut s’avérer inadapté dans certaines situations, notamment en cas de décès de l’un des époux. En l’absence de dispositions testamentaires précises ou de clauses de partage anticipé. Le patrimoine personnel du conjoint prédécédé entre dans la succession. La succession peut alors devenir conflictuelle du fait du nécessaire partage avec les enfants, notamment s’il y a des enfants d’une précédente union.
-
Le régime de la participation aux acquêts
Le régime de la participation aux acquêts fonctionne, pendant le mariage, de manière similaire à celui de la séparation de biens. Chacun des époux conserve l'administration, la jouissance et la libre disposition de ses biens personnels. Cependant, au moment de la dissolution du mariage — par divorce ou par décès — il opère un rééquilibrage patrimonial : les gains et l'enrichissement acquis durant l'union sont alors partagés équitablement entre les conjoints.
- Une certaine compléxité
Pour Migueline Rosset, « ce régime peut présenter une petite complexité lors de sa liquidation. La principale difficulté réside dans la détermination précise du patrimoine initial de chaque époux qui est rarement reportée dans le contrat de mariage. Pour calculer la part à partager, on soustrait la valeur du patrimoine d’origine — auquel on ajoute les donations et les biens légués — à celle du patrimoine final. »
Seules les plus-values réalisées au cours de l’union sont susceptibles d’être partagées, tandis que les dettes demeurent la charge exclusive de l’époux qui les a contractées.
Pour cette raison, pour un chef d’entreprise, ce régime peut s’avérer périlleux.
En effet, si le patrimoine final d'un époux est inférieur à son patrimoine originaire, le déficit est supporté entièrement par cet époux. S'il lui est supérieur, l'accroissement représente les acquêts nets et donne lieu à participation.
- Le sort réservé aux entrepreneurs
Cependant si le patrimoine final d'un époux est inférieur à son patrimoine originaire, le déficit est supporté entièrement par cet époux.
Les gains issus de l’activité entrepreneuriale entrent dans l’assiette du partage lors de la liquidation du régime. Ainsi, sauf à vouloir protéger pleinement son conjoint en lui garantissant une part des fruits de la réussite, il peut être préférable pour l’entrepreneur d’opter pour un régime de séparation de biens pure et simple.
Cette solution offre une protection plus stricte de son patrimoine professionnel et évite qu’en cas de divorce, les fruits de son travail ne soient systématiquement partagés.
Il existe cependant désormais la possibilité d’exclure le patrimoine professionnel du patrimoine à prendre en compte.
-
La communauté universelle
Le régime de la communauté universelle est un régime matrimonial dans lequel l'ensemble des biens des époux, qu'ils aient été acquis avant ou pendant le mariage, sont mis en commun. Ce régime englobe, en principe, les biens propres issus d'héritages ou de donations, sauf stipulation contraire prévue par contrat.
« Pour un chef d'entreprise, ce régime présente des risques : l'entreprise est incluse dans la communauté, exposant ainsi le conjoint aux dettes professionnelles » souffle toutefois Guillaume Lucchini.
L'un des principaux attraits de ce régime réside dans la protection patrimoniale qu'il offre au conjoint survivant. Les époux peuvent, en effet, insérer dans leur contrat de mariage une clause d'attribution intégrale. Cette disposition permet, au moment du décès de l'un des conjoints, que l'intégralité du patrimoine commun revienne au survivant, écartant ainsi les héritiers jusqu'au décès du deuxième époux. Cette clause, bien que protectrice, doit faire l'objet d'une réflexion approfondie, notamment pour les familles recomposées où les droits des enfants issus d'une première union pourraient s'en trouver limités.
« C'est un régime qui peut toutefois être adapté aux besoins spécifiques des époux », précise Migueline Rosset. « Ces derniers peuvent, par exemple, prévoir une clause dite "alsacienne". Cette clause permet aux époux, en cas de divorce, de récupérer les biens qu'ils avaient apportés à la communauté, préservant ainsi leur patrimoine personnel initial. »
Une autre modalité consiste à créer une société d'acquêts. Ce dispositif permet de distinguer certains biens du patrimoine commun tout en maintenant une partie des biens en propre. Les époux déterminent librement les biens qu'ils souhaitent inclure dans cette société, les autres demeurant exclus de la communauté. En cas de dissolution du mariage, seuls les biens rattachés à la société d'acquêts sont partagés, offrant ainsi une souplesse supplémentaire et une meilleure protection de certains actifs personnels.
-
Les enjeux liés à l’internationalisation des patrimoines
L'internationalisation des patrimoines dans le cadre des régimes matrimoniaux est un enjeu juridique majeur. Lorsque les époux ont des liens avec plusieurs pays, la gestion de leurs biens, qu'ils soient immobiliers, financiers ou autres, se complexifie. Les différences de systèmes juridiques, de règles fiscales et d'approches culturelles du mariage entraînent des défis importants pour les couples transnationaux. Pour Guillaume Lucchini, « il est crucial de comprendre comment les régimes matrimoniaux s'appliquent au-delà des frontières, afin d'assurer la sécurité juridique et la protection des droits des individus dans un contexte international. »
Migueline Rosset fait toutefois une distinction entre l’environnement juridique européen et ceux applicables dans le reste du monde : « Dans le cadre de l'Union européenne, les différents régimes matrimoniaux applicables sont désormais mieux compris, notamment dans les pays latins, dont les systèmes juridiques sont, somme toute, assez proches du nôtre. »
Autrefois, un principe fondamental gouvernait les régimes matrimoniaux : le principe de mutabilité. Un concept mis en avant par l’avocate du cabinet MRA Société d’avocats : « Concrètement, cela signifiait que, lorsqu’un couple résidait depuis plus de dix ans dans un autre pays, leur régime matrimonial se modifiait automatiquement pour adopter celui du pays d’accueil, à moins qu’un contrat de mariage n’ait été rédigé. Cependant, cette règle de mutabilité a été abrogée. Bien qu'elle ne soit plus en vigueur, on la rencontre encore dans certains dossiers un peu anciens. »
-
Exemple d’une cession d’entreprise crée après le mariage
Que se passe-t-il pour un entrepreneur lors de la cession de son actif professionnel ?
Migueline Rosset prend l'exemple d'un chef d'entreprise qui cède les parts de sa société, créée après son mariage, pour un montant d'un million d'euros. Dans ce cas, le seul régime matrimonial permettant à l'entrepreneur de disposer du produit de cette cession en son nom propre est celui de la séparation de biens. En effet, seul ce régime permet de considérer que l'intégralité de la somme appartient à l'entrepreneur, sans devoir la partager avec son conjoint.
Dans tous les autres régimes matrimoniaux, en revanche, le montant perçu doit être divisé en deux parts égales : une pour l’entrepreneur et l’autre pour son conjoint. (sauf à retenir la possibilité d’exclure le patrimoine professionnel du patrimoine dans le régime de la participation aux acquêts).
« Dans le cadre d’un régime communautaire, il convient néanmoins de distinguer deux éléments : d'une part, les parts sociales de la société, et d'autre part, la contrevaleur de ces parts. Ainsi, lors de la liquidation du régime matrimonial, les parts sociales – et la qualité d’associé qui y est attachée - seront attribuées à l'entrepreneur, tandis que la contrevaleur – c’est-à-dire la somme correspondant à la valeur de ces parts – devra être partagée entre les époux, en cas de décès ou de divorce. » tient à préciser Migueline Rosset.
-
Sur quels éléments reposent le choix du régime matrimonial ?
Le choix d’un régime matrimonial est une décision délicate qui mérite une réflexion approfondie.
-
Les facteurs à prendre en compte
Pour un chef d’entreprise, ce choix revêt une importance particulière, car il peut avoir des conséquences majeures sur la protection du patrimoine familial et la gestion des risques professionnels. Plusieurs facteurs doivent être pris en compte :
- La forme juridique de l’entreprise : SARL, SAS, SCI, entreprise individuelle, etc.
- La situation patrimoniale et familiale : S'agit-il d'un premier ou d'un second mariage ? Y a-t-il des enfants issus d’une précédente union ? Souhaite-t-on protéger son conjoint en cas de difficultés ?
- Les risques financiers liés à l’activité professionnelle : Quel est le degré de responsabilité personnelle de l’entrepreneur ? Existe-t-il des engagements de caution ?
- La protection du conjoint et des enfants : Quel niveau de sécurité financière souhaite-t-on garantir au conjoint en cas de décès ou de divorce ?
-
Le régime de séparation de biens : une protection relative
Le régime de séparation de biens offre l’avantage d’isoler totalement les patrimoines respectifs des époux. Ce régime semble donc particulièrement adapté aux entrepreneurs soucieux de protéger leur patrimoine personnel des risques liés à leur activité professionnelle. Cependant, il ne constitue pas une solution infaillible. En effet, même sous ce régime, les engagements de caution pris au titre de l’activité professionnelle peuvent engager le patrimoine personnel de l’entrepreneur. Ces garanties sont fréquentes dans le cadre d’un prêt bancaire ou d’autres obligations professionnelles.
Par ailleurs, si l’entreprise prospère et que les patrimoines restent strictement séparés, le conjoint non entrepreneur peut se retrouver désavantagé en cas de divorce ou de décès, notamment s’il n’a pas contribué directement à la constitution du patrimoine professionnel.
D’autres régimes matrimoniaux peuvent mieux répondre aux besoins spécifiques d’un chef d’entreprise :
Le régime de la participation aux acquêts ou la société d’acquêts au sein d’un régime de communauté, légale ou universelle.
Précisions en cas d’entreprise créée avant le mariage, dans le cadre d’un régime de communauté (légale ou universelle), une entreprise créée avant le mariage reste un bien propre de l’entrepreneur. Toutefois, les revenus générés par l’exploitation de l’entreprise pendant le mariage, ainsi que les investissements réalisés avec des fonds communs, peuvent être soumis au partage en cas de dissolution du régime.
« Il n’existe pas de régime matrimonial universellement idéal pour un chef d’entreprise. Le choix dépend avant tout des objectifs patrimoniaux, de la situation familiale et de la nature des risques professionnels. » conclut ainsi Guillaume Lucchini.
-
La famille recomposée : enjeux et stratégies patrimoniales
La famille recomposée, réalité désormais courante, soulève des enjeux patrimoniaux complexes. L’entrepreneur, confronté à cette situation, peut chercher à protéger son conjoint sans léser les enfants issus d’une précédente union et à assurer une transmission harmonieuse de son patrimoine, à l’abri des conflits familiaux. Des mécanismes juridiques existent pour répondre à ces préoccupations et s’adapter aux volontés spécifiques de chacun.
-
Adapter son régime matrimonial
L’une des premières démarches consiste à adapter le régime matrimonial. En fonction des objectifs poursuivis, l’entrepreneur pourrait avoir intérêt, selon les cas, à opter pour le régime de la participation aux acquêts. Ce régime présente l’avantage d’offrir une certaine indépendance pendant la vie commune, tout en permettant un partage équitable des enrichissements réalisés durant le mariage au moment de sa dissolution. Comme nous l’avons évoqué précédemment, un régime communautaire, avec l’utilisation d’une société d’acquêts présente aussi un intérêt.
L’intégration d’une clause de préciput peut également se révéler précieuse. « Elle permet au conjoint survivant de prélever certains biens avant tout partage successoral, évitant ainsi une division immédiate de certains actifs stratégiques ou sentimentaux. » abonde ainsi l’avocate.
-
Prendre soin de la rédaction de son testament
Par ailleurs, une attention particulière doit être portée au testament. Migueline Rosset explique pourquoi la rédaction du testament est essentielle : « cet instrument juridique permet d’organiser la répartition du patrimoine en conciliant les droits du conjoint survivant et ceux des enfants d’un premier et d’un second lit. L’entrepreneur peut ainsi prévoir des dispositions spécifiques afin de favoriser son conjoint tout en respectant la part réservataire due aux enfants ».
En parallèle, dans un souci de transparence et d’apaisement familial, Migueline Rosset recommande de rédiger ce que l’on peut appeler une « lettre testament ». « Bien qu’elle n’ait pas de valeur juridique contraignante, cette lettre permet au testateur d’expliquer les raisons ayant guidé ses choix. Une telle démarche peut favoriser la compréhension entre les héritiers et prévenir les contestations futures. »
-
Une liberté encadrée
Enfin, nous signalerons que les enfants, en tant qu’héritiers réservataires, disposent d’un recours en cas d’atteinte à leur réserve héréditaire. Ils peuvent intenter une action en réduction pour demander la restitution de la part de l’héritage leur revenant de droit. Le juge, saisi de cette demande, veillera alors à rétablir l’équilibre entre la réserve héréditaire et la quotité disponible.
« Il convient de noter que l’action en réduction est encadrée par des délais stricts. Elle doit être exercée dans un délai de cinq ans à compter du décès, ou dans un délai de dix ans si l’atteinte à la réserve n’a été découverte que plus tard, à condition que l’action soit intentée dans les deux ans suivant cette découverte. Ces délais, rigoureux et impératifs, constituent un véritable couperet dont il est essentiel de tenir compte lors de la planification successorale. » prévient ainsi Migueline Rosset.
En conclusion, la gestion patrimoniale au sein d’une famille recomposée exige une approche réfléchie et personnalisée. En combinant les outils juridiques adéquats – adaptation du régime matrimonial, rédaction d’un testament, clause de préciput – et en privilégiant la transparence à travers une lettre testament, il est possible d’assurer la protection du conjoint survivant tout en préservant les droits des enfants, garantissant ainsi une transmission du patrimoine apaisée et équilibrée.
Conclusion
Contrairement aux idées reçues, le régime de la séparation de biens ne constitue pas toujours la solution idéale. Chaque situation patrimoniale, notamment celle d'un chef d'entreprise, présente des particularités qui rendent illusoire l'existence d'un modèle universel. Le choix du régime matrimonial doit ainsi être guidé par des objectifs clairs : protéger le patrimoine personnel, assurer la sécurité financière du conjoint et organiser une transmission équilibrée du patrimoine.
Aucun régime n’est parfait en toutes circonstances, et la situation familiale évolue au fil du temps. Il est donc essentiel d’opter pour un contrat modulable, régulièrement réévalué, afin d’assurer une protection optimale face aux risques professionnels et personnels.
Pour les familles recomposées, la planification successorale revêt une importance capitale. Un aménagement précis du régime matrimonial, couplé à des dispositions testamentaires ou à la souscription de contrats d'assurance-vie, peut garantir un équilibre entre les intérêts du conjoint survivant et ceux des enfants issus de différentes unions.
Capital investissement : une nouvelle dynamique ?
L’association France Invest a récemment dévoilé son baromètre annuel sur l’activité du capital investissement en France, en collaboration avec le cabinet d’audit Grant Thornton. Malgré un climat économique et politique incertain, le secteur du capital investissement amorce un redressement. La concrétisation des ventes par les fonds d’investissement se fait cependant attendre, laissant présager un marché encore partiellement figé.
Une hausse des levées de fonds
Les derniers mois ont été éprouvants pour les investisseurs. En France, la dissolution de l'Assemblée nationale a jeté un froid sur la confiance des acteurs économiques. Parallèlement, les nombreuses tensions géopolitiques et les menaces pesant sur le commerce international — notamment en raison de la politique de Donald Trump et de la hausse drastique des droits de douane — fragilisent l'activité économique mondiale.
Dans ce contexte incertain, le rebond des fonds de capital investissement en France constitue une nouvelle encourageante.
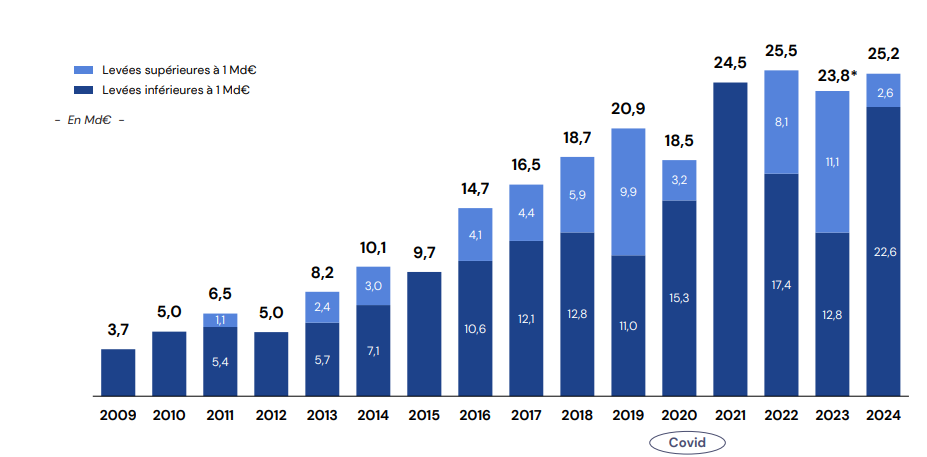
Si l'on exclut les fonds d'infrastructures, l'ensemble des sociétés de gestion opérant en France ont levé près de 25,2 milliards d'euros de capitaux en 2024, enregistrant une hausse de près de 1,5 milliard d'euros par rapport à l'année précédente (23,8 milliards d'euros en 2023).
Un second semestre 2024 plus favorable
Bertrand Rambaud, Président de France Invest, estime que ce rebond est un signal positif pour l’économie française : « On a une des incertitudes en France et à l’international, mais malgré cela notre industrie continue d’attirer les capitaux et investisseurs en priorité dans l’économie française. Et nous le savons bien c’est important pour le financement des grandes transitions économiques et stratégiques notamment pour la souveraineté du pays, et notamment le secteur de la défense »
Cette dynamique s'explique en grande partie par la progression significative des levées de fonds de taille intermédiaire, comprises entre 100 millions et 1 milliard d'euros. Ces dernières affichent une croissance de 36 % en volume et de 40 % en nombre sur un an.
Comme les années précédentes (exception faite de 2022), le second semestre 2024 s'est avéré plus dynamique que le premier, avec 15 milliards d'euros levés contre 10,2 milliards d'euros au premier semestre.
Enfin, les deals primaires - qui témoignent de la santé du secteur du capital investissement - représentent 34 % des investissements, tandis que les opérations secondaires demeurent largement majoritaires, avec une part de 66 %.
Un soutien à la transition énergétique
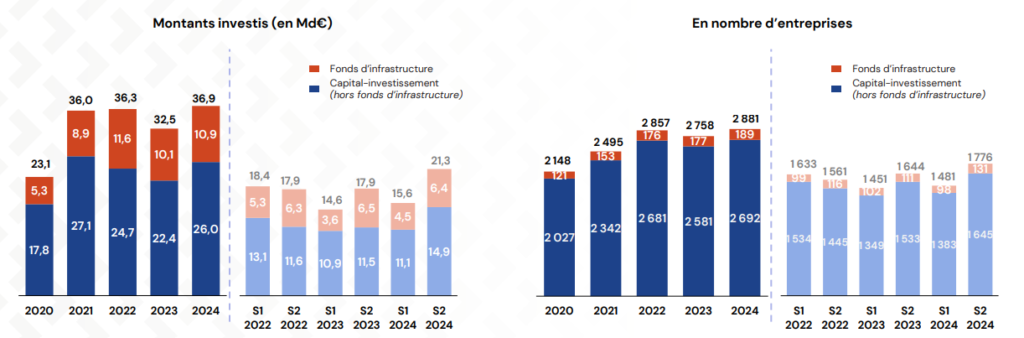
Les montants investis poursuivent leur progression en 2024, atteignant 26 milliards d'euros contre 22,4 milliards en 2023. Parallèlement, le nombre d'entreprises accompagnées suit cette tendance haussière, passant de 2 581 en 2023 à 2 692 en 2024.
Toutefois, plutôt que de se tourner vers de nouvelles opportunités, les gérants de fonds ont privilégié le soutien aux entreprises déjà présentes dans leur portefeuille. Ainsi, avec deux tiers des investissements consacrés au réinvestissement, l'année 2024 se distingue par un renforcement de l'accompagnement des entreprises dans leur croissance, notamment externe, et par une augmentation des opérations secondaires.
Parmi les différents secteurs d'activité, l'industrie demeure le premier domaine d'investissement, représentant 26 % des montants alloués et 24 % des opérations réalisées. Le secteur du numérique s'impose en seconde position avec 21 % des investissements, suivi par les biens et services de consommation (18 %) et le secteur médical et pharmaceutique (16 %).
En parallèle, les investissements des fonds d’infrastructures connaissent une légère progression, totalisant 10,9 milliards d'euros investis dans 189 projets. Les énergies renouvelables confirment leur prédominance, avec 4,3 milliards d'euros injectés dans 120 projets, illustrant la place grandissante des investissements verts dans les portefeuilles des investisseurs.
Une dynamique qui ne surprend pas Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « cette évolution traduit une véritable lame de fond. Elle illustre la volonté des investisseurs d’orienter leurs capitaux vers des projets plus durables et de contribuer activement à la transition énergétique, un enjeu désormais majeur tant pour les États que pour les entreprises privées. »
Capital innovation : un rebond durable ?
Les différents segments du private equity présentent des dynamiques bien différentes.
Le « growth » est soutenu par quelques levées de fonds atypiques, mais ne parvient pas à dissimuler un ralentissement général de l'activité.
Le capital transmission affiche, de son côté, une progression significative, avec une hausse de 20 % en montants et de 17 % en nombre d'opérations. En revanche, le capital développement subit, lui aussi, un ralentissement, principalement en raison de la diminution des transactions primaires.
Enfin, les levées de fonds de capital innovation rebondissent par rapport à 2023, et ce, malgré une contraction du nombre de fonds actifs. Ainsi, 2,847 milliards d'euros ont été levés , contre moins de 2,5 milliards en 2023.
Toutefois, le climat demeure incertain pour les start-ups françaises. Jean-David Chamboredon, cofondateur et président d'ISAI, s'est exprimé à ce sujet pour Bpifrance, reconnaissant les difficultés actuelles du secteur. « Les levées de fonds sont devenues particulièrement ardues pour le capital-risque. Les souscripteurs cherchent d'abord à récupérer des liquidités avant d'envisager de nouveaux investissements. Depuis 2022, le nombre d'exits est resté limité, restreignant ainsi les flux de retour vers les souscripteurs et, par conséquent, la capacité des fonds à lever de nouveaux capitaux. »
Dans un environnement économique moins porteur, les investisseurs adoptent donc une posture plus sélective. Ils préfèrent engager leurs capitaux sur des montants plus réduits et concentrer leurs efforts sur des secteurs jugés stratégiques. Il faudra encore patienter avant d'assister à un retour du marché à son rythme de croisière.
Un marché toujours gelé ?
Selon le dernier communiqué de l'association France Invest, « le marché reste en deçà des attentes au regard de la croissance des investissements observée ces dernières années ».
L'élargissement des durées de détention des entreprises dans les portefeuilles des gérants d'actifs a entraîné une réduction du volume des cessions. En 2024, on recense ainsi 1 281 cessions, contre 1 276 en 2023 et 1 416 en 2022.
Nicolas Tixier, Partner et Head of Deal Advisory chez Grant Thornton, reconnait d'ailleurs que « le ralentissement de la vitesse d'exécution des sorties constitue un enjeu majeur en termes de retour aux LPs et de fluidité du cycle d'investissement ».
Toutefois, en intégrant le segment des infrastructures, les cessions ont généré près de 12,8 milliards d'euros pour les fonds en 2024, soit une hausse de 42 % par rapport à 2023. Cette augmentation en valeur, largement soutenue par de grandes opérations, est un signal encourageant. Cependant, la stabilité du nombre d'entreprises cédées traduit une stratégie où les investisseurs préfèrent accompagner la croissance des entreprises en portefeuille plutôt que de céder sous la pression des liquidités.
Après la pluie vient le beau temps ?
Un autre facteur d'incertitude pèse sur le marché : l'allongement des durées de levées de fonds.
Le temps écoulé entre le premier et le dernier closing est aujourd'hui nettement supérieur à celui observé en 2021-2022. En 2024, il fallait en moyenne 20,9 mois pour finaliser une levée de fonds, contre 14,9 mois en 2022. Néanmoins, l'analyse du rythme semestriel laisse entrevoir une légère amélioration, avec une baisse du temps nécessaire : 23,7 mois au second semestre 2023, contre 20,5 mois au second semestre 2024.
Une embellie qui a semble t-il été favorisée par une amélioration des conditions de financement pour les entreprises.
Bertrand Rambaud exprime ainsi l'espoir d'un retour à la normale dans les mois à venir : « L'enjeu pour l'industrie du capital investissement est désormais de maintenir sa dynamique et de confirmer la reprise des opérations de cession amorcée au second semestre. Ce levier est essentiel pour assurer le bon renouvellement du cycle d'investissement et garantir un retour de liquidités plus important pour nos investisseurs ».
Une attractivité renforcée à l’international
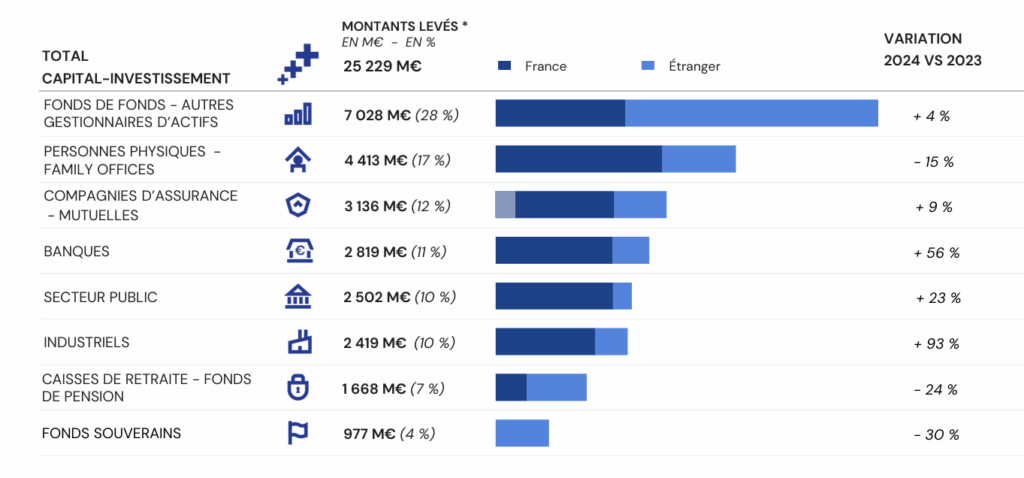
Le capital investissement français, incluant les fonds d’infrastructure, confirme son rayonnement sur la scène mondiale. En 2024, cette attractivité ne cesse de croître, comme en témoigne la part significative des capitaux levés à l’étranger, qui représente 56 % du total.
La répartition des fonds levés illustre cette tendance :
- 20 %, soit 7 892 M€, ont été investis par des acteurs internationaux hors d’Europe.
- 36 %, soit 13 850 M€, proviennent d’investisseurs européens.
- 44 %, soit 17 146 M€, ont été apportés par des souscripteurs français.
La place centrale des family offices
Les fonds de fonds demeurent les principaux investisseurs de cette classe d’actifs. En 2024, leur contribution s’élève à 7 milliards d’euros, soutenant ainsi de manière significative les activités des gestionnaires d’actifs.
Juste derrière eux, les entrepreneurs et les grandes fortunes, à travers leurs family offices, confirment leur rôle de second pilier du capital-investissement (hors infrastructure). Avec un engagement total de 4,4 milliards d’euros, ils représentent 17 % des souscriptions, devançant ainsi les compagnies d’assurance et les mutuelles, dont les investissements atteignent 3,31 milliards d’euros.
L’avis de Scala Patrimoine
Les nuages qui planent au-dessus du marché du capital investissement restent nombreux. Pour espérer un redémarrage durable, il faudra patienter jusqu’à une nette accélération des cessions. Toutefois, plusieurs signaux encourageants laissent entrevoir une reprise tant attendue : une dynamique de levée de fonds plus soutenue, le retour des investisseurs corporate et, bien sûr, la baisse des taux d’intérêt…
Ces incertitudes n’atteignent pas nos convictions. Nous demeurons confiants quant au potentiel du private equity sur le long terme, à condition d’adopter une approche diversifiée et de sélectionner les meilleurs fonds.
Dans l’univers du non coté, le choix des gérants s’impose comme un facteur déterminant. Les écarts de performance entre les fonds situés dans le premier et le dernier quartile sont considérables, rendant la sélection d’autant plus cruciale pour optimiser les rendements.
Alice & Bob : 100 millions d'euros pour conquérir l'informatique quantique
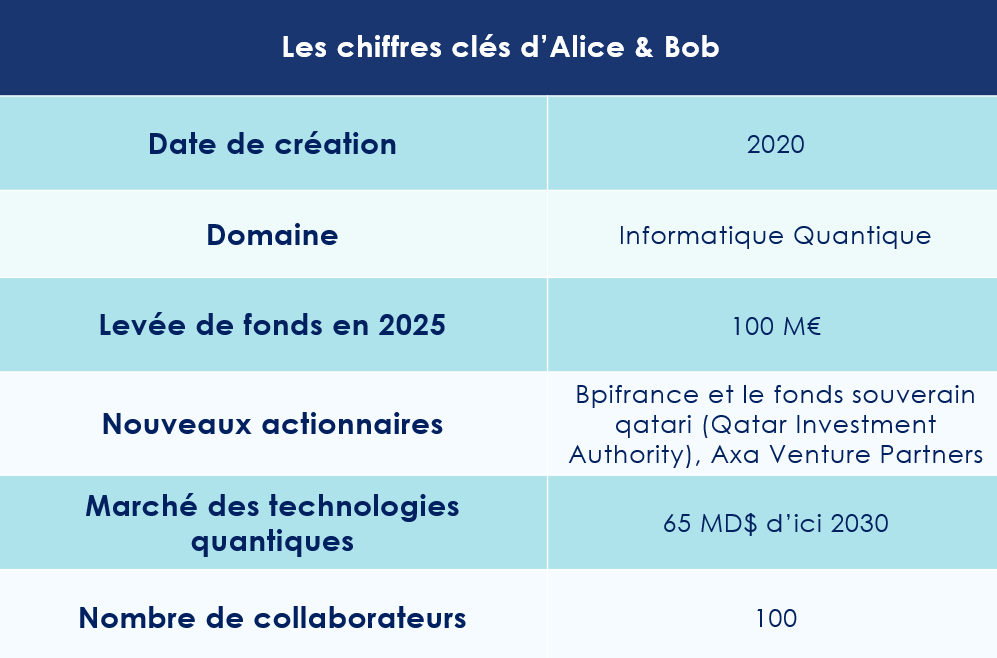
Dans l'arène de l'informatique quantique, où s'affrontent les titans tels que Google, Amazon et IBM, une jeune pousse francilienne, Alice & Bob, veut se tailler la part du lion. Son ambition ? Concevoir un ordinateur quantique universel ! Un Graal technologique, dont le marché, en pleine effervescence, pourrait atteindre 65 milliards de dollars d'ici 2030, selon la BPI.
L'essor de la French Tech quantique
L'écosystème français de l'informatique quantique regorge de pépites. En tête de file, Pasqal, qui a levé 100 millions d’euros en 2023 avec le soutien du fonds singapourien Temasek. À ses côtés, d’autres acteurs émergents, tels que Quobly, Quandela, C12 Quantum Electronics et, désormais, Alice & Bob.
Fondée en 2020 par Théau Peronnin et Raphaël Lescanne, docteurs en physique quantique, Alice & Bob s'attaque à un défi colossal : concevoir un ordinateur quantique capable de résoudre en un éclair des problèmes qui exigeraient des millénaires, voire des milliards d'années, aux ordinateurs classiques. Leur vision ? Un ordinateur quantique dix fois moins coûteux à produire et prêt à conquérir le marché avec trois ans d'avance.
S'inspirant de la célèbre expérience de pensée d'Erwin Schrödinger, le « chat de Schrödinger », ils ont conçu une technologie révolutionnaire, basée sur l'utilisation de « qubits de chat », des bits quantiques conçus nativement pour corriger leurs propres erreurs. « Notre objectif est de créer une machine exponentiellement plus puissante », explique Théau Peronnin sur BFM Business. « À chaque qubit quantique ajouté, la puissance de calcul double. Les applications sont infinies, de la conception de nouveaux médicaments à la finance, en passant par l'ingénierie. »
Financement : briser (enfin) le plafond de verre
L'obstacle majeur de l'informatique quantique réside dans l'instabilité des qubits, qui génère des erreurs de calcul. Le défi scientifique est de dompter ces erreurs pour libérer la puissance promise par cette technologie.
« L'informatique quantique consomme bien moins que les supercalculateurs qu'elle ambitionne de remplacer », souligne Théau Peronnin. « Mais ces derniers conservent pour l'instant une légère avance. Toutefois, le jour où le quantique surpassera les technologies actuelles approche à grands pas. »
La France, avec son élite scientifique et mathématique, est idéalement positionnée dans cette course. « Il ne manque que le financement », déplore Théau Peronnin. « Les pouvoirs publics sont mobilisés, mais les investisseurs privés doivent aussi prendre part à l'aventure. La France excelle dans le financement de l'amorçage et la formation des talents, mais nous faisons face à un plafond de verre. Les financements supérieurs à 100 millions d'euros, nécessaires à la croissance, sont encore trop rares. »
Une levée de fonds à neuf chiffres
Après une série A prometteuse de 27 millions d'euros en 2022, Alice & Bob franchit un cap décisif avec une série B de 100 millions d'euros. Ses actionnaires historiques, Elaia Partners, Breega, Supernova Invest et Bpifrance, rempilent, rejoints par de nouveaux acteurs de poids : Future French Champions, la coentreprise entre Bpifrance et le fonds souverain qatari (Qatar Investment Authority), Axa Venture Partners et Bpifrance via son fonds DeepTech 2030.
L'EIC (Conseil européen de l'innovation) et la Région Île-de-France apportent également leur soutien.
« Après avoir établi des records de performance avec nos qubits de chat, nous entrons dans une nouvelle phase : construire un ordinateur quantique capable de produire des résultats concrets », déclare Théau Peronnin. « Nos qubits de chat sont uniques. Ils permettent d'envisager des ordinateurs quantiques évolutifs avec seulement quelques milliers de qubits, là où les approches classiques en nécessiteraient des millions. »
Un ordinateur quantique d'ici 2030 ?
L'objectif est clair : développer un ordinateur quantique universel sans erreur d'ici 2030 et créer une puce révolutionnaire.
« Nous voulons donner aux ingénieurs les outils pour résoudre les grands défis de notre société », affirme Théau Peronnin.
Cette levée de fonds permettra à Alice & Bob de financer un laboratoire de 3 000 m² en région parisienne. Celui-ci sera équipé pour travailler la matière à l'échelle micro et nanométrique. Autre projet, celui de construire un parc de prototypes pour des tests en temps réel.
L'entreprise, basée à Paris et Boston, prévoit de doubler ses effectifs, composés pour moitié de docteurs, pour atteindre 200 personnes d'ici la fin de l'année.
L'espoir est grand : faire de la France un champion de la technologie quantique.
Marc Batty (FEVE) : « 50 % des agriculteurs partiront à la retraite d’ici 10 ans »
Le modèle agricole français est-il en péril ?
43 % des exploitants agricoles ont plus de 55 ans. La moitié des fermes feront l'objet d'une cession dans les dix prochaines années. Pourtant, aujourd’hui, une ferme sur deux seulement trouve preneur.
Pour insuffler un nouvel élan à l’agriculture hexagonale, certains acteurs, tels que FEVE, se mobilisent activement. Leur objectif : soutenir l'installation des agriculteurs en créant des fermes agroécologiques. À ce jour, cette organisation a facilité l'acquisition de 29 fermes à travers la France, permettant à 48 agriculteurs et agricultrices de s’établir. Ce sont ainsi 1 830 hectares qui ont été convertis à l'agroécologie.
Nous revenons sur les projets menés par FEVE, en compagnie de l’un de ses fondateurs, Marc Batty, ingénieur agronome de formation, diplômé de l’École AgroParisTech.
Scala Patrimoine. Pouvez-vous nous présenter Fève en quelques mots ?
Marc Batty. FEVE est une entreprise fondée il y a quatre ans, dans le but d’accompagner la nouvelle génération d’agriculteurs et d’agricultrices désireuse de s’installer en agriculture biologique. Pour soutenir cette noble démarche, nous levons des fonds auprès des citoyens ainsi que des investisseurs institutionnels. À ce jour, 35 millions d'euros ont été collectés, ce qui nous a permis d’acquérir des fermes à vendre et de les transmettre à travers le territoire français, facilitant ainsi l’installation de jeunes agriculteurs en agriculture biologique.
Notre ambition est de contribuer au renouvellement du modèle agricole en encourageant l’installation de jeunes porteurs de projets qui adoptent des pratiques agronomiques et environnementales parmi les plus vertueuses.
Scala Patrimoine. Pourquoi les jeunes générations rencontrent-elles tant de difficultés pour s’installer comme agriculteurs ?
Marc Batty. Le contexte est particulièrement inédit, puisque 50 % des agriculteurs, soit environ 200 000 personnes, sont en train de partir à la retraite, ou le feront dans les dix prochaines années.
Cependant, les jeunes ne s’inscrivent plus dans le schéma traditionnel où ils reprennent la ferme familiale. Aujourd’hui, près de deux tiers d’entre eux s’installent sans être issus du monde agricole. Ce phénomène crée un parcours d’installation semé d’embûches, qui peut durer plusieurs années, entre la formation et la recherche d’un lieu pour s’établir. De plus, ces jeunes sont fréquemment confrontés à des difficultés de financement, notamment pour l’acquisition de la ferme.
C’est face à ce défi que FEVE a décidé d’agir. En effet, imaginez-vous à la place d’un jeune qui se rend dans une banque pour demander un prêt de 400 000, 500 000 ou même 1 million d’euros afin de s’installer sur une ferme. La plupart du temps, cette demande est vouée à l’échec. C’est pourquoi nous avons choisi de financer l’installation de cette nouvelle génération grâce à un mécanisme de location avec option d’achat.
« Nous mettons les fermes en location avec option d'achat, exclusivement à des porteurs de projets engagés »
Scala Patrimoine. Quels sont les critères de sélection des projets portés par les agriculteurs que vous accompagnez ?
Marc Batty. Notre foncière acquiert des fermes dans leur totalité, c’est-à-dire les terres agricoles, qui sont au cœur de notre activité, mais aussi les maisons d'habitation et les bâtiments d’exploitation nécessaires aux cultures ou à l’élevage.
Les fermes que nous achetons, avec l’argent collecté auprès des citoyens et des investisseurs institutionnels, sont de taille intermédiaire, c’est-à-dire entre 30 et 150 ou 200 hectares, loin des petites exploitations de quelques hectares ou des grandes exploitations industrielles.
Nous mettons ces fermes en location avec option d'achat, exclusivement à des porteurs de projets engagés, qui œuvrent pour un modèle agricole plus respectueux du vivant, et notamment pour la transition vers l’agriculture biologique. Ces projets doivent également être porteurs d’une vision forte en matière de pratiques agronomiques et environnementales respectueuses du vivant.
Scala Patrimoine. Comment soutenez-vous la transition agroécologique des fermes ?
Marc Batty. En finançant l’acquisition de fermes et en les mettant à disposition des jeunes porteurs de projets, nous participons activement à la transition agricole.
D’une part, nous empêchons la concentration des terres agricoles. Lorsqu’une ferme n’est pas transmise, elle risque, en effet, de disparaître ou, plus probablement, d’être rachetée par un voisin qui agrandira son exploitation, consolidant ainsi le modèle agro-industriel qui prévaut depuis des décennies.
D’autre part, en soutenant la jeune génération avec une charte agro-écologique ambitieuse, nous orientons les fonds des citoyens et des investisseurs institutionnels vers ceux qui souhaitent bousculer le modèle agricole pour le réorienter vers des pratiques plus respectueuses de l’environnement.
Scala Patrimoine. Quels sont vos objectifs pour les prochaines années ?
Marc Batty. Depuis sa création, FEVE a collecté 35 millions d’euros et installé 50 agriculteurs et agricultrices sur des fermes agroécologiques. L’objectif pour 2025 est de lever 30 millions d'euros supplémentaires, portant ainsi le montant total à 65 millions d'euros, et de soutenir 30 à 40 nouveaux projets de fermes.
Pour 2027, notre ambition est encore plus grande. Nous visons une collecte de 100 millions d’euros, ce qui nous permettrait de participer à la conversion en agriculture biologique de près de 10 000 hectares. Un chiffre qui n’est autre que l’équivalent de la surface d’une ville comme Paris.
https://www.youtube.com/watch?v=PBI2b7VnbD0&embeds_widget_referrer=https%3A%2F%2Fteams.microsoft.com%2F&embeds_referring_euri=https%3A%2F%2Ftabs.teams.microsoft.com%2F&embeds_referring_origin=https%3A%2F%2Ftabs.teams.microsoft.com&source_ve_path=OTY3MTQ
Podcast « Passion Patrimoine » : les confidences de Guillaume Lucchini
Dans le cadre de son podcast « Passion Patrimoine », la journaliste Carine Dany part à la rencontre des grandes figures de la gestion de patrimoine et de la gestion d'actifs. Elle explore avec eux non seulement leur parcours professionnel, mais aussi des aspects plus intimes : leurs motivations, leurs ambitions et la passion qui les anime.
Cette semaine, c'est Guillaume Lucchini, associé fondateur de Scala Patrimoine, qui s'est prêté au jeu de l'interview.
Family officer : un métier de passion
Dans la première partie de l'entretien, Carine Dany s'attache à comprendre les ressorts de la motivation de Guillaume Lucchini. Celui-ci met en lumière la richesse infinie de son métier et l'effervescence intellectuelle qui nourrit son quotidien. « En tant que chef d'entreprise, mes journées sont souvent comparables à des montagnes russes. Mais c'est précisément ce qui rend cette aventure exaltante : bâtir une activité, tisser des relations durables, donner du sens au temps qui passe. Ce qui m'anime avant tout, c'est la capacité à fédérer des talents autour d'un projet, à construire ensemble, à nous challenger mutuellement. Aujourd'hui, je n'ai pas l'impression de travailler : c'est la passion qui me guide. » explique-t-il.
Issu du monde juridique, Guillaume Lucchini souligne également qu'il fut parmi les premiers à aborder son métier sous un prisme juridique et fiscal. « À mes débuts, dans les grands groupes de gestion de patrimoine, la majorité des professionnels que je croisais venaient du domaine de la finance. »
Dans cet épisode, le fondateur du multi-family office revient également sur les transformations du secteur et sa manière d'aborder ses missions. « Pour moi, le produit n'est que la conséquence d'une stratégie patrimoniale bien pensée. Or, un besoin s'est fait sentir face à la déception de certains clients quant à leur relation avec leur banque, où l'accompagnement des familles dans leurs projets patrimoniaux s'est peu à peu effrité. » En cause : un modèle financier préférant la commercialisation des produits maison à une approche en architecture ouverte. « Cette vision centrée sur le produit restreignait les perspectives et limitait la personnalisation des solutions proposées. » souffle-t-il.
L'indépendance du conseil en gestion de patrimoine au cœur de sa démarche
En fondant Scala Patrimoine, Guillaume Lucchini a souhaité insuffler une nouvelle dynamique au conseil en gestion de patrimoine, avec une ambition forte : garantir une indépendance totale, tant sur le plan réglementaire et financier que capitalistique. « Cette volonté d'apporter une réelle valeur ajoutée à nos clients a guidé chaque étape de notre développement. Depuis la création, chaque euro gagné fait l'objet d'un réinvestissement dans le cabinet. Je ne prétends pas détenir une vérité absolue, mais je suis convaincu que pour accompagner efficacement nos clients, il est primordial de leur offrir une expertise solide et diversifiée, directement intégrée à notre structure. » explique-t-il. Avant d'ajouter : « Nous avons aussi bâti notre modèle autour d'une transparence absolue, en refusant le système des rétrocessions qui prévaut encore sur le marché. »
Au micro de Carine Dany, il rappelle qu'intervenir en amont dans la gestion patrimoniale permet une réflexion sereine et approfondie sur des enjeux complexes, qu'ils soient juridiques, fiscaux ou liés à la transmission. Ce métier exige une expertise pointue dans de nombreux domaines : ingénierie patrimoniale, financement, immobilier, gestion financière... Une approche qu'il résume ainsi : « Il est essentiel de définir des objectifs clairs. Gérer un patrimoine ne consiste pas seulement à rechercher un rendement, mais aussi à préserver une valeur refuge. Tout ne doit pas être exposé aux risques : notre rôle est d'assurer une diversification prudente tout en répondant aux besoins patrimoniaux et familiaux. »
En guise de conclusion, il insiste sur l'importance d'entretenir une relation d'honnêteté absolue avec ses clients. « Lorsqu'il s'agit de dire les choses, même les plus difficiles, nous n'hésitons jamais. Une relation de confiance ne peut exister qu'à travers le respect et la transparence réciproques. »
Cliquez ici pour écouter le podcast
Les 100 qui font le patrimoine en 2025
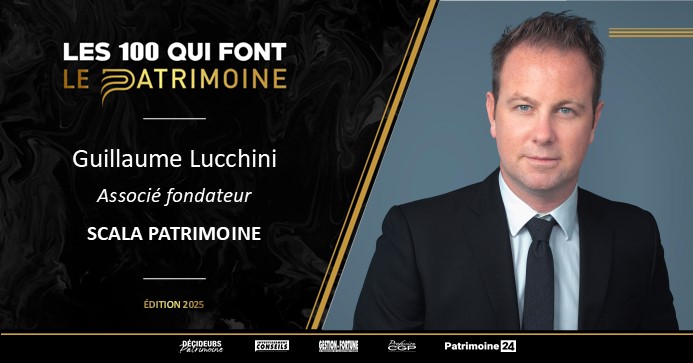
Le groupe Ficade a dévoilé la liste des 100 personnalités qui font le patrimoine en 2025. Guillaume Lucchini, Associé-dirigeant de Scala Patrimoine y figure.
Guillaume Lucchini parmi les personnalités qui comptent
Les journalistes de Gestion de Fortune, Décideurs Magazine, Profession CGP, Patrimoine24 et Investissement Conseils se sont réunis pour désigner les "100 personnalités qui font le patrimoine" en 2025.
Ces lauréats, dévoilés lors du Grand Forum du Patrimoine, ont été sélectionnés pour leur action déterminante et leur influence au sein de l’écosystème financier et patrimonial. Un univers professionnel dévoué au service des épargnants, des familles, des dirigeants d’entreprise et des entrepreneurs.
Nous sommes très heureux de vous annoncer que Guillaume Lucchini, président fondateur de Scala Patrimoine, figure parmi ces personnalités prestigieuses, pour la seconde fois après l’édition 2023. Il rejoint un cercle d’élite aux côtés d’avocats, de notaires, d’universitaires, de family officers, ainsi que de banquiers privés de renom.
Le portrait de Guillaume Lucchini publié par le groupe Ficade
Fort d'une expérience acquise au sein de cabinets de conseil, Guillaume Lucchini fonde en 2014 Scala Patrimoine. Ce multi-family office indépendant s’adresse à une clientèle exigeante — entrepreneurs et sportifs de haut niveau — pour les accompagner dans la gestion de leurs enjeux patrimoniaux et entrepreneuriaux. Fidèle à une vision à long terme, Scala Patrimoine conseille ainsi ces familles sur plusieurs générations. Sa mission : optimiser et valoriser leur patrimoine tout en incarnant une approche sur mesure et innovante.
Récompensé par le Trophée de la Gestion de Patrimoine, décerné par le magazine Gestion de Fortune, Guillaume Lucchini partage ainsi son expertise en intervenant dans les Masters 2 en Droit du Sport d’Aix-Marseille et de Lille.
Guillaume Lucchini défend un modèle fondé sur l’excellence du conseil et l’absence totale de conflits d’intérêts. Ce positionnement repose sur un système de rémunération exclusivement basé sur des honoraires de conseil, garantissant une indépendance et une impartialité totales. Œuvrant en interprofessionnalité, il a par ailleurs su rassembler autour de lui une équipe de professionnels aguerris, unis par une adhésion forte aux valeurs d’excellence et de transparence portées par Scala Patrimoine.
Présent à Paris, Marseille et Genève, le multi-family office s’inscrit dans une dynamique résolument internationale. Le cabinet s’appuie pour cela sur une approche consolidée des patrimoines et sur les outils numériques les plus avancés.
La réaction de Guillaume Lucchini, Président de Scala Patrimoine
« Cette reconnaissance met en lumière notre modèle fondé sur l’excellence du conseil et l’absence totale de conflits d’intérêts, des principes qui guident notre action depuis la création de Scala Patrimoine en 2014. Elle valorise également le travail remarquable accompli par nos équipes ainsi que la stratégie de développement ambitieuse que nous avons menée au service des entrepreneurs et des sportifs de haut niveau.
Avec des implantations à Paris, Marseille et l'ouverture en 2024 de notre filiale à Genève, notre multi-family office s’inscrit donc dans une dynamique résolument internationale. Travaillant en interprofessionnalité, nous avons su rassembler autour du cabinet une équipe de professionnels expérimentés, habitués à gérer des opérations transfrontalières complexes.
Je profite donc de ces quelques lignes pour remercier chaleureusement l'ensemble de nos partenaires – professionnels du chiffre et du droit – pour leur précieuse collaboration à nos côtés. »
Loft Orbital : une nouvelle licorne pour le New Space français
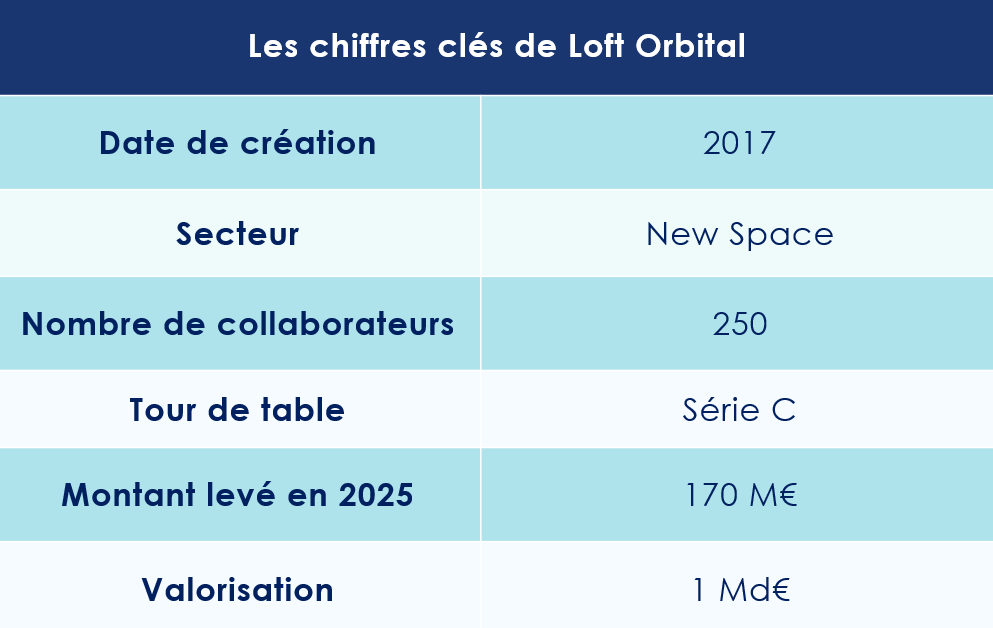
Le New Space français accueille une nouvelle licorne ! La start-up franco-américaine Loft Orbital vient de franchir le cap symbolique du milliard d’euros de valorisation, grâce à une levée de fonds de 170 millions d’euros.
Pionnier de la location de satellites partagés
Fondée en 2017 par les Français Pierre-Damien Vaujour, Antoine de Chassy, et l’Américain Alex Greenberg, Loft Orbital s’impose comme un acteur clé de l’infrastructure satellitaire en orbite basse. Avec des bureaux à Toulouse, San Francisco et Golden, la start-up a fait le pari audacieux de simplifier l’accès à l’espace.
Les fondateurs sont partis d’un constat simple mais frappant : le développement et le lancement d’une mission satellitaire nécessitent aujourd’hui plusieurs années de travail, avec des délais souvent imprévisibles. Grâce à Loft Orbital, cette complexité appartient au passé. Ses clients n’ont plus besoin de concevoir leurs propres satellites : l’entreprise leur propose une solution clé en main, reposant sur une infrastructure mutualisée.
Concrètement, les charges utiles – capteurs, instruments ou logiciels – des clients sont intégrées sur un satellite générique conçu par Loft Orbital. Ce modèle réduit considérablement les coûts et les délais, tout en offrant des analyses en temps réel des missions spatiales.
« Fabriquer un satellite de zéro peut prendre jusqu’à sept ans. Avec Loft Orbital, nos clients gagnent un temps précieux grâce à notre adaptateur universel, qui permet d’embarquer des charges utiles sur différents satellites », explique Pierre-Damien Vaujour.
L’entreprise se distingue également par sa capacité à supporter l’exécution en orbite de technologies avancées, comme l’intelligence artificielle, au service de domaines stratégiques tels que l’environnement, la sécurité et la défense.
Parmi ses prochaines missions figure le lancement d’un système de communication dédié à des applications variées : prévisions météorologiques, surveillance de la pollution, détection des feux de forêt et exploitation de l’IA.
Une portée internationale
Malgré sa jeunesse, Loft Orbital s'impose déjà comme un acteur incontournable du secteur spatial, forte de ses 250 collaborateurs répartis entre la France et les États-Unis. La société a su séduire une clientèle prestigieuse, accumulant 500 millions d’euros de contrats signés et opérant actuellement une flotte de cinq satellites. L’avenir, quant à lui, s’annonce radieux : pas moins de 30 nouveaux satellites sont en cours de production.
Parmi ses partenaires de renom figurent la NASA, l’US Space Force, la Space Development Agency, Microsoft, ainsi que des géants de l’intelligence artificielle tels qu’Earth Daily.
Pour étendre son influence et accroître sa compétitivité, Loft Orbital ne recule devant aucune initiative stratégique. En 2024, elle a franchi une étape majeure en créant Orbitworks, une joint-venture innovante avec Marlan Space, destinée à renforcer sa présence au Moyen-Orient. Ce partenariat a d'ailleurs donné naissance à la première entreprise privée d’infrastructures spatiales de la région
Une levée de fonds d’envergure
Afin de soutenir son développement, Loft Orbital a bouclé une levée de fonds de série C, atteignant 170 millions d’euros. Cette opération, pilotée par Tikehau Capital, a également attiré Bpifrance, Temasek (fonds souverain de Singapour), ainsi que de nouveaux investisseurs stratégiques tels que Supernova Invest et Tribeca Venture Partners, aux côtés des investisseurs historiques.
« Cette levée de fonds nous permettra d’accélérer le déploiement à grande échelle de notre flotte de satellites, de renforcer nos activités à l’international et de jouer un rôle central dans les développements de l’intelligence artificielle appliquée au secteur spatial », déclare Pierre-Damien Vaujour, cofondateur et CEO.
Avec un total de 300 millions d’euros levés depuis sa création, Loft Orbital ambitionne désormais d’atteindre la rentabilité d’ici deux ans.
Après les succès récents de The Exploration Company, Spartan Space et Exotrail, Loft Orbital confirme que l’espace s’impose plus que jamais comme le nouvel eldorado des start-ups françaises.
Les meilleurs placements pour 2025
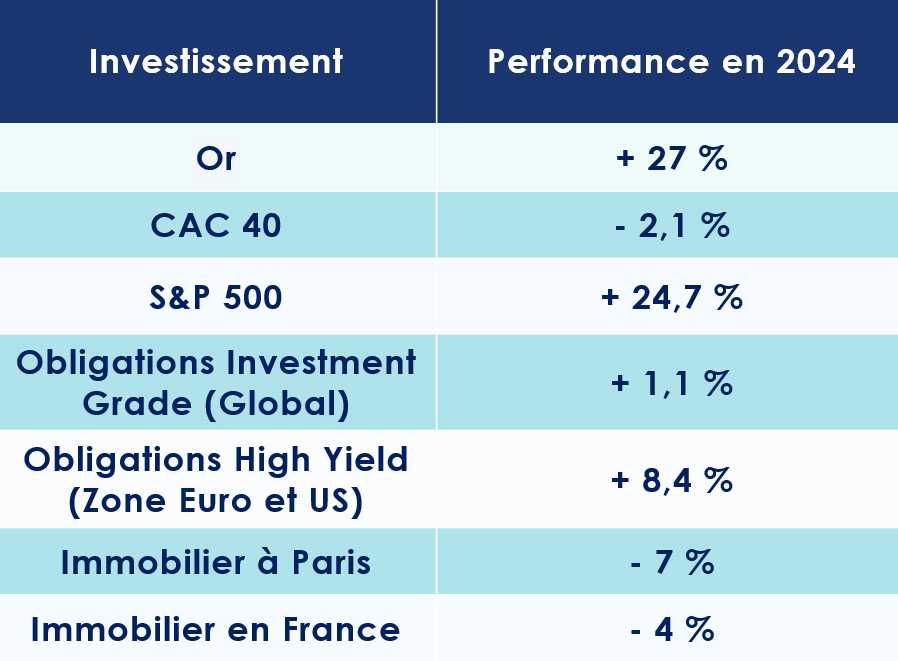
Les placements boursiers ont connu une année faste en 2024. Les indices américains, avec le S&P 500 et le Nasdaq en tête, ont enregistré des performances insolentes, dépassant les 30 %. Même le DAX allemand, alors que l’économie nationale flirte avec la récession, affiche une progression de près de 20 % !
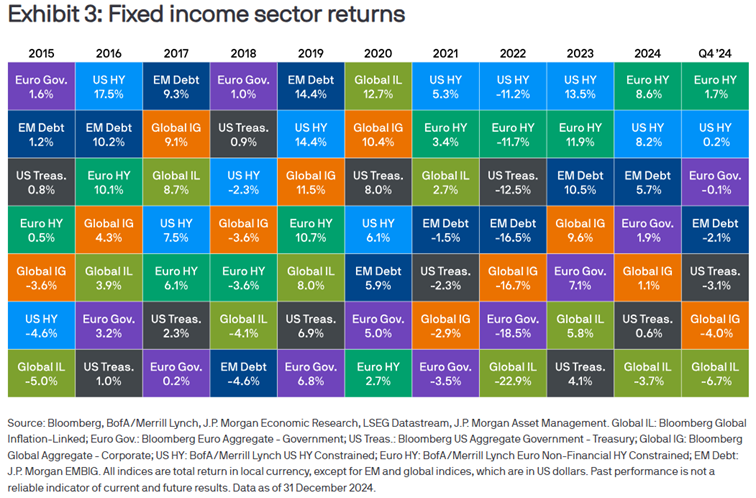
Les marchés obligataires n’ont pas été en reste, et le crédit noté « high yield » se distingue parmi les leaders des classements de performance, tant en Europe qu’aux États-Unis, à l’égal de la dette émergente.
En France, le tableau est plus sombre. L’instabilité politique et le déficit public vertigineux ont inquiété les investisseurs. Le CAC 40, ainsi, enregistre une chute de 2 % sur l’année civile écoulée.
Ces incertitudes se font également ressentir sur le marché immobilier. À Paris, les prix reculent de près de 7 %.
Quels placements privilégier dans ce contexte ?
Loin de succomber à l'attentisme, nous pensons que les périodes d’incertitude peuvent offrir des opportunités d’investissement uniques. Dans un environnement marqué par des baisses de taux et une instabilité économique, particulièrement en Europe et en Chine, trois placements se démarquent : l’immobilier, les marchés obligataires et le private equity.
1. L’Immobilier résidentiel Parisien
Après plusieurs années de forte progression, le marché immobilier parisien marque une pause depuis 2022. Selon les chiffres communiqués par le Conseil supérieur du notariat, les prix ont reculé de 5,7 % en 2023, puis de 6,7 % en 2024. Ainsi, le prix moyen au mètre carré avoisine désormais les 9 500 € dans la Ville Lumière.
Cependant, des signaux encourageants laissent entrevoir une reprise. La production de crédits repart à la hausse, tandis que les taux d’intérêt amorcent une baisse progressive.
Le contexte
Le marché immobilier semble enfin toucher son point d’équilibre après près de deux années de déclin.
-
Des indicateurs encourageants
Comme le dit l’adage, après la pluie vient le beau temps. En 2024, le nombre de transactions immobilières en France a chuté de 17 %, avec seulement 780 000 transactions enregistrées sur les douze derniers mois, contre 1,13 million en 2022. La contraction a été encore plus marquée pour les crédits immobiliers, en baisse de 56 % par rapport au pic de 2022.
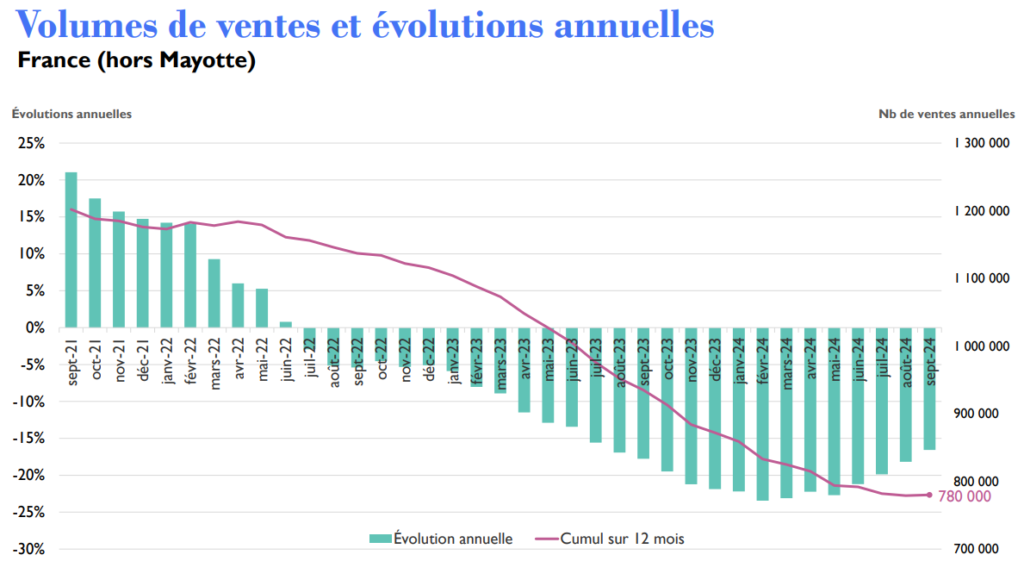
Fort heureusement, à partir du deuxième trimestre, les chiffres ont commencé à s’améliorer. Les grands indicateurs influençant le marché immobilier parisien s’orientent désormais à nouveau dans le bon sens. Les banques, en particulier, ont relancé la production de crédits immobiliers, facilitant ainsi l’accès au financement pour les acheteurs. Selon la Fédération bancaire française, la production de crédits à l’habitat s’est élevée à 10,4 milliards d’euros en octobre, marquant une reprise notable par rapport au creux de 6,9 milliards enregistré en mars 2024.
Autre bonne nouvelle : les taux d’intérêt sont en baisse. Sous l’impulsion de la Banque centrale européenne, le taux moyen d’un prêt immobilier sur 20 ans s’établit désormais à 3,5 %, contre 4,35 % en décembre 2023. Certains courtiers estiment même que les taux pourraient flirter avec la barre symbolique des 3 % dans les mois à venir.
Pourtant, Guillaume Lucchini, associé fondateur du multi-family office Scala Patrimoine, tempère : « Bien que cette perspective soit encourageante pour le marché parisien, il ne faut pas s’attendre à un retour aux taux proches de 1 % observés avant 2020. Cela dit, la correction des prix offre une véritable opportunité. Les acquéreurs sont en position de force, et il serait regrettable de ne pas en profiter. »
-
Des marges de négociation plus importantes ?
Autre signe d’évolution favorable : les propriétaires se montrent plus disposés à négocier les prix. Marc Hofer, directeur du département immobilier de Scala Patrimoine et de l'Offre DEMARCEAU, confirme : « Les vendeurs acceptent désormais la réalité du marché. Les marges de négociation à l’achat s’élargissent, et il n’est pas rare de voir des baisses de l’ordre de 15 % dans les quartiers les plus prisés de Paris. »
La profondeur du marché s’est également accrue au dernier trimestre de l’année. Après les Jeux Olympiques, de nombreux biens ont été mis en vente, souvent à des prix trop élevés. Mais faute d’acheteurs, les vendeurs ont dû revoir leurs prétentions à la baisse.
Marc Hofer met notamment en avant deux cas concrets qu’il a rencontré : « un appartement de 27 m² dans le 7ᵉ arrondissement initialement affiché à 399 000 € n’a reçu aucune offre. Finalement négocié à 350 000 € avec des travaux à prévoir, il a trouvé preneur à un prix proche de 13 000 €/m², contre 17 000 €/m² avant la crise. Un autre bien, dans le 17ᵉ arrondissement, de 26 m² avec un balcon de 5 m², initialement proposé à 355 000 €, a été vendu pour 310 000 €, là aussi avec des travaux nécessaires. »
-
Un optimisme retrouvé ?
L’élément le plus significatif reste peut-être la confiance retrouvée des ménages français. Depuis septembre, selon l’INSEE, les intentions d’achat immobilier progressent nettement (de -86 en février à -81 en novembre). Ce regain d’optimisme touche autant les particuliers que les professionnels.
L’instabilité économique et politique pourrait-elle freiner cette dynamique naissante ? La croissance économique reste anémique (+0,2 % au premier semestre 2024), alors que les tensions politiques perdurent. Mais Marc Hofer se veut toutefois rassurant : « Ces éléments ne semblent pas encore influencer directement les décisions des vendeurs ou des acheteurs. Nos clients cherchent avant tout des investissements patrimoniaux durables, indépendants des aléas économiques et politiques à court terme. »
Nos Convictions
Pour guider nos clients dans leurs investissements, nous appliquons un principe intemporel : « l’emplacement, l’emplacement, l’emplacement ». Selon nous, l’attractivité d’un bien dépend avant tout de sa localisation.
C’est pourquoi nous privilégions les zones où la tension locative est forte. À cet égard, l’immobilier résidentiel parisien, en particulier les petites surfaces, reste un choix judicieux. Marc Hofer le souligne : « Paris est non seulement considérée comme la plus belle ville du monde, mais ses prix immobiliers restent attractifs à l’international. Investir à Paris, c’est miser sur l’émotion, le prestige, et la stabilité. Même en temps de crise, les prix à Paris évoluent positivement. »
Autre avantage notable : la forte demande locative. Les biens de qualité trouvent preneur rapidement, sans difficulté. Par ailleurs, les nouvelles réglementations énergétiques offrent des opportunités intéressantes pour acquérir des biens anciens à des conditions attractives, avec l’objectif de les rénover.
Enfin, l’immobilier parisien reste hétérogène. Chaque arrondissement répond à des dynamiques spécifiques. Il est donc crucial de faire preuve de sélectivité, tant dans le choix de l’emplacement que dans les conditions d’acquisition. Comme l’explique Marc Hofer : « Lors de la dernière crise, certains quartiers, comme les 4ᵉ, 6ᵉ, 7ᵉ et 8ᵉ arrondissements, ont nettement mieux résisté que d’autres. »
2. Les marchés obligataires
Le scénario idéal que nous avions esquissé il y a un an pour les marchés obligataires en 2024 s’est concrétisé : une baisse des taux dans un contexte d’inflation maîtrisée et un atterrissage en douceur de l’économie mondiale. Et pour 2025 ? Les indicateurs semblent toujours au vert, augurant une année pleine d’opportunités.
Le contexte
Après une longue période de désamour, les marchés obligataires ont retrouvé leurs lettres de noblesse. Attirés par des rendements attrayants, les investisseurs manifestent un appétit croissant pour les titres de dette, qu’il s’agisse d’obligations d’entreprise ou d’État. Les nouvelles émissions, tant sur le segment corporate que public, trouvent ainsi rapidement preneur.
-
Un alignement des planètes en 2024
De nombreux facteurs favorables ont redonné de l’éclat aux marchés obligataires : la baisse des rendements monétaires, le ralentissement de l’inflation et la diminution des taux directeurs initiée par les banques centrales. Un alignement des planètes confirmé par Michael Lake, le directeur des investissements obligataires de Schroders : « Les obligations présentent des valorisations attrayantes. L’anticipation d’un recul de l’inflation renforce cet attrait, car elle préserve la valeur réelle des paiements d’intérêts tout en facilitant la baisse des taux d’intérêt par les banques centrales. »
En 2024, les investisseurs ont ainsi pu jouer sur les deux tableaux : le potentiel de revenu offert par les obligations et la réalisation de plus-values potentielles.
La plus grande confiance des investisseurs s’est également traduite par un resserrement des écarts de taux, ou spreads. L’écart de rendement entre les placements sûrs (comme ceux de l’Allemagne ou de la France) et ceux plus risqués (tels que la Grèce, le Portugal ou l’Espagne) s’est, en effet, significativement réduit. « Cette tendance reflète la confiance des investisseurs, désormais enclins à s’exposer davantage aux actifs risqués. Ce rétrécissement des spreads est le fruit d’une croissance économique robuste, d’une forte demande pour les obligations et d’anticipations d’un environnement macroéconomique favorable » abonde en ce sens Julien Houdain, le responsable de la gestion obligataire mondiale flexible chez Schroders.
Ce constat mérite toutefois d’être nuancé. Les taux des obligations à dix ans des grandes puissances étatiques – Allemagne, Royaume-Uni, France, États-Unis – ont connu une hausse significative, marquée par de profondes disparités entre les nations. Cette situation s’explique notamment par le poids du risque politique pesant sur les pays européens, conjugué à l’érosion des anticipations de baisse des taux directeurs et à la vigueur persistante de la croissance économique aux États-Unis.
-
Des fondamentaux prometteurs
En 2025, les fondamentaux du marché du crédit devraient rester solides. La baisse attendue des taux directeurs par la BCE, et dans une moindre mesure par la FED, devrait continuer à offrir des rendements intéressants. « Lorsque les taux d’intérêt baissent, le prix des obligations augmente, car les paiements fixes qu’elles offrent deviennent plus attractifs par rapport aux autres investissements disponibles sur le marché » précise Michael Lake.
Par ailleurs, les bilans des entreprises inspirent confiance. Les taux de défaut des émetteurs restent proches de la moyenne des 25 dernières années, rassurant ainsi les investisseurs. Karim Chedid, responsable de l’équipe d’investissement EMEA chez BlackRock, traduit l’état d’esprit général des investisseurs obligataires à Morningstar : « Malgré une croissance morose en Europe, nous pensons que les fondamentaux des entreprises resteront solides. Nombre d’émetteurs se sont désendettés ces dernières années, partant ainsi d’une base financière saine. »
-
Des zones d’ombre subsistent
L’évolution des risques politiques et géopolitiques pourrait hélas ternir ce tableau. L’incertitude demeure, notamment sur la scène américaine, où le retour de Donald Trump à la Maison-Blanche pourrait bouleverser les équilibres. Son programme, axé sur des baisses d’impôts et une hausse massive des tarifs douaniers, a toutes les chances de raviver les pressions inflationnistes et de creuser le déficit public américain.
Dans une note transmise aux investisseurs, un analyste de Fidelity met ainsi en garde : « Les changements dans les droits de douane commerciaux pourraient accentuer les tensions sur les flux économiques internationaux. Or, cette hausse risquerait d’alimenter l’inflation à un moment où la Fed cherche à réduire les taux d’intérêt. »
En effet, la partie longue des taux d’intérêt américains a déjà grimpé en flèche ces dernières semaines, un signe que les investisseurs intègrent ces risques dans leurs anticipations.
Nos convictions
Bien que nous restions optimistes à l’égard des marchés obligataires, certains facteurs de risque nous incitent à faire preuve d’une grande sélectivité dans nos choix d’investissement.
-
Les taux souverains
Les obligations américaines affichent un rendement réel supérieur à celui observé en Europe, et ce malgré une inflation plus élevée. Par ailleurs, la repentification de la courbe des taux a été plus marquée aux États-Unis, renforçant l’attrait des maturités longues. Ces dernières bénéficient notamment de perspectives de croissance toujours robustes, avec une progression attendue de +2,2 % en 2025.
Romane Azzopardi, responsable de la gestion financière chez Scala Patrimoine, met cependant en garde : « Les investisseurs devront rester vigilants face à une volatilité persistante des taux, exacerbée par les pressions inflationnistes probables liées aux politiques commerciale et migratoire annoncées par Trump. Néanmoins, la récente hausse des taux longs américains peut être perçue comme une opportunité d’achat, offrant des valorisations plus attractives. »
Dans ce contexte, nous privilégions les placements monétaires aux obligations souveraines européennes. Bien que ces placements monétaires constituent principalement une solution d’attente, en raison de la tendance baissière des taux directeurs de la Banque Centrale Européenne (BCE), ils apparaissent plus attractifs. Les rendements peu compétitifs des obligations souveraines européennes, malgré une légère hausse sur les maturités longues en 2024, renforcent l’intérêt pour ces supports monétaires.
-
Les obligations corporate
- En Europe
Bien que les taux de défaut devraient demeurer inférieurs à la moyenne historique, nous privilégions néanmoins les fondamentaux et les entreprises présentant des bilans solides. Dans cette optique, notre attention se porte sur la robustesse des bénéfices des entreprises et sur l’évolution de la situation économique en Europe.
Romane Azzopardi, responsable des convictions chez Scala Patrimoine, souligne : « Bien que les rendements du crédit aient diminué en 2024 (entre 70 et 150 points de base selon la notation crédit), le portage demeurera avantageux en 2025, avec des rendements réels positifs. »
En Europe, nous privilégions le crédit investment grade par rapport aux obligations souveraines, en raison du rendement plus attractif du crédit et des spreads qui, bien qu’ils se soient resserrés, restent au-dessus de leurs niveaux historiques. « En comparaison, les spreads du crédit investment grade aux États-Unis ont davantage diminué et se rapprochent des points bas historiques », précise Romane Azzopardi.
Nous favorisons ainsi l’Investment Grade plutôt que l’High Yield, en raison des risques qui pèsent sur l’activité économique en Europe. Nous nous efforçons de sélectionner des entreprises aux fondamentaux solides et aux bilans sains, gages de confiance pour les investisseurs étrangers.
« Le segment High Yield peut constituer une source de diversification afin d’amplifier le rendement attendu. Toutefois, il est préférable de privilégier les durées courtes (moins de 2 ans) et les notations crédit élevées. L'absence de perspective de récession pour 2025 reste favorable à ces entreprises, mais la sensibilité du segment High Yield à une dégradation de l’activité européenne demeure plus forte que celle du segment Investment Grade », observe Romane Azzopardi.
- Aux États-Unis
Aux États-Unis, compte tenu des perspectives de croissance robustes et de la solidité des bilans des entreprises américaines les mieux notées, soutenues par une politique fiscale avantageuse, les spreads devraient rester serrés. Le risque baissier sur les valorisations du crédit Investment Grade américain demeure faible. « Comme en Europe, avec des perspectives positives pour le dollar en 2025 et un différentiel de taux d’intérêt favorable aux États-Unis, nous estimons que le portage sur des rendements attractifs pourrait s'avérer bénéfique », ajoute Romane Azzopardi, responsable de la gestion financière du Multi Family Office Scala Patrimoine.
Concernant le segment High Yield, nous adoptons une posture prudente, compte tenu des risques haussiers sur les taux en cas de résurgence de l'inflation aux États-Unis, ce qui pourrait pénaliser les sociétés les plus fragiles.
Les obligations financières ont été l’un des segments les plus performants en 2024, continuant de délivrer des rendements plus attractifs que le reste de la classe Investment Grade. La dette financière subordonnée émise par de grandes banques Investment Grade se révèle particulièrement séduisante. Comme le précise Romane Azzopardi : « Une prime de risque est offerte pour un risque plus élevé (le remboursement dépend du règlement préalable des autres créanciers), mais ce risque est très maîtrisé lorsqu’il concerne des émetteurs de qualité, dont les bilans ont été renforcés par le durcissement continu de la réglementation bancaire. »
3. Le Private Equity
Le capital-investissement fait face à de nombreux défis, entre incertitudes économiques et ralentissement des levées de fonds. À l’aube de 2025, un redémarrage prudent est attendu, porté par des valorisations ajustées et une gestion plus active des portefeuilles. Malgré tout, le private equity conserve son potentiel, notamment grâce aux stratégies secondaires, à la dette privée et au capital-risque, ouvrant des perspectives prometteuses pour les investisseurs avisés.
Le contexte
L’attrait des investisseurs pour le private equity ne se dément pas, malgré les nombreuses incertitudes qui pèsent sur l’économie mondiale.
-
Les atouts de la classe d’actifs
Le private equity a su s’imposer comme une composante incontournable de l’allocation d’actifs des investisseurs particuliers.
Mais comment expliquer un tel engouement ? Cette appétence s’explique avant tout par le besoin des investisseurs privés de diversifier leurs positions. En effet, le private equity offre un accès à des entreprises au profil bien différent de celles cotées en bourse. Les fonds de capital-investissement se concentrent sur des entreprises non cotées – start-ups, PME, ETI – à des étapes charnières de leur développement, lorsque leur potentiel de croissance est, en théorie, à son apogée.
Un autre atout majeur réside dans la proximité que ces fonds entretiennent avec les entreprises et leurs dirigeants. Cette relation privilégiée leur confère des leviers d’action significatifs pour orienter la stratégie des sociétés en portefeuille, favorisant ainsi un impact direct et concret sur l’économie réelle.
Enfin, sur le long terme, le private equity brille par ses performances. D’après une étude de France Invest, cette classe d’actifs a enregistré un taux de rendement interne (TRI) net de 14,2 % par an au cours des dix dernières années, consolidant ainsi sa position parmi les placements les plus attractifs.
-
Une période de doute
Depuis 2021, avec le début de la guerre en Ukraine, le marché du private equity doit affronter un environnement économique marqué par une adversité croissante. La reprise tant espérée demeure également plus lente que prévu, révélant une attitude d'attentisme persistant au sein du secteur.
En France, ce ralentissement se traduit par une baisse des levées de fonds et une paralysie des transactions. Durant le premier semestre 2024, 14,7 milliards d’euros ont été investis dans 1 463 entreprises et projets d’infrastructure. Ce chiffre reste stable par rapport à la même période en 2023, mais accuse un recul de 4 milliards d’euros par rapport à 2022. Les levées de fonds, elles, enregistrent également un net repli : 13,3 milliards d’euros ont été mobilisés auprès des souscripteurs, soit une diminution de 8 milliards d’euros par rapport à 2022.
« Bien que ces tendances observées sur un premier semestre ne reflètent pas nécessairement l’ensemble de l’année, elles traduisent un marché qui n’a pas encore retrouvé sa pleine vigueur sur certains segments », reconnaît Bertrand Rambaud, président de France Invest.
Les incertitudes politiques des deux côtés de l’Atlantique contribuent à alimenter cette prudence généralisée. Nicolas Tixier, directeur national du Conseil Financier chez Grant Thornton, analyse ainsi la situation : « La création de valeur par les acteurs du capital-investissement reposera probablement, pour quelque temps encore, sur un travail approfondi sur les portefeuilles existants, via des stratégies de consolidation et de croissance externe. »
Cette posture attentiste est également soulignée par Adrien Tourbet, responsable des investissements non cotés chez Scala Patrimoine : « 2023 et 2024 furent deux années marquées par une certaine retenue des acteurs du private equity. Nous anticipons toutefois une reprise progressive du marché en 2025, portée par les grandes opérations sur le segment large cap. »
-
Un redémarrage en douceur ?
En 2025, le marché du private equity nourrit l’espoir de tirer parti des mesures d’assouplissement monétaire adoptées par les banques centrales. Toutefois, Adrien Tourbet appelle à modérer les attentes les plus optimistes. « La baisse des taux ne suffira pas, à elle seule, à relancer le marché du capital-investissement. Pour cela, il faudra non seulement que les acteurs retrouvent confiance, mais également que les fonds s’adaptent aux nouvelles conditions du marché. Ces derniers devront revoir leurs exigences à la baisse afin de céder leurs actifs et ainsi faire remonter des liquidités à leurs actionnaires et favoriser ainsi de nouveaux réinvestissements. »
Actuellement, près de 2 600 milliards d’euros de transactions restent immobilisés dans les portefeuilles des fonds de private equity européens. Cette durée d’immobilisation, inhabituelle, prive les investisseurs de retours en numéraire et freine les futures levées de fonds. Cependant les fonds, après avoir accumulé d’abondantes liquidités (dry powder), devraient se lancer prochainement dans la course aux acquisitions.
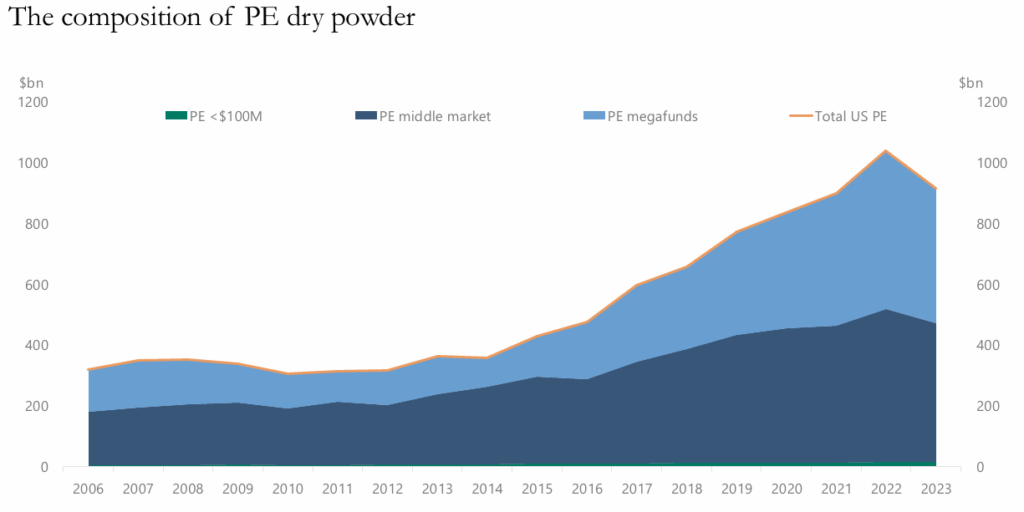
Ces acquisitions pourraient d’ailleurs être facilitées par la baisse des valorisations. Alors qu’en 2020, les fonds déboursaient en moyenne 12,4 fois l’Ebitda pour leurs cibles, celle-ci est retombée à 9,9 fois l’Ebitda.
Adrien Tourbet confirme cette tendance : « Bien que les indices de valorisation doivent toujours être analysés avec un certain recul, ils reflètent néanmoins une évolution nette : les valorisations ont diminué au cours des trois dernières années. Cela dit, certains secteurs très prisés, comme celui de la santé, continuent de faire figure d’exception. »
D’autant que l’état de santé des entreprises ne suscite guère d’inquiétudes : leurs bilans restent, dans l’ensemble, relativement solides.
Nos convictions
Malgré les incertitudes qui jalonnent l'horizon économique, nous demeurons convaincus du potentiel offert par le private equity. Les stratégies secondaires, en particulier, se distinguent par des opportunités de valorisation prometteuses, tandis que les fonds de co-investissement continuent d’occuper une place centrale dans nos démarches, alliant l’optimisation des rendements à une gestion maîtrisée des frais.
Parallèlement, les stratégies de dette privée s’affirment comme des solutions de financement de plus en plus prisées. La dette mezzanine et le growth buyout, notamment, jouent un rôle clé en accompagnant les entreprises dans leurs phases de croissance, offrant ainsi des perspectives de développement solides. Quant au capital-risque, il bénéficie d’un nouvel élan, particulièrement dans les secteurs technologiques et ceux liés à la transition énergétique, ouvrant des horizons captivants pour les startups les plus innovantes.
Dans ce contexte, nous préconisons une stratégie résolument diversifiée et ancrée dans une vision de long terme. L’équilibre apparaît comme le maître-mot : une approche mesurée et réfléchie permet de saisir les multiples opportunités tout en atténuant les effets des soubresauts conjoncturels.
Conclusion
En conclusion, l'année 2025 se profile comme un terrain riche en promesses pour les investisseurs avisés. Toutefois, dans un contexte économique et politique aussi mouvant, il est essentiel de respecter quelques principes fondamentaux. Avant tout, la diversification demeure un pilier incontournable. Comme le souligne à juste titre Guillaume Lucchini, « c’est elle qui permet de répartir les risques en évitant de concentrer ses investissements dans une seule classe d'actifs ou un unique scénario de marché ». En diversifiant ses placements, on se prémunit contre les fluctuations négatives d’un secteur tout en tirant parti des opportunités qu’offrent d’autres marchés.
Ensuite, il est crucial d'adopter une approche régulière dans ses investissements, au fil de l'eau, plutôt que de céder à l'attente du « moment parfait ». Cette stratégie permet de lisser les prix d'achat, d'éviter les décisions impulsives et de mieux résister à la volatilité à court terme. Enfin, il ne faut jamais oublier que l'investissement est avant tout un jeu de patience. Comme le rappelle le président de Scala Patrimoine : « Adopter une vision à long terme permet de traverser les périodes turbulentes tout en restant focalisé sur l'objectif de valoriser votre capital sur plusieurs années ».
Une stratégie également conseillée par le brillant économiste américain Paul Samuelson, qui aimait dire : « Investir devrait plus ressembler à regarder de la peinture sécher ou à observer l’herbe pousser. Si vous recherchez de l'excitation, prenez 800$ et allez à Las Vegas. »
Loi spéciale 2025 : les conséquences sur votre patrimoine
La motion de censure a fait l’effet d’une bombe, dont les déflagrations continuent de se propager avec intensité. Le gouvernement Barnier a été renversé. Depuis, François Bayrou a pris les rênes, formant un nouveau gouvernement pour tenter de restaurer la stabilité politique.
Pourtant, l’urgence persiste. Le budget 2025 n’a pu être adopté dans les délais impartis, ouvrant la voie à une crise budgétaire. Afin d’éviter l’impasse d’un « shutdown » paralysant, une loi exceptionnelle a ainsi été promulguée le 20 décembre dernier. Cette mesure transitoire doit permettre au pays de fonctionner jusqu’à l’adoption définitive du budget.
Ce n’est cependant pas la première fois que la République se trouve dans une telle situation. En 1980, le gouvernement de Raymond Barre avait dû présenter en urgence une loi permettant de percevoir les impôts existants, après que le Conseil constitutionnel avait censuré la loi de finances pour vice de procédure.
Qu’est ce que la loi spéciale ?
La loi de finances pour 2025 est morte ! Vive la loi spéciale. Une loi dite spéciale s’est, en effet, substituée au projet de loi de finances (PLF) initial. La Constitution autorise le gouvernement, en cas d’impossibilité de voter le budget dans les délais, à déposer un « projet de loi spéciale ».
Présentée devant l’Assemblée nationale, cette loi vise à garantir les ressources nécessaires pour assurer la continuité de la vie nationale. En d’autres termes, son objectif unique est de préserver le fonctionnement régulier des services publics en 2025.
Cette loi n’a pas vocation à remplacer le budget, mais à gérer une situation provisoire. Son périmètre est strictement limité : elle autorise uniquement la perception des impôts et des ressources publiques indispensables au financement des dépenses essentielles.
Concrètement, les fonctionnaires recevront leur salaire, et les retraités leurs pensions. Cependant, aucune dépense nouvelle ou non essentielle ne peut être engagée. Laurent Saint-Martin, ancien ministre du Budget, décrit d'ailleurs cette loi comme un « pis-aller », un simple moyen de limiter les dégâts en attendant une solution durable.
Les discussions budgétaires entre le gouvernement et les parlementaires se poursuivent donc, et un accord est espéré d’ici la fin février.
Les principales conséquences sur votre patrimoine
Les principales mesures fiscales et économiques prévues dans le projet de loi initial ne verront pas le jour, du moins pour l’instant.
-
Le projet de loi de finances relégué aux oubliettes
Présenté en septembre par Antoine Armand, ministre de l’Économie, le projet de loi de finances 2025 portait les ambitions politiques du précédent gouvernement. Parmi les mesures désormais abandonnées figurent la contribution exceptionnelle sur les hauts revenus et les dispositifs destinés à soutenir le marché immobilier (extension du prêt à taux zéro).
-
Les retraités
Initialement, le projet prévoyait de retarder de six mois l’indexation des pensions. Avec la censure du gouvernement, cette disposition est abandonnée. Les retraités bénéficieront donc d’une revalorisation automatique de 2,2 % dès le 1ᵉʳ janvier 2025.
-
Les dirigeants partant à la retraite
Sans autres mesures prises par les parlementaires, l’abattement de 500 000 € pour départ à la retraite du dirigeant d’entreprise (Article 150 O-D Ter du Code Générale des impôts) ne s’appliquera plus pour les cessions signées à partir du 1er janvier 2025.
-
Le barème de l’impôt sur le revenu
Pour la première fois depuis des années, le barème de l’impôt sur le revenu n’a pas été ajusté pour tenir compte de l’inflation. Mais l’espoir n’est pas perdu ! Les parlementaires disposent encore de plusieurs mois pour parvenir à un accord.
-
La baisse du taux du PEL
Le taux d'intérêt nominal annuel applicable à la rémunération des Plans Épargne Logement (PEL) ouverts à compter du 1ᵉʳ janvier 2025 s'établit à 1,75 %. En comparaison, les PEL ouverts en 2024 bénéficiaient d’un taux plus avantageux, fixé à 2,5 %.
-
Le clap de fin pour le dispositif Pinel
Le dispositif Pinel de défiscalisation immobilière arrive à son terme. Et les parlementaires ne semblent pas enclins à le proroger.
-
Les performances énergétiques d’un logement
Sauf modifications décidées par les parlementaires dans les mois à venir, la mise en location d’un logement situé en métropole et classé G est interdite depuis le 1ᵉʳ janvier 2025, lorsque le bien sert de résidence principale au locataire. Par ailleurs, la vente d’un logement classé E impose désormais la réalisation obligatoire d’un audit énergétique.
Les mesures soutenues par le gouvernement
Au cours des prochaines semaines, le Gouvernement entend défendre la prolongation des mesures fiscales suivantes :
- le crédit d’impôt collection (CIC) ;
- l’exonération d'impôt sur les sociétés sur les revenus patrimoniaux des établissements scientifiques, d'enseignement et d'assistance ;
- la réduction d’impôt Loc’Avantages ;
- le crédit d'impôt au titre des dépenses de remplacement pour congé de certains exploitants agricoles ;
- le crédit d’impôt au titre de l’obtention d’un label haute valeur environnementale (HVE) ;
- l’abattement sur la plus-value sur l'actif professionnel lors du départ en retraite du chef d’entreprise ;
- la suppression de la réduction d’impôt au titre des dépenses engagées pour la tenue de la comptabilité et l’adhésion à un organisme de gestion agréé (OGA).
- les mesures d’incitation à la transmission des exploitations au profit des jeunes agriculteurs ;
Les discussions restent donc ouvertes, et de nouvelles mesures pourraient encore être ajoutées au fil des débats parlementaires.