
Les convictions d’investissement de Scala Patrimoine - Septembre 2026
Les principaux enseignements
- Investissement boursier : les marchés actions restent solides, portés par des résultats d’entreprises robustes. Mais la concentration autour de l’IA appelle désormais davantage de vigilance.
- Sur les marchés obligataires, l’incertitude domine : la persistance des besoins de financement et le niveau des taux plaident pour un positionnement prudent et une duration courte.
- Face à ces fragilités, la diversification retrouve tout son sens, avec un intérêt renouvelé pour l’or, les actifs tangibles et certains secteurs encore à l’écart de l’euphorie autour de l’IA.
Les marchés actions : la solidité des entreprises face au vertige de l’investissement sur l'IA
-
Les entreprises affichent leur solidité
Le principal fait marquant du mois tient à l’achèvement de la publication des résultats du deuxième trimestre. Ils se révèlent globalement positifs, voire exceptionnels dans certains cas. Les doutes qui pesaient sur le secteur technologique américain et avaient contribué à faire baisser les valorisations se sont largement dissipés après la publication des résultats de Nvidia. Ceux-ci ont dépassé les attentes et entraîné dans leur sillage l’ensemble du secteur. Plus largement, les bénéfices des entreprises du S&P 500 devraient progresser de 34,5 % au deuxième trimestre par rapport à l’année précédente.
Une ligne de fracture demeure toutefois entre la technologie américaine, aux valorisations élevées, et les marchés émergents, où celles-ci restent très basses. L’effet Chine explique une partie de cet écart, mais pas sa totalité. « La question d’une prime de risque géopolitique, liée notamment aux tensions autour de Taïwan et à la rivalité sino-américaine, reste ouverte », alerte ainsi Francesco Baiano, chargé d’investissement au sein du multi family office Scala Patrimoine.
Le consensus reste globalement positif sur l'investissement sur les marchés actions. Il s’appuie sur des conditions microéconomiques toujours favorables et sur des données macroéconomiques qui, pour l’heure, ne se dégradent pas : enquêtes prospectives ISM solides aux États-Unis, indice PCE sans véritable signal de faiblesse en Europe. Le bruit géopolitique et politique - y compris son impact ponctuel sur le CAC 40 le 27 août, dans le sillage de la situation politique française - n’est pour l’instant guère relayé par les investisseurs. Leur regard reste fixé sur les dynamiques microéconomiques, qui demeurent bonnes. La prudence gagne néanmoins du terrain au fil des mois.
-
Une concentration autour des valeurs de l’IA
« Le principal point de vigilance demeure l’ampleur, difficile à mesurer, de l’exposition indirecte du marché à la thématique de l’IA. Une large partie de la cote non technologique performe également bien, sans qu’il soit possible de trancher entre la vigueur réelle de la consommation sous-jacente et un simple effet d’entraînement de l’IA », avertit Romane Azzopardi, responsable des investissements chez Scala Patrimoine. Lorsqu’on interroge aujourd’hui un gérant sur son exposition à cette thématique, il est souvent incapable d’y répondre précisément. L’IA irrigue désormais l’ensemble des secteurs, y compris certains actifs réputés diversifiants, comme les métaux, l’industrie ou les actifs tangibles.
- Un risque autour du financement data centers ?
Un premier signal d’alerte apparaît du côté des data centers. Les assureurs peinent à couvrir l’intégralité de ces infrastructures, dont les garanties reposent essentiellement sur les hyperscalers, aujourd’hui proches de l’équilibre en matière de free cash-flow. Les prochains trimestres pourraient même les faire basculer en territoire négatif. « Tant qu’aucun événement de rupture ne survient, le marché devrait poursuivre sa dynamique. Mais la moindre inquiétude sur ce segment pourrait provoquer de fortes vagues sur l’ensemble de la cote, compte tenu de son degré d’interconnexion », estime Romane Azzopardi.
La soutenabilité du financement constitue le second volet de cette vigilance. L’annonce récente d’un projet de levée de près de 500 milliards de dollars, financé conjointement par BlackRock, Blackstone, Brookfield, Apollo, KKR et Goldman Sachs, pose une question simple mais lourde de conséquences : le marché est-il en mesure de fournir durablement le capital nécessaire aux ambitions d'investissement de ces acteurs ?
- Des inquiétudes principalement macroéconomiques ?
Enfin, l’interconnexion entre les tendances microéconomiques et macroéconomiques apparaît aujourd’hui bien plus forte qu’il y a 18 à 24 mois. Pour Francesco Baiano, « une correction des marchés pèserait désormais davantage sur la macroéconomie. La consommation américaine repose pour partie sur l’effet richesse, tandis que le PIB est soutenu par les capex technologiques ». Une déception sur ces deux moteurs pourrait enclencher un effet de boule de neige, faisant passer la baisse des marchés à l’activité économique réelle.
-
Qu’attendre des marchés émergents ?
La Chine continue de bien performer sur son marché domestique, moins à Hong Kong. L’Inde, de son côté, n’amorce pas encore de véritable reprise. Plus généralement, le segment technologique émergent affiche de bonnes performances. Tandis que l’Amérique latine évolue sur des niveaux déjà très élevés. En parallèle, l’Europe a retrouvé une dynamique proche de celle observée en début d’année. Le marché américain démontre, une nouvelle fois, sa capacité à évoluer de manière relativement autonome, porté par ses investisseurs domestiques.
-
Investissement boursier : les pistes de diversification
La priorité des investisseurs doit rester la mise en place d’une véritable diversification. Pas une diversification de façade, mais une recherche de décorrélation réelle. « Cela suppose d’accepter, sur une partie de l’allocation, de sous-performer temporairement le marché - avec une moindre concentration et des secteurs moins porteurs - en échange d’une capacité à prendre le relais en cas de rotation puissante », tient toutefois à préciser le chargé d'investissement de Scala Patrimoine.
Les pistes de diversification restent néanmoins difficiles à identifier sans conserver un lien, plus ou moins direct, avec l’IA.
- Valeurs bancaires : à distinguer des financières au sens large, elles conservent une décorrélation assez forte, sous réserve du risque souverain, notamment français. Les sociétés de gestion, en revanche, sont fortement impliquées dans le financement de l’IA.
- Santé : elle constitue une véritable porte de sortie par rapport au reste du marché. Le secteur pharmaceutique, longtemps menacé par le « mur des brevets », a repoussé cette échéance grâce à de nombreuses acquisitions, retrouvant ainsi davantage de visibilité. La santé américaine a, par ailleurs, nettement rebondi.
- Construction : secteur longtemps délaissé, la construction montre de légers signes de reprise, vraisemblablement soutenus par la logistique et les data centers. Le niveau actuel des taux continue toutefois de peser sur l’immobilier.
- Segments jugés peu porteurs : la consommation, les utilities - dont les valeurs les plus performantes restent souvent liées à l’IA - et les télécoms méritent également d’être surveillés.
La rotation amorcée en juin n’est pas achevée. Elle continue de profiter à certains segments qui offrent une diversification par rapport à l’IA. « Le retour d’une tendance baissière du dollar profite pour l’instant surtout aux métaux précieux et aux actifs tangibles, sans encore affecter les actifs américains », abonde Francesco Baiano. Un affaiblissement marqué du dollar pourrait toutefois finir par réorienter les flux d'investissement étrangers hors des États-Unis.
-
Les principaux risques qui pèsent sur l'investissement sur les marchés financiers
Deux risques se cumulent. D’un côté, la forte concentration de la performance et l’interconnexion croissante entre microéconomie et macroéconomie. De l’autre, le niveau des taux. Le franchissement de certains seuils pourrait d’abord affecter les secteurs les plus endettés, notamment l’IA, avant de se propager au reste du marché, comme on a pu l’observer en avril 2025. Le pétrole, resté globalement plafonné autour de 90 dollars le baril pour le Brent, ne constitue pas, à ce stade, un facteur de risque immédiat.
Les marchés obligataires : une trajectoire difficile à lire
-
Un stress sur les taux longs ?
La trajectoire des taux reste difficile à lire, en Europe comme aux États-Unis. Un facteur structurel domine : le besoin de financement ne se tarit pas. Il n’est d’ailleurs plus seulement étatique. Les entreprises y contribuent désormais largement, notamment à travers les investissements liés à l’IA. « Les financements engagés étant de long terme, il est difficile d’envisager une inversion de tendance à moyen terme », met en perspective Romane Azzopardi.
Aux États-Unis, le marché obligataire reste étroitement lié au marché des changes. Le stress se concentre sur les taux longs détenus par les investisseurs non domestiques. Lorsque la pression ne peut plus s’exprimer sur les taux, elle se reporte sur la devise. La tentative des autorités - attribuée en réunion au Trésor américain et à Scott Bessent - de contenir le niveau des taux longs s’apparente à une forme de dominance fiscale. Plutôt que de restaurer la crédibilité de l’administration américaine et de soutenir le dollar, cette politique nourrit une crise de confiance. Avec une conséquence inhabituelle : la hausse des taux ne soutient plus la devise.
-
Les avantages du portage obligataire pour l'investissement obligataire
Sur les six premiers mois de l’année, la performance d’un portefeuille obligataire reste décevante. Elle n’a, en réalité, été portée que par le portage, lui-même partiellement érodé par l’impact négatif des valorisations. « Ce portage constitue un véritable matelas de sécurité, d’autant plus précieux qu’aucun resserrement supplémentaire des spreads n’est attendu », explique Francesco Baiano.
Les spreads sont déjà très resserrés sur l’ensemble des segments - seniors, hybrides, corporate et financières - jusqu’au high yield. Les rendements des titres BB se rapprochent désormais de ceux des titres investment grade BBB.
L’attention se porte donc davantage sur le niveau absolu des taux que sur les spreads. Pour l’heure, la hausse des taux ne s’accompagne pas d’un élargissement des spreads. Mais cette mécanique ne pourra pas se poursuivre indéfiniment. « Le risque reste orienté négativement, avec une possibilité d’écartement des spreads si la situation venait à se compliquer, notamment dans les zones exposées à des risques idiosyncratiques », analyse Romane Azzopardi.
Une évolution structurelle se dessine par ailleurs sur les indices investment grade. Aux États-Unis, l’exposition aux hyperscalers devient significative et devrait continuer à progresser. Cette tendance gagne également l’Europe, même si les émetteurs bancaires y conservent encore leur place de premiers émetteurs.
-
Positionnement : une certaine prudence sur les marchés obligataires
La conviction sur les obligations est moins forte que sur les actions, faute de visibilité suffisante sur les taux. Une fin de conflit pourrait toutefois apporter de bonnes nouvelles sur le front de l’inflation et alléger la pression. Les facteurs structurels, eux, demeurent : besoins de financement, crédibilité de l’administration américaine et de l’institution monétaire.
Nous privilégions une faible duration afin de réduire la sensibilité aux taux. Certains seuils psychologiques sont particulièrement surveillés sur les taux à dix ans américain et allemand. Leur franchissement aurait des conséquences qui dépasseraient largement le seul marché obligataire, avec un risque de transmission aux actions.
Les métaux précieux
-
Or et argent
L’or a connu une reprise marquée et se situe désormais sur les niveaux du début de l’année. L’once s’échange autour de 4 600 dollars, effaçant la baisse enregistrée précédemment.
Son statut de valeur refuge est en train de changer de nature. Il joue moins le rôle de protection géopolitique - auquel il est devenu presque insensible - que celui de refuge face au risque de perte de crédibilité. Les inquiétudes liées à l’endettement et au déficit américains, déjà très présentes en 2025, continuent d’alimenter sa progression, en partie sous l’effet indirect de la baisse du dollar.
Tant que ces inquiétudes persisteront et que le dollar restera orienté à la baisse, l’or devrait rester soutenu, quel que soit son niveau. Romane Azzopardi estime ainsi que « pour un investisseur déjà exposé par le passé, la poursuite d’une construction progressive de positions conserve du sens en l’absence de retournement du dollar ».
L’argent, dont la composante spéculative est plus marquée, déçoit légèrement et reste juste en dessous de son niveau de début d’année.
-
Métaux industriels
Les métaux industriels se maintiennent à des niveaux élevés après la progression spectaculaire du cuivre et de l’aluminium au premier semestre. Il est toutefois encore trop tôt pour parler d’un véritable marché haussier.
Dans le contexte actuel, une nouvelle accélération supposerait soit une crise, soit un retournement du scénario macroéconomique, soit une inflexion liée à l’IA, notamment pour les métaux les plus utilisés dans la conception des semi-conducteurs.
-
Matières premières agricoles
Un autre point d’attention concerne la volatilité des matières premières agricoles, largement occultée par les gérants. Les prix ont déjà nettement progressé et pourraient poursuivre leur hausse sous l’effet d’aléas climatiques de plus en plus imprévisibles, notamment liés à El Niño, avec une attention particulière portée à la zone Asie-Pacifique.
Au-delà du risque inflationniste, un risque social ne peut être exclu dans certains pays, dans un contexte où plusieurs échéances électorales pourraient rendre la question particulièrement sensible.
L'investissement sur les produits structurés
La volatilité des marchés actions a nettement reflué après quelques brèves poussées au cours des mois précédents. Combinée à la hausse des taux, cette détente rend l'investissement sur les produits à capital garanti plus attractifs. Des taux plus élevés réduisent le coût de la composante obligataire qui assure la garantie du capital, tandis qu’une volatilité plus faible diminue le coût des options. Une part plus importante du budget peut ainsi être consacrée au financement de la participation à la hausse des marchés.

Produits structurés : Stellantis, le revers d’un rendement trop séduisant
Comme le rappelait récemment la journaliste de L’Opinion Carole Papazian dans un article consacré aux produits structurés, ces placements représentent aujourd’hui entre 5 et 20 % du portefeuille de nombreux clients patrimoniaux.
Sur le papier, les performances affichées ont de quoi séduire, particulièrement lorsque les marchés offrent un terrain favorable. Mais en matière d’investissement, aucun rendement n’arrive sans contrepartie. Un taux élevé signifie aussi, bien souvent, un risque élevé.
Pourquoi les produits structurés Stellantis à décrément ont-ils perdu autant de valeur ?
L’épisode Stellantis en fournit une illustration particulièrement brutale. Derrière le succès commercial des produits structurés se dessine l’une des déconvenues patrimoniales les plus sévères de ces derniers mois : l’effondrement de milliers de produits adossés au constructeur automobile. Avec, en filigrane, une question que l’on aurait tort de réduire à ce seul cas : celle de la diversification lorsqu’un produit repose sur un sous-jacent unique.
Plus de 2 300 produits structurés seraient encore liés à Stellantis en France, selon Structured Retail Products. Longtemps, le titre avait tout du sous-jacent idéal : une forte capitalisation, une liquidité confortable, une volatilité suffisamment généreuse pour permettre de construire des produits attractifs et, surtout, un dividende particulièrement élevé, supérieur à 7,5 %.
Puis le décor s’est brusquement fissuré.
De 1,55 euro en 2024, le dividende est tombé à 0,68 euro, avant d’être purement et simplement suspendu en février dernier. Problème : dans la mécanique du décrément, un dividende théorique continue, lui, de s’appliquer jusqu’à l’échéance du produit, parfois à hauteur de 1,34 à 1,55 euro. Un décalage qui, mois après mois, érode la valeur de l’indice synthétique, indépendamment de ce que l’entreprise verse réellement à ses actionnaires.
Derrière le produit, la question de l’indépendance du conseil
Chez Scala Patrimoine, le constat est sans détour. « Certaines valorisations se sont effondrées à des niveaux parfois inférieurs à 10 % du nominal. Il est encore possible, en théorie, pour certains investisseurs de récupérer leur mise. Mais il ne faut pas se faire trop d’illusions. Sur un produit Stellantis à décrément, récupérer son capital suppose désormais un rebond très important du sous-jacent », explique le multi-family office dans des propos rapportés par L’Agefi.
Reste une leçon, peut-être la plus importante. Le cas Stellantis ne raconte pas seulement l’histoire d’un sous-jacent qui s’est retourné. Il met aussi en lumière les fragilités d’une architecture de distribution dans laquelle les niveaux de rétrocommissions peuvent parfois dépasser 10 %. De quoi poser, une nouvelle fois, une question que l’on ne peut éluder : jusqu’où peut aller l’indépendance d’un conseil lorsque celui qui le dispense est rémunéré par le produit qu’il recommande ?
Guillaume Lucchini : « Le conseiller en gestion de patrimoine doit être payé pour ce qu’il est : faire du conseil »
Les principaux enseignements
- Dans le podcast Next Gen Patrimoine, Guillaume Lucchini défend un modèle de conseil en gestion de patrimoine 100% indépendant et rémunéré uniquement par honoraires, qu’il considère plus transparent et mieux aligné avec l’intérêt du client que les modèles fondés sur les rétrocommissions.
- L’associé fondateur de Scala Patrimoine estime que beaucoup de cabinets qui se disent indépendants restent en réalité dépendants économiquement des commissions, et que la vraie transparence devrait obliger chaque conseiller à justifier clairement sa rémunération auprès du client.
- Le family officer reconnait que le modèle d’indépendant exige davantage d’efforts et d’investissement humain.
Dans son podcast « Next Gen Patrimoine », Florian Freyssenet est parti à la rencontre de Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine. Durant près d’une heure, ils ont notamment évoqué la voie empruntée par le cabinet : celle de l’indépendance et de la transparence. Une voie d’autant plus singulière que les acteurs qui travaillent exclusivement aux honoraires restent encore peu nombreux en France.
Au cours de cet échange, Guillaume Lucchini revient sur la création de Scala Patrimoine, le choix d’un modèle fondé sur les honoraires et sa vision de l’évolution du marché du conseil patrimonial.
Florian Freyssenet. Guillaume, tu es devenu une figure du conseil patrimonial indépendant en France. Tu as été diplômé d’un master en fiscalité et droit de la propriété intellectuelle et tu as fondé Scala Patrimoine en 2014. La même année, tu remportes le Trophée de la gestion de fortune. Scala est aujourd’hui un multi family office indépendant, avec des bureaux à Paris, Marseille et Genève. Dès le départ, le pari était assez clair : créer un cabinet de conseil indépendant au sens de la réglementation européenne. Comment se lance-t-on avec un modèle qui se veut indépendant ?
Guillaume Lucchini. J’ai effectivement fait mes armes dans le monde du droit, avec une formation juridique axée sur la fiscalité et la propriété littéraire et artistique. Je travaillais en cabinet d’avocats et de conseil auprès d’une clientèle composée notamment de collectionneurs et d’artistes, sur des problématiques d’accompagnement juridique et fiscal au sens large.
Puis, en 2012, je rejoins le groupe Primonial. Je découvre alors, presque par hasard, ce que l’on appelle aujourd’hui en France le conseil en gestion de patrimoine. Et je découvre surtout un marché essentiellement fondé sur l’intermédiation financière, dans lequel le conseil à proprement parler est relégué assez loin derrière une logique de distribution et de commercialisation de produits financiers.
Pour expliquer ce marché et l’enjeu d’opter pour un conseil totalement indépendant, rémunéré à 100 % en honoraires, je fais souvent une analogie avec le parcours de la start-up Yuka, dont l’objectif est de donner un Nutri-Score aux aliments. Je me souviens qu’à l’époque, lorsque l’entreprise est allée voir les industriels, elle a essuyé de nombreux refus. C’est lorsque ces derniers ont compris que les consommateurs commençaient à utiliser massivement l’application qu’ils ont réagi. C’est un peu la même chose dans la gestion patrimoniale. Ce sont aussi les investisseurs qui décident du conseil qu’ils veulent avoir. Et ils manifestent aujourd’hui un intérêt croissant pour un modèle reposant sur le conseil, sans conflits d’intérêts.
« L’indépendance capitalistique ne garantit absolument pas l’indépendance financière »
Florian Freyssenet. L’indépendance capitalistique et l’indépendance financière sont-elles liées ?
Guillaume Lucchini. Au fil des années, je me suis rendu compte que l’indépendance capitalistique ne garantissait absolument pas l’indépendance financière. Un cabinet peut être parfaitement indépendant sur le plan capitalistique. Mais si, pour un même travail, une société de gestion ou un produit financier vous rapporte davantage en commissions, vous pouvez entrer dans une forme de dépendance.
C’est d’ailleurs le discours que tiennent aujourd’hui de nombreux CGP : « On touche des rétrocessions, mais on est transparents. » Or la transparence ne signifie pas nécessairement l’indépendance. Beaucoup de cabinets ont longtemps estimé que les Français n’étaient pas prêts à recourir aux honoraires, qu’ils ne voulaient pas payer pour du conseil. C’est faux. Et cela fait maintenant plus de douze ans que nous le démontrons. Au-delà de l’indépendance du conseil, je ne me voyais pas lancer Scala Patrimoine dans un marché où ma rémunération dépendrait d’un acteur tiers - assureur ou société de gestion - et donc d’autre chose que de mon métier à proprement parler.
J’ai donc créé Scala Patrimoine sur le modèle d’un cabinet de conseil, avec cette volonté d’accompagner véritablement le client à 360 degrés. C’est dans ce but que nous réinvestissons l’essentiel de notre chiffre d’affaires dans notre outil de travail, et notamment près de 80 % dans l’humain, au sens noble du terme, en allant chercher des compétences supplémentaires.
Nous investissons également beaucoup dans la data, avec notamment le recrutement d’un professionnel titulaire d’un doctorat en physique quantique.
Florian Freyssenet. Tu portes le combat en faveur d’un marché de la gestion de patrimoine reposant sur les honoraires de conseil. Tu fais partie de ces 5 % de cabinets en France qui se rémunèrent de cette manière. Est-ce que tu penses que les cabinets qui se rémunèrent à la commission peuvent être indépendants ?
Guillaume Lucchini. Absolument pas. Mais soyons très clairs sur le sujet : 100 % des cabinets français peuvent devenir indépendants. Il faut simplement que ces acteurs acceptent de rendre transparente auprès du client la rétrocommission qu’ils perçoivent. La question qui se posera alors est simple : suis-je capable de défendre cette rétrocommission et, indirectement, de démontrer la valeur ajoutée que j’apporte à mes clients ?
En 2018, lorsque l’Autorité des marchés financiers a intégré la directive MIF 2 et demandé aux cabinets de se positionner, les 95 % de cabinets qui ont choisi le statut de non-indépendant l’ont fait, selon moi, avant tout pour protéger leurs intérêts.
Quand vous êtes habitué à percevoir des rétrocommissions, êtes-vous réellement prêt à abandonner une part significative de vos revenus, si votre client considère qu’elles ne sont pas justifiées ?
Lorsqu’un client choisit de se faire accompagner par un conseil en gestion de patrimoine, il vient chercher une valeur ajoutée. Aujourd’hui, celle-ci est, le plus souvent, rémunérée par ce que l’on appelle une rétrocommission dans le modèle des cabinets non indépendants.
On nous dit cependant que cette rétrocommission est transparente. Je n’y crois pas du tout. Et, d’ailleurs, les clients qui arrivent chez nous sont souvent passés par ces grandes structures. Ils nous le disent : ils ont fini par comprendre la mécanique et nous sollicitent précisément parce qu’on leur lève le voile sur le fonctionnement réel du marché.
Je pose alors une question : un marché qui se rémunère essentiellement par des rétrocommissions doit-il encore s’appeler « conseil en gestion de patrimoine » ?
Dans les faits, ce sont des courtiers. On met en place un produit, un contrat, sur lequel on va percevoir une commission. Très bien. Mais peut-on appeler cela du conseil ? Non. Il n’y a pas nécessairement de conseil derrière.
« Un multi family office indépendant doit démontrer en permanence sa valeur ajoutée »
Florian Freyssenet. Qu’en est-il des modèles hybrides, avec d’un côté des honoraires pour le conseil et, de l’autre, des rétrocommissions pour la partie courtage ?
Guillaume Lucchini. Ce mélange des genres ne se fait pas, à mon sens, dans l’intérêt du client.
D’ailleurs, on le voit aujourd’hui dans les dernières publications de l’AMF. Les mêmes sujets reviennent régulièrement : le private equity, les produits structurés… Pourquoi ces produits reviennent-ils constamment sur le devant de la scène ? Parce qu’il y a une consolidation du marché et qu’il faut rendre la mariée toujours plus belle et vendre les produits les plus rémunérateurs pour le cabinet.
Pour la petite anecdote, j’ai encore récemment pu accéder à certains dossiers de cabinets qui étaient à vendre. Quand vous découvrez que 50 % de la rémunération d’un cabinet provient des produits structurés, cela pose question. C’est un placement très rémunérateur pour celui qui le distribue et pas forcément très transparent pour le client.
Alors pourquoi cette transparence n’existe-t-elle toujours pas sur les rétrocommissions ?
C’est bien qu’il existe un lobby, ou des intérêts qui ne sont pas forcément ceux du client, au cœur du sujet.
Florian Freyssenet. Quels conseils donnerais-tu à un professionnel qui souhaiterait créer son cabinet de conseil sur un modèle 100 % honoraires, totalement indépendant ?
Guillaume Lucchini. J’aimerais lui dire qu’il s’engage dans un marathon.
Avec un modèle indépendant, il gagnera probablement, au départ, dix fois moins qu’un CGP qui se lance sur un modèle de courtage en vendant des produits structurés. Il faut toutefois dépasser cette réalité et adopter une vision de long terme, en alignant ses intérêts avec ceux de ses clients.
Pour la petite anecdote, j’ai récemment échangé avec un prospect qui avait lu tout ce que nous avions pu dire ou faire au cours des douze dernières années. À la fin de nos échanges, il m’a dit : « C’est vous que je choisis, parce que votre posture n’a pas changé depuis douze ans. »
On peut difficilement faire plus belle reconnaissance.
Nous nous rendons compte qu’en choisissant la voie de l’indépendance, on va faire davantage d’efforts. Nous supportons également plus de charges que les autres. Mais c’est aussi cela, la vie d’un entrepreneur. Il faut démontrer en permanence sa valeur ajoutée.
À l’inverse, dans un cabinet de gestion de patrimoine rémunéré par les rétrocommissions, le métier peut, d’une certaine manière, finir par ressembler à celui d’un rentier.
« Les professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions »
Florian Freyssenet. Quels sont les profils de clients qui sont prêts à payer des honoraires de conseil ?
Guillaume Lucchini. Les entrepreneurs, naturellement. Pourquoi ? Parce qu’ils sont déjà habitués à être bien accompagnés. Ils travaillent avec un avocat ou un expert-comptable qu’ils rémunèrent aux honoraires. Ils sont donc naturellement prêts à se faire épauler de la même manière sur leurs problématiques patrimoniales.
Nous avons également une grande partie de notre clientèle qui est arrivée chez nous par l’intermédiaire de professions réglementées : notaires, avocats… Ces professionnels ont bien compris que, pour travailler en interprofessionnalité avec les métiers du conseil en gestion de patrimoine, il fallait que les intérêts soient alignés.
Ces professions réglementées n’ont pas envie de se retrouver en porte-à-faux avec des CGP rémunérés par des rétrocommissions, lorsque les placements conseillés pourraient l’être pour des raisons essentiellement financières.
Et puis il y a la nouvelle génération qui connaît très bien les rouages du marché de la gestion de patrimoine. Elle a pris ces sujets à bras-le-corps et opte plus volontiers pour un conseil indépendant. Et n’hésite pas non plus à utiliser l’IA pour renforcer ses convictions et identifier un conseil indépendant.
Florian Freyssenet. Les banques sont-elles vos concurrentes ?
Guillaume Lucchini. Absolument pas.
Nous ne sommes pas là pour marcher sur les plates-bandes des banques. En tant que multi family office indépendant, les banques font partie de l’écosystème de nos clients. Ceux-ci auront toujours besoin d’un interlocuteur bancaire.
En revanche, mon rôle consiste à monitorer les relations et à trouver les meilleurs partenaires possibles pour telle ou telle problématique. D’ailleurs, notre modèle économique fait qu’aujourd’hui nous travaillons avec énormément de banques privées françaises, luxembourgeoises, suisses et monégasques.
« La moitié de la performance peut être prélevée par la chaîne de distribution »
Florian Freyssenet. Le facteur coût est-il un critère important dans la sélection des placements financiers pour un multi family office comme Scala Patrimoine ?
Guillaume Lucchini. Nous avons effectivement un rôle de « cost killer », pour éliminer un maximum de coûts. Notre idée est de négocier ceux qui sont incompressibles auprès des assureurs sur les contrats d’assurance-vie, ou encore les frais de gestion avec les asset managers. Nous intégrons également de la gestion indicielle dès lors que cela est pertinent.
Il existe d’ailleurs un rapport sur la protection des épargnants, publié en 2021 par les sénateurs Jean-François Husson et Albéric de Montgolfier, qui fut largement passé sous silence, mais qui demeure très intéressant. Selon ce rapport, près de 50 % des gains de l’épargne peuvent être captés par les frais de gestion et d’intermédiation sur une période de quarante ans.
Autrement dit, près de la moitié de la performance peut être prélevée par la chaîne de distribution. Le client, lui, prend 100 % du risque. Et une part considérable de la performance qui devrait rémunérer ce risque ne lui revient pas : elle va directement dans la poche d’un intermédiaire.
C’est cela, aujourd’hui, le vrai sujet.
Florian Freyssenet. Revenons sur l’importance de la donnée. Comment travailles-tu ce sujet ?
Guillaume Lucchini. La donnée, si vous voulez véritablement l’utiliser, il faut être capable de la contrôler. Et, pour cela, vous ne pouvez pas simplement passer par une entreprise extérieure. Elle ne connaît pas votre cabinet, vos clients, ni les stratégies mises en place.
Nous avons beaucoup travaillé sur ces sujets et avec quasiment toutes les contreparties. Aujourd’hui, nous récupérons directement nos flux SFTP sur un serveur, notamment en Suisse, avec également une sécurisation des données sur ces serveurs. Le choix de serveurs situés hors de l’Union européenne répond aussi à notre réflexion sur la protection des données et la cybersécurité.
« Scala Patrimoine a lancé, en 2018, le premier contrat d’assurance-vie clean share »
Florian Freyssenet. Quel regard portes-tu sur la consolidation du marché de la gestion de patrimoine ?
Guillaume Lucchini. Elle répond à deux phénomènes.
D’une part, il y a des gens qui souhaitent prendre des gains et monétiser le travail de développement de leur cabinet. Ce n’est pas déshonorant.
D’autre part, certains préfèrent se regrouper. Seul, un CGP peut avoir peur de s’épuiser sous le poids des charges administratives et réglementaires. À un moment, il faut s’entourer.
On remarque d’ailleurs que la génération qui souhaite faire le choix du conseil indépendant le fait souvent dans le cadre d’une reconversion.
Ce sont des professionnels qui ne se retrouvent plus dans le modèle économique actuel, mais qui veulent conserver cette dimension de conseil. Très souvent, ils ont une formation juridique, fiscale ou d’expertise comptable.
Le problème, c’est qu’à 35, 40 ou 45 ans, ils ont parfois des crédits, une famille, une vie déjà installée. C’est compliqué de se mettre à nu, entre guillemets, pendant plusieurs années pour créer une clientèle.
Ils sont donc nombreux à nous solliciter pour devenir partenaires de Scala Patrimoine, avec l’idée de pouvoir s’appuyer sur une équipe pluridisciplinaire capable de les accompagner sur des dossiers à forte valeur ajoutée.
Florian Freyssenet. C’est donc un marché qui aura du mal à bouger ?
Guillaume Lucchini. Quand nous avons voulu lancer, en 2018, le premier contrat d’assurance-vie « clean share », reposant sur des supports d’investissement dont les frais de distribution étaient supprimés pour mettre véritablement en avant le conseil indépendant, nous avons demandé aux assureurs de la place s’ils souhaitaient nous accompagner.
Un seul a accepté : Suravenir.
Les autres nous ont félicités. Ils nous ont dit qu’ils y croyaient, mais qu’ils ne voulaient pas scier la branche sur laquelle ils étaient assis et se priver du système, très rémunérateur, des rétrocommissions. Tout est dit.
« Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts »
Florian Freyssenet. L’ambition de Scala Patrimoine est de devenir le premier groupe d’acteurs 100 % honoraires et indépendants ?
Guillaume Lucchini. Nous ne regardons pas les choses comme cela. Nous sommes tout simplement un cabinet de conseil au sens classique du terme. Je ne suis foncièrement pas opposé aux rétrocommissions en tant que telles, à partir du moment où elles sont 100 % transparentes. Mais il faut être très clair sur les termes. Quand un client pense avoir affaire à un conseil, il s’attend à ce qu’il n’y ait pas de conflit d’intérêts.
Quand je vais voir un médecin, je sais qu’il est là pour me conseiller. J’attends que, lorsqu’il pose un diagnostic, il n’ait pas, derrière, un intérêt particulier à me revendre un séjour dans telle ou telle clinique.
C’est finalement la même chose.
Sur ces sujets, il faut avoir en tête que le marché est extrêmement disparate. On ne fait pas le même métier selon que l’on accompagne quelqu’un qui est salarié et dispose d’un patrimoine de quelques centaines de milliers d’euros, ou un entrepreneur qui vient de vendre son entreprise et se retrouve à la tête d’un patrimoine considérable.
Ce sont des métiers différents. Il y aura donc nécessairement des cabinets de conseil différents, avec des typologies de clientèle différentes.
Mais cette notion de transparence est fondamentale. Elle est même au cœur de ce que devrait être le conseil.
Le podcast est à retrouver en intégralité sur la page Youtube de Next Gen Patrimoine.
Médecins libéraux : comment transmettre son patrimoine professionnel à ses enfants ?
Dans une tribune publiée par Mieux Vivre Votre Argent, Guillaume Lucchini, associé-fondateur de Scala Patrimoine, revient sur les stratégies patrimoniales qui peuvent permettre aux professions médicales réglementées de transmettre leur patrimoine professionnel, malgré les contraintes qui encadrent leurs structures d’exercice.
Des contraintes réglementaires fortes pour les médecins libéraux
On parle beaucoup de la fiscalité des entrepreneurs. Beaucoup moins de celle des professions médicales.
C’est précisément ce sujet que Guillaume Lucchini a choisi d’explorer dans une tribune publiée par Mieux Vivre Votre Argent.
La question est aussi simple que délicate. Comment un praticien peut-il faire fructifier puis transmettre le patrimoine professionnel accumulé au sein de sa SEL ou de sa SPFPL, sans se heurter aux contraintes réglementaires propres à son activité ?
Le paradoxe est réel. Les structures qui permettent aux médecins d’exercer et de développer leur activité sont, dans le même temps, soumises à des règles strictes en matière de détention du capital et d’investissement. Au fil des années, une trésorerie peut ainsi s’accumuler, sans que la question de sa transmission ne soit réellement anticipée.
Et lorsque les enfants ne sont pas eux-mêmes médecins, la difficulté devient très concrète. Comment transmettre ce patrimoine lorsque les règles de la profession limitent précisément les personnes susceptibles de le détenir ?
Un cadre contraint, mais pas totalement verrouillé
Guillaume Lucchini revient d’abord sur les limites du cadre actuel. Une ordonnance de 2023 prévoit que plus de la moitié du capital et des droits de vote d’une SEL reste entre les mains de professionnels en exercice. Une règle structurante, qui limite fortement les possibilités de transmission directe.
Mais le même texte prévoit que des décrets propres à chaque profession peuvent permettre à des tiers d’entrer au capital. Pour les médecins, ce plafond a été fixé à 25 % par le décret du 11 décembre 2025. Une possibilité qui n’a, à ce jour, pas été ouverte dans les mêmes conditions aux chirurgiens-dentistes et aux pharmaciens d’officine.
C’est dans cet espace que se situe l’essentiel de la réflexion développée par Guillaume Lucchini.
Apporter de la souplesse à la structuration patrimoniale
Plutôt que de transmettre l’outil professionnel lui-même, le médecin peut avoir intérêt à transmettre la valeur patrimoniale qu’il génère au fil du temps au sein d’une holding dédiée. La SPFPL ne permettant pas d’avoir des associés non exerçants au capital, sauf cas très particuliers, la transmission anticipée des titres de la holding aux enfants ou au conjoint n’apparaît pas possible. Selon la réglementation applicable à chaque type de profession libérale, la pratique a toutefois développé certains schémas permettant d’envisager une telle transmission.
L’interposition d’une holding de droit commun, qui n’est pas soumise aux mêmes restrictions qu’une SPFPL, peut notamment permettre d’accueillir des associés qui ne sont pas eux-mêmes professionnels de santé. Et potentiellement, des membres de la famille du praticien.
Autre outil : les actions de préférence, qui permettent de dissocier les droits financiers des droits de vote. Dans certaines configurations, une SAS peut ainsi attribuer l’essentiel des droits financiers à certains associés. Tout en respectant les contraintes applicables à la détention du capital.
Enfin, le démembrement des titres de cette holding - avec la nue-propriété détenue par les enfants et l’usufruit conservé par le parent - peut offrir une voie de transmission qui resterait impossible à mettre en œuvre directement au niveau de la SEL ou de la SPFPL.
Des mécanismes techniques, parfois complexes, mais qui dessinent une véritable marge de manœuvre.
Car en matière patrimoniale, une règle demeure : le temps ne joue jamais en faveur de celui qui attend.
La tribune complète est à retrouver dans Mieux Vivre Votre Argent et sur Investir Les Echos.

Devenir rentier : les pièges à déjouer selon Guillaume Lucchini pour Mieux Vivre Votre Argent
Devenir rentier ne consiste pas simplement à disposer d’un capital important. Encore faut-il savoir le préserver, le faire fructifier et transformer les revenus qu’il génère en une rente durable. Fiscalité, diversification, choix des enveloppes, liquidité des placements : une fois le patrimoine constitué, les arbitrages changent de nature. Et lorsque l’essentiel de la fortune repose sur des actifs financiers, ils deviennent particulièrement déterminants.
Comment construire une rente dans la durée sans sacrifier la liquidité, prendre des risques excessifs ou laisser une part trop importante de la performance à la fiscalité ?
Pour répondre à ces questions, le journaliste Léo Monégier a interrogé Guillaume Lucchini, associé fondateur du multi family office indépendant Scala Patrimoine, dans un entretien publié par Mieux Vivre Votre Argent.
Distinguer rendement brut et rendement net
Après des années consacrées à constituer un patrimoine, vient, pour certains, le moment d’en vivre. Un changement de perspective qui n’a rien d’anodin. Il ne s’agit plus seulement pour le rentier de rechercher de la performance, mais de trouver le bon équilibre entre revenus, préservation du capital et fiscalité.
Comment dégager des revenus réguliers sans entamer trop rapidement son capital ? Comment continuer à le faire fructifier tout en conservant suffisamment de liquidités ? Et que devient cette stratégie lorsqu’un projet d’expatriation entre en ligne de compte ?
Ces questions se posent à de nombreux chefs d’entreprise après une cession, à des sportifs de haut niveau au moment de mettre un terme à leur carrière, à des héritiers qui viennent de recevoir une succession importante, mais aussi, plus simplement, à ceux qui préparent leur retraite.
Premier enseignement de Guillaume Lucchini : le rendement affiché n’est pas nécessairement celui qui compte. « Ce qui compte vraiment, c’est ce que vous gardez après impôts », rappelle-t-il.
Avant même de comparer les performances, le choix de l’enveloppe fiscale mérite donc d’être posé. L’assurance-vie conserve, à ce titre, des atouts importants, notamment grâce à son régime fiscal qui permet de distinguer la part de capital de celle correspondant aux gains lors des retraits. La holding patrimoniale peut, quant à elle, trouver sa pertinence dans certaines situations, notamment après la cession d’une entreprise.
Quand la structuration finit par immobiliser le patrimoine
Mais une stratégie patrimoniale peut aussi devenir contre-productive pour le rentier lorsqu’elle fait perdre de vue un élément essentiel : la disponibilité du capital.
Guillaume Lucchini revient notamment sur le cas d’un couple ayant vendu son entreprise de pompes funèbres pour 4 millions d’euros, avant de voir l’essentiel de son patrimoine immobilisé dans des investissements de private equity illiquides dans le cadre d’un dispositif de réemploi.
Une situation qui rappelle une règle souvent oubliée : un montage patrimonial ne devrait jamais dicter les besoins du client. C’est l’inverse.
Dernier volet de l’entretien : l’expatriation. Île Maurice, résidence fiscale, contrat luxembourgeois… Autant de sujets qui peuvent ouvrir de nouvelles possibilités patrimoniales, mais qui exigent aussi de regarder de près les règles fiscales applicables. Car quitter la France ne suffit pas, à lui seul, à effacer les liens avec l’administration fiscale française.
Île Maurice : Guillaume Lucchini décrypte les atouts fiscaux du paradis de l’océan Indien
Dans les colonnes du Magazine Gestion de Fortune, Guillaume Lucchini, président-fondateur de Scala Patrimoine, décortique les mécanismes qui font de l’Île Maurice une destination prisée des grandes fortunes françaises, sans pour autant en éluder les zones grises.
Taux unique de 15 %, exonération des plus-values, absence d’impôt sur la fortune immobilière : sur le papier, l’Île Maurice a tout du paradis fiscal. Mais dans l’interview qu’il a accordée au journaliste Jonathan Blondelet, Guillaume Lucchini prend soin de nuancer le tableau. Car s’installer sur l’île ne suffit pas, à lui seul, à couper les ponts avec l’administration fiscale française.
Les charmes de l’assurance-vie
Premier sujet abordé : les contrats d’assurance-vie internationaux, dont les rachats échappent à l’impôt mauricien comme aux cotisations sociales. Mieux encore : certains peuvent survivre à un retour en France. « Certains contrats internationaux permettent par ailleurs d’être conservés lors d’un changement de résidence fiscale », explique Guillaume Lucchini. Une souplesse rare, qui transforme l’enveloppe en véritable outil de mobilité patrimoniale, plutôt qu’en pari à sens unique.
Les holdings, entre optimisation et prudence
Sur le terrain des sociétés, le président-fondateur de Scala Patrimoine évoque les Global Business Companies, ces structures qui peuvent, dans certaines configurations, alléger sensiblement la facture fiscale. « Les Global Business Companies peuvent bénéficier d’un régime d’exonération partielle sur certains revenus internationaux, permettant dans certaines situations de ramener le taux effectif d’imposition à un niveau proche de 3 % », précise-t-il.
Un dispositif séduisant, certes. Mais qui ne s’improvise pas. Derrière l’optimisation fiscale se trouve une ingénierie patrimoniale exigeante, qui suppose de respecter des conditions précises. Là encore, un simple changement d’adresse ne suffit pas.
La résidence fiscale, nerf de la guerre
Reste le point sur lequel Guillaume Lucchini insiste : la résidence fiscale effective. C’est elle qui détermine, en premier lieu, la possibilité de s’affranchir réellement de la fiscalité française. « L’administration fiscale regarde d’abord le foyer fiscal, puis le centre des intérêts économiques », rappelle-t-il. Et d’ajouter : « La détermination de la résidence fiscale repose sur un faisceau d’indices prévu par les législations nationales et, le cas échéant, par la convention fiscale régissant les échanges entre les deux pays. »
Autrement dit, pas de formule magique. Une expatriation fiscale se prépare, se documente et se construit avec méthode, bien avant de faire ses valises pour l’océan Indien.
Assurance-vie, PER : le vrai coût de votre épargne en 2025
Les principaux enseignements
- Le Plan d’épargne retraite (PER) coûte structurellement plus cher que l'assurance-vie, selon le rapport OPEF 2025. Les frais sur versements y sont en moyenne deux à 2,6 fois plus élevés selon les supports.
- Les rétrocessions restent l’angle mort du conseil financier. Lorsque c'est la société de gestion qui rémunère directement le conseiller, l'intérêt de l'épargnant et celui de l'intermédiaire ne pointent pas nécessairement dans la même direction.
- Les ETF creusent l'écart, avec des frais moyens de 0,29 % contre 1,80 % pour les fonds actions classiques.
L'épargne des Français coûte cher. Pas forcément là où on le croit, pas toujours de façon visible, mais elle coûte cher. Derrière les contrats d'assurance-vie, les plans d'épargne retraite ou les PEA, une mécanique tarifaire complexe grignote, année après année, les rendements.
Le législateur l'a compris. En étendant les compétences du Comité consultatif du secteur financier (CCSF), il lui a confié une mission de surveillance des frais et de la performance des produits d'épargne financière.
De cette décision est né l'Observatoire des produits d'épargne financière (OPEF), sobrement intitulé « Transparence, pédagogie et information au service des épargnants ». Nous en sommes à la deuxième édition. Et le périmètre impressionne : près de 2 132 milliards d'euros d'épargne financière passés au crible, répartis entre contrats d'assurance-vie, plans d'épargne retraite individuels (PERin), comptes-titres ordinaires, plans d'épargne en actions (PEA et PEA-PME).
Frais d'épargne : qui les perçoit et comment sont-ils répartis ?
Avant d'entrer dans les chiffres, il faut comprendre l'anatomie des prélèvements.
-
Qui prélève et perçoit les frais ?
Deux acteurs se partagent la mise. D'un côté, le producteur - assureur, mutuelle, banque ou société de gestion - qui perçoit sa rémunération en contrepartie de la conception, de la structuration et de la gestion du produit. De l'autre, le distributeur - banque, courtier ou conseiller en gestion de patrimoine - qui touche, le plus souvent, des rétrocessions prélevées directement sur les frais du produit.
C'est précisément ce deuxième circuit qui pose problème.
Guillaume Lucchini, fondateur de Scala Patrimoine, un multi-family office dont le modèle repose à 100 % sur les honoraires, ne mâche pas ses mots : « Le système des rétrocessions est, à mon sens, dangereux pour les épargnants, car c'est la société de gestion et/ou l'assureur qui rémunère directement le conseiller en gestion de patrimoine en échange de la vente de ses produits. On comprend dès lors très bien la perversité potentielle du système, où le conseiller peut avoir intérêt à vendre les produits qui le rétribuent le mieux. Et je ne parle même pas des groupes bancaires ou assureurs, qui n'ont d'intérêt qu'à vendre les produits maison, naturellement plus gourmands en frais. Lorsqu'on audite les portefeuilles de clients de grands groupes bancaires, il n'est pas rare de voir des contrats investis à près de 80 % dans des fonds maison. »
Un chiffre qui en dit long. Il entre en contradiction frontale avec l'un des principes cardinaux de la gestion de patrimoine : diversifier non seulement ses actifs, mais aussi les sociétés de gestion auprès desquelles l'épargnant investit son capital.
-
Frais sur versements, frais de gestion, rétrocessions : comment ça fonctionne ?
Les frais se déclinent en trois grandes familles.
- D'une part, les frais ponctuels, au premier rang desquels figurent les frais d'entrée, de sortie et d'arbitrage ;
- D'autre part, les frais récurrents, prélevés périodiquement sous forme de frais de gestion ;
- Enfin, les frais conditionnels, enfin, tels que les frais de surperformance.
Le piège est classique : les frais les plus élevés ne sont pas toujours les plus lisibles. La question de la transparence tarifaire est donc essentielle.
Pour Guillaume Lucchini : « Le débat ne doit pas seulement porter sur le montant des frais, mais aussi sur leur transparence. Des frais clairement présentés créent la confiance, permettent aux épargnants de comparer les accompagnements qui leur sont proposés et de prendre leur décision en toute sérénité. C'est tout l'intérêt du travail mené par l'Observatoire des produits d'épargne financière (OPEF), qui participe à rendre le marché plus lisible et plus vertueux. »
Frais assurance-vie : les chiffres du rapport de l'OPEF décryptés
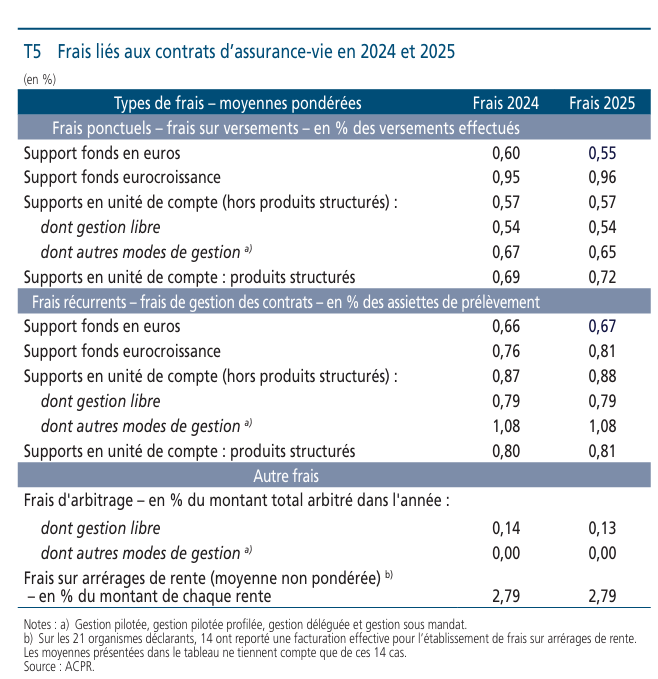
L'assurance-vie reste le placement préféré des Français, et de loin. Mais derrière la familiarité du produit se cache une architecture tarifaire qu'il vaut mieux connaître : frais sur versement, frais de gestion et frais d'arbitrage.
-
Les frais sur versement
Les frais perçus sur les versements effectués s'établissent en moyenne à :
- 0,55 % pour les fonds en euros ;
- 0,57 % pour les unités de compte ;
- 0,72 % pour les produits structurés.
Ces frais sont globalement stables, voire en légère baisse pour les fonds en euros, dont le niveau moyen passe de 0,60 % à 0,55 %. La plus forte hausse concerne les produits structurés : les frais sur versement atteignent en moyenne 0,72 % en 2025, contre 0,69 % en 2024, soit une augmentation de 3 points de base.
-
Les frais de gestion
En 2025, les frais de gestion annuels moyens des contrats d'assurance-vie s'établissent à :
- 0,67 % pour les fonds en euros ;
- 0,80 % pour les unités de compte en gestion libre ;
- 1,08 % pour les unités de compte relevant d'un autre mode de gestion (gestion pilotée, profilée ou sous mandat) ;
- 0,81 % pour les produits structurés.
Les niveaux observés demeurent globalement stables. Les écarts d'une année sur l'autre restent limités, ce qui traduit une relative stabilité de la politique tarifaire des assureurs.
-
Les frais d'arbitrage
Les frais d'arbitrage restent limités. En moyenne, ils représentent 0,13 % du montant des opérations.
PER : des frais jusqu'à 2,6 fois plus élevés qu'en assurance-vie
Les chiffres du plan d'épargne retraite individuel (PERin) racontent une tout autre histoire. Dans l'ensemble, les frais y sont sensiblement plus élevés que dans les contrats d'assurance-vie.
-
Les frais sur versement
En 2025, les frais moyens sur les versements s'élèvent à :
- 1,09 % pour le fonds en euros ;
- 1,51 % pour les unités de compte ;
- 1,76 % pour les produits structurés.
Les auteurs du rapport le soulignent sans détour : le niveau de facturation du PERin est nettement supérieur à celui observé en assurance-vie, dans des proportions variant de deux à 2,6 fois selon les supports d'investissement.
-
Les frais de gestion
Les frais de gestion confirment cet écart.
Ils s'établissent en moyenne à :
- 0,76 % pour les fonds en euros ;
- 0,91 % pour les unités de compte ;
- 0,94 % pour les produits structurés.
Une légère amélioration est toutefois observable sur les fonds en euros, dont les frais reculent d'un point de base.
En matière d'arbitrage, le PERin fait en revanche mieux que l'assurance-vie : les frais moyens ressortent à 0,07 %, contre 0,13 % pour cette dernière, soit près de deux fois moins.
Il existe par ailleurs une catégorie de frais que beaucoup d'épargnants ignorent : les frais sur arrérages de rente, prélevés à chaque échéance de versement.
Ils couvrent des coûts très spécifiques - gestion des paiements, déclarations fiscales, prise en compte des options de réversion - et s'élèvent en moyenne à 2,20 % du montant de chaque rente en 2025, contre 2,19 % un an plus tôt. Sur les 21 assureurs interrogés par l'ACPR, 14 déclarent appliquer ce type de frais.
Guillaume Lucchini ne dissimule pas son agacement face à ces niveaux tarifaires. « Le plan d'épargne retraite étant un placement à très long terme, avec un horizon bien souvent supérieur à dix ou quinze ans, les épargnants sont peut-être moins sensibilisés à la politique tarifaire. Or les sociétés de gestion et les compagnies d'assurance, mais aussi les intermédiaires, se montrent très gourmandes sur les frais appliqués. Une bonne partie du monde de la gestion de patrimoine et de la gestion d'actifs vit grassement de ce placement. C'est vraiment dommageable, tant la place de ces contrats est essentielle dans le paysage financier. »
Le vent tourne du côté des frais de gestion des fonds
Sur les supports d'investissement sous-jacents, la dynamique est différente et plus encourageante. Sous la pression des ETF, de la prise de conscience progressive des épargnants et du travail mené par plusieurs acteurs pour améliorer la transparence tarifaire, les frais de gestion des sociétés de gestion s'orientent désormais à la baisse.
En 2025, la moyenne pondérée des coûts récurrents des fonds en unités de compte s'établit à 1,60 %, en recul de 2 points de base par rapport à 2024. L'amplitude demeure toutefois très large : de 0,29 % en moyenne pour les fonds monétaires à 2,50 % pour les fonds de capital-investissement.
-
Les fonds actions
Les ETF actions - qui représentent désormais 10 % des encours des unités de compte actions - affichent des coûts moyens de seulement 0,29 %, contre 1,80 % pour les fonds actions classiques. Un différentiel qui ne passe plus inaperçu et qui explique, en grande partie, la montée en puissance de la gestion passive.
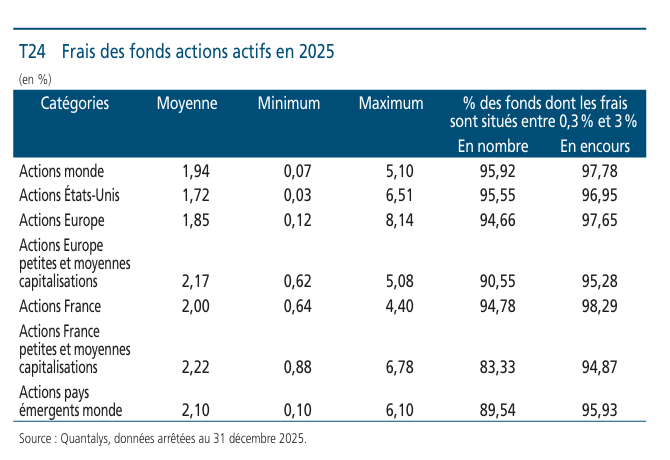
Du côté des fonds actions actifs, les frais varient sensiblement selon les marchés :
- 1,72 % pour les fonds investis sur les actions américaines ;
- 2,22 % pour les fonds exposés aux petites et moyennes capitalisations françaises.
Comme l'expliquent les auteurs du rapport : « Ces niveaux de frais reflètent plusieurs facteurs. D'une part, l'expertise requise du gérant, la liquidité plus ou moins réduite des marchés. Et d'autre part, la complexité des stratégies mises en œuvre et la rareté des actifs suivis. Ces éléments expliquent notamment pourquoi les fonds de petites et moyennes capitalisations présentent des frais plus élevés, compte tenu des spécificités de cette classe d'actifs et de son mode de gestion. »
Des arguments recevables, mais que les épargnants ont tout intérêt à examiner avec attention.
-
Les autres gestions
Les fonds obligataires affichent des niveaux de frais compris entre 0,68 % pour les obligations en euros à court terme et 1,64 % pour les obligations des pays émergents.
De leurs cotés, les fonds diversifiés se situent entre 1,38 % et 1,85 %. Les fonds monétaires restent les supports les moins coûteux du marché, avec des frais moyens de 0,10 %.
Conclusion : ce que les épargnants doivent retenir du rapport de l'OPEF
Ces chiffres ne doivent pas, pour autant, conduire les épargnants à rechercher systématiquement les frais les plus faibles. Certains coûts peuvent être justifiés par la nature du produit, la qualité de la gestion ou l'accompagnement proposé.
Mais ils rappellent une évidence : les frais doivent être compris, comparés et intégrés dans la décision d'investissement.
Car sur le long terme, quelques dixièmes de points de frais supplémentaires peuvent peser lourdement sur la performance finale d'un placement. « L'enjeu n'est donc pas de supprimer tous les frais, mais de savoir précisément ce qu'ils rémunèrent, et de ne jamais les subir aveuglément. » conclut le fondateur du multi-family office indépendant.
Source : Rapport annuel de l’Observatoire des produits d’épargne financière, 2026
Les convictions d’investissement de Scala Patrimoine - Juillet 2026
Les principaux enseignements
- L’investissement sur les marchés financiers exige, plus que jamais, une diversification rigoureuse.
- La désescalade des tensions au Moyen-Orient soutient les marchés actions, mais la dynamique reste marquée par une forte rotation sectorielle.
- Les banques centrales restent actives (hausse des taux de la BCE et de la BoJ), dans un contexte de normalisation des anticipations d’inflation.
- Avec des marchés actions proches de leurs sommets et une volatilité difficile à lire, la stratégie globale repose sur la diversification
Les marchés actions profitent de la désescalade des tensions au Moyen-Orient
Le mois de juin s'est révélé plus volatil que mai. Toutefois, l'annonce d'une désescalade des tensions au Moyen-Orient, comme évoqué par le Journal La Tribune, a apporté un éclaircissement significatif sur les marchés actions, aussi bien aux États-Unis qu'en Europe et en Asie.
Un sentiment d'incertitude subsiste néanmoins autour des valeurs technologiques américaines.
Leur rallye, porté depuis plusieurs mois par un nombre restreint de titres, continue de montrer des signes de rotation plutôt que de véritable essoufflement.
-
Une rotation sectorielle se confirme
Une rotation sectorielle est en train de s'opérer au sein même de la thématique technologique. Les segments des large caps, dominés par les « Magnificent Seven », ainsi que celui des éditeurs de logiciels, continuent de nettement sous-performer au profit des valeurs liées aux semi-conducteurs et à la mémoire, soutenues par la progression des bénéfices attendus.
« En parallèle, les valeurs défensives, notamment dans la santé, ainsi que les valeurs financières, en particulier les banques, retrouvent des couleurs. Ces dernières bénéficient pleinement de la rotation sectorielle anticipée dans un contexte de détente géopolitique », précise Romane Azzopardi, responsable de la gestion financière au sein du multi family office indépendant Scala Patrimoine.
-
Les marchés européens reprennent leur marche en avant
L'Europe surperforme les États-Unis, portée par les valeurs cycliques qui retrouvent de l'élan après l'annonce de la désescalade.
En Asie, le Japon surperforme également. Cette performance s'explique davantage par l'évolution de la devise que par les fondamentaux locaux, le yen s'étant nettement déprécié face au dollar.
« Sur les marchés émergents, la thématique technologique orientée vers les semi-conducteurs continue de surperformer, notamment en Corée du Sud et à Taïwan, qui demeurent les deux marchés émergents les plus performants devant la Chine et l'Inde », explique Francesco Baiano, chargé d'investissement chez Scala Patrimoine.
À l'inverse, la Chine connaît une nouvelle phase de faiblesse. Les annonces de soutien budgétaire n'ont pas été suivies de mesures concrètes, ce qui déçoit les investisseurs, tandis que l'économie reste largement orientée vers les exportations plutôt que vers la consommation domestique.
-
Des besoins de financement toujours plus importants pour les géants de la technologie
Le principal risque identifié demeure le financement des investissements massifs (capex) annoncés par les grandes entreprises technologiques.
Si les taux longs venaient à se maintenir durablement à des niveaux élevés, voire à remonter, le coût de financement de ces investissements pèserait sur les marges et les valorisations.
Romane Azzopardi va plus loin : « Un retournement du secteur technologique - qu'il soit provoqué par un durcissement réglementaire, une pénurie de composants ou une multiplication des introductions en Bourse - entraînerait un double choc : une baisse des portefeuilles des investisseurs et une contraction de la consommation des ménages américains les plus aisés via l'effet richesse. »
-
Notre positionnement : la diversification reste privilégiée
La diversification, en dehors des grandes valeurs technologiques américaines, demeure privilégiée dans le cadre d'un investissement sur les marchés boursiers.
Cette logique s'applique également au niveau sectoriel. Dans le contexte actuel, les valeurs défensives constituent toujours une source de diversification pertinente.
Investissement sur les marchés obligataires : détente sur la courbe des taux
L'annonce de la désescalade au Moyen-Orient s'est traduite par une détente des courbes de taux et par des anticipations d'inflation mieux maîtrisées, notamment après la première réunion de la Réserve fédérale suivant cette accalmie, au cours de laquelle les taux directeurs ont été maintenus inchangés.
-
La BCE relève ses taux
La Banque centrale européenne a relevé son taux de dépôt de 25 points de base, à 2,25 %.
Dans le même temps, les taux courts européens ont poursuivi leur remontée, les marchés continuant d'anticiper de nouveaux resserrements monétaires sur la partie courte de la courbe.
Les spreads du crédit investment grade sont revenus sur des niveaux comparables à ceux observés avant les tensions géopolitiques, traduisant un net regain de confiance des investisseurs.
Au Japon, la Banque du Japon a également procédé à une hausse de ses taux directeurs. L'économie japonaise demeure toutefois plus fragile que l'économie américaine. « La dépréciation du yen face au dollar s'explique davantage par la vigueur du billet vert que par une faiblesse intrinsèque de la devise japonaise, qui reste relativement stable face à l'euro », explique Romane Azzopardi.
À ce stade, le ministre japonais des Finances n'est pas intervenu malgré un niveau historiquement faible du yen face au dollar.
-
Notre positionnement : privilégier la partie courte de la courbe
Notre allocation obligataire privilégie la partie courte de la courbe, aussi bien en Europe qu'aux États-Unis, avec une surpondération du crédit corporate investment grade par rapport aux emprunts souverains.
Dans un contexte où le portage demeure attractif, l'incertitude entourant l'évolution des taux longs justifie une gestion prudente de la duration.
Métaux précieux et cryptoactifs
-
L'or en léger repli
La remontée des taux aux États-Unis et en Europe pèse à court terme sur les métaux précieux.
L'or poursuit ainsi son repli, les rendements obligataires redevenant plus attractifs.
Les facteurs structurels de long terme demeurent néanmoins inchangés, notamment les achats des banques centrales, en particulier asiatiques, qui continuent de soutenir la thèse d'une diversification à moyen et long terme.
-
Réouverture du détroit d'Ormuz : vers une baisse sur les cours des métaux industriels ?
Une vigilance particulière demeure sur la volatilité des métaux précieux dans cet environnement marqué par l'évolution des taux. Le Bitcoin continue de se comporter davantage comme un actif de diversification comparable à l'or que comme un actif fortement corrélé aux valeurs technologiques. Les volumes échangés sur les cryptoactifs restent proches de leurs plus bas niveaux depuis plusieurs années, traduisant un marché encore peu dynamique.
« Une opportunité potentielle existe à ces niveaux, mais sans conviction forte à court terme », tempère toutefois Romane Azzopardi.
Du côté des métaux industriels, plusieurs demeurent proches de leurs plus hauts niveaux depuis 2022, soutenus par les enjeux de souveraineté énergétique, technologique et de défense.
La détente des tensions géopolitiques a toutefois réduit les risques de perturbation des chaînes d'approvisionnement, notamment au niveau du détroit d'Ormuz.
Ces actifs conservent leur place, à titre minoritaire, dans les portefeuilles diversifiés.
Produits structurés : une personnalisation du couple rendement/risque
Notre analyse privilégie désormais une stratégie acheteuse de volatilité plutôt qu'une stratégie vendeuse de volatilité, tout en conservant quelques positions tactiques sur certains marchés jugés plus attractifs, comme la Corée du Sud ou le Japon.
Ce positionnement s'inscrit dans un contexte de baisse de la volatilité et de préoccupations macroéconomiques relativement limitées à court terme, notamment à l'approche des élections de mi-mandat américaines, historiquement favorables aux marchés actions.
-
Produits à participation ou produits de rendement ?
Dans ce contexte, les produits à participation redeviennent plus attractifs que les produits de rendement de type Phoenix ou autocall.
Pour Francesco Baiano, « la situation reste néanmoins délicate. L'investissement dans des produits à participation intervient alors que les marchés actions se situent proches de leurs plus hauts niveaux, ce qui suppose une forte conviction sur leur évolution à l'horizon de placement. »
-
Notre positionnement : une personnalisation du couple rendement/risque
Les produits structurés demeurent un outil privilégié pour personnaliser précisément le couple rendement/risque dans un environnement de marché toujours incertain.
Ils permettent de maintenir une exposition aux marchés actions tout en intégrant, selon les solutions retenues, une protection partielle ou totale du capital.
Stratégies alternatives : un véritable outil de diversification de votre investissement
Dans le contexte actuel - marchés actions proches de leurs plus hauts, marché obligataire sensible aux décisions des banques centrales et volatilité réelle toujours difficile à appréhender malgré le recul de la volatilité implicite - les stratégies alternatives conservent pleinement leur rôle de diversification.
Elles permettent de réduire la corrélation globale des portefeuilles, notamment en cas de choc simultané sur les marchés actions et obligataires.
Frais des produits structurés : pourquoi l’ACPR demande plus de transparence
Ce qu’il faut retenir
- L’étude de l’ACPR et de l’AMF met en évidence que les produits structurés sont souvent assortis de frais élevés et insuffisamment transparents.
- Ces placements affichent généralement des performances inférieures à celles des fonds indiciels comparables. Cela s'explique par le coût de la protection du capital et le plafonnement des gains
- Les régulateurs appellent les distributeurs à mieux informer leurs clients et à renforcer la transparence sur les coûts
Les produits structurés connaissent un succès croissant depuis plusieurs années. Ils ont largement investi les comptes-titres, et surtout les contrats d’assurance-vie des Français. Comme le rapporte Le Monde, les ménages français ont investi 66 milliards d’euros en 2025 sur ces placements.
Mais derrière l’attrait patrimonial et les promesses de rendement se cache une mécanique plus complexe, parfois opaque, où les manquements aux obligations de transparence sur les coûts restent nombreux. Autre écueil, et non des moindres : le niveau particulièrement élevé des frais, qui vient mécaniquement rogner la performance finale.
Une situation pointée du doigt dans une étude publiée conjointement par l’Autorité de contrôle prudentiel et de résolution (ACPR) et l’Autorité des marchés financiers (AMF), intitulée « Distribution, frais et performance des produits structurés ».
Des frais parfois très élevés sur les produits structurés
L’ACPR a décidé d’ouvrir la boîte noire des produits structurés en réalisant une étude approfondie de l’ensemble de leur chaîne de distribution, entre 2023 et la mi-2025. Et les conclusions s’avèrent brutales.
Les auteurs relèvent plusieurs manquements, notamment sur le niveau des frais et leur communication auprès des investisseurs. Les rétrocessions, elles, restent - comme bien souvent - largement invisibles.
-
Une architecture de frais complexe
Dans l’univers de l’investissement, une règle est souvent vérifiée. Plus le nombre d’intermédiaires augmente, plus les frais ont tendance à s’accumuler.
Les produits structurés ne font pas exception.
Plusieurs acteurs peuvent intervenir dans leur conception et leur distribution :
- La banque émettrice (via sa salle de marché), chargée de concevoir le produit structuré ;
- Le broker, qui joue le rôle d’intermédiaire entre distributeur et émetteur ;
- Le distributeur, qu’il s’agisse d’un cabinet de gestion de patrimoine (CGP), d’un multi family office ou d’une banque privée ;
- Le dépositaire.
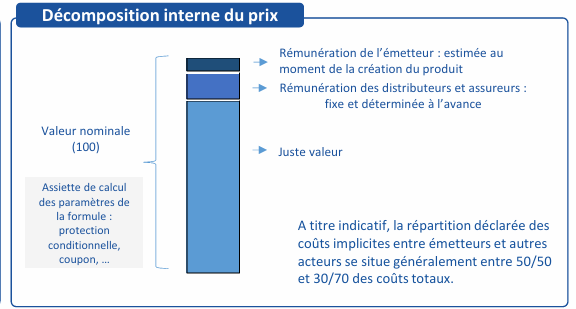
Si certains distributeurs, comme Scala Patrimoine, travaillent directement avec les salles de marché, la majorité des cabinets de conseil en gestion de patrimoine et des family offices transmettent leurs demandes à un intermédiaire - souvent appelé broker ou courtier - chargé de gérer les appels d’offres auprès des émetteurs. Une intervention qui a naturellement un coût pour l’investisseur.
Un coût dont la justification n’est pas toujours évidente. Comme le souligne l’AMF, « le rôle joué par ces courtiers et la rémunération qu’ils perçoivent sont très hétérogènes. Certains apportent une réelle valeur ajoutée grâce à leur connaissance du marché et à leur capacité de sélection des émetteurs. Tandis que d’autres se limitent à un rôle d’intermédiaire passif. Le montant de la commission demandée n’est donc pas nécessairement directement corrélé à l’éventuelle plus-value apportée par le courtier. »
Le constat est sans appel.
À ces frais peuvent s’ajouter des frais ponctuels de traitement d’ordres lorsque les opérations transitent par une plateforme. Des frais d’exécution, d’un montant moyen de 0,50 %, peuvent ainsi être facturés au client en complément de ceux déjà prélevés lors de l’entrée dans le produit.
-
Le problème de la transparence
Les distributeurs ont l’obligation de fournir une information claire, exacte et non trompeuse.
Or, à la lecture du rapport, un constat s’impose. La rémunération des différents acteurs impliqués dans la conception et la distribution des produits reste difficilement lisible pour l’épargnant.
« Les mécanismes de rémunération des différents acteurs impliqués dans la conception et la distribution des produits ne sont généralement pas connus de l’investisseur. Le partage de la valeur entre les différents acteurs est difficile à appréhender pour le client, rendant la lecture de la décomposition du coût complexe et opaque », indique l’étude.
« Cela va à l’encontre de l’un des principes fondamentaux de la gestion de patrimoine : l’épargnant doit comprendre ce dans quoi il investit », souligne Guillaume Lucchini, avant d’ajouter : « Je me range derrière le rapport de l’AMF, qui explique qu’un investisseur particulier ne devrait pas investir dans un produit structuré s’il n’est pas en mesure d’en comprendre le fonctionnement, les conditions de performance et les risques de perte. »
Et contrairement à d’autres placements, les produits structurés ne se caractérisent généralement pas par des frais directement affichés sur le nominal investi ou sur la performance réalisée. Les coûts sont intégrés dans le prix du produit, via une marge ajoutée à sa valeur de marché.
Sur les 15 prestataires interrogés, seuls deux (13 %) communiquent une information ex ante sur les coûts et frais jugée conforme.
Une situation regrettée par le fondateur du multi-family office Scala Patrimoine. « Encore une fois, l’intérêt patrimonial des produits structurés est dévoyé au profit de l’intérêt purement pécuniaire des distributeurs. L’ACPR et l’AMF n’encadrent pas les frais, qui sont fixés librement. C’est donc un peu le Far West en matière de tarification des produits structurés. »
-
Jusqu’à 13 % de frais sur certains produits structurés
L’étude de l’ACPR et de l’AMF met en lumière des écarts considérables selon les produits et les circuits de distribution.
Sur 51 produits analysés, le coût d’entrée total varie ainsi de 1,20 % à 13,16 %, selon les modalités de distribution retenues et le profil du distributeur. Sur la période étudiée, le coût moyen atteint 5,83 %.
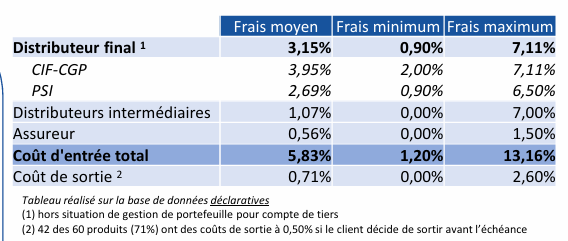
Autre difficulté : ces frais sont généralement intégralement acquittés au moment de l’acquisition du produit. Ils ne varient donc pas selon la durée réelle de détention et restent difficiles à appréhender pour l’investisseur.
Le fondateur de Scala Patrimoine se montre particulièrement critique face à ces niveaux de frais. « Le régulateur joue aussi pleinement son rôle de lanceur d’alerte. J’aimerais croire qu’il siffle la fin de la récré, mais il va être compliqué de stopper ces dérives. Le marché est capable de beaucoup de créativité lorsqu’il s’agit de préserver ses marges, surtout dans un contexte de rachats de nombreux cabinets et d’objectifs très forts en matière de rentabilité et de retour sur investissement. Encore une fois, la principale victime reste l’épargnant final. »
Une performance relative sous pression
L’étude s’est également intéressée à la performance des produits structurés sur la période 2022-2024, une période marquée par des marchés actions globalement favorables.
-
Le coût de la protection du capital pèse sur le rendement
Sur 65 produits représentatifs du marché, totalisant 5 milliards d’euros d’encours, les régulateurs ont comparé les rendements obtenus avec ceux de fonds indiciels répliquant les mêmes sous-jacents.
Résultat : un écart de performance de 2,4 points en défaveur des produits structurés.
Une sous-performance qui n’est finalement pas surprenante. Elle découle même de la nature intrinsèque de ces produits.
« En contrepartie d’une protection totale ou partielle du capital, l’investisseur renonce à une partie du potentiel de hausse des marchés », rappelle Francesco Baiano, chargé d’investissement chez Scala Patrimoine et spécialiste des produits structurés.
« Cette structure de rendement-risque implique un compromis entre renoncement à une partie du potentiel de hausse des marchés et bénéfice d’une protection totale ou conditionnelle contre la baisse. Une attention particulière doit donc être portée à la lecture des mécanismes ainsi qu’aux scénarios de marché dans lesquels ils se matérialisent », ajoute-t-il.
Même lorsque le sous-jacent progresse fortement, le gain de l’investisseur reste plafonné par le montant des coupons prévus et par un éventuel remboursement anticipé mettant fin à l’exposition.
-
Une gestion du risque indispensable
Le rapport de l’AMF souligne également une autre limite. La majorité des produits structurés plafonnent les gains. Alors qu’ils ne limitent pas nécessairement les pertes une fois franchie la barrière de protection.
La question du risque reste donc centrale.
« Le capital investi peut être partiellement ou totalement perdu selon les caractéristiques du produit et l’évolution des marchés. Même lorsqu’une garantie totale du capital est annoncée, celle-ci reste dépendante de la solidité financière de l’émetteur. L’investisseur restant soumis au risque de défaut de ce dernier », explique Guillaume Lucchini.
Pour le fondateur de Scala Patrimoine, « il est essentiel de bien calibrer le risque et surtout de bien l’expliquer à l’investisseur. Notamment sur les questions de liquidité. Car la protection du capital est souvent placée à l’échéance du produit et ne s’applique pas si l’investisseur souhaite revendre son produit en cours de vie. »
L’étude a toutefois été menée dans une phase de marché haussier. Difficile, donc, de mesurer précisément le comportement de ces produits en période de fortes baisses sur les marchés. Et de savoir si les barrières de protection joueraient pleinement leur rôle d’amortisseur.
Les investisseurs doivent intégrer des scénarios défavorables, y compris des chocs extrêmes, afin d’évaluer les pertes potentielles.
Dans les colonnes du Figaro, Guillaume Lucchini rappelait récemment les enseignements de l’épisode Stellantis : « Des produits structurés à décrément adossés à un seul émetteur, en l’occurrence le groupe automobile, ont été commercialisés massivement avant de perdre une très grande partie de leur valeur. Un épisode qui a démontré qu’un produit structuré mal construit pouvait exposer les épargnants à un risque de perte en capital particulièrement élevé. »
Conclusion : un rappel à l’ordre pour les distributeurs
Les manquements relevés concernent l’absence de ventilation claire entre les coûts du produit et ceux du service. Mais aussi l’absence de mention explicite d’éventuelles commissions versées par l’émetteur au distributeur au titre de la commercialisation.
Le message des régulateurs est limpide. « Producteurs et distributeurs doivent porter une attention particulière au respect de la primauté de l’intérêt du client. »
L’étude pointe également une insuffisance dans l’évaluation du niveau de connaissances et d’expérience des clients avant souscription.
Pour Guillaume Lucchini, le sujet dépasse largement la seule question des produits structurés. « C’est avant tout celle de leur distribution qui est posée. Ce n'est pas l'instrument qui est en cause, c'est la façon dont il est vendu. »
Chez Scala Patrimoine, le modèle revendiqué est clair. Aucune rétrocommission n’est perçue. La rémunération repose exclusivement sur des honoraires facturés au titre du travail de mise en concurrence des différentes salles de marché. Une approche qui vise à aligner les intérêts du conseiller sur ceux de l’investisseur. Sans dépendre des marges intégrées dans les produits distribués.
Pour autant, les conclusions de l’ACPR ne doivent pas conduire à jeter l’opprobre sur l’ensemble de la classe d’actifs. Ce serait une lecture aussi rapide qu’incomplète.
Bien conçus, les produits structurés conservent toute leur pertinence au sein d’une allocation patrimoniale. Ils permettent d’accéder à des marchés ou à des thématiques offrant un potentiel de performance attractif à moyen terme, tout en intégrant des mécanismes destinés à amortir les phases de correction. À condition, bien sûr, que leur construction soit rigoureuse et que les intérêts de l’épargnant ne passent pas après ceux des intermédiaires.
La réponse de l’associé fondateur de Scala Patrimoine tient donc en quelques mots. « Choisissez un conseil indépendant, transparent et qui travaille directement avec les salles de marché. »
Source : Rapport "Distribution, frais et performance des produits structurés", Pôle commun AMF-ACPR, Juin 2026
Capital-développement : faut-il encore s’y intéresser en 2026 ?
Ce qu’il faut retenir
- Le capital-développement occupe une position intermédiaire dans le private equity, entre le capital-risque et le LBO, en accompagnant des entreprises déjà rentables dans leur phase d’accélération.
- Malgré un contexte économique plus difficile et un ralentissement des transactions, ce segment continue de jouer un rôle clé dans le financement de la croissance des PME et ETI.
- Dans ce marché plus sélectif, la performance dépend avant tout de la qualité des gérants et de leur capacité à identifier des entreprises solides capables de changer d’échelle.
Le capital-investissement traverse une zone de turbulences. Dans un environnement économique toujours incertain, le durcissement des conditions de financement et le ralentissement des opérations pèsent sur le marché. Les transactions se font plus rares, souvent freinées par des gestionnaires d’actifs réticents à céder leurs participations à des niveaux de valorisation jugés trop faibles.
Pour autant, cette classe d’actifs continue de jouer un rôle central dans le financement des entreprises. D’après France Invest, près de 36,4 milliards d’euros ont été investis en France en 2025 dans 2 904 entreprises et projets d’infrastructure, confirmant la profondeur du marché malgré le cycle moins favorable.
Au sein de cet univers, plusieurs segments coexistent, chacun répondant à des stades de maturité et à des besoins de financement spécifiques des entreprises.
Parmi eux, le capital développement occupe une place à part. Il concerne des sociétés déjà sorties de la phase de lancement, ayant validé leur modèle économique et disposant désormais de relais de croissance identifiés.
Reste à savoir comment ce segment résiste à un contexte économique plus heurté. Est-il davantage exposé au risque que les autres poches du capital-investissement ? Quelles perspectives dessine-t-il aujourd’hui, et sur quels critères s’appuyer pour sélectionner les fonds les plus pertinents ?
Autant de questions qui structurent aujourd’hui l’analyse des investisseurs.
Capital-développement : définition, fonctionnement et rôle dans le private equity
Le capital-développement occupe une place centrale dans l’univers du private equity. À mi-chemin entre le financement des jeunes pousses et les opérations de transmission d’entreprise, il répond à un objectif précis : accompagner des sociétés déjà établies dans une nouvelle phase de croissance.
-
Entre LBO et venture capital, la place singulière du capital-développement
Pour comprendre les spécificités du capital-développement, il faut d’abord le replacer dans l’écosystème plus large du capital-investissement, qui se structure autour de trois grandes catégories.
La première est celle du capital-transmission, ou Buy Out (LBO). Elle concerne des entreprises matures dont les actionnaires historiques souhaitent céder tout ou partie de leur participation. Ces opérations reposent généralement sur un recours important à la dette et conduisent souvent le fonds d’investissement à prendre le contrôle majoritaire de la société.
À l’autre extrémité du spectre se trouve le venture capital. Cette activité finance les start-ups depuis leurs premiers tours de table, au stade de l’amorçage, jusqu’aux phases plus avancées de leur développement. Le risque y est plus élevé, mais les perspectives de croissance le sont également.
Entre ces deux univers s’inscrit le capital-développement, également désigné sous le terme anglais de growth buy-out. « Dans ce schéma, les prises de participation y sont généralement minoritaires, ou majoritaires mais de façon très mesurée. L’endettement reste limité : la performance repose avant tout sur la croissance organique et la création de valeur opérationnelle, et non sur l’effet de levier, contrairement aux stratégies de LBO. » explique Adrien Tourbet, responsable des investissements non cotés de Scala Patrimoine.
Le dirigeant conserve ainsi le contrôle de son entreprise tout en bénéficiant de moyens supplémentaires pour accélérer son développement.
Adrien Tourbet confirme le positionnement unique des fonds de capital-investissement. « Ils ciblent des entreprises déjà rentables, souvent en forte croissance - de l’ordre de 10 à 20 % de progression annuelle du chiffre d’affaires – et disposant d’un produit et d’un marché déjà validés. »
-
Un levier pour changer d'échelle sans céder le contrôle de son entreprise
Le capital-développement cible donc des entreprises dont le modèle économique a déjà démontré sa pertinence. Ces sociétés disposent le plus souvent d’une clientèle établie, de revenus récurrents, d’une activité rentable ou proche de l’équilibre, ainsi que d’une trajectoire de croissance soutenue.
La différence majeure avec le capital-transmission réside dans l’absence de logique de prise de contrôle. Le fonds investit pour accompagner l’entreprise, non pour la diriger.
« L’autre différence clé avec le LBO tient au rôle de la dette, qui reste ici très marginale dans la thèse de rendement » tient à rappeler Adrien Tourbet.
Autrement dit, la création de valeur est avant tout opérationnelle. Elle peut passer par une croissance organique : amélioration des marges, renforcement de la force commerciale, lancement de nouveaux produits ou expansion à l’international. Elle peut également s’appuyer sur une stratégie de croissance externe, à travers l’acquisition de concurrents, de fournisseurs ou d’acteurs complémentaires.
L’enjeu n’est plus de démontrer que l’entreprise peut survivre, mais de lui permettre de franchir un cap. Le capital-développement fournit alors les ressources financières, mais aussi l’accompagnement stratégique nécessaires à ce changement d’échelle.
Présents dans l’ensemble des secteurs économiques, les fonds de capital-développement manifestent toutefois un intérêt croissant pour certaines thématiques portées par les enjeux de réindustrialisation, de transition énergétique et de souveraineté technologique. « Les secteurs les plus représentés sont structurellement : la tech d’abord - B2B, digitalisation, cybersécurité, intelligence artificielle, cloud - et la santé, portée par le vieillissement démographique, la fragmentation du marché européen et les besoins de consolidation. On peut citer, à titre d’exemple, des fonds comme Keensight Nova VI, positionné exclusivement sur la tech B2B et la santé. » confirme Adrien Tourbet.
-
Trois entreprises, trois trajectoires
Pour saisir ce que le capital-développement produit concrètement, il faut descendre du général au particulier, et regarder les sociétés, les hommes, les marchés. Trois cas illustrent, chacun à sa façon, la mécanique de cette relation entre un fonds et une entreprise en croissance.
-
Sogelink
Sogelink, d'abord. Fondée en 2000 à Lyon, la société s'est imposée comme l'un des pionniers de la digitalisation du secteur de la construction en Europe. Derrière ce positionnement se cache une réalité de terrain : 18 000 clients, 220 000 utilisateurs, une chaîne de valeur couverte du chantier jusqu'au bureau. La société emploie aujourd'hui plus de 650 personnes, en Europe et en Amérique du Nord. C'est Keensight Capital, gestionnaire spécialisé dans le non-coté, qui a accompagné cette expansion internationale via son fonds Keensight Nova VI. Un pari sur un secteur longtemps resté à l'écart des grandes transformations numériques, et qui rattrape donc aujourd'hui son retard à marche forcée.
2. Demetra
Le même Keensight avait misé, quelques années plus tôt, sur un profil bien différent. Entre 2014 et 2021, via son cinquième millésime, le fonds a soutenu Demetra, un leader mondial indépendant dans les domaines du ciment osseux et des biomatériaux orthopédiques. Siège en Italie, sites en Allemagne, aux États-Unis et en Chine, 193 collaborateurs. Keensight l'a aidée à franchir deux caps décisifs : l'expansion en Asie et l'entrée sur le marché américain. La sortie, en 2021, a dit le reste : Demetra a été cédée à Astorg, fonds d'investissement français, pour une valeur estimée à 820 millions d'euros.
3. Cegid
Enfin, il y a Cegid. Créé en 1983 à Lyon par Jean-Michel Aulas lui-même. L'éditeur de logiciels de gestion a construit patiemment une offre cloud pour la comptabilité, les ressources humaines, la finance et le retail. En 2016, Silver Lake Partners, fonds anglo-saxon parmi les plus influents du secteur technologique, entre au capital. L'objectif est clair : accélérer la mue numérique du groupe et financer sa transition vers l'intelligence artificielle. La dynamique est là. Preuve en est l'acquisition récente de Shine, la néobanque française rachetée à l'acteur danois Ageras. Un mouvement qui dit beaucoup sur les ambitions de Cegid pour les années à venir.
Private equity : la montée en puissance des fonds de continuation masque le ralentissement du marché
Moins volatil que les marchés actions, le private equity n’en demeure pas moins une industrie cyclique. Son activité reste étroitement liée à l’environnement économique, aux conditions de financement et à la vitalité du marché des fusions-acquisitions.
Il n’est donc guère surprenant que la classe d’actifs subisse, depuis 2022, le contrecoup du choc macroéconomique.
-
Les signaux d’un marché en recomposition
Le dernier rapport de France Invest et Grant Thornton consacré à l’activité des acteurs français du capital-investissement confirme le ralentissement du marché. Derrière des chiffres qui peuvent paraître résilients, plusieurs indicateurs témoignent cependant d’une activité encore contrainte.
Certes, les levées de capitaux progressent de 15 % par rapport à 2024. Mais cette hausse doit toutefois être relativisée. Elle repose largement sur le développement des fonds dits « de continuation ».
1. La montée en puissance des fonds de continuation
Ces véhicules, créés par les sociétés de gestion elles-mêmes, permettent de conserver certaines participations au-delà de la durée de vie initialement prévue du fonds. Ils offrent ainsi une solution lorsque les conditions de marché ne sont pas réunies pour céder un actif dans de bonnes conditions. Leur montée en puissance est donc une réponse aux difficultés actuelles des fonds à réaliser des sorties.
Un constat partagé par le responsable des investissements non cotés de Scala Patrimoine : « le ralentissement du marché du M&A sur le segment large cap depuis près de quatre ans favorise l’émergence des fonds de continuation et des secondaires. Ce mouvement traduit une forme de tension sur la liquidité structurelle du marché, qu’il convient toutefois de nuancer en partie. Car ces véhicules constituent aussi des opportunités réelles, à condition de mener un travail de sélection rigoureux. »
Sans l’apport de ces fonds, la collecte aurait en réalité légèrement reculé, passant de 23,6 à 23 milliards d’euros. Le principal manque à l’appel concerne les très grandes levées, supérieures au milliard d’euros, devenues nettement plus rares.
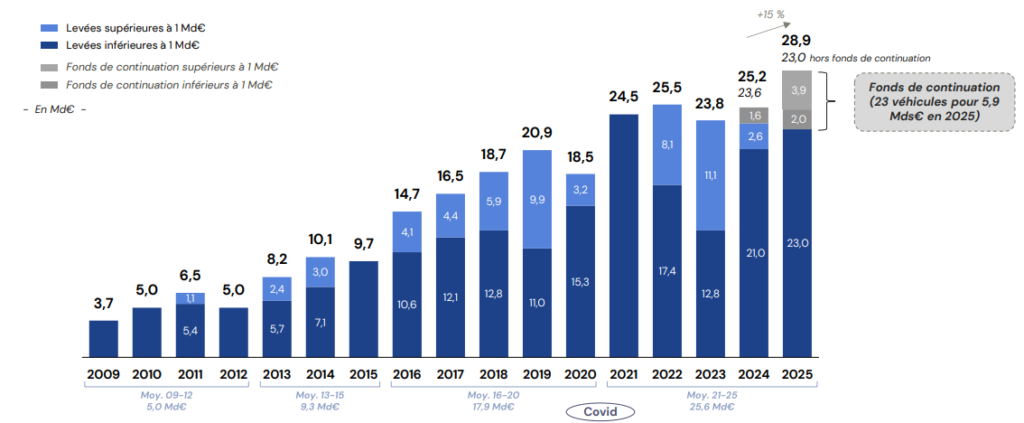
À l’inverse, les fonds de taille intermédiaire tirent leur épingle du jeu. Les closings compris entre 100 et 500 millions d’euros progressent à la fois en nombre et en montant, tandis que ceux situés entre 500 millions et 1 milliard d’euros reculent fortement, avec une baisse de 42 % des montants levés et de 50 % du nombre d’opérations.
2. Les ventes des actifs tardent à se matérialiser
Autre symptôme d’un marché encore grippé : les cessions. Hors fonds de continuation, leur volume recule de 11,5 milliards d’euros en 2024 à 10,1 milliards en 2025. Une évolution qui illustre les difficultés rencontrées par les gestionnaires pour céder les entreprises de leur portefeuille dans des conditions de valorisation jugées satisfaisantes.
Cette situation se reflète également dans l’allongement de la durée des levées de fonds. Entre le premier et le dernier closing, il faut désormais en moyenne 23,6 mois pour finaliser une levée, contre 20,9 mois en 2024. À titre de comparaison, 14 mois suffisaient encore en 2021. Un écart qui mesure à lui seul le changement d’environnement auquel les acteurs sont confrontés.
Les investissements, en revanche, résistent relativement bien. Les montants engagés passent de 36,9 à 36,4 milliards d’euros. Ce niveau demeure soutenu, même s’il intègre les opérations réalisées dans le secteur des infrastructures, particulièrement dynamique ces dernières années.
-
Capital-développement : des signes d’essoufflement visibles ?
Le capital-développement évolue dans un contexte comparable à celui du private equity dans son ensemble. Là encore, le dynamisme des fonds de continuation tend à masquer un ralentissement plus marqué de l’activité sous-jacente.
Si la valeur des cessions progresse grâce à quelques opérations d’envergure, leur nombre est en recul. Les sorties demeurent ainsi inférieures à ce que laisserait attendre le volume des investissements réalisés ces dernières années.
Du côté de la collecte, les montants levés en France progressent néanmoins, passant de 5,2 milliards d’euros en 2024 à 6,3 milliards en 2025.
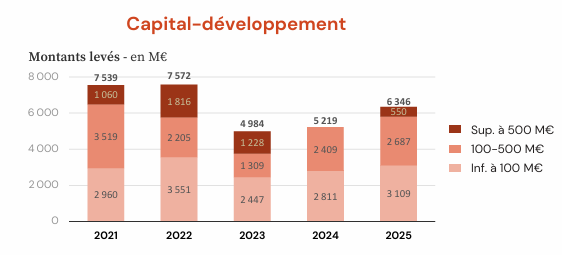
La faiblesse persistante des opérations primaires constitue toutefois un signal de ralentissement. Ces transactions, qui correspondent à une injection directe de capitaux dans les entreprises, représentent traditionnellement une part importante de l’activité du capital-développement. Or elles restent nettement en dessous de leur moyenne historique.
En 2025, les opérations primaires ne représentent plus que 35 % des transactions, contre 45 % en moyenne sur la période 2015-2024. Cette évolution reflète une prudence accrue des dirigeants comme des investisseurs dans un environnement économique encore incertain.
Le constat est identique en valeur. Les investissements en capital-développement reculent à 2,98 milliards d’euros en 2025, contre près de 4 milliards en 2024 et 5,4 milliards en 2022.
Cette contraction se retrouve enfin dans le nombre d’entreprises accompagnées. En 2025, 558 sociétés ont bénéficié d’un soutien en capital-développement, contre 675 un an plus tôt et 821 en 2022. Un recul significatif qui confirme le ralentissement progressif d’un segment traditionnellement moteur dans le financement de la croissance des PME et ETI françaises.
Quelle stratégie mettre en œuvre ?
Le capital-développement s’est imposé comme une voie médiane au sein des marchés privés, à la croisée du venture capital et du LBO. Une position singulière qui séduit les investisseurs en quête d’un compromis entre potentiel de performance et maîtrise du risque.
-
Tirer profit du pic de croissance d’une entreprise
« Si le risque est bien présent, il demeure plus modéré qu’en capital-risque, car les entreprises ciblées disposent généralement d’un modèle économique éprouvé et de revenus récurrents », explique Adrien Tourbet. « Le venture capital se caractérise par un taux d’échec élevé compensé par une forte diversification du portefeuille; le LBO, à l’inverse, repose sur un nombre plus restreint de participations et offre des rendements souvent plus compressés mais relativement prévisibles.. Le capital-développement se situe entre les deux avec des portefeuilles plus concentrés qu'en venture capital mais plus diversifiés qu'en LBO, le plus souvent sous forme de participations minoritaires. La création de valeur repose alors davantage sur la progression de l'EBITDA que sur l'expansion des multiples ou les effets du désendettement. »
L’attrait de cette classe d’actifs ne se limite pas à ce positionnement intermédiaire. Elle ouvre également la porte à des entreprises à fort potentiel de croissance encore absentes des marchés cotés. À ce stade de leur développement, ces sociétés traversent souvent la phase la plus dynamique de leur histoire.
Le contexte actuel renforce par ailleurs l’intérêt du segment. « L’allongement de la période durant laquelle les entreprises restent non cotées avant une éventuelle introduction en Bourse ou une cession constitue un soutien structurel au growth capital. Les IPO se font plus rares et, mécaniquement, cette classe d’actifs capte une partie de cette valeur qui se crée désormais hors des marchés publics », souligne Adrien Tourbet.
-
Une prime d’illiquidité ?
À ces perspectives de croissance s’ajoute la prime d’illiquidité, qui rémunère les investisseurs acceptant d’immobiliser leur capital pendant plusieurs années. Une contrepartie incontournable. « L’horizon de détention se situe généralement entre quatre et sept ans. C’est un peu plus court qu’en venture capital et légèrement plus long qu’en LBO. On retrouve cette même logique d’équilibre entre rendement espéré et niveau de risque, caractéristique des stratégies intermédiaires », conclut-il.
Pour les investisseurs, l’équation est donc claire : accepter un horizon de placement long en échange d’une exposition à des entreprises déjà matures, mais encore en pleine phase d’accélération.
Les principaux risques du capital développement
Le premier écueil tient à la liquidité. Contrairement aux actions cotées, qui peuvent être cédées à tout moment sur les marchés, un investissement en private equity s’inscrit dans un temps long. Le capital est généralement immobilisé entre cinq et dix ans, avec des possibilités de sortie limitées, voire inexistantes avant l’échéance. Cette illiquidité constitue l’un des risques les plus structurants de la classe d’actifs : l’investisseur doit accepter de renoncer à une partie de sa flexibilité financière en échange d’un potentiel de performance supérieur.
Cette contrainte impose une certaine discipline patrimoniale. Les professionnels du secteur recommandent généralement de ne pas consacrer plus de 10 % à 20 % de son patrimoine global au private equity. Mieux vaut également répartir ses engagements sur plusieurs millésimes ou plusieurs segments d’investissement afin de lisser les cycles de marché et conserver une épargne de précaution immédiatement disponible.
Mais les points de vigilance ne s’arrêtent pas là. « Il existe aussi une forte dépendance à la qualité du sourcing et à l’expertise de l’équipe de gestion. Dans un marché devenu très concurrentiel, le risque de surpayer les actifs à l’entrée est également réel. À cela s’ajoute un risque de change pour les investissements réalisés hors de la zone euro » détaille ainsi Adrien Tourbet.
Reste enfin la question des frais, souvent moins lisible qu’il n’y paraît. Entre les différentes structures d’investissement, les véhicules intermédiaires et les mécanismes de carried interest, les couches de rémunération peuvent se multiplier. Une accumulation qui, à terme, est susceptible d’entamer significativement la performance nette et de réduire l’intérêt d’un placement déjà marqué par son caractère illiquide.
Nos conseils pour bien investir
Dans les grandes allocations patrimoniales, le private equity représente environ 20 % du portefeuille global. Au sein de cette poche, le LBO en constitue le cœur (près de 50 %). Viennent ensuite le capital développement (15 à 25 %), la dette autour de 10 % et le venture capital proche de 5 %. Le solde étant réparti entre infrastructures et stratégies hybrides.
Dans cet univers, la sélection des véhicules d’investissement n’est pas un détail : elle fait la performance, bien plus que dans la plupart des classes d’actifs. La dispersion entre les meilleurs et les moins bons gérants y est particulièrement marquée.
-
Les critères de sélection
En private equity, choisir un fonds relève d’une grande discipline. La différence de performance entre les quartiles en témoigne. Selon StepStone Group, les fonds américains du premier quartile affichent un rendement annualisé proche de 24 %, quand ceux du dernier quartile peinent à atteindre 2 % sur la même période.
- Un processus d’investissement clair et rigoureux.
- Le track record du gérant, observé sur plusieurs millésimes, pas un seul cycle
- La stratégie du fonds, mais surtout la stabilité et la cohésion des équipes d’investissement
À cela s’ajoute un point souvent sous-estimé : la capacité d’accès aux meilleures opérations et l’alignement réel entre gestionnaires et investisseurs. Dans ce métier, la constance compte autant que la promesse initiale.
-
Exemples de levées de fonds spécialisés sur le segment du capital-développement
Parmi les nombreux fonds investis sur le segment du capital-développement, trois véhicules se sont distingués au cours des derniers mois.
1. Bridgepoint Development Capital V
Plateforme incontournable dans l’univers du private equity européen, avec 67 milliards d’euros d’actifs, le groupe britannique a structuré une ligne dédiée aux entreprises de taille intermédiaire du segment du lower midcap : Bridgepoint Development Capital V. Un fonds doté de 2,8 milliards d’euros, qui cible des entreprises valorisées entre 100 et 300 millions d’euros.
Celui-ci se concentre ainsi principalement sur les secteurs des services, de la technologie et de la santé, des verticales réputées pour leur résilience et leur potentiel de croissance. Sur le plan géographique, le fonds investit au Royaume-Uni, en France, dans les pays nordiques et dans les pays germanophones. Côté performance, l’historique des millésimes précédents est solide : les fonds de Bridgepoint affichent en moyenne un multiple net de 2,6x, des chiffres qui expliquent l’appétit marqué des investisseurs institutionnels pour la marque.
2. Eurazeo Growth Fund IV
Eurazeo, acteur français du capital-investissement spécialisé dans le midcap européen, a lancé avec succès le quatrième millésime de son fonds dédié au segment du capital-développement. Lancé en 2025 avec un premier closing à 650 millions d’euros, l’Eurazeo Growth Fund IV vise une taille finale d’un milliard d’euros et s’inscrit dans la continuité d’une décennie d’investissement dans la tech européenne.
Le fonds cible des scale-ups à travers toute l’Europe, avec des tickets compris entre 20 et 100 millions d’euros, en mettant l’accent sur les applications d’intelligence artificielle pour les entreprises, de la cybersécurité au climat. Les sociétés visées sont déjà des leaders de leur marché, affichent une valorisation supérieure à 100 millions d’euros et une croissance de revenus de 20 à 30 % par an. Ce nouveau fonds capitalise ainsi sur un palmarès de plus de 30 champions technologiques mondiaux, parmi lesquels EcoVadis, Dataiku, Qonto ou encore commercetools.
3. Ardian Expansion Fund VI
Avec un tour de table record de 3,2 milliards d’euros, Ardian Expansion Fund VI s’impose comme le véhicule phare du private equity européen de taille intermédiaire. Le fonds cible des entreprises privées de taille moyenne en mobilisant des tickets d’investissement compris entre 50 et 300 millions d’euros.
Géographiquement, le véhicule du gérant français concentre son attention sur les principales économies de la zone euro. Sa thèse repose sur une stratégie de « buy-and-build » : Ardian prend des participations majoritaires dans des sociétés à forte croissance et les accompagne dans leur expansion internationale, notamment via des acquisitions ciblées. Signe de la confiance du marché, près de 200 limited partners issus de 28 pays ont souscrit, dont 120 nouveaux entrants.
Conclusion
Le segment du capital-développement n’échappe pas au ralentissement du marché. Pour autant, ces phases de tension révèlent souvent, en creux, les meilleures opportunités pour les investisseurs disciplinés et sélectifs. C’est précisément dans ces cycles moins favorables que les meilleurs gérants, parviennent à se distinguer.
« Dans les mois à venir, le capital-investissement pourrait par ailleurs bénéficier d’un regain d’activité sur le marché des IPO, porté par quelques dossiers emblématiques - SpaceX, Anthropic, OpenAI - susceptibles de redonner de la profondeur et de la liquidité à l’ensemble de la classe d’actifs », appuie Adrien Tourbet.
Sur le long terme, la classe d’actifs conserve une forme de résilience. « Malgré un environnement parfois contraint, le capital-développement s’appuie sur une thèse de création de valeur opérationnelle solide. C’est sans doute là son principal atout : la capacité à générer de la valeur de manière relativement régulière et donc, indirectement, de la liquidité », souligne le responsable des investissements non cotés de Scala Patrimoine, en guise de conclusion.