
Didier Poulmaire (Avocat) : « L'image est au cœur du sport moderne »
Les athlètes de haut niveau ont un rayonnement qui dépasse désormais le simple cadre de leur sport. Chacune de leur sortie médiatique est analysée, disséquée, jugée. Même des événements de leur vie privée peuvent être mis sur la place publique. Il est donc important pour eux de soigner leur image, pour faire en sorte qu'elle ait un maximum de valeur. Didier Poulmaire, avocat au barreau de Paris spécialisé dans l’accompagnement des sportifs de haut niveau et dans la gestion fiduciaire, présente les enjeux liés au droit à l’image des plus grands sportifs. Il nous dévoile également quelques conseils pour que « la valeur de l'image du sportif soit, au moins, au même niveau que le talent du sportif. »
Scala Patrimoine. Quelle définition peut-on donner au droit à l’image pour les sportifs de haut niveau ?
Didier Poulmaire. L'image est au cœur aujourd'hui du sport moderne. La télévision, Internet ou encore la gestion de contenu mettent l'image des sportifs au centre de cette économie. Le droit à l’image peut alors être défini par le droit pour les sportifs d'exploiter ce qu'on appelle techniquement les attributs de la personnalité. Autrement dit, le droit de commercialiser le nom, l'image, et l’ensemble des éléments qui englobe ces attributs. C’est une économie forte parce que chaque fois que vous utilisez l'image d'un sportif, vous devez signer un contrat : que cela soit pour un club, un sponsor, mais également la télévision.
Scala Patrimoine. Pourquoi sont-ils aussi importants ?
Aujourd’hui, ce qui intéresse les fans, le grand public, ce sont les histoires. Les histoires des hommes et des femmes, devenus les gladiateurs des temps modernes. L'image véhicule ces histoires. Il a donc fallu pour les acteurs économiques structurer ces droits. Il a fallu aussi faire comprendre aux sportifs qu'il était essentiel pour eux de soigner leur image et de faire en sorte qu'elle ait une valeur. Ces sportifs sont clairement au cœur de cette économie.
Scala Patrimoine. Quels conseils pouvez-vous donner aux sportifs sur ce sujet ?
D'abord, leur faire prendre conscience que leur image est déterminante. Elle est essentielle, et ce tout au long de la gestion de leur carrière. Il n’est malheureusement pas rare que de très bons sportifs commettent des erreurs sur leur image. Ce fut par exemple le cas d’un célèbre footballeur lors de l’une de ses sorties sur le réseau social Periscope. Non seulement vous pouvez détruire votre carrière, mais aussi fragiliser le club qui vous emploie.
L’image est donc déterminante. Cela suppose de faire en sorte d'être accompagné par des professionnels qui vont vous aider à gérer ce sujet. La valeur de l'image, c'est aussi la capacité à faire en sorte qu'elle soit au moins au même niveau que le talent. On peut s'entraîner, on peut devenir performant, on peut devenir un grand champion, mais il faut aussi être un champion de l'image. Et pour être un champion de l'image, il faut être accompagné de professionnels.
Scala Patrimoine. À quel moment peut-il être intéressant d’avoir recours à la fiducie gestion pour répondre aux questions relatives au droit à l'image ?
La fiducie gestion est une technique qui permet à la fois d'optimiser la gestion de ses droits et de les sécuriser. Elle est intéressante dans l'univers du sport parce que la valeur du droit à l'image est croissante. Plus un athlète performe, plus la valeur de son image est importante. Et autant les agents savent bien accompagner un athlète dans la progression de sa carrière. Autant, la manière dont on va exploiter cette image ne leur est pas très familière. En cela, la fiducie permet de créer une sorte de plateforme, en charge de l'exploitation des droits. Elle fonctionne un peu comme une entreprise : elle fédère et regroupe l'ensemble des professionnels qui vont permettre l'exploitation de l'image.
Scala Patrimoine. Quels sont alors les écueils à éviter ?
La principale erreur serait de penser, parce qu'on est médiatisé, que l’on n'a pas besoin de communiquer. L'histoire du sport, y compris l'histoire récente, a montré qu'on n'est jamais à l'abri de crises. Regardez les difficultés rencontrées récemment par un joueur de l'équipe de France pris dans des problématiques de dopage. Ou pensez aussi à un des meilleurs joueurs de golf du monde qui a été pris dans une vidéo en train de se quereller avec sa femme et de lancer sa voiture contre un arbre.
On n'est jamais à l'abri de problématiques fortes en termes d'image. Ce n'est pas parce qu'on est tout en haut que l'on n'a pas besoin de réfléchir à la manière dont on va structurer et gérer son image. La fiducie gestion d'image est en cela un moyen de permettre aux sportifs d'être accompagnés de très bons professionnels qui vont non seulement être là quand tout va bien, mais qui vont aussi être là quand tout va mal.
Scala Patrimoine. L'environnement est-il aussi plus complexe à appréhender ?
Le sportif navigue effectivement dans un environnement extrêmement complexe, face à des géants de la communication. Sans les athlètes, ces grands acteurs mondiaux seraient fragilisés. Le sportif est, entre guillemets, à la fois le petit maillon parce qu'il n'est rien au regard de la complexité des entreprises qu'il a face à lui, mais aussi un élément essentiel. Sans lui, cette économie du sport ne serait pas née.
Pour combler le gap qu'il y a entre « l'unité » qu’est l'athlète et la sophistication des acteurs qui sont autour de lui, pour exploiter cette image, la fiducie est, à mon sens, l’une des solutions les plus pertinentes. Elle peut permettre de rééquilibrer la différence entre ces deux mondes. Autrement dit, c'est un moyen de rééquilibrer le jeu, mais aussi de créer une jonction, une passerelle entre ces deux univers. Notre rôle, en tant qu’avocat fiduciaire, étant de marier harmonieusement ces contraintes.
https://www.youtube.com/watch?v=SS5Ty7Jnww4

Les avantages du plan d’épargne retraite (PER)
En quelques années, le plan d’épargne retraite (PER) s’est fait une place dans le choix dans le patrimoine des Français. Au 31 décembre 2022, plus de 7 millions de personnes avaient déjà ouvert un contrat ! Les encours constitués sur ces PER sont désormais supérieurs à 80 milliards d’euros, dépassant largement l’objectif initial de 50 Md€ fixé par le gouvernement pour décembre 2022.
Comment expliquer un tel engouement ? À vrai dire la recette semble assez élémentaire. Ce contrat a juste tenu sa promesse initiale reposant sur la simplicité, la lisibilité et la flexibilité.
Simple, car le PER est une enveloppe financière ouverte à tous, sur laquelle vous pouvez réaliser des versements, tout au long de votre vie, dans le but de percevoir un capital ou une rente complémentaire durant votre retraite. Ces versements peuvent être libres ou programmés, et ne sont pas plafonnés.
Lisible, car le plan d’épargne retraite concentre l’ensemble des anciennes solutions d’épargne retraite (PERP, Madelin, Article 83) en un seul produit.
Et enfin flexible, car vous avez le choix entre une sortie ou en rente, en capital ou un mixte entre les deux lors de votre départ à la retraite.
Comment fonctionne le plan d’épargne retraite (PER) ?
Lancé en octobre 2019, le plan d’épargne retraite remplace progressivement les autres plans d'épargne retraite tels que le Perp, le Madelin ou le contrat « Article 83 ».
Le PER se décline aujourd’hui sous 3 formes :
- le compartiment individuel (PERin), intégrant les versements volontaires et le transfert des anciens contrats PERP, Loi Madelin, Préfon … ;
- la partie collective (PERE-collectif), alimentée notamment par les primes d’intéressement et de participation, l’abondement … ;
- le compartiment obligatoire (PERO), réceptacle des cotisations obligatoires du salarié et de l’employeur (ex-Article 83) …
Preuve de la flexibilité offerte par le PER, vous avez la possibilité de transférer l'épargne des anciens plans déjà ouverts sur votre nouveau contrat. Autre bonne nouvelle, l’épargne accumulée au sein d’un PER est intégralement portable d’un contrat à un autre.
Ne perdez cependant pas de vue que le PER demeure un « produit tunnel ». Autrement dit, vous ne pourrez pas récupérer l’argent versé sur ce contrat avant d’avoir cessé votre carrière professionnelle, à l’exception des cas de déblocage anticipé prévus par la loi.
Comment gérer l’épargne placée sur votre plan d'épargne retraite ?
Vous disposez d’une très grande liberté dans la gestion de votre plan d’épargne retraite. Avec ce contrat, vous avez en effet accès à un large choix de placements : de solutions totalement sécurisées comme le fonds en euros aux investissements les plus dynamiques (fonds actions, diversifiés, obligataires ou immobiliers …).
Et comme pour vos autres contrats (assurance-vie, contrat de capitalisation), vous avez la main pour réaliser des arbitrages à tout moment, et ainsi adapter votre allocation d’actifs au contexte économique et financier, à votre profil de risque ou à votre horizon d’investissement.
Rente ou capital ? Il faut choisir !
Avant la réforme initiée par la loi Pacte, les épargnants regrettaient qu’ils ne puissent disposer librement des sommes placées sur leur contrat lors de leur départ en retraite. Leur demande a été entendue par le gouvernement : il leur est désormais possible de choisir leur modalité de sortie.
Au moment de votre départ en retraite, vous avez ainsi la liberté de choisir entre :
- une sortie en rente, versée jusqu’à votre décès ;
- ou le versement d’un capital, en une fois ou de manière fractionnée ;
- ou un mix entre rente et capital.
Précision : une option de réversion peut être intégrée au contrat. En cas de décès, une rente serait alors versée au bénéficiaire que vous avez désigné.
La loi vous permet également de disposer de manière anticipée des sommes placées sur votre contrat, lorsque vous devez malheureusement faire face à certains événements ou accidents de la vie. Ces cas sont toutefois limitativement énumérés :
- décès du souscripteur ou de son conjoint ou partenaire pacsé ;
- invalidité du titulaire du plan, de ses enfants, de son conjoint ou de son partenaire pacsé ;
- situation de surendettement ;
- expiration des droits à chômage ;
- cessation d’activité non salariée à la suite d’un jugement de liquidation judiciaire ;
- révocation ou non-renouvellement d’un mandat d’un dirigeant ;
Le dernier cas de sortie « anticipée », celui-ci plus heureux, concerne l’acquisition de la résidence principale (sauf pour les droits issus de versements obligatoires).
Quelle est la fiscalité applicable ?
Le PER bénéficie d’un régime fiscal spécifique, à l’entrée, mais également à la sortie du contrat.
-
La fiscalité sur les versements sur le plan d'épargne retraite
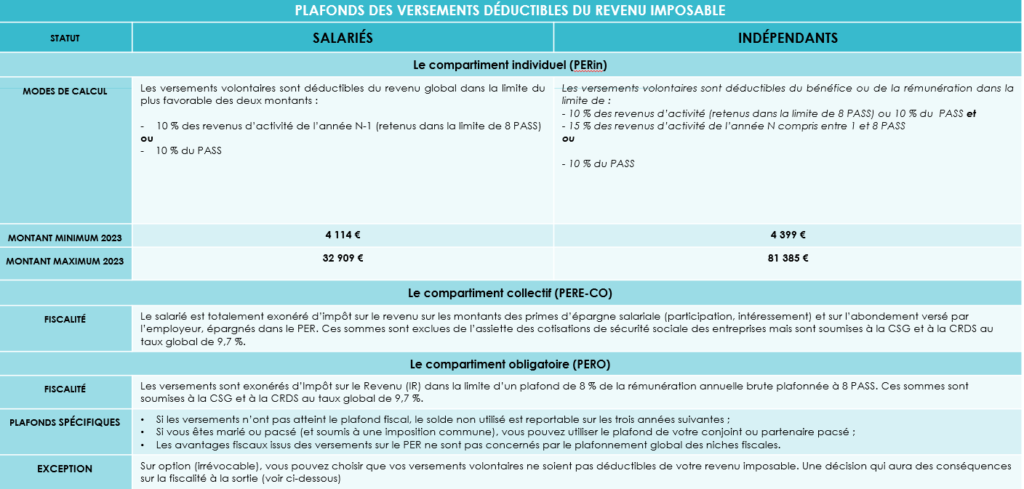
Les versements « volontaires » peuvent être déduits de l’assiette de votre impôt sur le revenu, dans la limite d’un plafond global annuel. Un montant qui est indiqué sur votre avis d’impôt sur le revenu de l’année précédente.
Concrètement, plus votre taux d’imposition sera élevé, plus vos économies seront importantes.
Exemple : si vous versez 1 000 € sur un PER en 2023, votre économie d’impôt 2024 sera égale à :
450 € si votre taux marginal d’imposition est de 45 % ;
410 € si votre taux marginal d’imposition est de 41 % ;
300 € si votre taux marginal d’imposition est de 30 %.
Les plafonds varient, quant à eux, selon votre statut.
-
La fiscalité applicable à la sortie
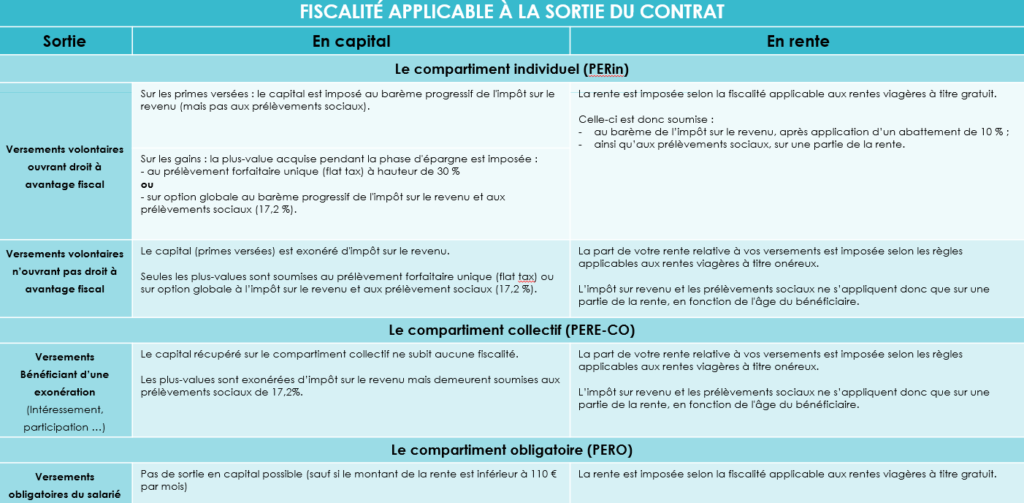
La fiscalité applicable à la sortie du contrat dépend de multiples facteurs. Elle sera notamment très différente selon que vous optez pour une sortie en rente ou en capital ou le « compartiment » de votre contrat.
L’œil de Scala Patrimoine
Avec la loi Pacte, l’épargne retraite s’est offert une véritable cure de Jouvence. Plus attractive, mieux comprise des épargnants, le plan d’épargne retraite fait l’objet d’un intérêt grandissant des contribuables imposées dans les tranches les plus élevées du barème de l’impôt sur le revenu.
En souscrivant un PER, ces derniers peuvent, dès à présent, alléger leur feuille d’imposition.
Le plan d’épargne retraite n’est cependant pas adapté à tous les profils. Seule une étude patrimoniale sur mesure pouvant ainsi démontrer son intérêt.
Défiscalisation : soutenir le cinéma français avec les Sofica
Créées dans les années 80, les Sociétés de financement de l’industrie cinématographique et de l’audiovisuel (Sofica) viennent soutenir la production audiovisuelle française.
Dans le passé, elles ont permis de financer des films à succès tels que « l’Arnacoeur » de Pascal Chaumeil, « Boîte Noire » de Yann Gozlan, « Camping 3 » de Fabien Onteniente ou encore « Eiffel » de Martin Bourboulon. Plus récemment, les Sofica ont investi dans plusieurs longs métrages salués par la critique comme « L’innocent » de Louis Garrel, « Pacifiction » de Albert Serra et « Un Petit frère » de Léonor Serraille.
Sofica : à la recherche d'un équilibre économique
Mais, il convient de ne pas céder à l’euphorie : investir dans l’industrie du cinéma se révèle très rarement rentable. Depuis leur lancement, en mettant de côté les avantages fiscaux adossés à leur investissement, seule une poignée de Sofica a trouvé le chemin de la rentabilité. La plupart de ces véhicules perdant entre 20 % et 40 % de leur valeur.
Pour motiver les épargnants à y placer leur argent, les pouvoirs publics ont donc décidé d’adjoindre à ces investissements un avantage fiscal substantiel ! Avec succès, puisque les enveloppes de souscription sont – chaque année – prises d’assaut.
Un soutien précieux à l'industrie audiovisuelle française
Acquérir des sofica c’est d’abord, et avant tout, apporter son soutien à la création artistique française. Ces véhicules d’investissement n’ayant pas vocation à se positionner sur les blockbusters internationaux, comme Star Wars, James Bond ou Harry Potter. Les sommes collectées sont même prioritairement destinées aux œuvres hexagonales à petits budgets, inférieurs à 8 M€.
Le nombre de véhicules est, par ailleurs, limité par l’État. Cette année, seulement 13 Sofica bénéficient d’un agrément, les autorisant à collecter 73,07 M€ au total. Depuis leur création, elles ont investi près de 2 milliards d’euros et financé 2 900 œuvres.
De nouvelles sources de revenus pour les Sofica
Une fois la levée de fonds concrétisée, la Sofica dispose d’un an pour investir les sommes versées par les épargnants. Bonne nouvelle, leurs sources de revenus se sont largement diversifiées ces dernières années. En pratique, lorsqu’elle finance une œuvre, la société négocie la perception d’une partie des futures recettes. La Sofica reçoit alors des revenus issus des entrées en salle, des ventes internationales, des DVD ou encore de la vente des droits aux Chaines TV.
Et depuis quelques années, les plateformes de streaming (Netflix, Amazon Prime …) se placent parmi les principaux acheteurs de contenus audiovisuels. Surtout que depuis le 1er juillet 2021, elles sont dans l’obligation de financer le cinéma français. 20 à 25% de leur chiffre d’affaires réalisé en France doit être réinvesti dans cette économie. Un levier supplémentaire pour trouver la voie difficile vers la rentabilité.
Un dispositif pour réduire son impôt sur le revenu
Ayez bien en tête qu’acquérir des parts de Sofica présente un risque de perte en capital. Pour en masquer les effets, le législateur permet donc aux investisseurs de bénéficier d’un avantage fiscal très important. Ces derniers disposent, en effet, d’une réduction d’impôt à hauteur de 48% (1) du montant de leur souscription, en contrepartie d’un blocage des fonds pour une durée comprise entre 5 ans (2) et 10 ans. En pratique, la grande majorité des Sofica font cependant l’objet d’une liquidation anticipée au bout de 6 à 8 ans.
Point essentiel : si les contribuables décidaient de céder leur part avant 5 ans, l’avantage fiscal serait remis en cause.
Les contribuables étant, par ailleurs, dans l’obligation d’investir au moins 5 000 € pour bénéficier de l’avantage fiscal.
Si la réduction d’impôt est applicable dès la première année, l’avantage fiscal est cependant :
– limité au plus faible des deux montants suivants : 25 % du revenu net global et 18 000 €, soit une réduction maximale de 8 640 € ;
– intégré à un plafonnement global des niches fiscales spécifique de 18 000 €, commun avec le dispositif Girardin outre-mer (au lieu de 10 000 € pour les autres dispositifs de défiscalisation).
Gardez également à l’esprit que lorsque la somme des avantages fiscaux de l’année dépasse ces montants, l’excédent est perdu. Celui-ci ne pouvant pas être reporté sur les impôts des années suivantes.
Pour toutes ces raisons, ce dispositif de défiscalisation s’adresse exclusivement aux personnes les plus fortement imposées, dans une optique de diversification de leur patrimoine.
L’œil de Scala Patrimoine
Les Sofica présentent un risque de perte en capital important. Les espérances de gains sont aléatoires, car elles sont notamment liées au succès des œuvres financées. En conséquence, les gains qui seront éventuellement réalisés viendront très probablement de l’avantage fiscal acquis lors de la souscription.
Selon les cas, le souscripteur récupère entre 60 % et 70 % des sommes engagées. Le rendement de ce dispositif de défiscalisation étant limité à 4 % ou 5 % par an, avantage fiscal compris.
Il convient également de garder à l’esprit que cet investissement se concrétise dans un cadre limité. La fenêtre de souscription est très courte. Les contribuables intéressés devront donc aller vite.
[1] Les souscriptions donnant lieu à la réduction d’impôt SOFICA ne peuvent pas figurer sur un PEA. Ni ouvrir droit à la réduction d’impôt au titre des souscriptions au capital de petites et moyennes entreprises. (article 199 terdecies-O A du CGI).
[2] Sont de même nature les titres mentionnés à l’article 150-O A du CGI et en particulier les valeurs mobilières et droits sociaux imposables dans les conditions de droit commun au barème progressif de l’IR.
L’apport cession : bonne ou mauvaise idée ?
Depuis quelques années, les entrepreneurs français bénéficient d’un environnement juridique et fiscal bien plus propice au réinvestissement des fruits de la cession de leur entreprise. Dans ce cadre, le mécanisme de l’apport-cession rencontre un vif succès. Cet engouement est-il justifié ? S’adapte-t-il à tous les schémas patrimoniaux ? Il convient, à notre sens, de l’utiliser avec précaution. Comme nous allons le voir dans cet article, son intérêt ne peut être démontré qu’au cas par cas.
Qu’est-ce que le dispositif de l’apport cession ?
Pour éviter la qualification d’abus de droit des opérations d’apport cession, le législateur a encadré en 2012 l’utilisation de ce dispositif dans le Code général des impôts (CGI), à l’article 150-0 B ter.
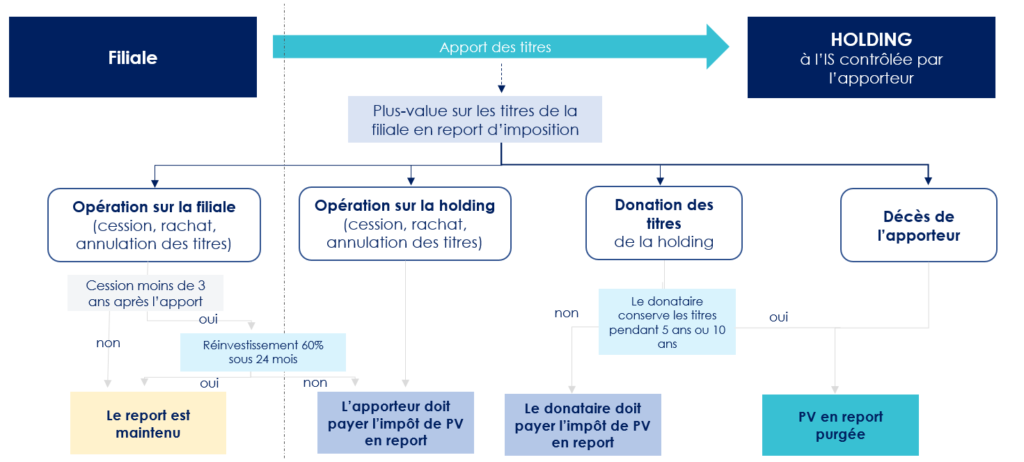
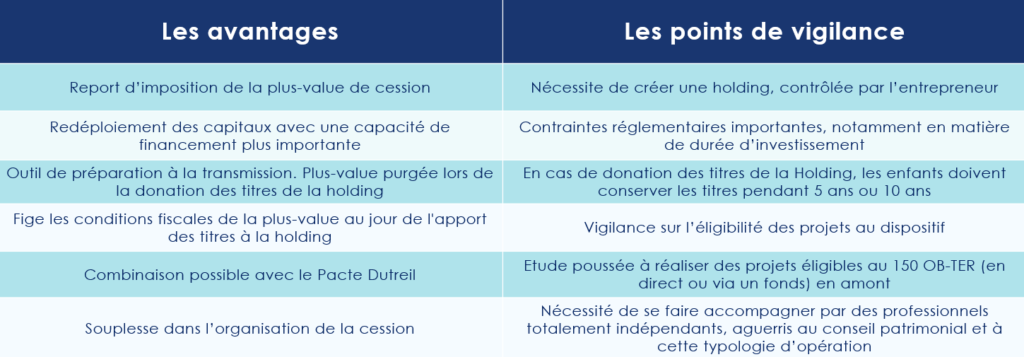
Cette nouvelle mouture ayant pour objectif d’inciter les entrepreneurs à se redéployer professionnellement, en réinvestissant tout ou partie des fruits de la cession de leur société dans de nouvelles activités économiques. Pour cela, le législateur leur permet de bénéficier d’un report d’imposition sur la plus-value générée par la vente de leur outil professionnel. Ainsi, au moment de l'apport, l’entrepreneur n'aura aucun impôt ni prélèvements sociaux à payer sur la plus-value constatée.
Précision : attention à ne pas confondre le report d’imposition et le sursis d’imposition. Contrairement au report d’imposition, le sursis d’imposition concerne l’apport de titres à une holding qu’on ne contrôle pas. Autre différence notable, le sursis d’imposition ne fige pas la plus-value.
Pour mettre en œuvre le dispositif d’apport cession, les associés de la société devront suivre 5 grandes étapes :
- apporter à une holding à l’IS en France ou à l’étranger les titres de la société à vendre ;
- la holding doit être contrôlée par l’apporteur des titres ;
- déclarer fiscalement le report d’imposition de la plus-value d’apport ;
- céder les titres apportés à un repreneur (la holding devient cédante) ;
- remployer le prix de cession sur une activité éligible sous 24 mois.
Les questions à se poser avant de mettre en œuvre le dispositif de l’apport cession
-
L’apport cession est-il un outil adapté au chef d’entreprise ?
Oui et non. Le mécanisme de l’apport cession n’est pas la panacée. Lorsque les équipes de Scala Patrimoine accompagnent des entrepreneurs dans leur opération, elles s’intéressent avant tout aux objectifs poursuivis. Quels sont leurs profils ? Leurs âges ? Ont-ils besoin de revenus complémentaires ? Pour schématiser, un start-uppeur trentenaire ne sera pas dans la même position qu’un entrepreneur souhaitant monétiser son capital au moment de son départ à la retraite. Autant d’éléments qui ont leur importance et qui feront évoluer la stratégie mise en œuvre.
-
L’apport-cession peut-il permettre de transmettre son patrimoine ?
Oui et non. Le principe de l’opération repose, avant tout, sur le redéploiement de l’entrepreneur. L’objectif premier de l’opération ne doit pas porter sur la transmission de son patrimoine. Pour autant, une donation des titres de la société opérationnelle (avant l’apport) ou de la holding est possible.
Les entrepreneurs vont notamment pouvoir réaliser la donation des titres de la holding après l’apport des titres. Une stratégie très utilisée qui permet de purger la plus-value en report d’imposition.
L’application du mécanisme de l’apport-cession impose toutefois de nombreuses contraintes aux donataires, le plus souvent les enfants des entrepreneurs. En cas de donation des titres de la holding, les enfants doivent, en effet, conserver les titres pendant 5 ans ou 10 ans dans certains cas (lorsque le remploi se concrétise sur des fonds de private equity par exemple). Et attention, si ce délai n’est pas respecté, le report d’imposition tombe, entraînant l’imposition immédiate des plus-values.
Sachez également qu’en cas de décès et de transmission des titres de la holding par succession, la plus-value en report est définitivement non imposable.
Point d’attention : Il peut être plus intéressant de donner aux enfants les titres de la société opérationnelle avant l’apport, afin de purger la plus-value. À charge ensuite pour eux, d’apporter les titres à une Holding. Cette stratégie les exonère ainsi de toutes contraintes de remploi. La décision déprendra, le plus souvent, de la valeur des titres donnés et de la capacité pour le donateur ou les donataires à pouvoir payer les droits de donation avant la cession.
-
Le Pacte Dutreil et l’apport cession sont-ils compatibles ?
Oui. Dans un certain nombre de cas, le dispositif d'apport-cession pourra être associé avec la mise en place d'un « pacte Dutreil ». Pour rappel, ce dispositif permet, lorsque l'ensemble des conditions d'application sont remplies, de bénéficier d'une exonération de droits de mutation à titre gratuit à hauteur de 75 % de la valeur des titres faisant l’objet de la donation.
-
Le mécanisme est-il pertinent pour se créer des revenus complémentaires ?
Oui et non. En tout cas pas dans l’immédiat. Il faut bien avoir conscience que l’apport cession est avant tout un outil de capitalisation et d’investissement. Les sommes étant bloquées durant un certain nombre d’années (notamment sur des opérations de private equity), l’entrepreneur ne pourra pas profiter des montants issus de la cession de l’entreprise, à court et moyen terme. De même, l’opération n’est absolument pas adaptée à ceux qui souhaitent monétiser tout de suite leur patrimoine.
Sur le long terme, l’entrepreneur aura toutefois la possibilité de percevoir des dividendes. Une stratégie pouvant ainsi faire de la holding un véritable outil de distribution, comparable à une « rente ».
-
L’apport cession est-il un dispositif adapté pour sécuriser son patrimoine ?
Non. C’est un outil permettant de diversifier son patrimoine. L’essence du mécanisme est de favoriser le redéploiement des capitaux des entrepreneurs dans l’économie réelle. Ces derniers devant réinvestir au moins 60 % des sommes générées par la vente. Le législateur dresse d’ailleurs une liste précise des activités éligibles au réemploi. Des projets qui présentent par nature un risque en capital. C’est pour cette raison que l’entrepreneur doit les analyser en amont, avec une grande rigueur, et vérifier leur éligibilité. Une étape indispensable, car l’intérêt de l’opération repose en très grande partie sur la rentabilité des projets sur lesquels la holding va investir.
Précision : les entrepreneurs ont la possibilité de panacher leurs investissements sur des opérations en direct dans des PME et via des fonds, pour offrir une plus grande diversification à son portefeuille d’investissement et atténuer le risque.
En parallèle, l’entrepreneur devra veiller à mettre en œuvre une stratégie patrimoniale équilibrée, en veillant à sécuriser une partie des sommes issues de la cession. La part de ces sommes investies librement (40 % de la cession) pourrait notamment être utilisée pour se constituer un patrimoine immobilier ou financier (assurance-vie …).
-
Les coûts d’une telle opération sont-ils rédhibitoires ?
Oui et non. Les coûts de l’apport cession ne sont en principe pas rédhibitoires, mais doivent tout de même être pris en considération, notamment lorsque les montants en jeu sont faibles. Créer une holding, contrôlée par l’entrepreneur, induit de nombreux frais, notamment lors de la constitution de la structure. Outre les coûts relatifs à la tenue d’une comptabilité, une assemblée générale devra également se tenir chaque année.
-
Comment calibrer au mieux le schéma d’apport cession ?
Avant de vous lancer à corps perdu dans un schéma d’apport cession, il convient de bien définir ses objectifs patrimoniaux en amont. Quelles sont les priorités des entrepreneurs : transmettre leur patrimoine ? Garder le contrôle de leurs actifs professionnels ? Percevoir des revenus complémentaires ? Sécuriser leur patrimoine ? Redéployer leurs capitaux ? Autant de questions qui auront leur importance dans le choix de la stratégie à appliquer et de la pertinence ou non du dispositif de l’apport cession. Il en sera de même, au moment de l’éventuelle mise en œuvre de l’apport cession, avec les projets d’investissement.
-
L’opération fige-t-elle les règles fiscales applicables ?
Oui et non. L’opération d’apport-cession permet de figer les conditions fiscales de la plus-value au jour de l'apport des titres au holding et non au jour de leur vente par le holding. Autrement dit, les entrepreneurs verrouillent, dès à présent, le taux auquel sera imposée leur plus-value. Même si, entre temps, le législateur venait à alourdir la fiscalité applicable, l’entrepreneur est assuré que la plus-value mise en report ne pourra pas être imposée à un taux supérieur à 30 % (flat tax : 12,8 % et 17,2 % de prélèvements sociaux), auquel il peut être ajouté 4 % au titre de la contribution exceptionnelle sur les hauts revenus.
Si le taux d’imposition est gelé, le montant de la plus-value imposable dépendra bien evidemment du prix de vente de l’actif, lors de la cession.
-
Les entrepreneurs sont-ils limités à la création d’une seule holding ?
Non. Plusieurs holdings peuvent être créées. Sur le plan fiscal, le report d’imposition permet uniquement de différer l’imposition à une date ultérieure (cession des titres de la Holding). Or, ce report d’imposition ne résout pas le problème de la transmission, si une donation des titres de la société opérationnelle ou de la holding créée après l’apport n’est pas effectuée. Il peut dès lors être intéressant d’apporter les titres à plusieurs holdings. Vous éviterez ainsi de faire « sauter » le dispositif sur l’ensemble de la plus-value en report, si jamais la contrainte de réinvestissement n’est pas respectée pour partie.
Nous attirons ainsi votre attention sur le fait que le choix de réaliser un apport cession ne doit pas être guidé par le volet fiscal uniquement, mais par l’opération économique dans sa globalité !
Conclusion
Avec le dispositif de l’apport cession, l’entrepreneur peut organiser sa cession avec une certaine souplesse. Pour autant, cette stratégie n’est pas adaptée à tous les cas de figure. Pour en tirer tous les bénéfices, il conviendra de faire une étude préalable complète. Mais aussi de bien préparer l’ensemble des étapes, particulièrement celles relatives aux réinvestissements.
Gardez également à l’esprit que l’apport cession est un dispositif très complexe à appréhender et à mettre en œuvre. De nombreuses opérations sont d’ailleurs remises en cause chaque année par l’administration fiscale. Avant de vous lancer sur cette typologie d’opération, il convient de faire appel à un conseiller patrimonial indépendant, habitué à travailler sur le sujet. Pour toutes les raisons que nous avons pu évoquer précédemment, le projet doit être analysé dans sa globalité, en tenant compte des éléments économiques, fiscaux, professionnels et patrimoniaux.
Cas pratique en gestion de patrimoine : la cession d’entreprise
Scala Patrimoine accompagne de nombreux entrepreneurs dans la gestion de leur patrimoine. Aux côtés de professionnels du chiffre et du droit aguerris, nous mettons en œuvre des stratégies innovantes. Pour aider le chef d’entreprise et le professionnel libéral à réaliser leurs objectifs patrimoniaux, nos stratégies prennent en compte leurs actifs personnels et les professionnels,
Dans le cadre de ce cas pratique, issu d’un dossier sur lequel nos équipes ont travaillé, vous pourrez découvrir comment le cabinet a œuvré aux côtés de l’un de ses clients lors de la cession de son entreprise, en 2022.
Avant-propos
Âgé d’une soixantaine d’année, notre client est marié sous le régime de la communauté réduite aux acquêts. Il est propriétaire d’actions d’un laboratoire pharmaceutique, dont le capital social est réparti entre quatre associés. Monsieur détient environ 30 % du capital. Ses actions sont valorisées à 15 millions d’euros.
Le cabinet a été consulté afin de déterminer une stratégie patrimoniale globale adaptée à sa situation et ses besoins. Celui-ci avait, dans un premier temps, besoin d’être accompagné dans le cadre des opérations de précession de son entreprise. Puis, dans un second temps, lorsque la vente de l’entreprise a été concrétisée, dans la gestion de ses actifs patrimoniaux.
Les objectifs patrimoniaux
En tant que family officer, notre rôle est d’échanger avec les clients sur leur situation personnelle et professionnelle. Ces discussions à battons rompus doivent les aider à identifier et verbaliser leurs objectifs et leurs besoins.
De nos différentes discussions, plusieurs objectifs ont été ciblés :
- La création de revenus complémentaires pour la retraite. En effet, lors de son départ à la retraite, une baisse de revenus significative sera constatée. Cette chute impactera nécessairement le train de vie du client. Il est donc impératif d’anticiper ce moment et d’adapter sa stratégie d’investissement à ce besoin.
- L’organisation de la transmission. Les actifs professionnels, c’est-à-dire les actions détenues par Monsieur dans le laboratoire pharmaceutique, représentent la majeure partie de son patrimoine. La cession peut lui donner l'opportunité de transmettre une partie de son patrimoine, notamment ses titres, pour protéger ses enfants.
- Le réinvestissement d’une partie de ses actifs dans le secteur de la biotech. Le client a pour projet de réinvestir une partie des liquidités dans la biotech. Un secteur qu’il connait parfaitement.
Important : une cession d’entreprise qui n’a pas été préparée peut entrainer de lourdes conséquences sur le plan juridique, fiscal et financier. Il est donc indispensable de mettre en œuvre une stratégie patrimoniale adaptée à la situation et aux objectifs de l’entrepreneur. Des choix qui doivent notamment tenir compte de ses objectifs personnels à court, moyen et long terme. Il sera par ailleurs essentiel de préparer cette cession bien en amont de l’évènement de liquidité. Chacune des décisions qui sont prises devant aussi être parfaitement complémentaires.
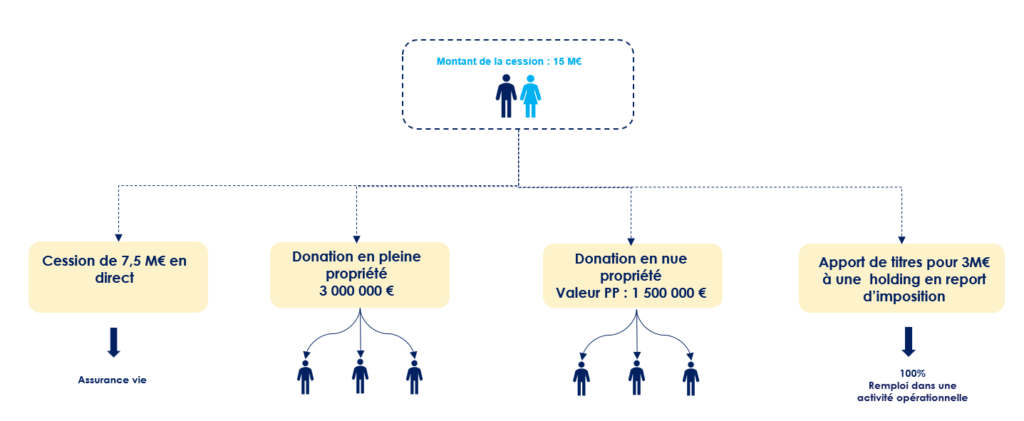
1er objectif : Création de revenus complémentaires : la cession d’actions d'une entreprise en direct
Définir ses besoins financiers pour la retraite
L'entrepreneur souhaite se constituer des revenus complémentaires afin de pouvoir maintenir son train de vie à la retraite.
L’idée étant de profiter de la cession pour monétiser une partie de son patrimoine professionnel et ainsi utiliser ces sommes dans un objectif de capitalisation.
Pour ce faire, il est - au préalable - nécessaire de répondre à la question suivante : quel est le montant de revenus complémentaires dont j’aurai besoin à la retraite afin de maintenir mon train de vie ?
Une fois un revenu cible établi, nous pouvons définir la somme à investir en partant d’une hypothèse de rendement prudente. Puis, après avoir pris en compte la fiscalité sur la plus-value, nous pouvons déterminer le nombre d’actions à céder en direct.
Choisir l’enveloppe financière la mieux adaptée à ses besoins
Comme support d’investissement, nous avons opté pour le contrat d’assurance-vie, pour l’ensemble des avantages que ce dernier support confère. Ce contrat répondant, en effet, parfaitement au double objectif fixé : la capitalisation et la préparation de la transmission.
En effet, en présence de 3 enfants, grâce aux abattements de 152 500 € par parent et par bénéficiaire, il est possible de transmettre jusqu’à 915 000 € (pour le couple) en franchise d’impôts.
L’objectif en l’espèce était de remplir également les tranches à 20% (après l’abattement de 152 500 € par parent et par bénéficiaire, une taxation de 20% s’applique jusqu’à 700 000 €) afin de bénéficier d’une imposition favorable au moment de la succession.
Le client, qui disposait déjà d’une assurance-vie, a alimenté son contrat jusqu’à atteindre 1 705 000 € par enfant :
- 305 000 € exonérés (152 000 € x2) ;
- 1 400 000 € (700 000 € x2) imposés au taux de 20 %.
Soit, un montant total placé en assurance-vie de 5 115 000 €.
Cette première stratégie permet de répondre aux objectifs du client. C'est à dire se constituer des revenus complémentaires tout en anticipant la transmission de son patrimoine.
2ème objectif : Anticiper immédiatement la transmission du patrimoine : les donations avant cession pour purger les plus-values latentes
Un abattement limité
Les donations avant cession pour purger les plus-values latentes permettent d’optimiser simultanément l’imposition générée par la cession ainsi que la transmission.
En effet, l’intérêt de cette opération est de purger les plus-values latentes. La date d’acquisition des titres par les donataires étant la même que la donation, aucune plus-value ne sera constatée lors de la cession. Attention toutefois, des droits de mutation à titre gratuit restent dus.
Si les abattements applicables aux donations entre parents et enfants n’ont pas encore été consommés (l’abattement de 100 000 € par parent et par enfant est utilisable tous les 15 ans), vous pouvez les utiliser. Dans notre cas d’espèce, des donations de moins de 15 ans avaient été réalisées.
En coordination avec le reste de la stratégie patrimoniale, nous avons procédé à une donation de titres précession. Cette dernière se concrétisant à hauteur des tranches basses du barème des droits de donation.
La technique du démembrement de propriété
Il est tout à fait envisageable de céder en pleine propriété ou en démembrement. Dans notre cas d’espèce, nous avons mis en place les deux cas de figure :
- une donation en pleine propriété pour chaque enfant : la cession se fait ensuite par les enfants. Les droits ont été pris en charge par les donateurs.
- une donation en nue-propriété pour chaque enfant : la cession est ensuite conjointe entre les nus-propriétaires (les enfants) et les usufruitiers (les parents) – la partie concernant l’usufruit reste la seule taxable (selon le barème de l’article 669-1 du CGI)
Concernant la cession de titres démembrés, nos clients avaient identifié un actif immobilier sur lequel ils souhaitaient, conjointement, remployer le fruit de la cession. Dès lors, l’arbitrage de la donation de titres en nue-propriété a été pensé autour de cet objectif. Le prix de cession peut faire l’objet d’une subrogation de telle sorte que le démembrement soit maintenu sur un nouvel actif acquis après remploi. Les parents sont ainsi usufruitiers sur le bien et les enfants nus-propriétaires.
3ème objectif : Remploi d’une partie du prix de cession dans un secteur d’activité connu par le cédant
En l’espèce, notre client, en amont de la cession, avait pour objectif de remployer une partie de son prix de cession dans une entreprise spécialisée dans le domaine de la biotech. Ce secteur d’activité étant cher à Monsieur. Nous avons eu pour cela recours au dispositif d’apport cession (150 0 B ter).
Nous avons accompagné notre client, sur le plan juridique et fiscal et dans l’identification de la société cible. Dès lors, le montant de titres apportés à la holding (en l’espèce, 3 millions d’euros) a été calibré en fonction du montant voulant être réinvesti, sans contraindre la réalisation des objectifs décrits précédemment.
Dans notre cas d’espèce, le projet ayant été ciblé préalablement, nous avons pu apporter à la holding le montant exact de réinvestissement. Autrement dit, 100% du prix de cession a été réemployé dans une activité opérationnelle, bien que le cadre légal impose un minimum de 60% réinvesti dans une activité économique.
Par ailleurs, ce dernier objectif constitue un outil de diversification de l’allocation globale du client.
L'Œil de Scala Patrimoine
Grâce à cette stratégie globale de structuration de la cession, nous avons pu répondre aux 3 objectifs du client. Scala Patrimoine est intervenu en tant que chef d’orchestre de l’opération, en coordination avec les conseils du client et les professionnels du chiffre et du droit.
Le conseil patrimonial s’inscrivant dans un temps très long, nous continuons de conseiller notre client dans le cadre de sa gestion financière et le suivi de ses investissements, grâce à l’expertise de notre pôle dédiée à la gestion financière.
Impôts : quelle est la date limite pour faire votre déclaration de revenus 2023 ?
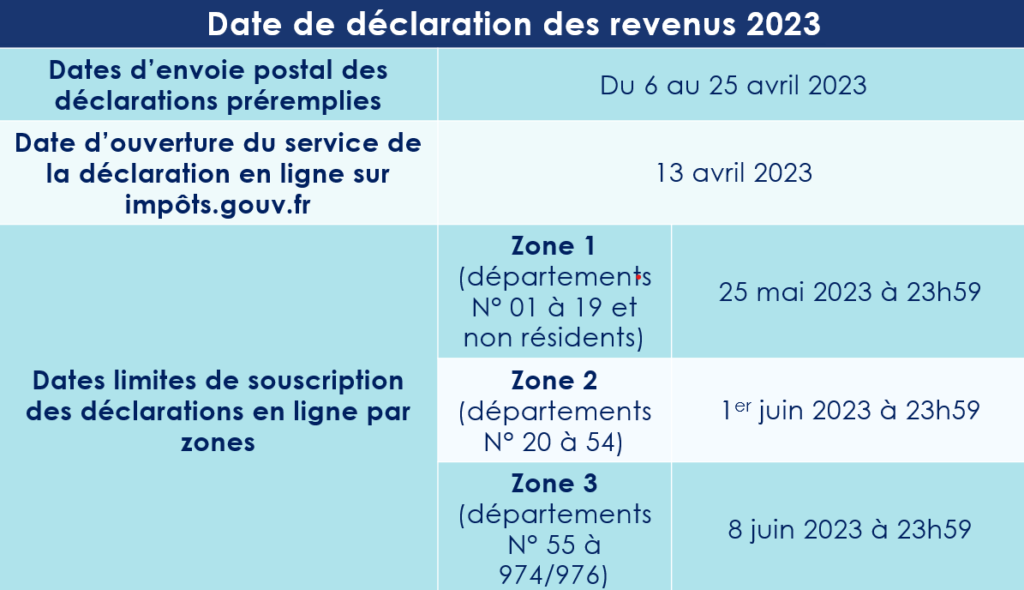
La direction générale des Finances publiques vient de dévoiler les dates limites de déclaration des revenus de 2022. Le service de déclaration en ligne ouvrira le 13 avril prochain, marquant le top départ de la campagne 2023. Principale nouveauté, les propriétaires fonciers devront déclarer l’identité des occupants de leurs biens immobiliers. Ils auront jusqu’au 30 juin pour le faire.
Le calendrier 2023 de la campagne de déclaration des revenus
La campagne de déclaration des revenus de 2022 débute le 13 avril. Comme chaque année, les dates limites varient en fonction des modalités déclaratives et de votre numéro de département. Elles s’échelonnent ainsi entre le 22 mai et le 8 juin.
Les démarches sont également les mêmes que lors des précédentes éditions. Pour déclarer vos revenus en ligne, vous devrez vous rendre sur impots.gouv.fr puis vous connecter à “Votre espace particulier” en indiquant votre numéro fiscal ainsi que votre mot de passe.
Ceux ne pouvant pas déclarer leurs revenus en ligne auront l’obligation de déposer leurs déclarations papier au plus tard le 22 mai 2023 à 23h59, le cachet de La Poste faisant foi.
Important : pour les redevables de l’Impôt sur la Fortune immobilière, les déclarations IFI sont à compléter en même temps et dans les mêmes délais que votre déclaration d'impôt sur le revenu.
Une nouvelle obligation déclarative pour les propriétaires fonciers
Si la taxe d’habitation a bien été supprimée pour toutes les résidences principales, quel que soit le revenu de leur propriétaire, elle demeure applicable aux autres locaux, notamment les résidences secondaires et les locaux vacants.
Afin d’identifier plus facilement les biens qui demeurent taxables, Bercy impose désormais aux propriétaires de déclarer l’identité de leurs occupants et à quel titre ces derniers l’occupent. Pour une personne physique, ce sont les noms, les prénoms, la date et le lieu de naissance qui doivent être complétés. Pour une personne morale, le contribuable devra simplement indiquer sa dénomination et son SIREN.
Ces informations devront être indiquées dans le service « Gérer mes biens immobiliers », accessible dans « l’espace particulier » de chaque contribuable. Ce service donnant également la possibilité de déclarer les loyers en cas de locations.
Les contribuables auront jusqu’au 30 juin 2023 pour le faire. Ensuite, seul un changement de situation nécessitera une nouvelle déclaration.
Comme chaque année, les équipes de Scala Patrimoine restent à votre disposition pour vous accompagner dans vos démarches déclaratives, notamment concernant les revenus tirés de vos placements financiers et immobiliers. Sachez que nous pouvons également prendre en main l’établissement de votre déclaration d’impôts de A à Z.
Loi de Finances 2023 : les mesures qui concernent votre patrimoine
Publiée au Journal officiel le 31 décembre 2022, la Loi de Finances pour 2023 met en œuvre un certain nombre de mesures fiscales qui concernent les particuliers.
Les mesures impactant la fiscalité personnelle
Revalorisation du barème de l’impôt sur le revenu
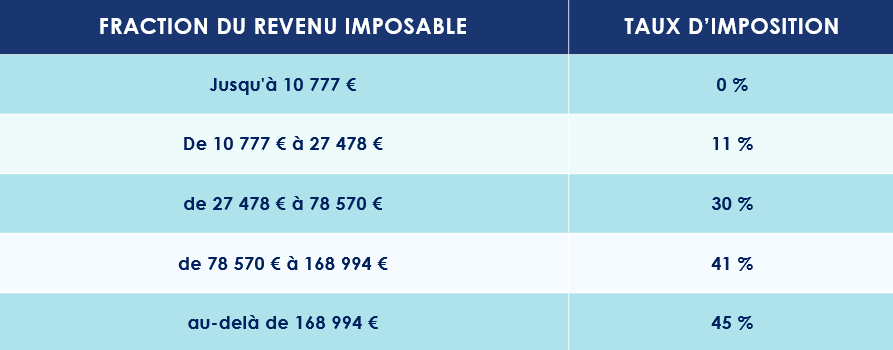
Le législateur a revalorisé les tranches du barème de l'impôt sur le revenu de 5,4 %.
Aménagement du prélèvement à la source
La loi de finances assouplit les conditions permettant à un contribuable de moduler son taux de prélèvement à la source. Il lui est désormais possible d’obtenir une réactualisation de son taux (à la baisse comme à la hausse) si le montant de son prélèvement évolue d’au moins 5 %, contre 10 % précédemment.
Majoration du plafond du crédit d'impôt pour la garde des jeunes enfants
Le plafond du crédit d’impôt des frais de garde d’un enfant de moins de 6 ans, à l’extérieur du domicile, est relevé à 3 500 €, contre 2 300 € auparavant. L'avantage fiscal peut donc atteindre 1 750 € par enfant, au lieu de 1 150 €.
Obligation déclarative pour le crédit d’impôt pour emploi à domicile
Le contribuable bénéficiant du crédit d’impôt sur le revenu au titre de l’emploi d’un salarié à domicile est désormais dans l’obligation d’indiquer dans sa déclaration de revenus n° 2042 la nature des services payés.
Les mesures concernant l’immobilier
Suppression de la taxe d'habitation sur la résidence principale
Comme le gouvernement s’y était engagé, la taxe d'habitation sur la résidence principale vient d’être supprimée pour l’ensemble des ménages. Elle est cependant toujours d’actualité pour les résidences secondaires.
Hausse de la taxe sur les logements vacants
La taxe sur les logements vacants en zone tendue est relevée de 12,5% à 17% pour la première année d’inoccupation. Celle-ci passe également de 25% à 34% pour les années suivantes.
Prolongation de certains dispositifs de défiscalisation immobilière
Plusieurs dispositifs visant à réduire sa facture fiscale ont été prorogés.
- La réduction d’impôt Malraux est, en effet, prolongée jusqu’au 31 décembre 2023 dans les quartiers anciens dégradés.
- Le dispositif Defi-forêt est aussi prorogé jusqu’au 31 décembre 2025 et aménagé. La réduction d’impôt est, en effet, devenu un crédit d’impôt.
- La réduction d’impôt Madelin pour souscription au capital de PME devrait été prolongée jusqu’au 31 décembre 2023, avec un taux majoré à 25 %. Sa validation est toutefois suspendue à une réponse de la Commission européenne et la publication d’un décret.
- Le dispositif MaPrimeRénov' Sérénité est renforcé et le dispositif MaPrimeRénov' est davantage orienté vers les opérations de rénovation plus performantes.
Changement de la fiscalité du dispositif Pinel
La loi abaisse les taux de la réduction d’impôt prévue dans le cadre du dispositif Pinel classique. Celles-ci passent ainsi de 12 % à 10,5 % pour une location de 6 ans, de 18 % à 15 % pour une location de 9 ans et de 21 % à 17,5 % pour une location de 12 ans. En 2024, ces taux seront de nouveau réduits, respectivement à 9 %, 12% et 14 %.
Mais attention, dans le cadre du Dispositif Pinel +, les anciens taux peuvent être maintenus. Cela concerne les investissements dédiés aux quartiers prioritaires de la politique de la ville et à l'amélioration de la performance énergétique du logement.
Rénovation énergétique : doublement du déficit foncier
La Loi de Finances pour 2023 fait passer le seuil d’imputation du déficit foncier sur le revenu global de 10 700 € à 21 400 € lorsque le déficit résulte des dépenses réalisées pour améliorer la performance énergétique du logement, en le faisant passer à une classe énergétique A, B, C ou D.
Les dispositions visant les sociétés
Impôt sur les sociétés (IS) : revalorisation du seuil pour l'application du taux réduit
Le législateur relève la fraction du bénéfice imposable au taux réduit de l'IS, de 38 120 € à 42 500 €. Une disposition qui concerne les exercices clos à partir du 31 décembre 2022.
LOI n° 2022-1726 du 30 décembre 2022 de finances pour 2023
Les meilleurs placements pour 2023
Alors que les banquiers centraux ne l’attendaient plus, l’inflation fait un retour spectaculaire. Selon l'OCDE*, la France devrait subir une hausse des prix de 5,9% en 2022 puis de 5,7% en 2023. Personne ne peut toutefois prédire avec certitude sa durée et son ampleur.
Cette spirale inflationniste marque également la fin de ce que les économistes appellent « la grande modération ». Une période au cours de laquelle les banquiers centraux pouvaient réguler les marchés financiers comme bon leur semblait. Il est désormais acquis que les niveaux d’inflation d’équilibre vont être supérieurs à ce que l’on a connu.
Pour éviter la surchauffe, les banques centrales ne pourront plus injecter autant de liquidités. Moins de liquidité sur les marchés appelle donc des choix d’investissement plus ciblés pour les épargnants. Scala Patrimoine a retenu, pour vous, 5 placements qui devraient se démarquer en 2023 et dans les années à venir.
L’immobilier parisien
Un rempart contre l'inflation
La pierre, en particulier l’investissement locatif, est un excellent rempart contre l’inflation. Les propriétaires ayant, en effet, la possibilité de revaloriser leurs loyers chaque année, en se reposant sur l’indice de référence des loyers (IRL)**.
Cet intérêt pour l’immobilier est d’autant plus marqué que les taux d’emprunts sont encore relativement attractifs, si on les compare à ceux pratiqués ces 20 dernières années. Autre avantage et non des moindres, les établissements bancaires français proposent aux investisseurs des prêts à taux fixe, ce qui n’est pas le cas dans tous les pays occidentaux où les taux variables sont souvent la norme.
Privilégier les zones de tension locative
Si l’immobilier conserve donc, sur le papier, tout son attrait, mieux vaut ne pas investir à l’aveugle. La remontée des taux d’intérêt aura nécessairement un impact sur la capacité d’investissement des Français. Depuis plusieurs mois, les banques se montrent d’ailleurs moins enclines à accorder des crédits. Cette situation devrait, à notre sens, favoriser l’érosion des prix de l’immobilier dans les villes ou les régions les moins dynamiques. Pour cette raison, nous vous conseillons de privilégier les zones où la tension locative est importante. Paris, et plus particulièrement les petites surfaces, conserve à ce titre une longueur d’avance sur les autres localisations. L’offre de biens de qualité est toujours aussi rare tandis que la demande demeure très élevée.
Pour aller plus loin : Investir sur de la pierre papier (SCPI, OPCI, SCI) peut être intéressant, lorsque le véhicule d’investissement est positionné sur des actifs de qualité et que son parc immobilier est bien géré. Ce n’est d’ailleurs pas un hasard si certains véhicules se sont montrés aussi performants durant la période Covid. Dans un contexte de remontée des taux d’intérêt, l’investissement en nue-propriété peut être également être un bon outil à exploiter pour les investisseurs.
Scala Patrimoine attire votre attention sur … les conséquences de la loi Climat
Votée en 2021, la loi Climat s’attaque aux logements les plus énergivores. Depuis le 24 août 2022, les propriétaires d’un logement considéré comme une passoire thermique n’ont d’ailleurs plus la possibilité d’augmenter leur loyer. Une interdiction qui s’adresse aux logements des classes F et G du diagnostic de performance énergétique (DPE). Et à partir du 1er janvier 2023, les logements les plus consommateurs d’énergie seront progressivement interdits à la location. Une décision qui vise plus de 4 millions de biens immobiliers ! Cette loi aura bien évidemment des conséquences sur le marché de l’immobilier. Les notaires constatent déjà une baisse des prix des logements trop consommateurs en énergie, de - 2 % à - 14 % en moyenne. Raison de plus pour se montrer particulièrement précautionneux lors de vos recherches et négociations immobilières.
Les marchés actions
Les rendements des fonds en euros en berne
Dans un environnement marqué par une accélération de l’inflation, les fonds en euros perdent encore un peu plus de leur attrait. Leur rendement réel est aujourd’hui négatif. Et un retour rapide à une meilleure fortune apparait très peu probable. Lors de périodes aussi agitées, les fonds en euros se révèlent être d’immenses paquebots particulièrement difficiles à manœuvrer. Ces placements étant « collés » sur une longue durée à des investissements obligataires faiblement rémunérés. Il y aura, en conséquence, un décalage entre la remontée des taux et celles de leur rendement.
Les épargnants disposant d’un horizon d’investissement à long terme ont, dès lors, tout intérêt à investir une partie de leur épargne sur les marchés financiers, notamment sur les marchés actions. La classe d’actifs conserve tout son sens, lorsqu’elle fait l’objet d’investissements diversifiés et échelonnés dans le temps. Le contexte géopolitique, économique et épidémique encore incertain doit, par ailleurs, inciter les investisseurs à une certaine prudence et à se montrer très sélectif dans leurs placements.
Diversifier ses investissements
Dans ce cadre, nous privilégions des portefeuilles diversifiés, par zone géographique, style de gestion et secteurs d’activités. Nous avons notamment intégré dans nos portefeuilles des placements sur :
- la thématique de l’eau et du bois ;
- le thème de la robotisation et la digitalisation ;
- les infrastructures et la transformation énergétique en Europe. Les États devant investir massivement au cours des prochaines années pour gagner leur indépendance énergétique.
- le marché de la tech américaine qui propose des points d’entrée attractifs, après la baisse de 2022 ;
- les marchés actions chinois, particulièrement sur le secteur de la Climate Tech. Le pays disposant d’un quasi-monopole sur la production de terres rares et d’un savoir-faire incontestable dans la production de véhicules électriques ;
Scala Patrimoine attire votre attention sur … les marchés obligataires
L’inclinaison des politiques des banques centrales a changé la donne sur les marchés obligataires ! Ces derniers peuvent receler quelques opportunités. Face aux craintes d’inflation, les banques centrales se montrent, en effet, moins accommodantes que par le passé. Les hausses de taux devraient toutefois rester d’une ampleur limitée en raison des mauvaises perspectives sur la croissance économique. Plusieurs segments nous semblent actuellement intéressants, notamment les fonds de portage obligataires positionnés sur des dettes d’entreprises bien notées, émises sur une durée comprise entre 3 et 5 ans.
Les produits structurés
Des placements très techniques
Hausses des taux menées par les banques centrales, incertitudes économiques, volatilité persistante sur les marchés financiers … le contexte financier n’a peut-être jamais été aussi favorable aux produits structurés investis sur des courtes et moyennes durées.
Pour rappel, le produits structuré est une alternative à des placements en direct sur les marchés actions. Destinés à réduire l'exposition au risque d'un portefeuille, ces placements sont construits à partir de plusieurs produits financiers (obligations, actions, devises, matières premières, indices boursiers, fonds…). Leur objectif est d’obtenir un rendement optimum en garantissant le capital investi (en totalité ou en partie). Il faut cependant garder à l’esprit les risques d’un tel placement, notamment ceux pesant sur un éventuel défaut de la banque émettrice.
Quoi qu’il en soit, les rendements sont définis par avance selon une formule déterminée lors de l’investissement. Le remboursement total ou partiel du capital se concrétise au terme d’une durée prévue dès le départ (entre 1 et 10 ans généralement) ou de manière anticipée à des dates fixées avant l’échéance du support. Il est dès lors possible de façonner ces instruments financiers pour répondre très précisément aux besoins des investisseurs, et ce, selon leur profil de risque et leur attente.
Un Momentum intéressant
Cette liberté offerte aux investisseurs peut leur permettre de profiter d’un contexte de marché inédit. Depuis quelques mois, la courbe des taux s'est, en effet, inversée. Aussi impensable que cela puisse paraitre, il coûte donc plus cher de se financer à court terme (1 à 3 ans) qu'à long terme. Pour saisir au mieux cette opportunité, nous privilégions les produits structurés ayant une durée de vie assez courte. Cette stratégie présente deux avantages. D’une part, offrir aux investisseurs un rendement attractif. Et d’autre part, éviter de se retrouver « coller » pendant une longue période sur des produits servant des taux qui pourraient à l’avenir encore évoluer.
En pratique, nous conseillons aux investisseurs intéressés par les produits structurés de se positionner sur plusieurs produits différents, avec des versements répartis dans le temps. Ce positionnement présente à nos yeux plusieurs vertus :
- cela réduit le risque d’un mauvais positionnement sur les marchés en jouant sur plusieurs niveaux de valorisations (différents points d’entrée) ;
- il diversifie le portefeuille en jouant sur différents sous-jacents et barrières de protections ;
- cela limite le blocage des fonds avec plusieurs fenêtres de sorties et augmente ainsi la liquidité des investissements.
Scala Patrimoine attire votre attention sur … les frais appliqués aux produits structurés
Le produit structuré est très rémunérateur pour le courtier qui les commercialise. Plusieurs couches de frais (frais d’entrée, frais de gestion …), plus ou moins visibles, superposent et nuisent à la performance de l’investissement. Les établissements bancaires vont, de leur côté, naturellement, mettre en avant leurs propres produits, aux dépens de l’intérêt du client. Dans ce contexte, passer par un conseil indépendant évite tout conflit d’intérêts. Le statut d’indépendant de Scala Patrimoine, rémunéré exclusivement aux honoraires, vous donne accès aux meilleurs rendements du marché. Nous travaillons, à ce titre, en architecture ouverte et en toute transparence de frais. Nous sélectionnons nos partenaires grâce à une procédure d’appel d’offres sur mesure.
Le Private equity
Un investissement dans l'économie réelle
Le Private Equity permet d’investir dans des entreprises non cotées (start-up, PME, ETI …), à des moments clés de leur vie, et ainsi participer au financement de l'économie réelle. Ce financement s’opère de façon plus tangible que sur les marchés côtés, grâce à une plus grande proximité avec les entreprises et leur management.
L’investissement sur le private equity doit toutefois s’envisager sur un temps très long, entre 5 et 10 ans en moyenne. Durant ce laps de temps, la société de gestion procédera, en principe, à des appels de fonds et des remboursements successifs. Les sommes investies seront donc bloquées sur une longue période.
Des placements performants
En contrepartie de cette illiquidité et d’un ticket d’entrée assez élevé pour les meilleurs fonds, la classe d’actifs offre des performances de premier choix. À fin 2021, sur 15 ans, celles-ci s’élèvent ainsi à 12,2 % ! Dans le même temps, le CAC 40, dividendes réinvestis, et l’immobilier réalisent respectivement une performance annuelle de 6,1 % et de 6,3 %.
Il faut dire qu’en se positionnant sur le private equity, les investisseurs sont en mesure d’aller chercher, via des fonds d’investissement spécialisés, la performance au cours des années où les entreprises connaissent leur plus fort taux de croissance.
Mais attention, les écarts entre les fonds sont plus importants que sur les marchés boursiers. Cette dispersion se matérialise principalement sur le segment du capital-innovation (start-up). C’est pour cette raison qu’il est essentiel de choisir les bonnes sociétés de gestion. Les meilleurs gestionnaires étant notamment ceux en capacité d’accompagner les entreprises dans leurs projets de croissance (ouverture à l’international, acquisition stratégique, digitalisation …).
Scala Patrimoine attire votre attention sur … la nécessité de diversifier ses placements en private equity
Pour investir sur cette classe d’actifs, nous conseillons aux épargnants de se positionner sur des fonds de capital investissement. Ce choix permet d’élaborer une stratégie patrimoniale de long terme avec la possibilité d’accéder à une offre d’investissements diversifiés et complémentaires, en partenariat avec des acteurs de premier ordre. Il offre aussi la possibilité d’accéder à des opportunités d’investissement de taille supérieure à ce qui pourrait être fait en direct. Enfin, les fonds réalisent leurs investissements de manière progressive, ce qui atténue les éventuels chocs de marché.
La forêt
En France, les forêts s’étendent ainsi sur près de 17 millions d’hectares, soit près d’un tiers de notre territoire. Elles constituent des puits de carbone très efficaces, en captant près de 15% des émissions annuelles de CO² de notre pays.
Mais au-delà de leur rôle dans la préservation de la biodiversité, les forêts sont également des actifs tangibles et rentables. Le propriétaire de forêts ou de parts de Groupements forestiers d'Investissement (GFI) peut, en effet, créer de la valeur sur le long terme (autour de 2 à 3 % par an) grâce à la vente de coupes de bois et la revalorisation des prix.
Investir de manière collective via des GFI présente, à cet égard, plusieurs avantages. Ces véhicules d’investissement ont la capacité de diversifier leurs acquisitions sur l’ensemble du territoire national, mais aussi en Europe (Roumanie, Europe du Nord …) où la profondeur du marché est plus importante. Ces spécialistes sont également en mesure de sélectionner les forets disposant d’une bonne productivité biologique et dont le bois d’œuvre sera de qualité (plaquage, meubles, construction). Enfin, les fonds s’assurent la plupart du temps contre les principaux risques pesant sur les forêts (incendies, tempêtes, risques phytosanitaires, le réchauffement climatique …).
Scala Patrimoine attire votre attention sur … la fiscalité
Cerise sur le gâteau, l’investissement dans les forêts bénéficie d’une fiscalité très avantageuse.
Les épargnants ont ainsi la possibilité de bénéficier :
- Soit du régime fiscal du réemploi de produit de cession (150 OB Ter) ;
- Soit d’une réduction de leur impôt sur le revenu à hauteur de 25 % du montant de leur investissement, en contrepartie d’une durée de détention d’au moins 5 ans. Cet avantage étant cependant soumis au plafonnement des niches fiscales de 10 000 euros.
Attention : à partir du 1er janvier 2023, la réduction d’impôt deviendra un crédit d’impôt. Une très bonne nouvelle pour les investisseurs, car si le montant de l’avantage fiscal vient à être supérieur à celui de l’impôt du contribuable, l’excédent lui serait alors restitué.
Mais ce n’est pas tout ! Investir dans une forêt en direct ou au travers d’un GFI se révèle particulièrement intéressant en matière de transmission, grâce à une exonération des droits de succession ou de donation de 75 %.
Enfin, les redevables de l’IFI profitent d’une exonération de 75 % de la valeur de leur actif, voire à 100 % pour certains groupements forestiers.
L’œil de Scala Patrimoine
Surveillez les frais prélevés sur vos placements
Les épargnants supportent, malheureusement, de nombreux coûts sur leurs placements. Frais d’entrée, frais de gestion, rétrocommissions, commissions de surperformance … la liste est longue ! D’ailleurs, deux sénateurs - Jean-François Husson et Albéric de Montgolfier - se sont récemment emparés du sujet et déposé un projet de loi pour lutter contre ce véritable fléau.
Il y a quelques semaines, l’un des sénateurs confiait d'ailleurs aux journalistes de l’Agefi : « Beaucoup d’éléments nuisent au rendement net des placements au bénéfice des distributeurs et sans que l’épargnant puisse échapper à ces accumulations de frais. Il faut faire en sorte que l’épargnant trouve sa juste rémunération et que le maximum d’intérêts lui soit servi. »
Le clean share comme solution
Pour permettre aux épargnants de bénéficier du meilleur rendement possible pour leurs placements, Scala Patrimoine propose un contrat intégrant des parts de fonds « clean share ». Ces fonds sont proposés sans que ne soit reversée une part des frais de gestion du fonds au distributeur (banque, CGP). L’élimination de cette “part distributeur”, c’est-à-dire la suppression des “rétro-cessions de commissions”, réduit drastiquement les frais prélevés sur le contrat.
Pour en savoir plus sur le clean share, voici le site clean my share.
* l'Organisation de coopération et de développement économiques (OCDE)
** L'IRL est calculé en fonction de l’évolution de la hausse des prix à la consommation.
Guillaume Lucchini évoque le patrimoine des entrepreneurs pour Les Echos
De la protection de sa famille à la cession ou la transmission de sa société, en passant par la préparation de sa retraite et ses investissements, la gestion des affaires privées d'un entrepreneur recouvre de nombreux sujets ayant des répercussions juridiques, fiscales et financières.
Guillaume Lucchini, président de Scala Patrimoine, a répondu aux questions de Laurence Boccara et de Francoise Paoletti, journalistes pour Les Echos, consacrées à la gestion du patrimoine du chef d'entreprise.
Ce qu'il faut en retenir
La protection personnelle des entrepreneurs et celle de ses proches
Voici les éléments clés à retrouver dans cet article :
- « Une première parade consiste à souscrire une assurance décès, destinée à assurer, sur une période temporaire, une protection financière à la famille de l'assuré. »
- « La souscription d'un contrat d'assurance-vie avec la rédaction d'une clause bénéficiaire démembrée est une option à envisager. »
- « La rédaction d'un mandat de protection future permet d'organiser la bonne continuité de la gouvernance en cas d'accident de la vie. Il permet ainsi d'éviter de bloquer les décisions de gestion. De façon indirecte, cela permet aussi de s'assurer que le patrimoine qui reviendra aux héritiers présomptifs (le conjoint et/ou les enfants mineurs) ne verra pas sa valeur se détériorer dans le temps. »
Neutraliser ou réduire sa fiscalité
La publication des Echos souligne notamment :
- « Les stratégies d'évitement de l'impôt sont à géométrie variable et tout à fait légales. »
- « Avant de s'engager dans une opération immobilière en Monument historique mieux vaut être un amoureux des vieilles pierres. Les entrepreneurs doivent aussi être prêt à y passer du temps pour préserver et restaurer le bâti dans les règles de l'art et sous l'égide de l'architecte des bâtiments de France. »
- « Le PER est, d'une part, à privilégier par des entrepreneurs imposés aux tranches les plus élevées du barème de l'IR. Et, d'autre part, à ceux qui, au moment de leur retraite, anticipent une baisse notable de leur fiscalité. Ce dernier élément est essentiel si le souscripteur opte pour une sortie en capital de son contrat. La part de capital correspondant est, en effet, imposée au barème de l'IR. Plus le taux marginal d'imposition du souscripteur lors de sa retraite baissera, plus cette stratégie aura de sens. »
A. Stehlé : «Le cinéma français doit se réinventer»
Créées dans les années 80, les Sociétés de financement de l’industrie cinématographique et de l’audiovisuel (Sofica) font partie intégrante du système économique du cinéma français. En moyenne, elles apportent 5 % à 10 % du budget d’une œuvre. Antoine Stehlé, Directeur Financier de bathysphere productions, nous explique plus en détail le fonctionnement des Sofica et les enjeux qui entourent le secteur audiovisuel.
Scala Patrimoine. Pouvez-vous nous présenter en quelques mots les activités de bathysphere ?
bathysphere est une société de production cinématographique créée en 2005. Nous travaillons sur des fictions et des documentaires destinés à une première exploitation au cinéma. Parmi nos principales œuvres figurent « Onoda – 10 000 Nuits dans la jungle » sorti en juillet 2021 après une première mondiale remarquée au Festival de Cannes, qui a été récompensé par le César du meilleur scénario, mais aussi « L’Eté nucléaire », « Louloute », « Wallay », « Contes de juillet », ou encore « Le Ciel étoilé au-dessus de ma tête », ainsi que les documentaires « Makala », « Bovines ou la vraie vie des vaches », « L’Ile au trésor », « Alive in France » et « Pauline s’arrache ».
Scala Patrimoine. Comment une société de production finance-t-elle la réalisation d’un film ?
Le plus souvent, les films français sont financés grâce à des aides publiques, étatiques et régionales, et le soutien financier du Centre national du cinéma et de l’image animée (CNC). Ce dernier met en place de nombreux dispositifs pour encourager la production française (aides à l’écriture de scénario, aides au développement, aides à la production notamment l’Avance sur recettes…). Pour mener à bien le préfinancement de nos projets, nous pouvons aussi bénéficier d’à-valoir minimum garanti sur les recettes d’exploitation de la part des distributeurs. Certaines chaines de télévision préachètent également le film avant sa mise en tournage en échange d’une exclusivité dans la diffusion.
Évoquons, par ailleurs, le Crédit d’impôt sur l'IS dont le montant va notamment varier en fonction des dépenses effectuées en France. L’idée étant d’assurer la localisation des tournages dans l’hexagone. Enfin, des financements européens sont également possibles avec des fonds publics européens (Eurimages, MEDIA) ou des financements publics ou privés réunis par des producteurs européens dans leur propre territoire, ainsi que des financements de pays non européens tels que les États-Unis, le Japon ou la Chine.
« Les Sofica interviennent soit en apport en développement, soit en apport en production»
Scala Patrimoine. Quelle place occupent les Sofica dans le financement de l’industrie du cinéma ? Que financent-elles concrètement ?
Elles interviennent de deux manières :
- soit « en apport en développement ». Dans ce cas, le producteur les remboursera intégralement lors de la mise en production avec des intérêts.
- soit « en apport en production ». La Sofica bénéficie alors d’une partie des recettes du film pour récupérer son investissement majoré d’une prime. La prise de risque est plus grande, car ces recettes demeurent hypothétiques, mais plus rémunératrices en cas de succès d’exploitation. Pour maximiser son retour sur investissement, la Sofica bénéficie d’une part importante des premières recettes générées par l’exploitation du film, prioritairement aux autres investisseurs publics et privés.
Dans tous les cas, elles apportent, en moyenne, 5 % à 10 % du budget d’une œuvre.
Scala Patrimoine. Leurs interventions s’inscrivent-elles dans le temps ?
bathysphere se positionne essentiellement sur des films d’Art et d’Essai avec une volonté de soutenir des auteurs émergents et d’autres, déjà bien installés. Des liens forts se sont tissés avec plusieurs Soficas. Ces structures connaissent désormais notre positionnement et notre manière de travailler. Ceci est d’autant plus appréciable que nous sommes en forte croissance depuis 7 ans et qu’il est toujours rassurant de pouvoir s’appuyer sur des partenaires fidèles.
« Il y a une concurrence plus importante entre les plateformes de streaming et les salles de cinéma »
Scala Patrimoine. Jusqu’où peut aller leur intervention ?
Certaines Soficas nous accompagnent régulièrement, car elles s’intéressent à la même typologie de films que nous, elles ont un historique sur nos succès passés et peuvent se projeter sur nos prochains projets. Elles sont, par exemple, en capacité de nous accompagner dans l’écriture de nos œuvres. Il faut bien comprendre que la production d’un film s’inscrit dans un temps très long. Entre la période d’écriture, la structuration du financement et la production, il peut s’écouler jusqu’à 8 ans. Notre partenariat, que nous renouvelons de projet en projet, a donc vocation à s’inscrire sur le long terme.
Scala Patrimoine. Certaines de vos productions ont-elles bénéficié de financements spécifiques ?
Le film de guerre « Onoda, 10 000 nuits dans la jungle » a été produit par des sociétés de plusieurs pays : France, Allemagne, Belgique, Italie, Japon et Cambodge. Nous avons donc obtenu des financements internationaux. Le film a reçu l’appui du Fonds culturel du Conseil de l'Europe, Eurimages, et de coproducteurs étrangers. Parmi eux figurent une région allemande, des groupes audiovisuels italiens et belges, mais aussi japonais avec un apport en coproduction et en equity. D’autres longs métrages ont aussi pu bénéficier de financements plus atypiques. Ce fut le cas pour le film « Contes de juillet », coproduit avec le Conservatoire National Supérieur d'Art dramatique.
« La France est le pays européen qui produit le plus d’œuvres cinématographiques »
Scala Patrimoine. Quelles ont été les conséquences de la crise covid pour le cinéma français ?
On ne peut pas nier qu’il y ait une concurrence plus importante entre les plateformes de streaming et les salles de cinéma. La chronologie des médias s’en trouve dès lors plus resserrée, avec des fenêtres de diffusion plus courtes. L’ensemble des parties prenantes doivent donc réfléchir à une production de film valorisable sur toutes les chaines de valeurs.
De notre côté, nous avons fait le choix de nourrir l’engouement des spectateurs pour des films à caractère exceptionnel. C’est-à-dire de mener à bien des projets apportant une vraie plus-value aux spectateurs qui se rendent dans les salles de cinéma. Ce fut notamment le cas pour le film « Onoda- 10 000 Nuits dans la jungle » dont la durée (3 heures) a été souhaitée pour que le public puisse ressentir, dans la salle de cinéma, les effets de la jungle sur une trentaine d’années. On veut proposer des œuvres qui donnent envie de se rendre dans les salles obscures. Cette stratégie demande toutefois plus de temps pour bien choisir le projet, les auteurs et réussir le développement.
Scala Patrimoine. Quelles sont les conséquences sur le financement de vos œuvres ?
Cela demande des moyens financiers supplémentaires, notamment concernant les besoins en fonds de roulement. Heureusement, avec les aides de l’État et du CNC, nous avons pu nous constituer des besoins en fonds de roulement suffisants.
Scala Patrimoine. Quelles sont les forces et faiblesses de l’industrie audiovisuelle française ?
La France est le pays européen qui produit le plus d’œuvres cinématographiques. Nous avons un réel savoir-faire dans le domaine, grâce à un maillage économique et territorial particulièrement performant. Et avec le Festival de Cannes, notre pays a la chance d’accueillir l’un des plus grands événements planétaires de la profession.
Notre système doit toutefois se réinventer pour être dans l’air du temps et donner envie au public de se déplacer dans les salles de cinéma malgré l'expansion des plateformes. Il y a donc un double enjeu : préserver cet écosystème, ce qui implique une concertation entre les différents acteurs publics et privés du secteur, mais aussi apporter un nouveau regard sur notre métier et les œuvres que nous produisons.