
Rapport du GIEC : les 10 chiffres clés du réchauffement climatique
Le Groupe d’experts intergouvernemental sur l’évolution du climat (GIEC) a publié la deuxième partie de son 6e rapport d'évaluation sur le climat. Et malheureusement, les conclusions ne laissent plus de place au doute. Le changement climatique a d’ores et déjà provoqué des pertes et des dommages irréversibles sur la nature et l’homme.
Les missions du GIEC
Créé en 1988 par deux institutions des Nations unies, le GIEC a pour mission de fournir « des évaluations détaillées de l’état des connaissances scientifiques et économiques sur les changements climatiques, leurs causes, leurs répercussions et les solutions pour y remédier. ». Son rôle n’est donc pas de mener de nouvelles recherches. Il doit seulement dresser un état des lieux complet des publications existantes. Leurs évaluations étant ensuite transmises aux gouvernements pour les aider à bâtir une politique environnementale efficace.
Après la publication du premier volet de son sixième rapport d'évaluation sur le climat il y a quelques mois, le groupe d’expert a rendu public sa deuxième partie. Dans ce document, il aborde les conséquences déjà observables du changement climatique. Ce travail de longue haleine a mobilisé près de 270 auteurs durant 4 ans.
Le signal d’alarme
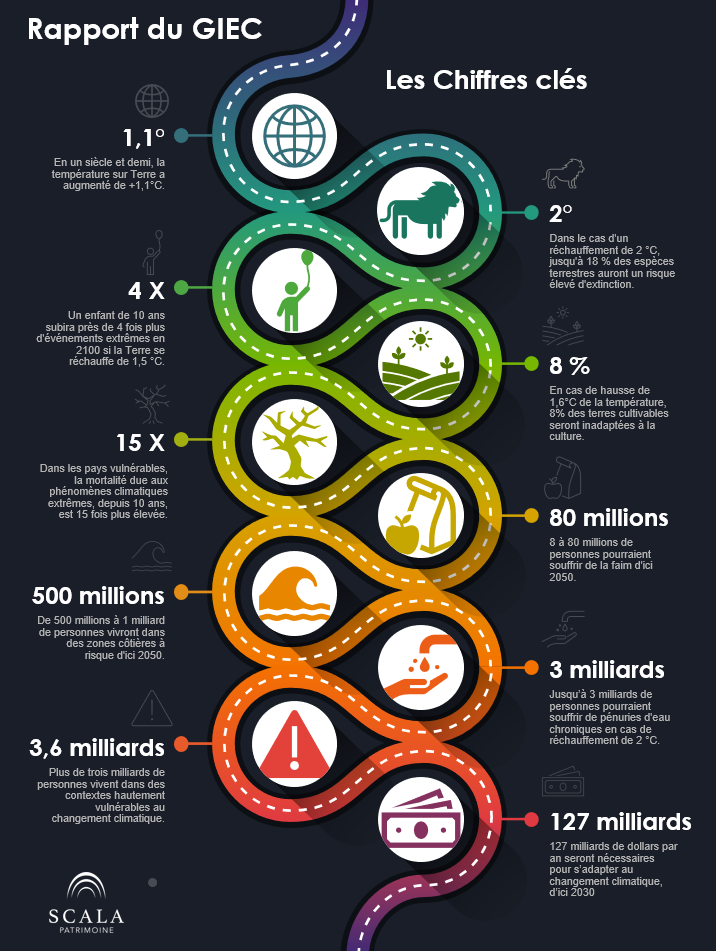
Pour la première fois, des experts ont reconnu publiquement l’irréversibilité des impacts négatifs du changement climatique. Ils attribuent également à l’homme l’intégralité de ces dommages. En ce sens, le GIEC a publié plusieurs chiffres qui nous permettent de mesurer l’ampleur des difficultés.
Agir et vite
Si certains impacts liés au réchauffement climatique sont inévitables, le GIEC nous rappelle cependant que leurs effets peuvent être modérés. Mais pour y parvenir, l’institution alerte les gouvernements sur la nécessité d’agir de façon immédiate et coordonnée, en mettant en œuvre des solutions « intégrées, multisectorielles, qui traitent aussi les inégalités sociales ».
La conservation et la restauration de la biodiversité et des écosystèmes devant être érigée en priorité. Les scientifiques ayant travaillé sur ce rapport appellent de leurs vœux à une protection efficace de 30% des terres, des cours d’eau et des océans d’ici 2030. Le rapport souligne ainsi « qu’en restaurant les écosystèmes dégradés et en préservant efficacement et équitablement 30 à 50 % des habitats terrestres, océaniques et d’eau douce, la société profitera de la capacité qu’a la nature d’absorber et de stocker le carbone et nous accéderons plus vite à un développement durable, mais la volonté politique et un financement adéquat sont essentiels. »
Les États auront l'occasion de débattre de ces sujets rapidement. Des échanges sont, en effet, prévus dans le cadre de la COP27 qui se tiendra en novembre prochain en Égypte.

A.-C. Abadie (Sycomore AM) : "La transition climatique implique des mutations sectorielles"
Le GIEC (Groupe d'experts intergouvernemental sur l'évolution du climat) a publié en février dernier le deuxième volet de son sixième rapport d’évaluation sur le climat. Dans leurs conclusions, les experts rappellent qu’un réchauffement supérieur à 1,5 °C du globe terrestre aurait des conséquences irréversibles sur notre environnement. Pour remporter cette bataille en faveur du climat, il est donc vital de faire émerger des entreprises dont les modèles économiques contribuent à la transition écologique et énergétique. Anne-Claire Abadie, gérante de fonds et Spécialiste Environnement chez Sycomore Asset Management, une société de gestion spécialisée dans l’investissement responsable, nous explique comment votre épargne peut y contribuer.
Scala Patrimoine. Comment un fonds peut-il investir en faveur de l’environnement & du climat ?
Anne-Claire Abadie. Nous avons la conviction que la question climatique ne peut être regardée seule. On ne peut pas fermer les yeux sur les interactions entre les différents enjeux environnementaux. Le dérèglement climatique altère la biodiversité, alimentant elle-même les changements climatiques. Investir en faveur de l’environnement demande donc à répondre aux problématiques énergétiques et climatiques, mais aussi à la biodiversité, aux ressources ou encore à la gestion des déchets.
« Climat : le concept de « transition juste » est louable, mais très difficile à mettre en œuvre »
Scala Patrimoine. Quelles sont les thématiques d’investissement qui ont votre préférence ?
Le traitement des déchets, l’économie circulaire, la construction, la production énergétique et le secteur des transports figurent parmi les activités compatibles avec une stratégie d’investissement en faveur de l’environnement. Cet univers d’investissement est suffisamment large pour proposer une diversification financière mieux adaptée aux changements de cycle économique et à l’évolution des taux d’intérêt. Cette stratégie permet aussi de s’attaquer au cœur du problème posé par le changement climatique : faire progresser l’ensemble des grands acteurs économiques et des secteurs d’activité.
Scala Patrimoine. La lutte contre le changement du climat peut-elle se faire au détriment de la sphère sociale ?
C’est l’un des principaux enjeux. Le concept de « transition juste » est louable, mais très difficile à mettre en œuvre. Par construction, les décisions prises dans le cadre de la transition climatique font face à des résistances de la part de décideurs ou de gouvernements. Elles impliquent, en effet, de profondes mutations sectorielles. La disparition de certaines activités semble malheureusement inéluctable. Les contestations sociales sont, à ce titre, parfaitement légitimes. Un équilibre doit donc être trouvé. C’est pour cette raison qu’il me parait indispensable d’intégrer les critères « Environnementaux », « Sociaux » et de « Gouvernance » (ESG) dans la politique d’investissement d’un fonds positionné sur le thème de l’environnement.
« Il est indispensable d’intégrer les critères ESG dans la politique d’investissement d’un fonds Environnement »
Scala Patrimoine. Les fonds « climat » ont-ils pour vocation d’investir uniquement sur des entreprises ayant une faible empreinte carbone ?
Je ne le pense pas. Les fonds proposant une empreinte carbone très basse sont ceux ayant de faibles dépenses d’investissement. Concrètement, cela concerne surtout des sociétés de services (établissements financiers, cabinets de conseil …). Or ce ne sont pas ces entreprises qui apportent des solutions concrètes à la transition énergétique. Les plus actives sont, en réalité, celles qui ont les plus fortes interactions avec l’environnement. Nous les retrouvons principalement dans les secteurs de l’énergie, de la construction, de la mobilité ou des infrastructures.
Scala Patrimoine. Quels sont les critères à analyser pour évaluer un fonds « climat » ?
Les labels sont déjà une bonne indication. Le Label Greenfin est, par exemple, l’un des plus exigeants puisqu’il impose une obligation de résultat. Malgré tout, la labellisation n’est pas un élément suffisant. Je conseille aux investisseurs de bien regarder la composition du fonds et la liste des entreprises en portefeuille. La réputation de la société de gestion et la sincérité de son action dans le temps fourniront également de précieuses indications. Enfin, les épargnants peuvent aussi regarder la stratégie d’investissement mise en œuvre par le gérant. Quels sont les filtres d’exclusion ? Applique-t-il des critères de sélection explicites sur le thème de l’environnement ? Quelle est sa politique de vote en Assemblée générale d’actionnaires ? Autant d’éléments intéressants à décrypter.
« Le Label Greenfin est l’un des labels les plus exigeants puisqu’il impose une obligation de résultat »
Scala Patrimoine. Vous avez aussi créé votre propre indicateur : la NEC pour « Net Environmental Contribution ». Comment fonctionne-t-il ?
La Nec mesure pour chaque activité le degré de contribution et de compatibilité de son modèle économique avec la transition écologique et avec les objectifs de lutte contre le réchauffement climatique. Elle s'échelonne de -100% pour une activité fortement destructrice de capital naturel à +100% pour les activités à impact environnemental net fortement positif. Cet indicateur est holistique et a donc vocation à analyser 100 % de l’activité de l’entreprise. Autrement dit, il mesure l’ensemble du cycle de vie d’un produit et d’un service et ses impacts environnementaux sur 6 dimensions : climat, biodiversité, ressources, déchets, eau et qualité de l’air. Notre indicateur est en perpétuelle amélioration. Les connaissances scientifiques sur les impacts environnementaux des activités progressent et les technologies évoluent. Ces informations nous donnent cependant une bonne appréhension de l’impact de l’activité d’une entreprise. Nous mettons d’ailleurs notre méthodologie à disposition de tous, et ce gratuitement.
Scala Patrimoine. Les sociétés de gestion disposent-elles de suffisamment de données pour appliquer une stratégie en faveur de la transition climatique ? L’affaire Orpea peut-elle remettre en cause l’utilisation faite de ces données ?
L’information est déjà présente en très grande quantité. Il ne sert à rien de disposer d’un trop grand nombre de données si l’on n’est pas en mesure de bien l’utiliser. Pour notre part, nous sommes accompagnés par des cabinets de conseil spécialisés en analyse de cycle de vie d’un produit ou d’un service. Leur travail repose sur des bases de données assez précises. Ce sont des sources reconnues et factuelles. Pour vérifier que les entreprises communiquent des données de qualité, les équipes de gestion peuvent, en parallèle, déceler des « signaux faibles » : des problèmes de gouvernance, un management peu collaboratif, de faible rotation des auditeurs favorisant d’éventuels conflits d’intérêts, ou encore des taux d’accidents trop importants au sein des effectifs …
Olivier Ken (Ecofi) : "Nous recherchons les entreprises qui innovent pour réduire leur empreinte carbone"
Scala Patrimoine et Ecofi viennent de lancer un fonds dédié à la transition climatique. Olivier Ken, Gérant actions au sein de la société de gestion, nous en dévoile la stratégie d’investissement.
Scala Patrimoine. Pouvez-vous nous présenter Ecofi en quelques mots ?
Olivier Ken. Ecofi est la société de gestion du Groupe Crédit Coopératif, membre de BPCE.
En 2022, Ecofi fête 50 ans d’engagements et d’innovations au service d’une finance plus responsable.
En effet, en 1972 naissait notre première Sicav, devenue depuis Epargne Ethique Flexible.
1er fonds de partage en Europe créé en 1983, lancement de notre fonds solidaire en 2002 (avec aujourd’hui plus de 80 entreprises solidaires financées), gamme de fonds 100% ISR* en 2019, première société de gestion française à adopter le statut d'entreprise à mission en 2020… Ecofi œuvre au quotidien pour apporter des preuves à ses engagements et allier performance financière et respect de l'Homme et de la Planète. Ces engagements n’ont fait que grandir au fil des ans.
Aujourd’hui, Ecofi inscrit plus que jamais sa démarche sur le long terme, alliant maîtrise, implication et sincérité pour bâtir, Ensemble, des solutions d’investissement durables et avoir un impact positif.
Scala Patrimoine. Peut-on concilier « quête de sens » et performance de ses investissements ?
Oui, tout à fait ! Il faut aller chercher la performance dans toutes les pratiques de l’entreprise, à 360 degrés. Associer analyse financière et analyse extra-financière permet de cerner plus efficacement l’attractivité d’une entreprise - sa santé économique et ses perspectives. Cela permet aussi d’anticiper et de prévenir au mieux les risques environnementaux, sociaux ou de gouvernance (ESG) susceptibles de compromettre sa performance, en particulier en termes de risques financiers, de réglementation, de réputation, de marché et de gestion des relations avec les parties prenantes.
« Nous investissons sur le long terme dans le capital des entreprises »
Scala Patrimoine. Quels sont les investissements réalisés par le fonds Scala Conviction Environnement ?
C’est un fonds multi-actifs, investi sur la thématique du climat. Trois grandes poches le composent : les actions (entre 75 % et 85 %), les obligations vertes (jusqu’à 15%) et les entreprises solidaires (jusqu’à 10%).
Sur la partie actions, nous appliquons une stratégie de stock-picking avec la volonté d’être investis sur le long terme dans le capital des entreprises. Scala Conviction Environnement concentre ses investissements sur une vingtaine de valeurs équipondérées. Chaque titre représentant 5 % du portefeuille. C’est donc un véritable fonds de conviction.
Scala Patrimoine. Ce fonds « climat » se positionne sur les entreprises dont l’activité entre dans le champ de la Transition énergétique et écologique. Quels sont les secteurs dominants ?
Par construction, les biais sectoriels sont assez marqués. Nous ne détenons pas de « financières » ni d’entreprises œuvrant dans le secteur des énergies fossiles. De même, vous trouverez assez peu de titres venant des secteurs de l’immobilier ou de la consommation non durable (nourriture, médicaments…).
À l’inverse, les valeurs industrielles sont très bien représentées, avec une exposition du fonds proche de 30%. Ces entreprises devraient, à notre sens, bénéficier des plans de relances massifs lancés en Europe et d’un effet « rattrapage », après le ralentissement des investissements durant la crise du Covid-19.
Nous avons également de fortes convictions sur certaines valeurs technologiques, principalement les semi-conducteurs et les logiciels de simulation. Une thématique qui représente environ 20% du portefeuille. Autres secteurs que nous privilégions : ceux de l’agriculture de précision et de la nutrition. Enfin, une partie du fonds est investie dans des « utilities », autrement dit des entreprises positionnées sur les réseaux de transmission et de distribution d’eau et d’électricité ainsi que sur la production d’énergies renouvelables.
« Les valeurs industrielles devraient bénéficier des plans de relances massifs lancés en Europe et d’un effet rattrapage, après le ralentissement des investissements durant la crise du Covid-19 »
Scala Patrimoine. Quels sont les risques que vous avez pu identifier ?
Le principal risque est celui d’une récession. Elle aurait alors pour conséquence de retarder la diffusion des plans de relance étatiques et des investissements des entreprises. Nous sommes conscients que la phase d’accélération économique que nous connaissons ne va pas durer éternellement. Elle tend naturellement à se normaliser. Les investisseurs seront, à ce titre, très attentifs aux politiques monétaires menées par les banques centrales. La Réserve fédérale américaine (Fed) ayant déjà annoncé une hausse des taux d’intérêt plus agressive qu’attendu. Les marchés craignent que ces remontées de taux se matérialisent tardivement, au moment où la croissance économique s’essoufflerait. Ce scénario serait, bien sûr, défavorable aux marchés actions. Au regard des principaux indicateurs économiques, nous estimons toutefois peu probable la survenance d’une récession à moyen terme.
Les questions d’ordres géopolitiques constituent un autre point d’alerte. Une aggravation de la situation en Ukraine raviverait les tensions sur les marchés financiers. Elle provoquerait également une flambée des prix du gaz et du pétrole. Si tel était le cas, nous pourrions être amenés à revoir notre allocation et à nous montrer plus défensifs.
Scala Patrimoine. Les gérants du fonds appliquent votre processus propriétaire « Impact ISR ». Comment cela se concrétise-t-il dans sa gestion ?
Avant d’avoir le droit d’investir dans une entreprise, nos équipes s’assurent qu’elle passe notre filtre IMPACT ISR qui se déroule en 3 temps : exclusions sectorielles et des paradis fiscaux ; sélection de l’entreprise au regard de ses enjeux environnementaux, sociaux et de gouvernance ; gestion des émetteurs controversés.
Nous raisonnons de manière globale et dynamique. Nous pouvons nous positionner sur des entreprises industrielles, mais nous recherchons celles qui innovent pour réduire leur empreinte carbone. C’est, par exemple, le cas du groupe allemand Befesa, spécialisé dans la collecte et le recyclage des poussières d'acier et des résidus d'aluminium. Aujourd’hui, deux méthodes permettent de produit de l’acier : l’utilisation de hauts fourneaux ou de fours à arc électrique. Cette dernière émet toutefois sept fois moins de CO2. Dans tous les cas, la production d’acier génère des résidus de zinc et d’aluminium. Befesa se charge de les collecter et de les recycler. Si son business model est une source d’émission de carbone importante, elle demeure toutefois essentielle à la décarbonisation du secteur de la sidérurgie.
« Plus il y aura de sociétés de gestion spécialisées sur le thème de l’investissement responsable, plus les entreprises seront incitées à accélérer leur transformation »
Scala Patrimoine. Quelle place laissez-vous au dialogue avec les entreprises ?
Si les gérants d'Ecofi souhaitent intégrer une société qui est exclue de l’univers d’investissement ou qui présente une controverse forte, ils peuvent entamer un dialogue avec elle. Ce moment d’échange nous permet d’expliquer au management pourquoi leur groupe ne passe pas nos filtres et de leur proposer une feuille de route pour s’améliorer.
Nous sommes signataires d’un certain nombre de coalitions d’actionnaires afin de peser d’un poids encore plus important. Par exemple, nous avons participé à la création d’un réseau d’engagement actionnarial regroupant plusieurs sociétés de gestion appelé « Shareholders for Change ». Il est primordial de comprendre que les choses ne sont pas figées. Les entreprises sont à l’écoute des recommandations. Plus il y aura de sociétés de gestion spécialisées sur le thème de l’investissement responsable, plus les entreprises seront incitées à accélérer leur transformation.
Scala Patrimoine. Quelles sont les principales valeurs du portefeuille ?
John Deere, leader mondial des équipements agricoles, est l’une de nos principales convictions. En rachetant la société Blue River Technology en 2017, le groupe américain a mis la main sur l’un des pionniers de l’utilisation de l’intelligence artificielle dans le domaine agricole. Leurs outils permettent de réduire l’utilisation de produits chimiques de près de 90 % par rapport aux approches conventionnelles. Leur activité connaît depuis quelques années une croissance très forte.
Nous apprécions aussi Acciona energia. L'activité de la société espagnole porte sur le développement de projets d'énergies renouvelables (hydraulique, solaire …). Elle s’appuie sur un excellent track-record et une valorisation encore très attractive.
Nous pouvons également mettre en lumière Symrise. Ce groupe allemand travaille dans la production de saveurs et de parfums, en utilisant des éléments naturels respectueux de l'environnement.
Les performances passées ne préjugent pas des performances futures.
Audrey Tcherkoff (Institut de l'Économie Positive) : "Les entreprises ont poursuivi leur effort en matière environnementale"
L’institut de l’économie positive assiste les organisations publiques et privées dans le cadre de leur transition vers une croissance durable et positive. Audrey Tcherkoff, sa Présidente Exécutive et membre du Jury du Prix de la Finance Verte 2022, nous explique comment les entreprises conduisent leur transformation, dans un environnement sanitaire et économique incertain.
Scala Patrimoine. Quels sont les principaux fondements de l’économie positive ?
Audrey Tcherkoff. L’économie positive est constituée de deux piliers : faire passer le long terme avant le court terme et s’inscrire dans le cadre d’un capitalisme « patient ». Autrement dit, travailler sur des temps plus longs dans le but d’obtenir des résultats qui ne vont pas participer à la destruction de la planète ou fragiliser l’équilibre social. Notre humanité ne pourra pas survivre si les hommes politiques et les dirigeants d’entreprises ne pensent qu’à leur réélection ou au parcours boursier de leur société. Il convient de favoriser l’émergence de nouveaux modèles économiques et de rentabilité qui ne soient pas uniquement fondés sur le principe de moindre nocivité. Au contraire, les entreprises devront avoir un véritable impact positif sur notre société. Les dépenses réalisées par les sociétés pour accélérer leur transformation devront ainsi être considérées comme un investissement de long terme, et non plus un centre de coûts.
Scala Patrimoine. Qu’est-ce que l’Institut de l’Économie Positive ?
Audrey Tcherkoff. L’institut est une émanation de la fondation Positive Planet. Depuis près de 20 ans, la fondation est le témoin du dysfonctionnement de nos sociétés. En réponse, nous avons donc décidé de créer une organisation qui serait au carrefour des enjeux publics et privés, et ainsi rassembler l’ensemble des parties prenantes autour d’un mouvement ayant vocation à redonner espoir. Notre volonté est d’apporter des réponses très concrètes pour permettre aux acteurs de la société de se saisir des objectifs économiques, sociaux et environnementaux. Or, les éléments qui ne se mesurent pas n’existent pas. L’institut s’est donc fixé pour mission de mesurer la positivité des acteurs économiques, c’est-à-dire l’impact à long terme des nations, des entreprises et des territoires (ville, département, région). Nous guidons également ces acteurs dans leur transformation en leur apportant le conseil adéquat et en organisant des moments d’échanges dans le cadre de forums internationaux.
« La transformation positive d’un groupe ne peut pas se faire au détriment de sa stabilité financière »
Scala Patrimoine. Quels sont les obstacles à la transformation positive des entreprises ?
Audrey Tcherkoff. Deux freins prédominent : la course à la profitabilité sans fin et le manque d’alignement entre nos valeurs et nos actes. L’Homme est capable de grandes prouesses techniques et technologiques. Mais à force de mobiliser ce génie sur la destruction des richesses de la planète, ses capacités se retournent contre lui. Les leviers de réussite sont pourtant très nombreux. Or, certains secteurs vont devoir s’adapter, au risque de s’affaiblir. Je pense notamment à ceux de la pétrochimie, du tourisme ou de l’aviation. Nous venons de réaliser une enquête auprès des salariés du secteur privé. Dans leur immense majorité, ils plébiscitent la mise en œuvre d’une dynamique de transformation positive, impulsée par leur entreprise. Au-delà de l’implication du top management, condition sine qua non de succès, cette transformation doit s’appuyer sur un véritable plan stratégique. Toute la chaine de valeur de l’entreprise doit être partie prenante de ce changement.
Scala Patrimoine. Lorsqu’il était à la direction Danone Emmanuel Faber, a souhaité accélérer l’engagement sociétal du groupe, en mettant en œuvre un plan appelé « Local first ». La crise du Covid-19 et des problèmes de gouvernance ont cependant poussé les actionnaires à l’évincer. Cet épisode ne montre-t-il pas les limites de l'économie positive, dans un contexte économique difficile ?
Audrey Tcherkoff. Dans des périodes de grandes incertitudes, la nature humaine a tendance à se recentrer sur un cadre de confiance. Pour une entreprise, le maintien des profits de court terme en est un. Nous sommes les premiers à souligner que la transformation positive d’un groupe ne peut pas se faire au détriment de sa stabilité financière. L’Institut de l’économie positive est cependant convaincu que ce sont les acteurs les plus audacieux qui réussiront à disrupter le marché. Malheureusement, nous sommes depuis trop longtemps enfermés dans la dictature du court terme. Mais ce schéma de pensée atteint aujourd’hui clairement ses limites.
« Les travaux en cours sur la taxonomie européenne constituent un pas de géant »
Scala Patrimoine. Chaque année, l’Institut de l’économie positive publie un baromètre de la positivité des entreprises du CAC 40. Vous y étudiez notamment leur empreinte environnementale. Quels en ont été les principaux enseignements ?
Audrey Tcherkoff. Notre baromètre propose une analyse de la performance durable des entreprises classées au premier rang de l’économie française. Cinq dimensions vitales sont passées au crible : les conditions de travail et l’engagement des collaborateurs, le partage équitable et inclusif de la valeur, l’empreinte environnementale, les investissements en matière de formation et de recherche ainsi que la vision stratégique de long terme. Tous les résultats sont pondérés en fonction de la transparence dont ces entreprises font preuve. En matière environnementale, en dépit du contexte, ces dernières ont réussi à poursuivre leur effort. Cette crise a accéléré la prise de conscience de la fragilité de nos écosystèmes. Restons toutefois réalistes : la marge de progression est considérable ! Cette année, la notation moyenne des entreprises demeure stable.
Scala Patrimoine. Faut-il durcir la réglementation applicable aux investisseurs (les institutionnels, les banques, voire les épargnants) ? Doit-on les contraindre à se positionner en faveur de la transition climatique, notamment en décarbonant leurs portefeuilles ?
Audrey Tcherkoff. Sans mesures coercitives, nous perdrons un temps précieux. Or, nous n’avons plus le luxe d’attendre. La maison brule ! Les travaux en cours sur la taxonomie européenne constituent, à cet égard, un pas de géant. L’instauration d’une taxe carbone en serait un autre. La contrainte est l’un des moyens, mais ne peut pas être l’unique réponse à nos problèmes. Il est nécessaire de proposer un projet de société qui emporte une profonde adhésion de l’ensemble des acteurs. C’est essentiel de réenchanter le débat, et de donner envie à tous les acteurs de s’engager pour cette cause.
Investir pour le climat avec Scala Conviction Environnement
« Notre maison brûle et nous regardons ailleurs. La nature, mutilée, surexploitée, ne parvient plus à se reconstituer, et nous refusons de l'admettre ». Vingt plus tard, ce vibrant discours tenu par Jacques Chirac à Johannesburg résonne toujours plus fort. Depuis, les gouvernements et les organisations internationales tentent, cahin-caha, de remédier à la situation. Certes, de nombreux engagements ont été pris afin de réduire les rejets de gaz à effet de serre dans l’atmosphère. Mais ces réponses sont - malheureusement - encore insuffisantes.
L’heure n’est pourtant plus à la tergiversation. Face au changement climatique, chacun peut agir à son niveau. C’est notamment le cas des épargnants. Ceux-ci ont, en effet, la possibilité de diriger leur épargne vers des investissements qui contribuent à la protection de l’environnement. « Vous avez plus de pouvoir avec votre épargne qu’avec votre bulletin de vote » affirmait récemment Nicolas Hazard, président du groupe INCO et conseiller spécial chargé de l'économie sociale et solidaire auprès de la Commission européenne. Fort de ce constat, Scala Patrimoine se mobilise en faveur de la transition énergétique. Il lance, en partenariat avec Ecofi, un fonds dédié au climat : Scala Conviction Environnement.
La thématique du climat et de l'environnement : une lame de fond
Financer la transition écologique
Dans le combat engagé dans la lutte contre le réchauffement climatique, l’argent demeure le nerf de la guerre. Réussir la transition vers une économie bas carbone réclame, en effet, des investissements colossaux. Le Fonds monétaire international (FMI) estime ainsi « à près de 10 000 milliards de dollars supplémentaires le montant de l’investissement, public ou privé, nécessaire au niveau mondial, dans les dix ans à venir. »
Et l’un des leviers les plus efficaces est de réorienter l’épargne des ménages vers des placements responsables. Les investisseurs privés sont donc appelés à soutenir la transformation des entreprises en intégrant des critères durables (notamment ESG) dans leurs choix d’investissement. La Loi Pacte en est d’ailleurs le puissant symbole. Celle-ci oblige les assureurs français à partir de janvier 2022 à proposer à chaque détenteur de contrat d’assurance-vie a minima 3 solutions d’investissement responsable : un fonds avec le Label ISR d’Etat, un fonds « vert » (labellisé GreenFin) et un placement « solidaire » (labellisé Finansol). La dynamique est lancée !
Prise de conscience des investisseurs
Au-delà de ces obligations réglementaires, les épargnants affichent leur conviction écologique. La crise du Covid-19 a suscité une véritable prise de conscience de leur part. Selon la dernière étude publiée par Novethic, les encours des fonds durables français dépassent désormais les 700 milliards d’euros, au 3e trimestre 2021. Des chiffres multipliés par 10 en seulement deux ans !
Vous l’aurez donc compris, cette vague en faveur de la transition écologique et énergétique représente des opportunités d’investissement historiques, à la fois pour accompagner les plus grands groupes dans leur transformation, mais aussi pour financer les entreprises innovantes engagées dans les éco-activités comme l’agriculture de précision, la rénovation énergétique des bâtiments ou la gestion des ressources et des déchets. C’est tout le sens de notre partenariat avec Ecofi.
Pourquoi avoir choisi Ecofi Investissements ?
Fiche identité Ecofi
- Créée en 1972 – 50 ans d’engagements
- 59 collaborateurs
- 26 fonds ouverts
- 7,12 Mds€ sous gestion (au 31.12.2021)
- Savoir-faire sur l’ensemble des classes d’actifs (actions, obligations, monétaires …)
- Pionnier et leader de la finance solidaire
- Première société de gestion française à avoir adopté le statut d'Entreprise à mission en 2020
Un engagement historique en faveur de l’investissement responsable et de l'environnement
Pour porter notre action en faveur de la transition écologique, nous avons choisi Ecofi, à la faveur d’un appel d’offres exigeant. Cette société de gestion bénéfice de l’appui d’un actionnaire très solide, le Crédit Coopératif, banque depuis 150 ans de l’économie sociale et solidaire.
Tous les collaborateurs sont imprégnés des enjeux liés à l’investissement socialement responsable. Preuve en est, 100 %* des fonds ouverts proposés par Ecofi sont gérés selon sa méthodologie propriétaire de l’Investissement socialement responsable (ISR).
Pour mesurer du sérieux de leur action, les 9 fonds qu’ils ont présenté au label ISR d’état l’ont obtenu. De plus, un fonds est labellisé GreenFin (vert)
Leurs équipes sont également très impliquées dans la finance solidaire. Ecofi a d’ailleurs été la première société de gestion à créer un fonds de partage en Europe… en 1983 ! 18 fonds sont labellisés Finansol (solidaire).
Un rôle de précurseur
Plus récemment, en 2020, la filiale du Crédit Coopératif fut première société de gestion française à être devenue une entreprise à mission, avec l’affirmation de leur raison d’être qui « allie performance financière et respect de l’Homme et de Planète ». Des convictions qui transparaissent dans leur politique d’engagement actionnarial et de vote aux assemblées générales des entreprises. Ecofi s’implique, en effet, pour faire bouger les lignes et amener les entreprises à accélérer leur transition environnementale, sociale et de gouvernance. La société fait d’ailleurs partie des co-fondateurs du réseau d’engagement actionnarial européen « Shareholders for Change ». Réunissant de nombreux investisseurs, cette alliance permet de déposer des résolutions d’actionnaires aux assemblées générales et de peser d’une voix plus puissante dans les décisions des entreprises.
Ces derniers mois, leurs équipes se sont également démarquées en annonçant l’exclusion des énergies non conventionnelles (schiste argileux, forage en Arctique, pétrole par fracturation hydraulique …) de leurs fonds et l’abandon progressif des énergies conventionnelles (pétrole, gaz…) avec une sortie totale au plus tard en 2050.
Scala Convictions Environnement : vers une décarbonisation de l’économie
Un fonds multi-actifs, investi dans des entreprises mondiales
Scala Conviction Environnement est un fonds ISR, solidaire et de partage positionné sur la thématique du Climat. Celui-ci est investi selon le processus Ecofi « Impact ISR », avec l’exclusion de sociétés impliquées dans des controverses, certains secteurs d’activité (armements controversés, tabac, charbon et jeux d’argent) et dont le siège social est situé dans un paradis fiscal (71 pays exclus).
Les gérants réalisent une sélection de grandes entreprises mondiales responsables, contribuant à la transition énergétique et écologique, soit à une croissance verte. La moitié des sociétés du portefeuille ont une capitalisation supérieure à 50 Mds€.
Appliquant une gestion diversifiée, le portefeuille peut ainsi être investi :
- sur des actions en direct : entre 60 % et 95 % ;
- sur des obligations vertes : entre 0 % et 35 % ;
- et financer des projets solidaires : entre 5% et 10% de l’encours net
Concentré sur une trentaine de valeurs, ce fonds « climat » ne se limite pas seulement aux énergies renouvelables. Il s’intéresse, au contraire, à l’ensemble des secteurs économiques, en ciblant en priorité des entreprises qui proposent des solutions pour réduire les émissions de CO2. Sept thématiques de long terme sont mises en lumière : les transports, la technologie de l’information, l’industrie, l’économie circulaire, l’énergie, l’agriculture et les forêts ainsi que l’adaptation (gaz naturel, infrastructures).
Les titres du portefeuille
Parmi les sociétés du portefeuille « actions », on retrouve (au 31 décembre 2021) le portugais EDPR, n°3 mondial de l’éolien terrestre. Cette filiale du groupe EDP, un énergéticien de grande envergure, a l’ambition de doubler de taille dans les cinq prochaines années.
Les gérants d’Ecofi apprécient également Deere & Co, leader mondial des équipements agricoles. Connu pour commercialiser la marque John Deere, le groupe est très investi dans l’agriculture de précision. Des techniques qui permettent de réduire ou d’optimiser la gestion de l’eau et l’utilisation de fertilisants.
La société japonaise Nidec (moteurs miniaturisés), le hollandais ASML (semi-conducteurs) ou encore l’américain ANSYS (éditeur de logiciels) font aussi partie des principales valeurs du portefeuille
Un impact tangible
Les » obligations vertes »
Scala Conviction Environnement participe à des émissions de « green bonds » de grands groupes destinés au financement de projets contribuant à la transition énergétique et écologique. C’est, par exemple, le cas de l’émission d’1 Md€ émise par le constructeur automobile Daimler. Celle-ci a été effectuée afin de développer son offre de véhicules électriques et à pile à combustible, mais aussi de recyclage des batteries.
La poche solidaire
Scala Patrimoine a souhaité s’engager aux côtés d’Ecofi pour soutenir l’économie sociale et solidaire. 5 à 10% de notre fonds est ainsi consacré au financement des entreprises solidaires, entreprises non cotées à forte utilité sociale ou environnementale.
Par exemple, Ecofi a participé à une levée de fonds effectuée par l’association Les Glénans. Cette école de voile de référence s’attache à développer la citoyenneté et le vivre ensemble. Elle exerce son activité sur 6 bases, situés en Bretagne, en Méditerranée et aux Antilles. Elle participe aussi à la sensibilisation aux enjeux de l'environnement, du développement durable et à l’appropriation de comportements responsables.
Le partage des revenus avec le fonds de dotation de Scala Patrimoine
Pour aller au bout de notre démarche, notre cabinet a souhaité que ce fonds puisse aussi disposer de son propre volet philanthropique. Scala Conviction Environnement reverse ainsi 50 % des frais de gestion au profit d'associations œuvrant à la protection de l’environnement.
* 100% ISR selon la méthodologie d’ECOFI (hors certains fonds indexés et fonds à gestion déléguée). 9 OPC ont aussi obtenu le Label ISR d’Etat.
Qu’est-ce que la taxonomie verte européenne ?
L’Union européenne s’est lancée à corps perdu dans la bataille de la transition climatique. L’Europe veut, en effet, être le premier continent à atteindre la neutralité carbone, en 2050.
Et pour y parvenir, la Commission européenne compte s’appuyer sur la croissance de la Finance Verte et ainsi orienter les investissements vers les activités « durables » et les entreprises engagées en faveur d’une économie décarbonée.
La taxonomie européenne : un langage commun dans l’UE
Techniquement, la taxonomie crée un système de classification unifié. La Commission européenne vient ainsi harmoniser, à l'échelle européenne, la définition d’un « investissement vert ». Chacun a désormais la possibilité d'identifier avec précision les activités considérées comme respectueuses de l’environnement.
L’idée est ici de baliser le chemin des investisseurs et leur permettre d’aller vers plus de durabilité.
Comment fut créée la taxonomie ?
Pour créer la taxonomie, la Commission européenne a fait appel à 35 experts triés sur le volet. Ce groupe a réalisé un véritable travail de fourmi. Ils ont dû examiner avec une grande précision de multiples caractéristiques techniques d’un très grand nombre de secteurs d’activité, et définir pour chacun d’entre eux un seuil d’émissions de CO2 en deçà duquel l’activité est considérée comme « verte ».
Quels sont les secteurs d’activités concernées ?
La taxonomie couvre 70 secteurs d’activité, représentant 93 % des gaz à effet de serre émis sur le territoire européen. Parmi eux, on retrouve notamment la construction et le bâtiment, la technologie de l’information, le transport, l’industrie, l’énergie ou encore la sylviculture.
Cette classification se fait selon trois niveaux différents. Les activités :
- déjà « durables » ;
- « habilitantes », c’est-à-dire celles qui ne sont pas durables, mais qui permettent tout de même à d’autres activités de contribuer à la décarbonisation de l’économie ;
- « de transition », autrement dit celles pour lesquelles il n’existe pas encore d’alternatives, mais dont les émissions de gaz à effet de serre correspondent aux meilleures performances possibles.
Qu’est-ce qu’une « activité durable » ?
Une activité durable doit apporter une « contribution substantielle » à au moins l’un des six objectifs suivants :
- L’atténuation du changement climatique ;
- l’adaptation au réchauffement ;
- l’eau et les ressources marines ;
- l’économie circulaire ;
- la prévention de la pollution ;
- la biodiversité & protection des écosystèmes.
Autre condition : l’activité ne doit pas « causer de préjudice significatif » à un autre de ces objectifs et respecter des garanties sociales minimales.
Pourquoi la taxonomie verte européenne fait-elle débat ?
Après plusieurs mois de négociation, la Commission européenne a finalement proposé d’intégrer le gaz et le nucléaire dans la catégorie des activités dites « de transition ». Elle considère, en effet, que ces deux énergies « ont un rôle à jouer pour faciliter le passage aux énergies renouvelables » et notamment s’éloigner du charbon et d’autres énergies émettrices de carbone.
L’Europe impose cependant aux pays utilisant des centrales nucléaires de mettre en place des moyens sûrs et respectueux de l’environnement pour éliminer les déchets radioactifs.
Quels sont les enjeux pour les entreprises ?
Avec la mise en place de la Taxonomie Verte européenne, les entreprises devront fournir un maximum d’informations aux investisseurs, concernant leur impact en matière environnementale. Elles seront notamment amenées à préciser la part de leur chiffre d'affaires, de leurs investissements et de leurs dépenses correspondant à des activités « durables ».
Il est également à noter que ce texte se montre très exigeant envers les sociétés de gestion. En l’état actuel des choses, peu de fonds pourront donc se prévaloir d’un « taux d’alignement élevé » à la taxonomie européenne.
Quelles sont les prochaines étapes ?
Cette année, la taxonomie verte européenne entrera partiellement en vigueur. Son application totale est attendue pour 2023. Les règles sont donc encore amenées à évoluer. D’autres éléments techniques vont notamment être publiés dans les mois à venir.
En résumé :
- La taxonomie verte apporte une définition commune à une activité dite « durable », et ce pour l’ensemble des pays européens.
- Elle oblige les acteurs économiques à faire preuve de plus de transparence.
- Cette classification permet de lutter contre le « Greenwashing ».
- C’est un outil efficace pour permettre aux investisseurs de verdir leurs portefeuilles.
- La taxonomie verte pourra servir de base de travail à la création d’un futur Écolabel européen.
P. Becquey (Finance for Tomorrow) : « L’engagement actionnarial permet d'accompagner la transformation des entreprises »
La place de Paris se mobilise en faveur d’une finance durable. C’est notamment le cas de « Finance for Tomorrow ». Sa Directrice Générale, Pauline Becquey, également membre du Jury du Prix de la Finance Verte 2021, nous explique comment la branche de Paris Europlace agit pour inciter les acteurs économiques et financiers à transformer durablement leurs pratiques.
Scala Patrimoine. « Finance for Tomorrow » est l’une des branches de Paris Europlace. Quel est son rôle ?
Pauline Becquey. Créé en 2017 dans la foulée de la Conférence de Paris sur le climat (COP21), Finance for Tomorrow souhaite faire de la finance verte et durable un moteur de développement de la place de Paris. Notre volonté est de placer la capitale française comme un centre financier de référence sur ces enjeux. La branche de Paris Europlace rassemble aujourd’hui près de 90 acteurs, engagés à réallouer leurs actifs en ligne avec les objectifs du développement durable et les objectifs de l’Accord de Paris. L’une des forces de « Finance for Tomorrow » est de réunir l’ensemble de l’écosystème : des établissements financiers aux ONG, en passant par des cabinets de conseil, des entreprises et les pouvoirs publics.
Notre action se concentre autour de 4 axes :
- la création de contenus et l’organisation de groupes de travail pour aider les membres à changer leur pratique ;
- la volonté de faire vivre l’écosystème, en programmant des événements comme le Climate Finance Day ;
- la représentation de ces thèmes à l’international, en jouant un rôle « d’ambassadeur » de la finance durable ;
- le développement de la transparence par le biais de l’Observatoire de la finance durable, dont le but est de recenser les engagements des acteurs financiers et de les suivre dans le temps.
Scala Patrimoine. Pourquoi la création de l’observatoire de la finance durable était-elle si importante ?
Il est nécessaire de suivre les engagements des investisseurs, leurs déclinaisons opérationnelles. L’Observatoire de la Finance Durable nous permet de vérifier que les engagements annoncés se concrétisent par des actions tangibles, dans le cadre d’un calendrier préétabli.
« L’Observatoire de la Finance Durable nous permet de vérifier que les engagements annoncés par les investisseurs se concrétisent par des actions tangibles »
Scala Patrimoine. Vous avez organisé, à la fin du mois d’octobre, la 7ème édition du Climate Finance Day. Cet événement avait pour but d’échanger sur les actions à mener par les grands établissements financiers pour financer la transition énergétique. Quel bilan pouvez-vous tirer de cette édition ? Quelles ont été les principales avancées ?
Le bilan est positif. Cet événement démontre l’ampleur de la mobilisation de la place de Paris sur le sujet. Nous avons compté 400 participants en présentiels et près de 600 à distance. Placée à la veille de la COP26, cette édition fut l’occasion pour les établissements financiers de présenter de nouveaux engagements. La Banque Postale a ainsi officialisé sa sortie totale des énergies fossiles à horizon 2030. La Caisse des Dépôts a, quant à elle, annoncé l’accélération de sa politique d’exclusion du secteur « Oil & Gas ». En parallèle de la COP26, la Glasgow Financial Alliance for Net Zero, qui rassemble plus de 400 investisseurs institutionnels représentant près de 130 000 milliards de dollars d’actifs gérés, s’est aussi engagée à contribuer à l’objectif de neutralité carbone d'ici 2050.
Scala Patrimoine. Vous avez récemment lancé une coalition d’investisseurs « Investors for a Just Transition ». Chacun des membres agit pour mener des actions d’engagement auprès des entreprises. Le but étant de les encourager à intégrer des éléments de durabilité dans leurs stratégies. Quels objectifs ces membres se sont-ils fixés ?
Nous avons la volonté d’intégrer le concept de transition juste dans les stratégies d’investissement et de le porter auprès des entreprises.
Pour ce faire, trois grands volets d’actions sont activés :
En premier lieu, le développement de l’engagement et du dialogue auprès des entreprises dans des secteurs prioritaires (énergie, transport, construction et agroalimentaire).
En second lieu, la création d'un partenariat académique. Le but étant de bénéficier de l’appui du monde de la recherche sur les enjeux de transitions justes et les conséquences sociales et sociétales liées à la transition écologique.
Enfin, le troisième volet concerne la mise à disposition d’un hub de données sur la transition juste. Celui-ci favorisera le développement et la recherche des indicateurs les plus pertinents pour les entreprises.
« La priorité doit être d’accompagner la fermeture de certains actifs incompatibles avec les objectifs de l’Accord de Paris »
Scala Patrimoine. L’initiative « Climate Action 100+ » - où d’importants investisseurs se sont réunis pour inciter les grands émetteurs de gaz à effet de serre à accélérer leur transition écologique - peut-elle servir de modèle à cette coalition ?
Bien évidemment. Lorsqu’ils se réunissent, les investisseurs peuvent faire peser plus facilement leurs convictions auprès des entreprises. Coordonner les messages et les dialogues est donc une solution essentielle pour transformer les pratiques.
Scala Patrimoine. Le principal levier de la finance verte ne repose-t-il pas sur l’engagement actionnarial et donc la capacité des grands actionnaires (sociétés de gestion, banques, fonds de pension) à contraindre les entreprises à œuvre à leur transition « climatique » ?
L’engagement actionnarial est sans doute l’outil le plus fort pour accompagner la transformation des entreprises, bien plus encore que l’exclusion. Ne plus être au capital des entreprises les moins avancées dans leur transformation climatique ne ferait que déplacer le problème. La priorité doit donc être d’accompagner la fermeture de certains actifs incompatibles avec les objectifs de l’Accord de Paris. Pour réussir cette transition, il sera indispensable transformer nos modèles économiques et ainsi faire évoluer les entreprises.
Scala Patrimoine. Finance for Tomorrow a également travaillé sur une définition de la finance à impact. Pourquoi une définition partagée était-elle nécessaire ?
Ce travail était nécessaire pour avoir une vision et une ambition commune sur la place de Paris. La définition établie par le groupe de Place est la suivante : « La finance à impact est une stratégie d’investissement ou de financement qui vise à accélérer la transformation juste et durable de l’économie réelle, en apportant une preuve de ses effets bénéfiques. Elle fait appel à trois principes piliers de la démarche, l’intentionnalité, l’additionnalité et la mesure de l’impact ». Pour la rédiger, nous nous sommes basés sur des pratiques existantes. À l’avenir, si nous souhaitons faire passer la finance à impact à l’échelle, nous devrons notamment repenser la manière dont sont prises les décisions d’investissement.
https://www.youtube.com/watch?v=8JpdoZ0babU&t=5s
Les meilleurs placements pour 2022
Où placer son argent ? Quels sont les investissements les plus rémunérateurs ? Quels sont les meilleurs placements ? Autant de questions que des millions de Français se posent régulièrement. Ces dernières années, le choix fut cornélien, en raison de la chute vertigineuse des taux d’intérêt, ayant entrainé, avec elle, les rendements des fonds en euros. Or ces placements, sécurisés et totalement liquides, vampirisaient une grande partie de l’épargne des Français. Pour valoriser leur patrimoine sur le long terme, ces derniers doivent donc se tourner vers des investissements dont le capital n’est plus garanti … mais qui offrent en contrepartie des espoirs de gains plus importants. Les équipes de Scala Patrimoine ont retenu, pour vous, 5 placements qui devraient se démarquer en 2022.
L’immobilier parisien
L’immobilier parisien conserve son statut de valeur refuge. Encore cette année, il devrait figurer parmi les meilleurs placements. Malgré la crise liée à l’épidémie de Covid-19, les prix des logements à Paris ont, en effet, augmenté de 5,4% en 2020 et devraient être stables en 2021, selon une étude des notaires du Grand Paris. Sur ce marché, la « tension locative » reste forte. L’offre de biens de qualité est rare alors que la demande est toujours aussi élevée. Deux stratégies d’investissement attirent particulièrement notre attention :
L’acquisition de petites surfaces
À Paris, les petites surfaces ne connaissent pas la crise ! L’intérêt des investisseurs porte principalement sur les studios, T1 et même T2, c’est-à-dire les logements dont la superficie se situe entre 20 m2 et 60 m2. Une tendance qui a d’ailleurs été accentuée par l’épidémie de Covid-19 et l’essor du télétravail. De nombreux cadres parisiens, vivant désormais en province, souhaitent garder un pied à terre dans la capitale pour y revenir ponctuellement. Et les petites surfaces répondent parfaitement à leur besoin. Pour obtenir un rendement locatif plus intéressant, nous vous conseillons de privilégier les logements à rénover et à meubler.
Enfin, l’effet « rareté » de ces actifs contraint les investisseurs à faire preuve d’une grande réactivité pour obtenir le bien souhaité. Dans ce but, il peut aussi être recommandé de se rapprocher de professionnels du patrimoine dont le réseau vous donnera la possibilité d’accéder à des logements « off market ».
Le coliving senior
Très répandu en Europe du Nord, le coliving senior est en train de tisser sa toile en France. Ce concept résidentiel, mêlant « colocation » et « service hôtelier », permet à une personne « senior » de sortir d’une situation d’isolement en conservant toute son autonomie. Au sein d’un grand appartement ou d’une maison, chacun des locataires bénéficie, en effet, d’un espace privatif (sa propre chambre, salle de bain et dressing) et d’un accès à des pièces partagés (salon, cuisine, salle de sport, bibliothèque ou terrasse).
Idéalement, nous vous recommandons d’opter pour des logements situés dans un quartier très agréable du centre de Paris, afin que les locataires puissent accéder facilement à pied aux différents commerces et commodités et conserver une vie sociale dynamique.
Scala Patrimoine attire votre attention sur … la question de la rentabilité
Certes, la rentabilité est l’un des critères fondamentaux de sélection d’un investissement immobilier. Pour autant, celui-ci doit être mis en perspective avec d’autres indicateurs de performance comme le risque locatif. Si, faute de locataires, vous laissez votre logement vide durant quelques mois, vous verrez la rentabilité de votre investissement s’écrouler ! Choisir un emplacement de qualité est donc vital. Et sur ce point, Paris a (toujours) une longueur d’avance sur les autres villes françaises !
La pierre papier (SCPI)
Symbolisée par les extraordinaires volumes de collecte des SCPI et OPCI, la pierre papier s’est fait une place de choix dans le patrimoine des Français. Cette frénésie ne doit cependant pas vous tromper. En cas de retournement des marchés, ces véhicules pourraient rencontrer des difficultés à vendre des actifs achetés à prix d’or. Veillez donc à bien diversifier votre patrimoine et ne pas placer une part trop importante de votre épargne sur ces véhicules. Soyez également sélectifs dans vos choix. Trois thèmes d’investissement pourraient, à notre sens, faire partie des meilleurs placements pour 2022. Leur point commun ? Ils accompagnent des évolutions économiques et sociétales de grandes ampleurs.
La logistique
Afin de soutenir la croissance exponentielle du e-commerce, les entreprises ont besoin de plateformes logistiques pour stocker, trier et distribuer leurs produits. Certaines SCPI vous offrent la possibilité d’investir sur ces actifs très recherchés. Elles feront ainsi l’acquisition d’entrepôts, de locaux d’activités, mais aussi de messageries, le plus souvent situés en première couronne des grandes aires urbaines. Et jusqu’ici les performances sont au rendez-vous, même si l’on note déjà une forte augmentation des prix sur cette typologie d’actifs.
La santé
Décorrélé des cycles économiques et financiers, le secteur de la santé attire de nombreux investisseurs privés et institutionnels. Sans surprise, les SCPI spécialisées sur cette thématique se sont montrées très résilientes durant la crise épidémique. Ces dernières étant principalement investies dans des cliniques, des laboratoires d’analyses médicales, des crèches et des Ephad.
L’Europe
Le terrain de jeu des sociétés de gestion immobilière s’étend désormais bien au-delà de nos frontières. Nombre d’entre elles disposent même d’équipes spécialisées à l’étranger, notamment au Benelux, en Allemagne, en Italie et en Espagne. Les stratégies d’investissement menées par ces « SCPI européennes » vous permettent ainsi de diversifier votre patrimoine immobilier tertiaire dans des pays aux dynamiques économiques et sociétales différentes. Cerise sur le gâteau, grâce à la signature de conventions fiscales entre certains pays, la fiscalité applicable peut être allégée. C’est notamment le cas des SCPI détenant des actifs outre-Rhin.
Scala Patrimoine attire votre attention sur … le levier du crédit
et la fiscalité
Et si le meilleur placement 2022 était le crédit ? Les taux d’intérêt sont historiquement bas. La situation ne devrait pas évoluer avant la fin du premier semestre 2022 dans la mesure où la banque centrale européenne (BCE) souhaite maintenir en l’état sa politique monétaire. Il serait donc dommage de ne pas en profiter. Si votre taux d’endettement le permet, n’hésitez pas à augmenter votre capacité d’investissement en ayant recours à l’emprunt.
La pierre est sans conteste l’un des placements préférés des Français. Mais on ne peut pas dire que l’immobilier soit l’enfant chéri du législateur. La fiscalité applicable à cet investissement est, en effet, très élevée. Pour éviter ce régime fiscal « confiscatoire », veillez à bien organiser et structurer votre patrimoine. Certains pourraient, par exemple, avoir intérêt à créer une société civile immobilière (SCI) à l’IS.
Les fonds actions et diversifiés appliquant une approche « socialement responsable »
Les politiques ultra-accommodantes dirigées par les banques centrales apportent un flux de liquidité important sur les marchés financiers. Cette injection monétaire soutient le niveau de l’inflation et pourrait continuer à doper le cours des marchés actions. Même si nous privilégions la prudence, la classe d’actifs conserve tout son sens dans une optique de long terme, avec des investissements diversifiés et échelonnés dans le temps.
Nous privilégions des fonds qui sélectionnent des entreprises en fonction de critères environnementaux, sociaux et de gouvernance, mieux adaptés à l’évolution de notre société et aux réformes « carbones » à venir. Attention, le label ISR n’est toutefois pas un filtre suffisant pour évaluer la qualité de la démarche « responsable » d’une société de gestion. D’autres éléments doivent être regardés de près, comme son engagement actionnarial, le verdissement en profondeur de sa gamme de fonds ou encore la qualité de son reporting.
Scala Patrimoine attire votre attention sur … les cryptomonnaies
Les cryptomonnaies (Bitcoin, Ethereum, Dogecoin …) font l’objet d’un véritable engouement de la part des investisseurs. Il convient cependant de garder à l’esprit que ce sont des produits extrêmement spéculatifs. En fonction de l’actualité économique ou réglementaire, leurs valeurs peuvent varier très fortement, dans un laps de temps très court. Si vous souhaitez vous positionner sur des cryptomonnaies, investissez uniquement l’argent que vous êtes prêt à perdre. Soyez également vigilant concernant le choix des plateformes d’acquisition. Les escroqueries sont de plus en plus fréquentes. La dernière en date concerne la cryptomonnaie « inspirée » par la série Sud-Coréenne à succès « Squid Game ». Leurs créateurs s’étant « mystérieusement » volatilisés avec l’argent des investisseurs !
Les investissements alternatifs
Le capital investissement et la dette privée
Le capital investissement (ou private equity) vous permet de prendre des participations au capital d’entreprises non cotées (le plus souvent par l’intermédiaire de fonds spécialisés). L’entrée au capital pouvant se concrétiser de façon majoritaire ou minoritaire.
La dette privée est, quant à elle, une solution de financement proposée en alternative aux prêts bancaires. Cette classe d’actifs fait émerger des opportunités de placement susceptibles de générer des rendements supérieurs à ceux des marchés obligataires classiques (entre 2% et 12%), dans un contexte de taux très bas.
Son environnement est très hétérogène, avec un niveau d’exigence entre les différentes plateformes et émetteurs très disparate. Cette classe d’actif nécessite donc une analyse supérieure et une vigilance accrue sur le risque de liquidité. C'est particulièrement le cas lors des débouclages des opérations immobilières menées par des marchands de biens (dette privée immobilière)
Les produits structurés
Les produits structurés peuvent être utilisés comme alternative à un investissement direct pour réduire l’exposition au risque d’un portefeuille.
Un produit structuré est une stratégie d’investissement basée sur différents sous-jacents. La protection en capital, le sous-jacent et la durée sont définis par le cahier des charges de l’investisseur. L’émetteur du produit propose alors un rendement associé.
Scala Patrimoine attire votre attention sur … le risque de liquidité et l’indisponibilité des capitaux
Ces placements alternatifs doivent être souscrits dans une optique de très long terme. Les sommes investies seront, en effet, bloquées de nombreuses années. Au regard des risques associés et à leurs caractéristiques intrinsèques, ces investissements ne doivent pas représenter une part trop importante de votre patrimoine.
L’épargne retraite
La réforme de l’épargne retraite, votée en 2019 dans le cadre de la loi Pacte, a remis sur le devant de la scène ces placements. Plus souple, plus flexible, le nouveau Plan d’Épargne Retraite est un véhicule particulièrement performant pour ceux qui souhaitent investir sur le très long terme, à condition d’être imposé sur les tranches hautes du barème de l’impôt sur le revenu (au moins 30 %) et de choisir des contrats peu chargés en frais.
Nous vous rappelons que le PER est ce que l’on appelle un « produit tunnel ». En conséquence, vous ne pourrez pas récupérer l’argent versé sur ce contrat avant d’avoir cessé votre carrière professionnelle, sauf dans les cas de déblocage anticipé prévus par la loi. Au moment de votre départ en retraite, vous aurez cependant la possibilité de choisir entre une sortie en rente, versée jusqu’à votre décès, le versement d’un capital ou un mix des deux.
Scala Patrimoine attire votre attention sur … les frais appliqués aux contrats
Deux sénateurs, Albéric de Montgolfier et Jean-François Husson, ont récemment présenté un rapport portant sur « la protection des épargnants ». Ils y soulignent le niveau très important des frais appliqués sur les placements, qui pèse significativement sur la performance servie aux épargnants. C’est notamment le cas pour les contrats d’assurance-vie et les plans d’épargne retraite (PER). Les sénateurs rappellent la « cécité fiscale » dont font preuve les épargnants, les rendant moins sensibles au niveau de frais. Les rapporteurs souhaitent encourager le développement de placements dont la gestion serait peu chargée en frais, afin d’optimiser le rendement servi. Un combat dans lequel Scala Patrimoine est pleinement engagé, avec le développement d’une offre « clean share ». Autrement dit, une offre de fonds qui est distribué sans rétrocommissions.
L’œil de Scala Patrimoine
Pour faire un choix de placements éclairé, vous devez garder trois éléments à l’esprit :
- Les frais appliqués à votre épargne
Pour une meilleure rentabilité de votre épargne, pensez à regarder les frais appliqués aux investissements proposés. Les chiffres transmis par les rapporteurs sont édifiants. À long terme, près de la moitié du rendement d’un placement serait captée par les frais.
- Performance = risque !
Comme le souligne très bien l’Autorité des Marchés Financiers (AMF), le rendement et le risque sont inséparables. Il n’y existe donc pas de placements miracles, avec des promesses de gains élevés et un capital garanti. Veillez donc toujours à choisir un placement qui corresponde au degré de risque que vous souhaitez prendre.
-
Profiter de l’effet de levier du crédit
Les taux d’intérêt très bas proposés par les établissements bancaires doivent vous inciter à privilégier l’investissement à crédit, lorsque cela est possible.
COP26 : les engagements pris par les pays signataires
Organisée par les Nations-Unies, la 26ème édition de la conférence des parties s’est déroulée du 31 octobre au 12 novembre à Glasgow (COP26). 197 pays y étaient réunis pour échanger autour des enjeux climatiques et annoncer de nouveaux engagements visant à réduire les émissions de gaz à effet de serre.
Hélas, ces deux semaines d’intenses tractations ont abouti à un accord jugé décevant par les principaux observateurs. Un constat partagé par le président de la COP 26, Alok Sharma. Au bord des larmes, celui-ci a même tenu à présenter ses excuses lors de la clôture de l’événement. « Permettez-moi de dire à tous les délégués que je m’excuse pour la façon dont le processus s’est déroulé. Je suis profondément désolé. Je comprends également la profonde déception, mais je pense qu’il est vital que nous protégions cet accord ».
Cette « Conférence des parties (COP) » s’est, il est vrai, déroulée dans un contexte particulièrement défavorable, marqué par les inquiétudes autour de l’épidémie de covid-19 et la flambée des prix de l’énergie (Pétrole, gaz). Mais faut-il pour autant jeter le bébé avec l’eau du bain ? Malgré la légitime déception, le document final signé par les participants contient des avancées bien réelles.
Les avancées conclues lors de la COP26
-
Les énergies fossiles évoquées
Pour la première fois, les représentants des pays présents à Glasgow ont appelé à une réduction de l’utilisation « des énergies fossiles ». Chacun d’entre eux devant « accélérer les efforts vers la diminution progressive de l'énergie au charbon sans système de capture de CO2 et des subventions inefficaces aux énergies fossiles ».
Au cours de cette conférence, les participants ont également réitéré leur engagement de limiter le réchauffement climatique à 1,5°C, par rapport au niveau préindustriel.
-
Le charbon : un accord a minima
Le texte final de la COP26 appelle, par ailleurs, les pays à accélérer leurs efforts en vue d’une sortie du charbon. La Pologne, le Chili, le Vietnam et l’Ukraine sont parmi les signataires. Hélas, à la dernière minute, sous la pression de l’Inde et de la Chine, le terme « disparition progressive » du charbon a été remplacé par « diminution progressive ». Une formule beaucoup moins engageante pour les États signataires.
-
L’objectif de neutralité carbone
82 pays font aujourd’hui de « la neutralité carbone » un objectif important à atteindre. La COP26 aura permis l’intégration de 13 pays supplémentaires dans cette voie. La Chine s’est, par exemple, engagée à atteindre la neutralité carbone pour 2060 tandis que l’Inde souhaite y parvenir d’ici 2070.
-
La mise en œuvre d’un marché carbone international
Lors de cette COP26, les pays ont réussi à s’entendre sur les règles d’application du marché carbone international. Un outil très technique qui a pour finalité de participer à la réduction des émissions de gaz à effet de serre. La réforme signée devrait permettre de réguler de manière plus optimale le dispositif et ainsi fluidifier la vente et l’achat des droits d'émission de CO2. Parmi les principales avancées, on notera l’exclusion du système de double comptage. Désormais, une tonne de CO2 ne pourra plus être comptabilisée à la fois par l'acheteur et le vendeur.
-
La réduction des émissions de méthane
Plusieurs pays dont les États-Unis et l’Europe ont annoncé vouloir diminuer leurs émissions de méthane de 30 % d’ici 2030. Malheureusement, la Chine est restée en retrait sur cette question.
-
La lutte contre la déforestation
Une centaine de pays ont exprimé leur volonté de « stopper et d’inverser » la déforestation d’ici à 2030. Le Brésil, la Russie ou encore l’Indonésie font partie des signatures de cet engagement. C’est une excellente nouvelle, car cet accord concerne près de 85 % des forêts du monde !
-
Vers une plus grande coopération entre la Chine et les États-Unis ?
L’une des bonnes surprises de cette édition de « la conférence des parties (COP26) » est venue de l’annonce conjointe des États-Unis et de la Chine de travailler ensemble pour « renforcer l'action climatique ». Celle-ci faisant suite aux déclarations du président chinois Xi Jinping qui marquait la volonté de l’empire du Milieu d’œuvrer en faveur du climat : « nous pouvons tous nous engager sur la voie d'un développement vert, à faibles émissions de carbone et durable ».
-
Une coalition d’acteurs économiques
Rassemblés à Glasgow, des acteurs économiques souhaitent jouer un rôle moteur dans le financement de la transition climatique.
- La coalition « Green Grids – One Sun, One World, One Grid »
Des entreprises, des organisations internationales et des États se sont engagés à investir massivement en faveur des énergies renouvelables. Ces dépenses visent à augmenter la production d’énergie solaire, éolienne, de stockage et d’autres énergies renouvelables, mais aussi à favoriser l’interconnexion des réseaux électriques.
- La « Glasgow Financial Alliance for Net Zero »
La « Glasgow Financial Alliance for Net Zero » rassemble aujourd’hui plus de 400 investisseurs institutionnels. Cette coalition revendique près de 130 000 milliards de dollars d’actifs investis en faveur de la neutralité carbone. Elle s’est engagée, durant la COP26, vers des émissions nettes zéro d'ici 2050.
-
L’engagement des constructeurs automobiles
Le secteur du transport est le deuxième émetteur de gaz à effet de serre du monde. Il se place juste derrière le secteur de l'énergie et devant l’industrie. La transition vers une économie bas carbone ne pourra donc pas se faire sans lui. L’engagement des constructeurs automobiles lors de la COP26 est, par conséquent, une excellente nouvelle. Une trentaine d’entre eux ont, en effet, annoncé travailler pour faire en sorte que les nouvelles voitures construites à partir de 2040 soient « zéro émission ».
Les déceptions
-
L’objectif 1,5°C s’éloigne
L’objectif de limiter le réchauffement climatique à 2°C voire 1,5°C a été réitéré par les participants à la COP26. Les pays ont également reconnu la nécessité de réduire de 45 % leur émission de gaz à effet de serre d’ici 2030. C’est cependant une déception, car on pouvait espérer que l’accord final évoque le seul chiffre de 1,5°C. Autre déconvenue, le texte ajoute que « des circonstances nationales particulières » pourraient être prises en compte. Une porte ouverte à tous les abus ?
-
La Russie et l’Australie à la traîne
Les décisions annoncées par la Russie et l’Australie ont déçu les observateurs. Ces deux pays ont même remis des « contributions nationales déterminées » moins ambitieuses que les précédentes. Autrement dit, leurs engagements actuels vont se traduire par une augmentation de leurs émissions de gaz à effet de serre !
-
L’inde et la Chine font marche arrière sur une sortie du charbon
Cela a provoqué l’ire de nombreux représentants présents à la COP26 : à la dernière minute l’Inde et la Chine ont refusé de s’engager sur une sortie définitive du charbon. Ils acceptent simplement de travailler sur une réduction progressive de l’utilisation du charbon.
-
Le dispositif de Solidarité à l’arrêt
Le principe était pourtant acté : les pays riches devaient apporter un soutien financier aux États en développement afin qu’ils puissent accélérer leur transition vers une économie bas carbone. À partir de 2020, 100 milliards d’euros par an auraient dû leur être accordés. À ce jour, aucune aide ne leur a été versée. Certains participants à la COP26 ont bien tenté de rouvrir le débat en présentant le concept de « pertes et préjudices », mais aucune décision concrète n’a été actée.
-
Le concept de « pertes et préjudices » encore flou
Le concept de « Pertes et Préjudices » fait directement référence aux catastrophes climatiques pouvant impacter certains pays. Des situations qui ne peuvent, malheureusement, pas être évitées.
Pour offrir une meilleure protection financière aux états victimes de ces événements, certains ont émis l’idée de créer un nouveau système opérationnel de financement. Si la proposition a été rejetée par les États-Unis, l'idée n’est toutefois pas complètement enterrée. Le « dialogue » reste, en effet, ouvert jusqu’en 2024.
L’œil de Scala Patrimoine
Le revirement de la Chine et de l’Inde concernant la sortie du charbon témoigne des difficultés de cette 26e édition. Dans ce contexte, l’objectif de contenir le réchauffement climatique à 1,5° semble particulièrement difficile à tenir. Le texte n'impose d'ailleurs aucune contrainte juridique. Tous les États signataires respecteront ils leur engagement ? Rien ne permet aujourd’hui de l’affirmer. Hélas, le fossé a tendance à se creuser entre les engagements pris par les pays et la réalité. Une situation qui inquiète particulièrement les scientifiques.
La prochaine COP se déroulera en Égypte, plus précisément à Sharm el Sheikh, en novembre 2022. Le document final signé à Glasgow invite les participants à revoir leur copie et à renforcer rapidement leurs engagements climatiques.
Emmanuel Du Ché (Eligest) : « ISR de tous les pays, unissez-vous ! »
Pour Emmanuel Du Ché, Analyste indépendant de fonds ISR chez Eligest et membre du jury du Prix de la Finance Verte, l’un des atouts du label Investissement socialement responsable (ISR) français est de se fonder sur une approche inclusive. Autrement dit, il permet aux gérants d’investir sur les « moins bons élèves » afin de les aider à faire évoluer leur pratique. Un principe qu’Emmanuel Du Ché souhaite ardemment voir perdurer dans le cadre de la refonte du label ISR.
Scala Patrimoine. Plusieurs visions de l’investissement socialement responsable co-existent. Quelles en sont les principales ?
Emmanuel du Ché. Si nous adoptons une posture binaire, il est possible de distinguer deux grandes catégories d’investissement responsable.
D’une part, la vision thématique, essentiellement basée sur le principe de l’exclusion, notamment sectorielle.
D’autre part, la vision reposant sur l’inclusion, autrement dit l’acception des sociétés en transition.
Scala Patrimoine. Laquelle a votre préférence ?
Je fais partie de ceux qui pensent qu’une bulle spéculative est en train de se créer sur les fonds thématiques « verts ». Leurs investissements sont tous dirigés vers les mêmes sociétés. Toutes proportions gardées, cette situation me fait penser à la flambée sur les valeurs technologiques, au début des années 2000.
Il me parait indispensable - d’un point de vue financier et éthique - d’inclure les moins bons élèves. L’exemple du secteur pétrolier est, à ce sujet, très parlant. Jusqu’à peu, les gérants d’actifs excluaient principalement les sociétés investies sur le charbon et le pétrole non conventionnel (pétrole et gaz de schiste). Aujourd’hui, la plupart d’entre eux rejettent même le pétrole conventionnel ! C’est, à mon sens, une erreur. Si nous voulons faire évoluer les moins bons élèves, il est nécessaire que les sociétés de gestion en détiennent des titres dans les portefeuilles. C’est grâce à cela qu’elles pourront engager un dialogue actionnarial fort, faire bouger les lignes. Le dépôt des résolutions menées par plusieurs sociétés de gestion lors de l’assemblée générale de Total, il y a quelques années, avait ainsi poussé le groupe à faire évoluer sa stratégie climat.
Ne proposer que des fonds thématiques exclurait 75 % des problèmes. Si nous voulons être efficaces, il ne faut pas être trop idéologique.
« En matière d’investissement responsable, il est indispensable d’inclure les moins bons élèves »
Scala Patrimoine. La place du nucléaire fait également débat !
Le sujet est passionnant. La question des déchets soulève de nombreuses interrogations. Pourtant, ceux-ci représentent peu de choses en termes de volume. Sous la pression des Allemands, le nucléaire va être exclu de la base de la taxonomie européenne, qui constituera le socle du prochain « écolabel ». C’est une bêtise monumentale ! Le nucléaire est une énergie modulable. Avec l’hydroélectricité, elle est la seule capable de varier sa puissance pour s'adapter au réseau électrique et aux besoins de la population. Cet avantage est d’autant plus important que nous ne savons pas stocker l’électricité. Si la France fait le choix de sortir du nucléaire, le pays sera alors dépendant des conditions météorologiques, du niveau d’ensoleillement ou de la vitesse du vent.
Scala Patrimoine. Un grand nombre de sociétés de gestion communiquent désormais sur la qualité de leur démarche ISR. Comment les distinguer ?
Les grilles d’analyse sont multiples. Je retiendrais cependant trois critères.
La première, et peut-être la plus importante, est de regarder la cohérence entre la manière dont la société de gestion communique sur ses critères de sélection et sur ce qu’elle pratique en interne sur le E (notamment en numérique), le S et le G/
La deuxième est de vérifier que la société dispose de ses propres équipes d’analystes ISR/ESG. Pour garder de l’indépendance et de la distance face aux données ESG qu’ils achètent, et qui sont souvent contradictoires.
Enfin, la troisième est l’accessibilité et la clarté des informations communiquées par la société de gestion. Le souci de pédagogie témoigne en effet d’une véritable implication sur le sujet.
Scala Patrimoine. Est-il possible d’investir sur les marchés émergents avec une démarche socialement responsable ?
Oui, et c’est même fondamental. Il n’y a qu’une seule planète. Faire changer les pays émergents est extrêmement important pour le bien commun. En investissant dans des entreprises présentes dans les principaux pays pollueurs de la planète, votre levier d’action sera - de fait - beaucoup plus fort.
Sur les marchés obligataires « corporate » émergents, la seule façon de financer la transition verte sont les greens bonds. Il est possible de mettre en œuvre une telle démarche sur la dette souveraine émergente, mais c’est moins facile pour les pays qui ne vivent pas en démocratie.
Sur les marchés actions, une démarche responsable est d’investir dans des fonds ayant un fort engagement actionnarial. Des sociétés de gestion comme Carmignac ou Gemway Assets présentent un taux de vote supérieur à 90 % aux Assemblées Générales. Par comparaison, certains de leurs concurrents présentent un chiffre inférieur à 20 %.
« Les fonds labellisés ISR devraient pouvoir bénéficier de la présence d’administrateurs dans les sociétés »
Scala Patrimoine. Qu’attendez-vous de la réforme du Label ISR en cours ? Faut-il privilégier une approche inclusive du Label et ainsi favoriser les investissements dans les entreprises à fort potentiel d’amélioration ?
Je ne souhaite pas voir le principe d’exclusion s’appliquer au nouveau label d’une manière trop large. La force du label ISR français est d’être un dispositif d’inclusion. L’exclusion du label ISR ne devrait, à mon sens, s’appliquer qu’à certains thèmes précis graves comme les mines antipersonnel, le blanchiment, le tabac ou le charbon. De toute façon, même sans le label ISR, les fonds ISR excluent spontanément les secteurs les plus controversés
En parallèle, il me paraît souhaitable que les exigences de reporting et de résultats sur les votes effectués en Assemblée Générale et l’engagement actionnarial soient plus contraignants.
Je pense également que les fonds labellisés ISR devraient pouvoir bénéficier de la présence d’administrateurs dans les sociétés dans lesquelles ils sont actionnaires. Cette disposition serait très vertueuse sur le long terme. Emmanuel Faber, évincé du conseil d’administration de Danone, aurait-il connu le même sort s’il avait bénéficié du soutien d’administrateurs ISR ?
Scala Patrimoine. Vous évoquez l’importance des engagements actionnariaux. L’avenir de l’ISR repose-t-il sur les coalitions entre les sociétés de gestion ?
Bien sûr ! J’ai notamment en tête les initiatives de Meeschaert Amilton AM et d’Ecofi Investissements, co-fondateurs du réseau d’engagement actionnarial européen « The Shareholders for Change network ». Réunissant de nombreux investisseurs, ce réseau a pour objectif de peser dans les décisions des entreprises, en ayant notamment davantage de poids lors des assemblées générales. C’est une démarche qui mérite à mon sens d’être généralisée. ISR de tous les pays unissez-vous !
https://www.youtube.com/watch?v=vUA6ylFilQU&t=67s