
Loi Climat : vers une interdiction à la location des logements énergivores
L’immobilier est responsable à lui seul d’un quart des émissions de gaz à effet de serre en France. Selon une étude de l'Observatoire national de la rénovation énergétique (ONRE), la France compterait ainsi 7,2 millions de passoires thermiques. Pour atténuer l'impact environnemental du secteur, le gouvernement s’est donc lancé dans un grand plan de rénovation des bâtiments. « La solution est connue, il faut rénover, rénover, rénover » martèle ainsi Barbara Pompili, la ministre de la Transition écologique. Une volonté politique qui s’est finalement traduite en juillet 2021 par le vote de la loi « Climat et résilience ».
Voici le calendrier de mesures présentées par le législateur, en 5 dates clés !
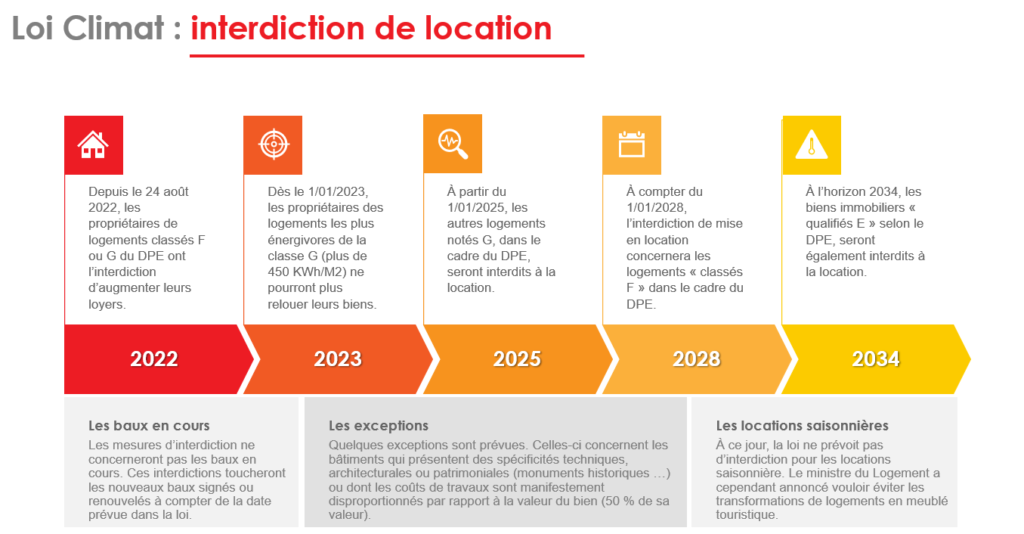
Le calendrier des mesures de la Loi Climat
Depuis le 24 août 2022
Un an après le vote de la loi « Climat et Résilience », une première mesure vient de s’appliquer. Et le moins que l’on puisse dire est qu’elle donne le ton ! Un décret interdit, en effet, depuis le 24 août dernier, aux propriétaires bailleurs de logements (loués nus ou meublés) considérés comme des passoires thermiques, c’est-à-dire classés F ou G du diagnostic de performance énergétique (DPE)*, d’augmenter les loyers.
Une disposition qui touche les baux signés, renouvelés ou tacitement reconduits depuis cette date.
Précision : ce gel des loyers ne s’appliquera pas tout de suite aux logements situés dans les départements d'outre-mer (Martinique, Guadeloupe, Guyane, Réunion et Mayotte). Un délai supplémentaire, fixé au 1er juillet 2024, leur a - en effet - été accordé.
À partir du 1er janvier 2023
Dès le 1er janvier 2023, les propriétaires des logements les plus énergivores de la classe G ne pourront plus les relouer. Cette mesure concerne les biens affichant une consommation annuelle d’énergie supérieure à 450 kilowattheures par mètre carré. Leur nombre est aujourd’hui estimé à 140 000, dans le parc locatif privé. Selon les dernières études réalisées, il s’agirait principalement de maisons individuelles utilisant un système de chauffage au fioul et d’appartements localisés en Île-de-France.
Mais rassurez-vous, cette interdiction s’applique uniquement aux baux conclus ou renouvelés à compter de cette date. Les contrats en cours ne sont donc pas concernés.
Dès le 1er janvier 2025
Dans deux ans, les autres logements notés G, dans le cadre du DPE, seront progressivement interdits à la location.
À compter de 2028
À partir du 1er janvier 2028, l’interdiction de mise en location concernera les logements « classés F ».
En 2034
Enfin, la dernière étape, applicable en 2034, vise à mettre au ban les biens immobiliers « qualifiés E » selon le DPE.
Comment s'appliquera la Loi Climat ?
Le bouquet de mesures voté par les parlementaires s’avère très complexe à mettre en œuvre. Ainsi, pour éviter une déstabilisation trop importante du marché de l’immobilier, le législateur prévoit une application dite « progressive ».
Quels sont les travaux à réaliser ?
Une rénovation énergétique est dite performante lorsque des travaux permettent de respecter les conditions suivantes :
- l’atteinte de la classe A ou B au sens du diagnostic de performance énergétique (DPE) ;
- l’étude des six postes de travaux de rénovation suivants : l'isolation des murs, l'isolation des planchers bas, l'isolation de la toiture, le remplacement des menuiseries extérieures, la ventilation, la production de chauffage et d'eau chaude sanitaire ainsi que les interfaces associées.
Précision : Pour les bâtiments de classe F ou G au sens du DPE, une rénovation énergétique est dite performante lorsque les travaux permettent l’atteinte au moins de la classe C du DPE et que les 6 postes de travaux ont été étudiés.
Quelles sont les exceptions ?
Les parlementaires ont également prévu quelques exceptions aux obligations pesant sur les propriétaires de logements les plus énergivores.
Celles-ci concernent les bâtiments qui présentent :
- des spécificités techniques, architecturales ou patrimoniales (monuments historiques, bâtiments se trouvant dans des sites classés …) ;
- des coûts de travaux manifestement disproportionnés par rapport à la valeur du bien (50 % de sa valeur).
Pour ces logements, la rénovation énergétique est dite performante lorsque les travaux permettent un gain d’au moins deux classes du DPE et que les six postes de travaux précités ont été traités.
Quels sont les baux concernés ?
Bonne nouvelle pour les propriétaires, les mesures d’interdiction prévues dans la loi ne concerneront pas les baux en cours. Comme l’a indiqué Olivier Klein, ministre du Logement, lors d’une interview donnée au journal « Le Parisien » en juillet dernier : « Cette règle s’applique quand il y a un changement de locataire et évidemment, personne ne sera mis à la porte, ce serait absurde ! ». Ces interdictions toucheront en pratique les nouveaux baux signés, renouvelés ou tacitement reconduits à compter de la date prévue par la loi.
Les locations saisonnières ou touristiques sont-elles touchées ?
À ce jour, la loi ne prévoit pas d’interdiction pour les locations saisonnières ou touristiques. Mais les choses pourraient vite changer. Devant le risque de voir les propriétaires « en profiter » pour louer leur logement via des plateformes de location de courte durée (AirBnb...), le ministre du Logement a réagi. « Il est hors de question qu’on se réfugie derrière l’interdiction de remettre en location en transformant son logement en meublé touristique » résume Olivier Klein. Un aménagement de la loi est donc attendu dans les prochaines semaines.
Les logements situés en outre-mer bénéficient-ils d'un calendrier aménagé ?
En outre-mer, l’interdiction de mise en location de passoires énergétiques est fixée à partir de janvier 2028 pour les logements classés G et à partir de janvier 2031 pour ceux classés F.
Quelles sont les sanctions possibles pour le propriétaire ?
Le propriétaire qui mettrait en location un logement considéré comme « indécent » s’exposera notamment :
- à une obligation de réaliser les travaux nécessaires ;
- à une réduction ou une suspension des loyers versés par le locataire ;
- aux versements de dommages et intérêts à payer au locataire ?
Qu'est ce que l'audit énergétique ?
Dès le 1er avril 2023, un audit énergétique devra obligatoirement être réalisé avant la mise en vente de logements classés F ou G au diagnostic de performance énergétique. L'audit s'appliquera ensuite aux habitations classées E à partir du 1er janvier 2025, puis aux logements classés D à partir du 1er janvier 2034. Ce document proposera les travaux à réaliser pour améliorer le classement de l'habitation. Ces travaux ne sont pas obligatoires pour conclure la vente, mais l'acquéreur sera informé de leur nature.
L'avis de Scala Patrimoine
Si la volonté du législateur est louable – réduire la facture énergétique des locataires et accélérer la transformation énergétique du pays – le calendrier de la mise en œuvre de la loi climat apparait extrêmement optimiste.
Des propriétaires pris à la gorge ?
En imposant aux propriétaires la réalisation de travaux aussi rapidement, le législateur risque de pousser les moins fortunés d’entre eux à vendre leurs biens ou à les retirer de la location. Surtout que les aides à disposition des propriétaires (TVA à 5,5 %, Ma Prime Renov, Aides de l’Anah, crédit d’impôt pour la transition énergétique …) semblent bien insuffisantes pour absorber le coût des travaux, évalué en moyenne à 15 % du prix du bien.
Le marché immobilier déstabilisé ?
Le contexte économique difficile (inflation, réduction de l’accès aux crédits par les établissements bancaires) ne joue également pas en faveur des propriétaires.
La mise en vente d’un trop grand nombre de logements par leurs propriétaires pourrait, par ailleurs, créer un choc d’offres sur le marché immobilier et tirer les prix vers le bas, surtout dans les zones économiques les moins attractives.
Le possible retrait du marché locatif de biens immobiliers serait aussi dommageable. Cette situation entrainerait, il est vrai, une hausse du prix des loyers pour les locataires, en raison de la raréfaction des biens à louer.
Enfin, les propriétaires souhaitant réaliser des travaux de rénovation trouveront-ils des artisans pour les réaliser ? Rien n’est moins sûr. Aujourd’hui, il est déjà difficile d'obtenir l'accord d'entreprises du bâtiment pour rénover les petites surfaces. Avec la forte hausse des demandes qui se profile, cela pourrait ressembler à un véritable parcours du combattant.
Une opportunité d’investissement ?
Ce contexte peut néanmoins représenter une opportunité pour les investisseurs immobiliers. Ces derniers vont se retrouver en position de force lors des négociations avec les vendeurs qui n’ont pas les moyens de réaliser ces travaux. Et leur terrain de jeu s’annonce vaste. 45% des résidences en Île-de-France entraient dans les trois classes énergétiques (E, F et G) en 2018 !
LOI n° 2021-1104 du 22 août 2021 portant lutte contre le dérèglement climatique
* Le diagnostic de performance énergétique (DPE) renseigne sur la performance énergétique d’un bien immobilier (étiquettes A à G). IL évalue sa consommation d’énergie et son impact en termes d’émissions de gaz à effet de serre. Ceux dont l’étiquette énergétique est en A et B sont considérés comme peu énergivores. Ceux qui sont classés en F et G sont désignés comme des passoires thermiques. Un DPE est, en principe, valable 10 ans. Par exceptions, les DPE réalisés entre le 1er janvier 2013 et le 31 décembre 2017 inclus sont valables jusqu'au 31 décembre 2022 tandis que ceux réalisés entre le 1er janvier 2018 et le 30 juin 2021 inclus le sont jusqu'au 31 décembre 2024.

Guillaume Lucchini évoque le patrimoine des entrepreneurs pour Les Echos
De la protection de sa famille à la cession ou la transmission de sa société, en passant par la préparation de sa retraite et ses investissements, la gestion des affaires privées d'un entrepreneur recouvre de nombreux sujets ayant des répercussions juridiques, fiscales et financières.
Guillaume Lucchini, président de Scala Patrimoine, a répondu aux questions de Laurence Boccara et de Francoise Paoletti, journalistes pour Les Echos, consacrées à la gestion du patrimoine du chef d'entreprise.
Ce qu'il faut en retenir
La protection personnelle des entrepreneurs et celle de ses proches
Voici les éléments clés à retrouver dans cet article :
- « Une première parade consiste à souscrire une assurance décès, destinée à assurer, sur une période temporaire, une protection financière à la famille de l'assuré. »
- « La souscription d'un contrat d'assurance-vie avec la rédaction d'une clause bénéficiaire démembrée est une option à envisager. »
- « La rédaction d'un mandat de protection future permet d'organiser la bonne continuité de la gouvernance en cas d'accident de la vie. Il permet ainsi d'éviter de bloquer les décisions de gestion. De façon indirecte, cela permet aussi de s'assurer que le patrimoine qui reviendra aux héritiers présomptifs (le conjoint et/ou les enfants mineurs) ne verra pas sa valeur se détériorer dans le temps. »
Neutraliser ou réduire sa fiscalité
La publication des Echos souligne notamment :
- « Les stratégies d'évitement de l'impôt sont à géométrie variable et tout à fait légales. »
- « Avant de s'engager dans une opération immobilière en Monument historique mieux vaut être un amoureux des vieilles pierres. Les entrepreneurs doivent aussi être prêt à y passer du temps pour préserver et restaurer le bâti dans les règles de l'art et sous l'égide de l'architecte des bâtiments de France. »
- « Le PER est, d'une part, à privilégier par des entrepreneurs imposés aux tranches les plus élevées du barème de l'IR. Et, d'autre part, à ceux qui, au moment de leur retraite, anticipent une baisse notable de leur fiscalité. Ce dernier élément est essentiel si le souscripteur opte pour une sortie en capital de son contrat. La part de capital correspondant est, en effet, imposée au barème de l'IR. Plus le taux marginal d'imposition du souscripteur lors de sa retraite baissera, plus cette stratégie aura de sens. »
A. Stehlé : «Le cinéma français doit se réinventer»
Créées dans les années 80, les Sociétés de financement de l’industrie cinématographique et de l’audiovisuel (Sofica) font partie intégrante du système économique du cinéma français. En moyenne, elles apportent 5 % à 10 % du budget d’une œuvre. Antoine Stehlé, Directeur Financier de bathysphere productions, nous explique plus en détail le fonctionnement des Sofica et les enjeux qui entourent le secteur audiovisuel.
Scala Patrimoine. Pouvez-vous nous présenter en quelques mots les activités de bathysphere ?
bathysphere est une société de production cinématographique créée en 2005. Nous travaillons sur des fictions et des documentaires destinés à une première exploitation au cinéma. Parmi nos principales œuvres figurent « Onoda – 10 000 Nuits dans la jungle » sorti en juillet 2021 après une première mondiale remarquée au Festival de Cannes, qui a été récompensé par le César du meilleur scénario, mais aussi « L’Eté nucléaire », « Louloute », « Wallay », « Contes de juillet », ou encore « Le Ciel étoilé au-dessus de ma tête », ainsi que les documentaires « Makala », « Bovines ou la vraie vie des vaches », « L’Ile au trésor », « Alive in France » et « Pauline s’arrache ».
Scala Patrimoine. Comment une société de production finance-t-elle la réalisation d’un film ?
Le plus souvent, les films français sont financés grâce à des aides publiques, étatiques et régionales, et le soutien financier du Centre national du cinéma et de l’image animée (CNC). Ce dernier met en place de nombreux dispositifs pour encourager la production française (aides à l’écriture de scénario, aides au développement, aides à la production notamment l’Avance sur recettes…). Pour mener à bien le préfinancement de nos projets, nous pouvons aussi bénéficier d’à-valoir minimum garanti sur les recettes d’exploitation de la part des distributeurs. Certaines chaines de télévision préachètent également le film avant sa mise en tournage en échange d’une exclusivité dans la diffusion.
Évoquons, par ailleurs, le Crédit d’impôt sur l'IS dont le montant va notamment varier en fonction des dépenses effectuées en France. L’idée étant d’assurer la localisation des tournages dans l’hexagone. Enfin, des financements européens sont également possibles avec des fonds publics européens (Eurimages, MEDIA) ou des financements publics ou privés réunis par des producteurs européens dans leur propre territoire, ainsi que des financements de pays non européens tels que les États-Unis, le Japon ou la Chine.
« Les Sofica interviennent soit en apport en développement, soit en apport en production»
Scala Patrimoine. Quelle place occupent les Sofica dans le financement de l’industrie du cinéma ? Que financent-elles concrètement ?
Elles interviennent de deux manières :
- soit « en apport en développement ». Dans ce cas, le producteur les remboursera intégralement lors de la mise en production avec des intérêts.
- soit « en apport en production ». La Sofica bénéficie alors d’une partie des recettes du film pour récupérer son investissement majoré d’une prime. La prise de risque est plus grande, car ces recettes demeurent hypothétiques, mais plus rémunératrices en cas de succès d’exploitation. Pour maximiser son retour sur investissement, la Sofica bénéficie d’une part importante des premières recettes générées par l’exploitation du film, prioritairement aux autres investisseurs publics et privés.
Dans tous les cas, elles apportent, en moyenne, 5 % à 10 % du budget d’une œuvre.
Scala Patrimoine. Leurs interventions s’inscrivent-elles dans le temps ?
bathysphere se positionne essentiellement sur des films d’Art et d’Essai avec une volonté de soutenir des auteurs émergents et d’autres, déjà bien installés. Des liens forts se sont tissés avec plusieurs Soficas. Ces structures connaissent désormais notre positionnement et notre manière de travailler. Ceci est d’autant plus appréciable que nous sommes en forte croissance depuis 7 ans et qu’il est toujours rassurant de pouvoir s’appuyer sur des partenaires fidèles.
« Il y a une concurrence plus importante entre les plateformes de streaming et les salles de cinéma »
Scala Patrimoine. Jusqu’où peut aller leur intervention ?
Certaines Soficas nous accompagnent régulièrement, car elles s’intéressent à la même typologie de films que nous, elles ont un historique sur nos succès passés et peuvent se projeter sur nos prochains projets. Elles sont, par exemple, en capacité de nous accompagner dans l’écriture de nos œuvres. Il faut bien comprendre que la production d’un film s’inscrit dans un temps très long. Entre la période d’écriture, la structuration du financement et la production, il peut s’écouler jusqu’à 8 ans. Notre partenariat, que nous renouvelons de projet en projet, a donc vocation à s’inscrire sur le long terme.
Scala Patrimoine. Certaines de vos productions ont-elles bénéficié de financements spécifiques ?
Le film de guerre « Onoda, 10 000 nuits dans la jungle » a été produit par des sociétés de plusieurs pays : France, Allemagne, Belgique, Italie, Japon et Cambodge. Nous avons donc obtenu des financements internationaux. Le film a reçu l’appui du Fonds culturel du Conseil de l'Europe, Eurimages, et de coproducteurs étrangers. Parmi eux figurent une région allemande, des groupes audiovisuels italiens et belges, mais aussi japonais avec un apport en coproduction et en equity. D’autres longs métrages ont aussi pu bénéficier de financements plus atypiques. Ce fut le cas pour le film « Contes de juillet », coproduit avec le Conservatoire National Supérieur d'Art dramatique.
« La France est le pays européen qui produit le plus d’œuvres cinématographiques »
Scala Patrimoine. Quelles ont été les conséquences de la crise covid pour le cinéma français ?
On ne peut pas nier qu’il y ait une concurrence plus importante entre les plateformes de streaming et les salles de cinéma. La chronologie des médias s’en trouve dès lors plus resserrée, avec des fenêtres de diffusion plus courtes. L’ensemble des parties prenantes doivent donc réfléchir à une production de film valorisable sur toutes les chaines de valeurs.
De notre côté, nous avons fait le choix de nourrir l’engouement des spectateurs pour des films à caractère exceptionnel. C’est-à-dire de mener à bien des projets apportant une vraie plus-value aux spectateurs qui se rendent dans les salles de cinéma. Ce fut notamment le cas pour le film « Onoda- 10 000 Nuits dans la jungle » dont la durée (3 heures) a été souhaitée pour que le public puisse ressentir, dans la salle de cinéma, les effets de la jungle sur une trentaine d’années. On veut proposer des œuvres qui donnent envie de se rendre dans les salles obscures. Cette stratégie demande toutefois plus de temps pour bien choisir le projet, les auteurs et réussir le développement.
Scala Patrimoine. Quelles sont les conséquences sur le financement de vos œuvres ?
Cela demande des moyens financiers supplémentaires, notamment concernant les besoins en fonds de roulement. Heureusement, avec les aides de l’État et du CNC, nous avons pu nous constituer des besoins en fonds de roulement suffisants.
Scala Patrimoine. Quelles sont les forces et faiblesses de l’industrie audiovisuelle française ?
La France est le pays européen qui produit le plus d’œuvres cinématographiques. Nous avons un réel savoir-faire dans le domaine, grâce à un maillage économique et territorial particulièrement performant. Et avec le Festival de Cannes, notre pays a la chance d’accueillir l’un des plus grands événements planétaires de la profession.
Notre système doit toutefois se réinventer pour être dans l’air du temps et donner envie au public de se déplacer dans les salles de cinéma malgré l'expansion des plateformes. Il y a donc un double enjeu : préserver cet écosystème, ce qui implique une concertation entre les différents acteurs publics et privés du secteur, mais aussi apporter un nouveau regard sur notre métier et les œuvres que nous produisons.
Comment les sportifs de haut niveau gèrent-ils leur patrimoine ?
En 2019, le journal L’Équipe faisait sa Une sur une escroquerie aux investissements immobiliers de défiscalisation ayant touché de nombreux joueurs de football professionnels. À l’époque, cette affaire avait fait l’effet d’une « bombe » dans le monde sportif. Elle mettait en lumière la vulnérabilité de certains investisseurs face à des commerciaux mal intentionnés. Ces cas, loin d’être isolés, rappellent aussi douloureusement la nécessité pour les sportifs de se faire accompagner par des professionnels reconnus.
Une carrière courte
La carrière d’un sportif est très courte. Rares sont ceux qui arrivent à rester au sommet au-delà de leur 35e anniversaire. Bien gérer et sécuriser son patrimoine devient alors essentiel pour ces athlètes, avec l'idée de pouvoir aborder leur seconde vie professionnelle le plus sereinement possible.
« Ce n’est pas toujours évident pour un jeune sportif de haut niveau de s’intéresser à des questions d’argent. Son sport, sa passion, lui demande déjà beaucoup de temps et d’investissement. C’est pour cette raison qu’il faut très vite bien s'entourer » témoigne Maxime Marcelli, Associé du Département Sport de Scala Patrimoine et intervenant dans le Master 2 du Centre du Droit du Sport d'Aix-Marseille. Surtout que le risque de blessure ou d’accident est omniprésent.
« Malheureusement, la carrière d’un sportif de haut niveau peut s’interrompre à tout moment. Penser à l’après-carrière n’est pas une option. Se protéger financièrement contre les aléas de la vie et mettre à l’abri sa famille doit être une priorité » tient à ajouter Maxime Marcelli.
Un cercle de confiance essentiel pour les sportifs
Si la pépite du football français, Kylian Mbappé, brille sur les terrains, il gère aussi son patrimoine de manière avisée. Avec le soutien de sa famille, il a su s’entourer d’experts. Une approche particulièrement intéressante, reprise par de nombreux sportifs.
Un écosystème de professionnels reconnus
Depuis une dizaine d’années, sous l’impulsion de personnalités comme Tony Parker ou Kylian Mbappé, les familles des sportifs veillent à créer autour d’eux une communauté d’experts reconnus (agents sportifs, avocats, experts-comptables …). Une tendance confirmée par Guillaume Lucchini, fondateur du cabinet Scala Patrimoine et intervenant dans le Master 2 Droit du Sport de Lille : « La très grande professionnalisation des approches proposées par ces sportifs a fait des émules. Les familles et les agents qui nous sollicitent fédèrent une équipe de spécialistes dans des domaines périphériques du sport. » Avant d’ajouter : « L’accès à des conseils de haut niveau se fait de plus en plus tôt. L’idée étant de créer un cocon autour du sportif, et ainsi le protéger de toutes les affaires d’escroquerie, dont la presse, s’est fait l’écho ces dernières années. »
Éviter les conflits d’intérêts
Attirés par l’appât du gain et peu au fait des questions patrimoniales, certains interlocuteurs proposent des investissements pas toujours alignés avec les intérêts de leurs clients. Pour se prémunir de ces conflits d’intérêts, l’entourage du sportif de haut niveau veille à intégrer dans leur cercle de confiance des conseillers en gestion de patrimoine indépendants, rémunérés sous la forme d’honoraires. « Ce mode de rémunération ne présente que des avantages. D’une part, cela crée une relation de confiance très forte entre le sportif et son conseiller, car la rémunération de celui-ci sera totalement transparence. Et d’autre part, cela élimine tous les risques de conflits d’intérêts, car le Wealth Planner sera uniquement payé sur la qualité du conseil apporté, qu’importe le nombre et la nature des placements souscrits par le sportif » abonde ainsi Guillaume Lucchini.
Quels conseils apporter aux sportifs de haut niveau ?
La nature de ses revenus, la durée limitée de ses contrats et les risques pesant sur sa carrière conduisent les sportifs de haut niveau à gérer leur patrimoine de manière spécifique.
Le rôle clé de la famille
Pour les plus jeunes sportifs, la famille (ou les proches) joue un rôle clé. Comme le souligne Guillaume Lucchini : « c’est elle qui va structurer et sécuriser l’écosystème qui accompagnera l’athlète durant sa carrière. »
Le choix du conseiller en gestion de patrimoine indépendant s’avère à ce titre très important, car « son rôle s’étend bien au-delà de la carrière du joueur. Il sera toujours à ses côtés pour gérer, valoriser, pérenniser et préparer la transmission de son patrimoine à ses futurs héritiers » précise le Président de Scala Patrimoine avant d’appeler à la méfiance vis-à-vis « des personnes qui se montrent insistant auprès des familles. Le rôle du conseiller est de gérer la stratégie patrimoniale, et non de passer son temps au bord des terrains pour aborder les jeunes joueurs ».
Une approche globale
Un sportif de haut niveau peut être amené à gagner beaucoup d’argent, et cela très rapidement. Or, celui-ci n’a pas toujours les armes pour gérer un tel patrimoine. Cette matière demande, en effet, des compétences très étendues, sur le plan juridique, fiscal, patrimonial et financier qu’il faut savoir intégrer dans une approche globale. « L’entourage du sportif aura donc pour mission de fédérer un écosystème de professionnels capables de traiter chacune des problématiques rencontrées. L'avocat devra notamment gérer les droits à l’image ou la fiscalité internationale. L'agent se chargera de la négociation des contrats avec le club. Tandis que le Wealth Planner se concentrera sur les problématiques patrimoniales … » précise Maxime Marcelli.
Une gestion en bon père de famille
Les revenus des sportifs sont, dans la majorité des cas, perçus sur de très courtes durées. Pour valoriser leur patrimoine sur le long terme, les athlètes n’ont donc pas le droit à l’erreur.
« L’objectif premier est de sécuriser leur après carrière. Cette stratégie nécessite donc de réaliser des investissements en bon père de famille, notamment dans la pierre » témoigne Guillaume Lucchini. L’un des principaux enjeux étant de poser un cadre sécurisant, permettant ensuite, en fonction des objectifs, du profil du risque et des volontés du sportif d’investir sur une partie de son capital sur des actifs plus risqués (marchés financiers, private equity) ou des projets entrepreneuriaux (start-up, entreprise …).
Guillaume Lucchini revient sur les premiers investissements réalisés par les sportifs : « le plus souvent, la première étape repose sur l’achat de la résidence principale, pour lequel nous veillons à ne pas entrer dans un caractère ostentatoire. La deuxième étape sera de sécuriser la perception de revenus, notamment en cas d’arrêt brutal de la carrière. Cela peut, par exemple, passer par des investissements dans l’immobilier. Mais attention ! Nous privilégions la pierre dans l’ancien, en cœur de centre-ville. Mieux vaut se tenir à l’écart de certains investissements de défiscalisation sur lesquels les joueurs sont trop souvent sollicités pour réduire leur impôt. » Une situation qui rappelle ainsi les dangers dans lesquels peuvent tomber ceux qui souhaitent réduire leur impôt à tout prix ou céder aux sirènes de promesses de gains fantaisistes.
Bien gérer l’endettement des sportifs
Les difficultés financières rencontrées par des sportifs de haut niveau s’expliquent très souvent par un taux d’endettement trop élevé. Des problématiques notamment rencontrées lorsque les emprunts ont été réalisés sur des durées supérieures à celles du contrat du joueur. Hélas, à la fin d'une carrière sportive, la baisse de revenus ne permet plus au sportif de couvrir des charges aussi importantes.
« De nombreux commerciaux tentent de vendre des investissements immobiliers de défiscalisation pour toucher un maximum de commissions, en engageant les joueurs sur des durées supérieures à celles de leur contrat » prévient Guillaume Lucchini. « Or, le joueur doit veiller à faire coïncider la fin de la carrière et la fin de l’endettement, de manière à ne plus avoir à budgéter de remboursement lorsque les revenus baissent. »
Dans ce cadre, le conseiller patrimonial devra donc définir le reste à vivre confortable avec le client. Un travail qui ne pourra être concrétisé qu'en œuvrant main dans la main avec ses agents et ses avocats. Disposer d’une planification financière actualisée de ses nouveaux contrats étant indispensable.
« C’est tout l’intérêt d’être accompagné par un conseiller totalement indépendant, dont le rôle sera d’adapter en permanence la stratégie patrimoniale du sportif, en fonction du contexte salarial et de l’environnement économique » conclut le fondateur de Scala Patrimoine.
Le rendez-vous des marchés financiers - Novembre 2022
Marchés financiers : les points clés
- Les banquiers centraux poursuivent leur politique de hausse des taux. La BCE et la FED venant d’augmenter de 75 points de base leurs principaux taux directeurs.
- Les entreprises du secteur de la tech américaine ont présenté des résultats trimestriels bien en deçà des attentes des investisseurs.
- La réélection pour un nouveau mandat de Xi Jinping confirme la dérive autoritaire de l’exécutif chinois.
- Au cours du mois d'octobre, les marchés financiers ont fortement rebondi.
Marchés financiers : les banques centrales gardent la main
Les marchés financiers se sont refait une belle santé en octobre. En France, le CAC 40 a clôturé le mois à + 8,75 % tandis qu’aux États-Unis, le S&P 500 s’envolait de 7,82 %. Globalement, l’optimisme prédomine donc chez les investisseurs. Ces derniers reprenant espoir dans un ralentissement de la politique de remontée des taux d’intérêt menée par les banques centrales.
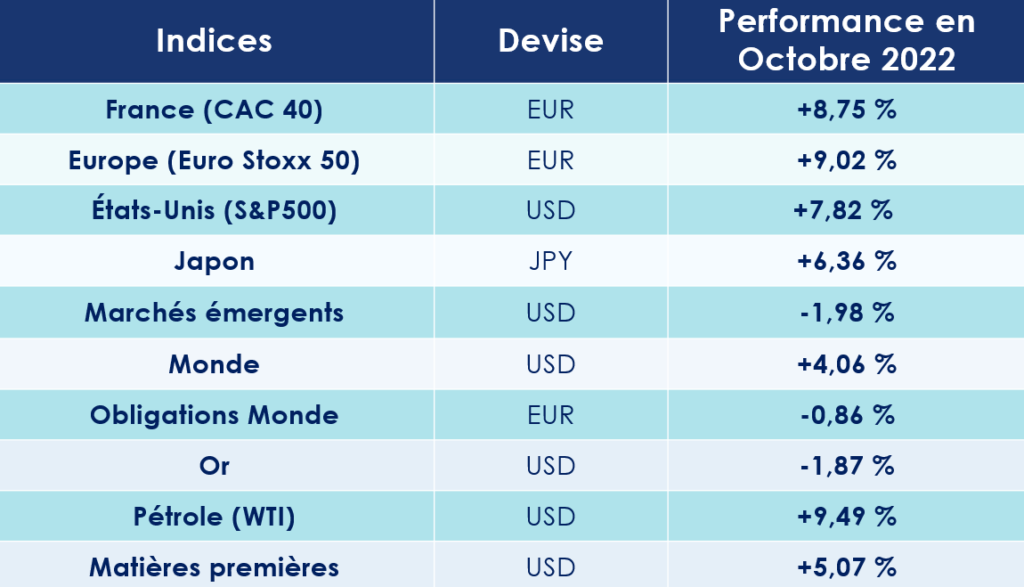
À l’inverse, les valeurs de la tech américaines et les marchés financiers émergents ne sont guère à la fête. Les premières ont annoncé des résultats trimestriels très décevants. Les seconds ont baissé de près de 2 %. Et que dire du Bitcoin ? Alors qu’il s’échangeait encore contre plus de 55 000 € en novembre 2021, son cours est aujourd’hui à peine supérieur à 20 000 €.
Géopolitique : une fin d’année sous haute tension ?
L’évolution des marchés financiers dépendra, en partie, de certains événements géopolitiques. Le conflit le plus important opposant bien évidemment l’Ukraine à la Russie. Tous les appels à la paix lancés jusqu’ici sont malheureusement restés lettre morte. Au Sud de l’Ukraine, dans la région de Kherson, les forces armées du pays poursuivent leurs actions militaires, visant notamment à neutraliser les infrastructures russes enjambant le Dniepr, l’un des fleuves les plus importants d’Europe.
Dans ce contexte particulièrement difficile, les principaux chefs d’État internationaux veulent éviter toute escalade. Même le ministre russe des Affaires étrangères a communiqué en ce sens en affirmant que « la principale priorité du pays était de prévenir tout affrontement entre puissances nucléaires ». Des propos qui n’ont cependant pas empêché les Russes d’accuser l’Angleterre d’être à l’origine des attaques contre des navires russes en mer Noire et des gazoducs Nord Stream 1 et 2 en mer Baltique.
En Corée du Nord, la situation se tend également. Pyongyang a lancé une vingtaine de missiles dont l'un est tombé près des eaux territoriales sud-coréennes. C’est la première fois depuis la séparation de la péninsule, en 1953, qu’un missile franchit la ligne de limite du Nord. Séoul a logiquement riposté en lançant trois missiles vers la mer.
Enfin, ce ne sont pas les propos tenus par le Président chinois, lors du 20e Congrès du Parti communiste chinois, qui viendront rassurer les investisseurs. Xi Jinping ayant fait de la poursuite de l’unification avec Taïwan l’une de ses principales priorités. Si celui-ci privilégie, pour cela, la voie pacifique, l’homme fort du régime chinois a cependant refusé de renoncer à l’usage de la force au cas où Taïwan déclarerait son indépendance.
Détente sur les prix des matières premières
Le choc provoqué par le début de la guerre en Ukraine sur les marchés des matières premières est en train de se dissiper. Preuve en est, les cours des matières premières poursuivent leur baisse, alors même que l'Europe vient d’annoncer que ses stocks de gaz naturel étaient quasiment remplis et devraient permettre de répondre aux besoins hivernaux.
En Europe, le prix du gaz naturel est, par exemple, tombé sous les 100 € par megawatt heure, soit une baisse de 70% par rapport à son plus haut niveau atteint durant l’été. Son cours demeure toutefois en hausse de 40 % depuis le 1 er janvier.
Concernant l’Or noir, l'Organisation des pays exportateurs de pétrole et ses alliés (OPEP+) a réduit son objectif de production de deux millions de barils par jour pour novembre. Le baril de pétrole Brent s'échange actuellement autour de 96 $, alors qu’il était encore de 124 $ en juin dernier.
Cette tendance peut-elle se poursuivre dans les mois à venir ? C’est fort possible, car dans le même temps la croissance mondiale ralentit. Les besoins en matières premières étant, de ce fait, moins importants.
La hausse des taux se poursuit
Les banques centrales continuent d’animer les marchés financiers. Chaque annonce, chaque rumeur, chaque bribe d'information est scrutée de près par les investisseurs. Si les banques centrales européennes et américaines poursuivent le même objectif : lutter contre l’inflation, elles doivent cependant composer avec un environnement économique bien différent. Bien malin qui pourra anticiper leurs décisions.
La BCE temporise déjà ?
Sur le vieux continent, l’inflation dérape. L’Union européenne payant notamment au prix fort sa dépendance énergétique vis-à-vis de la Russie. L'inflation a ainsi atteint le niveau record de 10,7% sur un an. À plus long terme, les économistes pensent même qu’elle devrait rester au-dessus de 2% … au moins jusqu’en 2024. Une fois n’est pas coutume, la France fait toutefois partie des moins mauvais élèves. Selon Eurostat, elle doit composer avec une hausse des prix de 6,2% sur un an, contre respectivement 10,9 % et 17,2% pour nos voisins allemands et hollandais.
Quoi qu’il en soit, cette hausse des prix fragilise dangereusement la consommation des ménages et la balance commerciale européenne. Dans ces conditions, la banque centrale européenne (BCE) n’avait pas d’autres solutions que de remonter ses taux d’intérêt. Elle a donc relevé, le 27 octobre dernier, une nouvelle fois ses taux directeurs de 0,75 %. Le principal taux de refinancement est désormais à 2%.
Dans une récente interview, François Villeroy de Galhau, le gouverneur de la Banque de France s’est confié sur l’action des banquiers centraux en soulignant que « sa boussole était l'inflation », tout en ajoutant « qu’une inflation trop élevée était mauvaise pour la croissance ». Est-ce à dire que les taux vont continuer à remonter au cours des prochains mois ? En réalité, rien n’est moins sûr !
Car dans le même temps, Christine Lagarde a temporisé, privilégiant une approche pragmatique « réunion par réunion ». La Présidente de la Banque centrale européenne évite ainsi soigneusement de s'engager à l'avance sur le rythme et la vitesse des futures hausses. Celle-ci craint, à raison, l'impact potentiel d'une récession. Il est vrai que les chiffres économiques sont mal orientés. Le PMI (indice des directeurs des achats) composite de la zone euro est passée de 48,1 en septembre à 47,1 en octobre. Tous les indicateurs sont inférieurs au niveau neutre de 50, ce qui témoigne d’une baisse du niveau d’activité des entreprises.
La FED lutte fermement contre l’inflation
L’inflation américaine est d’une nature totalement différente de celle subie par l’Union européenne. Les États-Unis s’appuient, en effet, sur une économie florissante et un marché de l’emploi particulièrement dynamique. Au cours du troisième trimestre 2022, le PIB américain a grimpé de 2,6 %. Pour contrer une inflation toujours aussi soutenue (6,2% sur un an), le comité de politique monétaire de la Fed a procédé à une nouvelle hausse de ses taux directeurs de 0,75 point. Le taux directeur est désormais compris entre 3,75 % et 4 %.
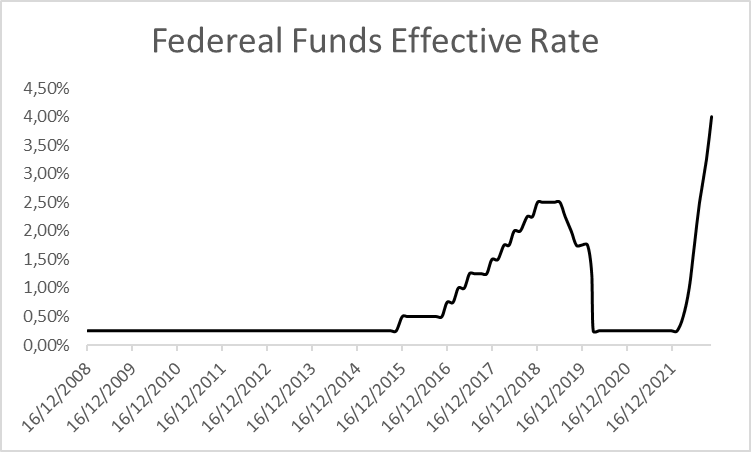
Durant sa conférence de presse, le président de la FED a ensuite douché les espoirs des investisseurs qui espéraient une pause dans sa politique de hausse des taux. Jay Powell a en effet précisé qu’il était aujourd’hui « très prématuré » d’envisager une inclinaison de sa politique monétaire. Selon lui, « il est nécessaire de poursuivre les hausses de taux. Nous avons encore du chemin à parcourir et nous le ferons ». Pour finir la conférence, Jérôme Powell a été interrogé sur la potentielle récession et les chances d’un atterrissage en douceur pour l’économie : « la situation de l’inflation est devenue de plus en plus difficile, la politique doit devenir plus restrictive, ce qui réduit la possibilité d’un atterrissage en douceur ». Le ton est donné !
Ces propos s’inscrivent, par ailleurs, dans un calendrier politique particulièrement chargé. Les élections de mi-mandat sont, en effet, prévues le 8 novembre. Et le président démocrate Joe Biden, en mauvaise posture, pourrait bien perdre sa faible majorité au Congrès.
USA : coup de froid chez les Gafam ?
GAFAM est l'acronyme des géants de la tech américaine — Google (Alphabet), Apple, Facebook (Meta), Amazon et Microsoft. Des sociétés qui jouent un rôle de moteur de l’économie US. Pourtant, depuis quelques mois, celles-ci montrent des signes de faiblesses, assez inattendus.
Alors qu’on les pensait à l’abri des tempêtes macroéconomiques et géopolitiques, les GAFAM souffrent d’un environnement particulièrement difficile. La hausse du coût des matières premières essentielles met, en effet, leurs marges opérationnelles sous pression.
Le géant du e-commerce Amazon vient ainsi de publier des résultats décevants. Son bénéfice d'exploitation a quasiment été divisé par deux par rapport au troisième trimestre 2021. Même son de cloche du côté d’Alphabet dont le résultat net est ressorti en dessous des attentes. Microsoft n’est pas non plus épargné. Les revenus du groupe ont connu leur plus faible progression depuis 5 ans. Mais que dire de Meta ? La firme dirigée par Mark Zuckerberg paye au prix fort sa stratégie très controversée d’investir massivement dans le métavers. Reality Labs, sa branche dédiée à cette activité, enregistre cette année des pertes de 9,44 milliards de dollars. Depuis le 1er janvier, le titre boursier a déjà perdu les deux tiers de sa valeur.
Dans cet environnement, seul le groupe Apple trouve grâce aux yeux des investisseurs. L'entreprise a, en effet, publié un chiffre d'affaires record de 90 milliards de dollars pour le quatrième trimestre fiscal, en hausse de 8 % par rapport au même trimestre de l'année précédente.
Royaume-Uni : Sunak In, Truss Out !
C’est un scénario que seuls les Anglais peuvent nous proposer. 44 jours après son arrivée au 10 Downing Street, la nouvelle première ministre britannique Liz Truss a déjà pris la porte !
Très affaiblie par un programme économique considéré comme intenable par les investisseurs, Liz Truss avait rapidement dû faire volteface en laissant son ministre des Finances Jeremy annoncer aux marchés l’annulation de presque toutes les baisses d’impôts promises. Mais le mal était fait. Lâchée par sa ministre de l’Intérieur, Suella Braverman, et les députés de son propre camp, la Première ministre a dû se résoudre à démissionner, battant ainsi le record du mandat le plus court de l’histoire moderne du Royaume-Uni.
Désigné chef du Parti conservateur, Rishi Sunak remplace Liz Truss à la tête du gouvernement britannique. Ancien banquier et ministre des Finances, il devient ainsi, à 42 ans, le plus jeune premier ministre de l’histoire contemporaine du Royaume-Uni. Dès son arrivée au pouvoir, il s’est évertué à rassurer les investisseurs : « je place la stabilité et la confiance économique au cœur du programme de ce gouvernement. Cela signifie que des décisions difficiles devront être prises ». Pour rééquilibrer le budget britannique, il travaille d’ores et déjà sur une hausse des impôts de 50 milliards de livres et une baisse des dépenses publiques.
Son arrivée a donc été très bien accueillie par les marchés financiers. Sur le segment obligataire, les emprunts d’État britanniques à 10 ans se sont ainsi largement détendus, repassant sous la barre des 3,5 %, après avoir dépassé les 4,4 % au cœur de la tempête.
Les marchés financiers sanctionnent la dérive autoritaire chinoise
À l’autre bout du monde, le 20e Congrès du Parti communiste chinois vient de s’achever. Le président Xi Jinping a été élu pour un troisième mandat à la tête du Parti. Une réélection qui témoigne « de la rigidification du pouvoir et une volonté toujours plus affirmée d’administration autoritaire de l’économie. »
Dans son premier discours officiel, Xi Jinping a rappelé ses priorités pour les cinq ans à venir, avec notamment la poursuite des réformes et de l’ouverture de la Chine vers le monde extérieur, un engagement sur la réduction des émissions carbone avec pour objectif une neutralité en 2060 ou encore la poursuite de l’unification avec Taïwan.
Une politique sanctionnée très rapidement par les investisseurs. Les places boursières de HongKong (-6.1%) et de Shanghai (-2.9%) clôturé ainsi en forte baisse, dès le lendemain de ces annonces. Sur fond de nouvelles mesures de confinement, la croissance chinoise montre des signes de faiblesse, à 3,9 % pour le troisième trimestre. Sur l’ensemble de l’année, elle s’établira « officiellement » autour de 3,0 %, loin des 5 % attendus.
Les convictions de Scala patrimoine sur les marches financiers
Les fortes baisses depuis le début de l'année montrent que les mauvaises nouvelles sont déjà bien intégrées dans les valorisations boursières. Les points d'entrée pour des investissements de long terme nous paraissent donc intéressants, malgré la hausse récente des marchés actions.
4 thèmes d'investissements attirent ainsi particulièrement notre attention sur les marchés financiers :
- Les thématiques de long terme, en particulier l'environnement. Les états devant investir massivement au cours des prochaines années pour gagner leur indépendance énergétique.
- Dans une optique de diversification géographique et une vision à très long terme, les Marchés émergents présentent un certain intérêt. Les marchés chinois se traitent actuellement autour de leurs plus bas niveaux historiques en termes de valorisation.
- Les fonds sélectionnant des actions offrant aux investisseurs un haut niveau de dividendes. Un positionnement qui nous semble plus sécurisant dans un contexte économique incertain.
- L’inclinaison des politiques des banques centrales a changé la donne sur les marchés obligataires ! Ces derniers peuvent receler quelques opportunités, à condition d’être sélectifs.
Les produits structurés, la dette privée et le private equity offrent aussi des opportunités à condition d’être sélectif.

Classement Décideurs Magazine : Scala patrimoine est « incontournable »
C’est un grand plaisir de vous annoncer que Scala Patrimoine est de nouveau classé « Incontournable » dans le guide des meilleurs cabinets de conseil en gestion de patrimoine 2022, réalisé par Décideurs Magazine.
Cette distinction, la plus haute possible, vient ainsi récompenser l’implication et le savoir-faire de toutes nos équipes.
Nous tenons, à ce titre, à remercier nos clients pour la confiance accordée depuis tant d’années.
Nous souhaitons aussi témoigner notre reconnaissance aux notaires, avocats, experts-comptables, gérants d'actifs, mandataires sportifs et établissements bancaires avec qui nous travaillons main dans la main pour offrir un conseil à haute valeur ajoutée à nos clients.
Comment le Magazine Décideurs réalise-t-il ses classements ?
Les équipes du Magazine Décideurs actualisent chaque année le classement consacré aux meilleurs conseillers en gestion de patrimoine. Pour obtenir les informations les plus fiables possibles, leurs journalistes s’appuient sur :
- Les réponses à un questionnaire envoyé à tous les acteurs du marché, dans une approche à 360°.
- Les entretiens confidentiels au cours desquels les notaires, avocats et experts-comptables se confient sur la qualité de l’expertise des cabinets.
Ces informations leur permettent ensuite de réaliser un classement reposant sur cinq critères. La notoriété et la réputation du cabinet de gestion de patrimoine, d'une part. La taille et la séniorité de l’équipe et leur niveau de formation, d'autre part. Le nombre et la qualité des dossiers traités. Le prestige, la diversité et l'internationalisation de la clientèle. Et enfin la croissance de l’équipe et du chiffre d’affaires.
2022 : une année placée sous le signe de l’innovation !
Ce statut d’acteur « incontournable » de la gestion de patrimoine valorise le modèle « indépendant » de notre cabinet. Scala Patrimoine étant, en effet, l’un des seuls à être rémunéré en honoraires.
Cette récompense, délivrée par un média de premier plan, met également en lumière les nombreuses innovations initiées par le cabinet. Au cours des douze derniers mois, nous sommes ainsi très heureux d’avoir pu :
- Bousculer les codes en mettant en avant une autre façon de pratiquer le métier de conseiller patrimonial ;
- Accélérer le développement du cabinet, et notamment de ses nouveaux bureaux marseillais et genevois ;
- Renforcer l’expertise de notre département dédié à la philanthropie avec l’arrivée de l'ancienne avocate Sarah Menoud ;
- Initier une série de podcasts dans lesquels nous mettons en avant une génération d’entrepreneurs activistes et innovants qui ont fait le choix d’un modèle d’entreprise plus durable, susceptible de faire bouger les lignes ;
- Créer le Club des entrepreneurs engagés, le mouvement de ceux qui souhaitent décupler leur impact au-delà de leur projet entrepreneurial ;
- Lancer, en partenariat avec Ecofi, Scala Conviction environnement, un fonds ISR, solidaire et de partage positionné sur la thématique de la transition Climatique ;
- Organiser la deuxième édition du Prix de la Finance Verte pour récompenser la société de gestion la plus impliquée sur les questions climatiques et environnementales ;
- Obtenir un prix lors des « Choix de la Rencontre Occur » dans la catégorie « Conseil en gestion de patrimoine ».
La réaction de Guillaume Lucchini, fondateur de Scala Patrimoine
« C’est une très belle reconnaissance d’être référencé comme un acteur « incontournable » du conseil en gestion de patrimoine. Une distinction d'autant plus valorisante qu'elle est délivrée par des professionnels reconnus du chiffre et du droit. Elle valide également la thèse du cabinet selon laquelle un conseil patrimonial n’a d’intérêt que s’il est donné de façon totalement impartiale et dans le cadre d’un accompagnement à 360°, intégrant ainsi l’ensemble des enjeux juridiques, fiscaux, immobiliers et financiers.
Ce prix nous donne également l’occasion de mettre en lumière la nécessité, pour les professionnels de la gestion de patrimoine, d’œuvrer en faveur d’une finance plus responsable et plus durable. C’est en ce sens que nous avons organisé la deuxième édition du Prix de la Finance Verte et lancé un fonds dédié à la transition climatique. Une dynamique qui s’est aussi traduite sur le volet philanthropique avec l’accompagnement de nombreux « philantrepreneurs » et fondations dans leurs actions philanthropiques et/ou dans la redéfinition de leur stratégie d’investissement, avec l’ambition d’allier performance financière et impact sociétal »
Fidèles à notre ADN créatif, l'année 2023 s’annonce également pleines de (bonnes) surprises et de nouveautés. Restez connectés !
Le rendez-vous des marchés financiers - Octobre 2022
Marchés financiers : les points clés
- Pour combattre l’inflation, les principales banques centrales mondiales sont en train de remonter drastiquement leurs taux directeurs.
- La grande bulle sur les marchés obligataires continue de se dégonfler. En moins d’un an, le taux à 10 ans Américain a bondi de 2 points, passant de 1,6 % à 3,7 %.
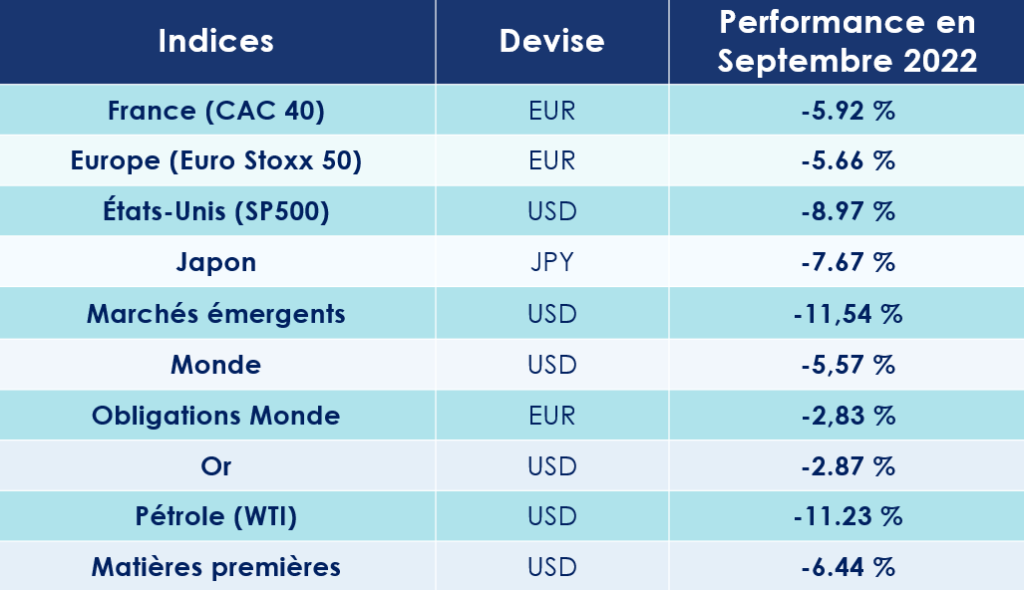
- En septembre, les marchés financiers (obligations et actions) ont cédé du terrain. Même l’or, traditionnelle valeur « refuge », n’a pas su résister à la tempête.
Les marchés financiers traversent une zone de forte turbulence. Selon Bloomberg, 36 000 Md$ se sont déjà évaporés sur les marchés actions et obligataires au cours des 9 premiers mois de l’année. Les investisseurs sont donc priés d’attacher leur ceinture et de piloter leur allocation d’actifs avec dextérité, sous peine de subir de plein fouet la baisse des cours ou de passer à côté des phases de hausses, toujours plus violentes. Mais pour cela, ils devront composer avec de multiples incertitudes : géopolitiques, économiques et financières. Pas une mince affaire !
Des incertitudes géopolitiques
La Russie expose au grand jour ses faiblesses
Vladimir Poutine pensait que la guerre menée en Ukraine allait être une promenade de santé. La réalité est cependant tout autre. Le conflit s’enlise. Les Ukrainiens menant même avec succès leur contre-offensive.
Pour enrayer cette spirale négative, le Kremlin a décrété une mobilisation partielle des réservistes de l’armée. Cette décision a provoqué une vague de panique dans tout le pays. Selon certaines sources, 700 000 citoyens russes auraient déjà quitté le territoire.
Et mauvaise nouvelle pour les pays européens, des fuites de gaz sont apparues sur les pipelines Nord Stream 1 et 2, reliant la Russie à l'Allemagne via la mer Baltique. Selon les autorités danoises et suédoises, elles seraient la conséquence d’un sabotage délibéré. Un acte qui matérialise encore un peu plus les craintes d’une crise énergétique en Europe.
Taiwan, terrain de confrontation entre deux superpuissances
Xi Jinping rêve de récupérer Taiwan. Et pour cela il semble prêt à tout. En 2019, lors d’une conférence de presse, le Président de la République populaire de Chine, avait même annoncé qu’il n’écartait pas l’idée « d’un recours à la force » pour mettre fin à l'indépendance du petit état insulaire de 24 millions d'habitants.
Ces derniers mois, les tensions sont d’ailleurs montées d’un cran. Pas une semaine ne s’écoule sans que des avions militaires chinois pénètrent dans l’espace aérien de Taiwan. Et la visite de Nancy Pelosi, la présidente de la chambre des représentants américaine, en août dernier n’a fait qu’envenimer la relation entre les deux superpuissances mondiales.
Au-delà des considérations géopolitiques, il se cache en réalité des enjeux économiques. Taiwan est, en effet, le plus grand producteur au monde de semi-conducteurs, composants essentiels des puces des mémoires et des processeurs de tous les appareils électroniques. En d’autres termes, les économies chinoises et américaines sont aujourd’hui ultra-dépendantes de leurs chaines d’approvisionnement en semi-conducteurs taïwanais.
Cette situation inquiète au plus haut point les responsables politiques américains qui voient dans ce potentiel conflit une source de risque majeur pour leur activité. Sans surprise, ils se préparent à tous les scénarios et investissent des sommes considérables pour développer leur savoir-faire dans ce domaine.
Des Incertitudes financières
Les banques centrales lancent une vendetta contre l’inflation
Nous avions donc eu tendance à l’oublier ces dernières années, mais la principale fonction des banques centrales est de maintenir la stabilité des prix et de lutter contre l’inflation. La récente poussée inflationniste (8,3 % aux USA et 9,1 % en zone euro par exemple) les oblige donc à réagir. Et à ce petit jeu-là, c’est la Fed qui a dégainé la première. L’institution américaine se montre, en effet, déterminée à éteindre le « feu de l’inflation », quitte à mettre en péril - de manière temporaire - la vigueur de l’économie américaine.
Conformément aux anticipations, le comité monétaire de la Réserve fédérale américaine vient d’augmenter ses taux directeurs de 75 points de base. Des taux qui évoluent désormais dans une fourchette de 3 à 3,25%. Au cours des prochains mois, il est même acquis que la Fed continuera dans cette voie.
Cette politique monétaire dite « Hawkish » a, fort logiquement, provoqué une récession « technique » (c’est-à-dire deux trimestres de contraction consécutifs) de l’économie américaine. Heureusement, celle-ci serait de toute évidence de courte durée, tant elle affiche de solides garanties, grâce notamment à la bonne santé de la consommation des ménages et du marché de l’emploi.
Avec un peu de retard, la Banque centrale européenne (BCE) suit une ligne de conduite identique. Il y a quelques semaines, le Conseil des gouverneurs a augmenté les trois taux d’intérêt directeurs de la BCE de 75 points de base, portant ainsi le principal taux de refinancement à 1,25 %. Une nouvelle hausse de 75 points pourrait même être annoncée lors de sa réunion d'octobre.
Ces décisions nous rappellent que l’aisance monétaire et les politiques extrêmement accommodantes menées par les banques centrales sont derrière nous. Les États, comme les marchés financiers, devront s’habituer à ce nouveau paradigme. Il est désormais acquis que les taux d’intérêt réels vont redevenir structurellement positifs.
Les marchés obligataires sous pression
C’est l’une des nombreuses contradictions de ces dernières années : les banques centrales se démènent pour éteindre un incendie qu’elles ont elles-mêmes allumé.
Depuis le début de la crise Covid, les banquiers centraux ont, en effet, acheté quasiment sans limites des emprunts d'État, créant ainsi une gigantesque bulle sur les marchés obligataires. Avec le retour de l’inflation, elles n’ont pas d’autres choix que de faire marche arrière.
Les changements de ton des différentes banques centrales ont poussé les rendements obligataires à la hausse. La bulle obligataire se dégonfle désormais à vitesse grand V ! C’est notamment le cas aux États-Unis où le rendement de l’emprunt d’État à 10 ans est proche de 3,7 % tandis qu’en France, l’OAT à 10 ans est supérieur à 2,6 %.
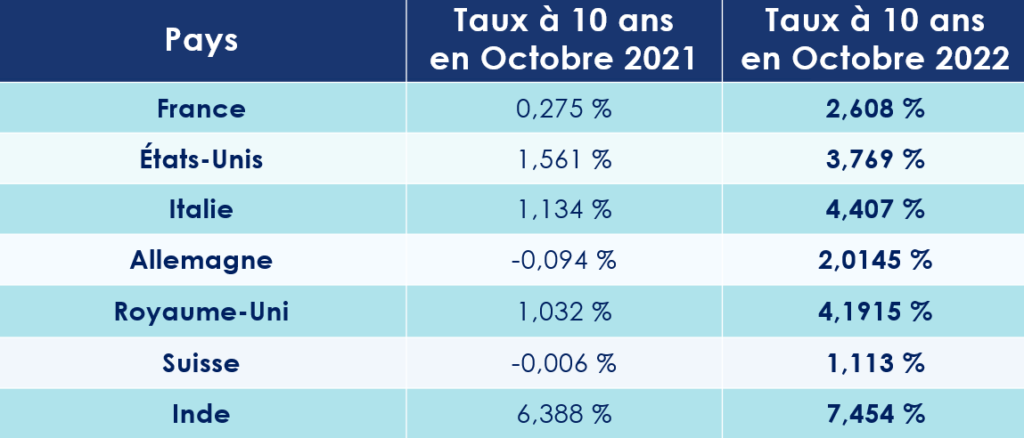
L’impact de la remontée des taux sur la dette des entreprises : les conséquences sont tout aussi visibles sur le segment des « corporate bonds ». Air Liquide vient d’émettre 600 millions d'euros d'obligations, à un cout global de 2,982% sur une durée de 10 ans. L’année dernière, a la même époque, elle réalise une émission obligataire de 500 millions d’euros pour un cout global de 0,390 % sur 12 ans ! L’écart est immense.
Des incertitudes économiques
L’Europe bientôt en récession ?
Aux États-Unis, comme nous l’avons évoqué précédemment, la récession pointe le bout de son nez, mais ne devrait pas s’inscrire dans le temps. En Europe la situation apparait bien plus complexe. Comme l’a rappelé Ana Boata, responsable de la recherche macroéconomique et sectorielle d’Allianz Trad dans les colonnes de l’Agefi, « La trajectoire de la croissance dépend à la fois des mesures fiscales de soutien et de la hausse des taux. Si la Banque Centrale Européenne (BCE) ne se coordonne pas avec les gouvernements européens, le danger est de se retrouver dans une situation similaire à celle du Royaume-Uni ».
La baisse d’activité est d’ailleurs déjà visible. L’indicateur composite de l'activité manufacturière (le PMI) est tombé à son plus bas niveau depuis 27 mois (48,4). Selon Bloomberg Economics, l’Europe entrerait même en récession dès cette année. Malheureusement, dans un contexte de forte hausse des taux d’intérêt, les États disposent d’une marge de manœuvre considérablement réduite pour protéger leurs citoyens de la flambée des prix de l’énergie et de l’alimentation.
Les marchés des matières premières se détendent
Principale conséquence de la chute de l’activité mondiale, les prix des matières premières, principalement le gaz et le pétrole, ont baissé. Le Baril de Brent se négocie aujourd’hui autour de 95 dollars, contre 125 dollars en juin dernier. Cependant, pour pouvoir financer leurs investissements, les pays de l’OPEP +, l’Arabie Saoudite en tête, ont tout intérêt à ce que le prix du Pétrole soit supérieur à 100 dollars. Pour provoquer un nouvel enchérissement du prix de l’Or Noir, ils viennent donc d’annoncer une réduction de leur production de 2 millions de barils par jour. Une décision qui a été très mal perçue par les Américains. Affaire à suivre.
L’Italie sous tutelle européenne ?
En Italie, les élections législatives ont entériné un changement de cap politique. Exit Mario Draghi. Place désormais à Giorgia Meloni, cheffe du parti d’extrême droite Fratelli d’Italia, allié de Silvio Berlusconi et de Matteo Salvini.
L’ancienne ministre pour la Jeunesse de Silvio Berlusconi n’aura cependant pas les coudées franches pour mettre en œuvre son programme. L’Italie est, en effet, placé sous « tutelle » européenne. Pour bénéficier de l’aide financière massive de 200 Md€ promise par l’Europe, notre voisine transalpine doit mener des réformes structurelles majeures, en particulier sur le plan fiscal et budgétaire. Cette somme étant absolument vitale pour l’Italie, Giorgia Meloni n'aura pas d'autre choix que d’accepter les exigences des instances européennes.
Royaume-Uni : plus dure sera la chute
Les mauvaises nouvelles s’amoncellent de l’autre côté de la Manche. Endeuillé par le décès de la Reine Elisabeth II, le Royaume-Uni paye également au prix fort ses derniers choix « stratégiques ». Le Brexit, tout d’abord, dont les conséquences, notamment sur le marché du travail, fragilisent son économie. La crise énergétique, ensuite, en raison de son extrême dépendance au gaz russe. Résultat, le Royaume-Uni présente une inflation supérieure à 10 %, soit la plus élevée des pays du G7.
Pour relancer la machine, la nouvelle première ministre, Liz Truss, a souhaité baisser drastiquement les impôts et mettre en place une politique d’aides très généreuses. Inquiets de voir le déficit britannique ainsi déraper, les investisseurs n’ont pas tardé à « sanctionner » ce plan de relance. Résultat, la livre sterling se trouve à son niveau plus bas historique face au dollar et les taux d'emprunt ont fortement bondi. Heureusement, la Bank of England (BoE) a très vite réagi en annonçant acheter sans limites des titres de dettes d’État à long terme pour assurer la liquidité sur le marché.
La Chine, au pied du mur ?
En Chine, le 20e congrès du Parti communiste chinois qui se tiendra le 16 octobre prochain est particulièrement attendu. Le programme s’annonce comme sacrement épicé ! La politique stricte menée par l’État pour lutter contre la propagation du Covid-19 a anesthésié l’économie chinoise, désormais loin de ses standards habituels. L’effondrement de certains secteurs d’activité (gaming, formation …) et les défaillances du marché immobilier participent également au ralentissement la croissance chinoise qui est descendue à seulement 3,2 % en 2022, selon l’OCDE.
Une récession globale semble, là aussi, inéluctable, même si son calendrier demeure incertain. Cependant, nous pensons que cette conjoncture économique est déjà en partie intégrée dans les prix.
La fébrilité gagne les marchés financiers
Dans un environnement aussi mouvant, les marchés financiers (actions et obligations) ont cédé du terrain. Un scénario inédit depuis la crise de 2008. Même l’or, une valeur considérée comme « refuge », n’a pas su résister à la tempête.
Les convictions de Scala patrimoine sur les marches financiers
En matière d’allocation d’actifs, la diversification n’est pas une option. Elle doit être la clé de voute de tous vos choix d’investissement. C’est d’ailleurs en suivant ce précepte que l’ancien économiste et investisseur, Benjamin Graham, mentor de Warren Buffet, a bâti une partie de sa fortune sur les marchés financiers : « Ne serait-ce que parce que le futur est plein d’incertitudes, l’investisseur ne peut se permettre de placer tous ses fonds dans un même panier. »
Dans un environnement aussi incertain, nous diversifions - plus que jamais – nos positions, tout en gardant un profil raisonnablement prudent sur notre fonds patrimonial Monacia.
Un portefeuille globalement défensif
Nous restons, par ailleurs, sur la défensive, car une récession est imminente et le système financier est en train de digérer le plus grand ajustement de politique monétaire de ces 40 dernières années. Mais dans un contexte où les investisseurs sont très prudents, nous cherchons à être opportunistes sur certains segments de marché où nous estimons que le profil risque/rendement est attractif.
Nous conservons un portefeuille protégé en partie sur les actions et nous privilégions les thématiques de long terme et celles qui ont fortement décoté. Notre exposition nette aux marchés actions est aujourd’hui de 38 %, contre 60% pour notre indice de référence. Nous pensons que les actions européennes peuvent représenter une bonne opportunité, en particulier le thème de la santé qui est selon nous une option abordable et défensive dans le contexte actuel.
Nous avons notamment fait le choix d'investir sur :
- des fonds de performance absolue, capables de bien performer dans toutes les conditions de marchés ;des fonds d’arbitrage de fusions et acquisitions ;
- un ETF reproduisant la hausse de l’inflation ;
- des fonds investis sur la croissance asiatique ,
- des fonds positionnés sur des thématiques de long terme (santé, eau, bois, agriculture, immobilier durable …).
Le crédit redevient intéressant
Enfin, nous allons commencer à surpondérer le crédit. En effet, après que la pandémie de Covid et les crises géopolitiques ont déclenché une inflation inédite, les investisseurs obligataires connaissent en 2022 la pire année de performance depuis 40 ans.
Face aux craintes d’inflation, les banques centrales se montrent moins accommodantes que par le passé, mais les hausses de taux devraient toutefois rester d’ampleur limitée désormais en raison des mauvaises perspectives sur la croissance économique. Cependant, les marchés financiers ont déjà anticipé une bonne partie des changements, qui se reflètent ainsi déjà dans les prix. Les risques de hausse des taux d’intérêt, de défaut et d’illiquidité sont aujourd’hui pris en compte. Plusieurs segments nous semblent actuellement intéressants, comme les obligations govies 5 ans, ou le crédit investment grade.
Les produits structurés, la dette privée et le private equity offrent aussi des opportunités sur le long terme, à condition cependant d’être sélectif.
Guillaume Lucchini évoque l’intérêt d’un fonds dédié dans la revue Citywire
Pour répondre à l’alourdissement des obligations administratives et la nécessité de gagner en réactivité sur les marchés financiers, les professionnels du patrimoine font appel, de plus en plus souvent, aux fonds dédiés.
Auguste Grignon Dumoulin, journaliste chez Citywire France, est donc allé à la rencontre du président de Scala Patrimoine, Guillaume Lucchini, pour évoquer le développement de ces véhicules d'investissement.
Les fonds dédiés : la réactivité avant tout
Dans un article intitulé « Fonds dédiés aux CGP : une solution face à la volatilité des marchés », Guillaume Lucchini détaille les principaux atouts des fonds dédiés, mais rappelle également les précautions à prendre avant de se lancer dans sa structuration.
Voici les principales citations de Guillaume Lucchini :
- « Les sociétés de gestion peuvent avoir un conflit d’intérêts lorsqu’il s’agit de couper des positions puisqu’elles touchent une rémunération quand l’argent est placé. Mais nous tenions à être en capacité de le faire quand de bonnes raisons, validées par la société, se présentaient »
- Fin février 2020, peu avant que l’épidémie n’éclate en Europe, le cabinet a choisi de réduire les expositions de son fonds Monacia, géré par Rothschild & Co. Au temps fort de la crise, il cédait 5,91 % quand le CAC 40 abandonnait 37,67 %. « Dans de telles périodes, la création d’un véhicule dédié est plus qu’intéressante, mais encore faut-il avoir l’accord de la société de gestion pour faire ces changements ».
- « En dessous de 5 millions d’euros, un fonds sur mesure ne va pas vraiment intéresser les assureurs. Pour eux, ce sont des frais administratifs, des frais de suivi, qui ne sont d’ailleurs pas non plus rentables pour la société de gestion. »
- « L’environnement actuel, couplé à la baisse des rémunérations, des rétrocessions, peut pousser certains CGP à se lancer sur le sujet pour tenter de gagner de l’argent ou du moins conserver leur marge. De notre côté, nous avons fait le choix de refuser de toucher des rétrocessions de la part de la société de gestion et d’utiliser ce fonds comme un vrai outil de gestion patrimoniale. Acheter un fonds dédié ressemblant à un fonds déjà existant ne présente aucun intérêt, il faut qu’il ait une valeur ajoutée. »
Le rendez-vous des marchés financiers - Septembre 2022
Marchés financiers : les points clés
- Les marchés financiers ont souffert. Jerome Powell a douché l’enthousiasme des investisseurs en réitérant sa volonté d’accélérer la politique de resserrement monétaire de la Fed ;
- Les relations entre l’Europe et la Russie se détériorent. Le pays dirigé par Vladimir Poutine a réagi aux sanctions prises par l’Union européenne en fermant le gazoduc Nord Stream 1. Les pays européens se préparent donc à vivre une grave crise énergétique.
- La Chine n’a pas apprécié la visite de l’Américaine Nancy Pelosi à Taiwan, c’est un euphémisme. En réponse, l'agence officielle chinoise Xinhua a publié un communiqué demandant aux « politiciens américains de cesser de jouer avec le feu sur la question de Taïwan. »
Un été difficile pour les marchés financiers
L'inflation, ennemi numéro 1
L’inflexibilité de la banque centrale américaine a pesé sur le moral des investisseurs. Les marchés financiers craignent, en effet, que sa détermination à lutter contre l'inflation vienne fragiliser la croissance économique mondiale. Et ce n’est pas le discours de Jerome Powell, lors du Symposium annuel réunissant un panel de banquiers centraux mondiaux à Jackson Hole, qui va calmer les inquiétudes. Le président de la Fed ayant laissé clairement entendre que le resserrement monétaire serait plus long et plus important que prévu.
La réaction des investisseurs ne s’est pas fait attendre. Les principaux indices boursiers sont orientés à la baisse. Choc inflationniste, conflits géopolitiques, ralentissement de la croissance et goulot d’étranglement sur les chaines de production … les raisons de s’inquiéter sont, il est vrai, très nombreuses. Ce constat vaut particulièrement pour le Vieux-Continent, très dépendant du gaz russe. Surtout qu’après six mois de guerre en Ukraine, aucun signe de cessez-le-feu n’est venu éclaircir l’horizon.
Résultat, l'indice MSCI World a baissé de 4,1 % au cours du mois d’août. Sans surprise, ce sont les marchés européens qui ont le plus souffert de la situation. À l’inverse, les marchés émergents retrouvent quelques couleurs, après plusieurs mois difficiles.
Les marchés obligataires ont, quant à eux, subi de plein fouet la hausse des rendements souverains. La dette des marchés émergents et les obligations européennes à haut rendement ont, de leurs côtés, surperformé.
Performance des principaux indices pour le mois d’août et depuis le début de l’année civile, sur les marchés financiers :
– Europe -5.15% sur le mois d’août, -18.17% YTD
– Marchés émergents 1.44% sur le mois d’août, -8.75% YTD
– États-Unis : -2.90% sur le mois d’août, -6.16% YTD
– Japon -1.50% sur le mois d’août, -8.26% YTD
– Obligation euro : -4.87 sur le mois d’août, -12.95% YTD
– Obligation US : -1.46% sur le mois d’août, 0.93% YTD
Le mauvais temps boursier n’épargne aucune valeur. Même les sociétés de croissance les plus emblématiques sont touchées. Depuis le début de l’année civile, Amazon a perdu près de 25 %, Microsoft a cédé 24 % tandis que L’Oréal abandonne près de 21 %.
Europe : The winter is coming
Le spectre d’une crise énergétique
Pour reprendre le nom du premier épisode de la mythique série « The Game of Thrones », l’hiver vient. Et avec lui, le spectre d’une pénurie d’énergie et d’un rationnement en Europe, et notamment en France.
Témoin des inquiétudes européennes, le prix de l’électricité (marché à terme pour 2023) a littéralement explosé. En France, celui-ci a atteint les 1 000 € le mégawatt-heure. Il était de « seulement » 85 € en septembre 2021. Pour contrer cette envolée, le gouvernement a mis en place un bouclier tarifaire plafonnant à 4 % l'augmentation des tarifs de l'électricité. Le coût de cette mesure mise en place à l’automne dernier ? 24 Md€ ! Le renchérissement très violent du prix de l’énergie devrait avoir un impact encore plus important sur les comptes publics au cours des prochains mois. Dans ces conditions, maintenir le bouclier tarifaire en l’état apparait, sur le plan financier, difficilement tenable.
En ce sens, Emmanuel Macron prépare un plan de sobriété « dans lequel il sera demandé à tous nos compatriotes de s'engager et de conclure un plan de délestage sur le gaz et l'électricité avec nos entreprises ». Cet effort a pour objectif d’éviter une rupture d’approvisionnement de sites sensibles comme les hôpitaux ou les écoles.
Europe Vs Poutine
Hélàs, la situation ne devrait pas s’améliorer dans les prochaines semaines. Vladimir Poutine ayant décidé de jouer avec les nerfs des gouvernements européens, pour se venger des sanctions prises à l’encontre de son pays. Dans un premier temps, il a ainsi fait suspendre le gazoduc Nord Stream pour « maintenance » avant de le fermer définitivement. Une annonce qui a eu l’effet d’une bombe sur les marchés des matières premières. Le prix du gaz s’est, en effet, envolé de 30 % en seulement quelques heures.
Heureusement, l’Union européenne a pris les devants en se constituant un stock de gaz conséquent. Près de 80% des besoins hivernaux étant, à ce jour, couverts.
Le PIB de la zone euro résiste
Le PIB de la zone euro pour le deuxième trimestre vient d’être publié. Les mesures budgétaires déployées par l’Union européenne écartent - pour l’instant - le spectre d’une récession. L’augmentation du PIB de 0,7 % en rythme trimestriel cache toutefois d'importantes divergences entre les États membres. L’économie des pays du sud, l’Italie et l’Espagne en tête ont plutôt bien résisté. A contrario, l'économie allemande, extrêmement dépendante des importations de gaz russe, s'est grippée.
Il ne faut toutefois pas attendre de miracles. Les risques de récession restent élevés, comme le montre la faiblesse de l'euro, qui est tombé sous la parité avec le dollar américain, et celle de l’activité globale qui s’est de nouveau contractée.
Liz Truss, nouvelle première ministre du Royaume-Uni
Liz Truss, l’ancienne ministre des Affaires étrangères a été choisie pour succéder à Boris Johnson comme Première ministre du Royaume-Uni. Les membres du parti conservateur l’ont préféré à Rishi Sunak, auparavant ministre des Finances. C’est la troisième femme à occuper le poste de chef du gouvernement au Royaume-Uni, après Margaret Thatcher et Theresa May. Connue pour son franc-parler, elle avait fait campagne pour le « non » lors du référendum sur le retrait du Royaume-Uni de l'Union européenne (UE), en 2016, avant de se raviser lors de son arrivée dans le gouvernement de Boris Johnson. Depuis ce jour, elle est devenue une partisane du Brexit et s’est montrée particulièrement rigide dans ses négociations avec l’Union européenne.
Ses débuts au 10 Downing Street s’annoncent animés. Selon la Banque centrale britannique, le pays devrait entrer en récession au quatrième trimestre.
Jerome Powell allume la mèche sur les marchés financiers
La Fed durcit (encore) le ton
Comme chaque année, à la fin de l’été, les banquiers centraux du monde entier se réunissent pour échanger avec des économistes et des politiques lors d’un Symposium à Jackson Hole (USA). Jerome Powell, le président de la Fed, y a fait un très rapide discours, moins de dix minutes montre en main. Il ne lui en a cependant pas fallu beaucoup plus pour mettre le feu aux poudres. Dans la lutte opposant les Dove (Colombe) et les Hawk (faucon), il a définitivement pris le parti de ces derniers. Autrement dit, il s’est positionné en faveur d’un resserrement drastique de la politique monétaire orchestrée par la Fed : « Nous utiliserons vigoureusement tous les moyens disponibles pour lutter contre l’inflation galopante. La stabilité des prix est la responsabilité de la Réserve fédérale et constitue le fondement de notre économie. »
Le 8 septembre, la Fed devrait ainsi augmenter de 75 points de base ses taux directeurs, portant les taux dans une fourchette de 3 % à 3,25 %. Le rythme du resserrement quantitatif est, quant à lui, multiplié par deux ce mois-ci. Un arsenal de mesure qui doit permettre de stopper la spirale inflationniste, flashé à 8,5 % en rythme annuel.
Heureusement, les États-Unis peuvent compter sur leur incroyable résilience économique.
Malgré la récession technique (deux trimestres consécutifs de croissance économique négative) dans laquelle le pays de l’Oncle Sam est tombé, les chiffres de l’emploi continuent à impressionner. Les créations d’emplois dans le secteur agricole ont dépassé la barre des 500 000. Un chiffre bien supérieur aux anticipations des économistes. Le taux de chômage américain se situe aujourd’hui à 3,5 %. De quoi faire rêver un grand nombre de pays européens.
Une loi pour le climat
Les États-Unis ont adopté cet été l’Inflation Reduction Act : une loi favorisant les investissements dans la production de semi-conducteurs sur le territoire américain, mais comportant également un paquet de mesures destiné à accélérer la transition climatique. 160 milliards de dollars vont ainsi être dirigés vers la génération d’électricité décarbonée.
Portée par Joe Biden, cette loi devrait permettre aux USA de s’approcher de l’objectif d’une baisse de 50 % des émissions de gaz à effet de serre entre 2005 et 2030, sans toutefois l’atteindre.
Parmi les mesures les plus emblématiques, on notera notamment l’instauration :
- de crédits d’impôt lié aux énergies propres, éolien, biomasse et solaire, ainsi que pour la séquestration de carbone (l’usine doit capturer au moins 50 % de leur émission de Co2) et en faveur de la production d’hydrogène vert ;
- d’une récompense pour les entreprises qui réduiront leur émission de méthane ;
- de la constitution d’une banque verte qui cofinancera des projets d’énergie renouvelable ;
- d’une aide pour l’achat de véhiculer électrique.
Taiwan : la poudrière du pacifique ?
Sur le plan géopolitique, la guerre opposant l’Ukraine et la Russie est peut-être un avant-goût de ce qui pourrait nous attendre à Taiwan. La Chine se montrant particulièrement déterminée à récupérer ce petit état insulaire situé à 180 km à l’est de ses cotes.
Une action qui pourrait avoir un impact majeur sur le marché hautement stratégique des semi-conducteurs. Marché pour lequel Taiwan est dans une situation de quasi-monopole. Mais les États-Unis font partie, depuis très longtemps, de leurs alliés stratégiques. La visite de courtoisie de Nancy Pelosi, présidente de la Chambre des représentants des États-Unis, à Taiwan a été vue comme une véritable provocation par la Chine.
Peut-on cependant espérer un apaisement de leur relation dans les mois à venir ? Ce scénario semble très peu probable. Les États-Unis se préparent, en effet, à vendre pour plus d’un milliard de dollars des missiles et radars à Taiwan.
La question chinoise
Le 20e congrès du Parti communiste chinois qui se tiendra le 16 octobre prochain est particulièrement attendu. Le programme s’annonce comme sacrement épicé ! La politique stricte menée par l’État chinois pour lutter contre la propagation du Covid-19 a anesthésié l’économie chinoise, désormais loin de ses standards habituels. Les statistiques macroéconomiques déçoivent. Les ventes au détail ne sont pas aussi élevées qu'attendu, tandis que l'activité dans le secteur des services manque de souffle. Autre mauvaise nouvelle, l’affaissement du secteur technologique. Le gouvernement chinois ayant souhaité limiter le pouvoir des plus grands acteurs du pays (Alibaba, Tencent, Xiaomi …), ces derniers ne sont plus en mesure de jouer le rôle de moteur. Pire, ils ont même commencé à procéder à des licenciements.
Le président de la République populaire de Chine, Xi Jinping, devra aussi apporter des réponses à la grave crise de l’immobilier. Ces difficultés ont d’ailleurs déclenché une vague de boycott dans le pays. Des milliers d’acquéreurs ont refusé de payer les échéances mensuelles liées à leur prêt hypothécaire, en raison des retards (ou dans certains cas des suspensions) de la livraison de leur logement, consécutifs à l’arrêt de plusieurs chantiers de construction.
Pour éteindre l’incendie, la Banque populaire de Chine (PBoC) a de nouveau assoupli sa politique monétaire en abaissant son taux directeur. De nouvelles mesures, d'une valeur de 1 000 milliards de yuans, vont également être déployées pour soutenir l'économie.
Ajoutez à cela la visite de Nancy Pelosi, la présidente de la chambre des représentants des États-Unis, à Taiwan, et vous comprendrez que Xi Jinping est attendu au tournant.
Les convictions de Scala patrimoine sur les marches financiers
Alors que les données économiques d'août étaient mitigées, le message belliciste de la Fed a nui aux marchés financiers. Les inquiétudes concernant l'impact de la crise énergétique en Europe ont également pesé sur les rendements.
Dans ce contexte, où rechercher les opportunités sur les marchés financiers ?
La croissance asiatique et les thèmes d’investissement ESG pourraient être intéressants sur le long terme, après la récente baisse des marchés financiers. Nous avons ainsi intégré dans nos portefeuilles des investissements sur la thématique de l’eau et du bois, mais aussi pris des positions sur la robotisation et la digitalisation.
À cause de la crainte de l’inflation et de la hausse des taux, nous pensons que les produits de taux protégeront moins les portefeuilles.
Enfin, nous conservons une allocation aux investissements alternatifs pour 30% du portefeuille. Nous nous sommes à cet effet positionnés sur des fonds Long/Short neutres aux marchés, sur des fonds de stratégies décorrélées des marchés financiers (fusions/acquisitions, fonds de performances absolues) et sur l’inflation que nous renforçons progressivement. La dette privée et le private equity offrent aussi des opportunités sur le long terme, à condition d’être sélectif.
Réforme du Label ISR : quelles sont les grandes orientations ?
Le label ISR a malheureusement été victime de son succès. 1048 fonds sont aujourd’hui labélisés, représentant plus de 650 milliards d’euros sous gestion. Des chiffrent très importants qui soulèvent bien évidemment la question de sa crédibilité. Il y a quelques mois, l'inspection générale des finances (IGF) avait d’ailleurs publié un rapport au vitriol sur le sujet. Les auteurs estimant que « si le label n’évoluait pas radicalement, il s’exposait à une perte inéluctable de crédibilité ».
Ces derniers semblent avoir été entendus. Le Comité du label ISR, présidé par Michèle Pappalardo, œuvre actuellement sur les contours d’une future réforme. Il vient d'ailleurs d’en présenter les grandes lignes, avec en toile de fond la volonté de rendre le label plus exigeant, plus lisible et plus efficace.
Les fondamentaux du Label ISR
Lancé dans le cadre de l’accord de Paris sur le climat lors de la COP21, le label ISR (Investissement socialement Responsable) est un label d’État français visant à appliquer à l’investissement les principes du développement durable. Au-delà des considérations financières habituelles, les gérants prennent ainsi en compte des critères extra financiers. Des critères "ESG" qui concernent le respect de l’environnement, le bien-être des salariés ou la bonne gouvernance de l’entreprise. Relevant d’une approche large, le label repose sur les processus d’analyse et la méthodologie de notation ESG des entreprises. Celui-ci n’a donc pas vocation à encadrer les investissements mêmes des portefeuilles.
Une réforme très attendue
Sous l’impulsion du ministère de l’Économie et des Finances, le comité du label ISR travaille sur une nouvelle mouture. Une version finalisée devrait ainsi être présentée en septembre.
En attendant, Michèle Pappalardo, la présidente du Comité du label ISR, vient de dévoiler les principales orientations envisagées. L’idée serait notamment de créer un « label à niveaux », avec un socle de base et plusieurs niveaux d’exigence optionnels. Des déclinaisons thématiques sur le climat, l'emploi ou la santé pourraient même y être intégrées.
Parmi les principaux axes de travail présentés figurent :
- Le maintien du caractère généraliste ESG du label, visant à valider des démarches équilibrées dans les domaines de l’environnement, du social et de la gouvernance. Le Label ISR n’ayant pas vocation à devenir un « label vert » ou un « label climat ».
- La confirmation du rôle d’accompagnement du label, reposant une méthode de « best in class », et réduisant de 20 % l’univers d’investissement ;
- La concrétisation d’une approche de double matérialité prenant en compte les effets financiers sur les portefeuilles des dimensions environnementales, sociales et de gouvernance, mais aussi l’incidence de l’activité des émetteurs sur les dimensions ESG.
- L’exclusion de certaines énergies fossiles (Charbon, énergies fossiles non conventionnelles comme le gaz et le pétrole de schiste).
- L’adaptation des exigences selon la classe d’actif (private equity, fonds monétaires…), dans l’optique de juger au mieux les acteurs du marché selon leurs réalités.
Le nouveau référentiel devrait s’appliquer au début de l’année prochaine, une fois les arbitrages rendus par le ministre.
Si vous souhaitez participer aux différentes réflexions en cours, n’hésitez pas à faire part au Comité du label de vos réactions et commentaires à l’adresse infos@lelabelisr.fr, avant le vendredi 9 septembre au soir.
L’œil de Scala Patrimoine
Une réforme du label ISR nous semble indispensable. L’intégration de certaines exclusions sectorielles est d’ailleurs une excellente idée.
Les mesures qui seront prises ne devront cependant pas apporter une trop grande rigidité au dispositif. Les entreprises ont besoin d’être accompagnées dans leur transformation et d’être confrontées à des objectifs réalistes.
La proposition de la présidente du nouveau comité du label ISR, Michèle Pappalardo, de créer un « label à un label à niveaux », avec un socle de base et plusieurs niveaux d’exigence optionnels constitue, à notre sens, un bon compromis.